Cox比例ハザードモデル
概要
Cox比例ハザードモデル(Cox proportional hazards model)とは、説明変数 $x$ の人のハザードを $\lambda_0(t)e^{\beta^{\top}x}$ と書き、基礎ハザード $\lambda_0$ の形を決めずに $\beta$ を推定する生存解析の回帰モデルである。死亡の時刻ごとに「観測中の人のうち誰が死んだか」の条件付き確率を掛けた部分尤度では $\lambda_0$ が約分で消える。寿命が独立で打ち切りが独立なら、スコアはマルチンゲール差分の和である。説明変数が有界で情報量が標本の大きさに比例して増えるとき、部分尤度の最大点は漸近正規に従う。
治療群と対照群の患者を追い、途中で追えなくなる人もいるデータから「治療で死亡のハザードは何倍になるか」を知りたい。寿命の分布を指数分布や Weibull 分布に決めてしまえば 最尤推定 が使えるが、ハザードの時間変化の形は多くの場合分からず、形を誤ると倍率の推定も誤る。
Cox 比例ハザードモデル は、説明変数 $x$ の人のハザードを
$$
\lambda(t\mid x)=\lambda_0(t)\,e^{\beta^{\top}x}
$$
と書き、基礎となる関数 $\lambda_0$ の形を決めずに、倍率を決める母数 $\beta$ だけを推定する 生存解析 の回帰モデルである。D. R. Cox が 1972 年に提案した(Cox72)。鍵は、死亡が起きた時刻ごとに「そのとき観測中の人のうち、誰が死んだか」だけを見ると $\lambda_0$ が約分で消えることである。
この記事では、この比の積(部分尤度)が確かに条件付き確率の積であること、$\lambda_0$ について最大化した尤度にもなっていること、スコアがマルチンゲール差分の和であること(主定理 1)を証明する。これらから、説明変数が有界で情報量が標本とともに増える(条件 (H))とき、最大点が漸近正規に従うこと(主定理 2)を証明する。2 群の比較でのスコア検定はログランク検定になる。
定義と使える条件
$n$ 人の寿命を $T_1,\dots,T_n$、説明変数(定数ベクトル)を $x_1,\dots,x_n\in\mathbb{R}^p$、打ち切りの時刻を $C_1,\dots,C_n\in(0,\infty]$ とする。観測できるのは 生存解析 と同じく $Y_i:=\min(T_i,C_i)$、$\delta_i:=\mathbf 1_{\{T_i\le C_i\}}$ である。
$\lambda_0\colon[0,\infty)\to[0,\infty)$ を局所可積分で $\int_0^\infty\lambda_0=\infty$ を満たす関数、$\beta\in\mathbb{R}^p$ とする。$T_1,\dots,T_n$ が独立で、$T_i$ のハザード関数が
$$
\lambda_i(t)=\lambda_0(t)\,e^{\beta^{\top}x_i}
$$
であるとき、すなわち $\Lambda_0(t):=\int_0^t\lambda_0$ について生存関数が $S_i(t)=\exp\bigl(-e^{\beta^{\top}x_i}\Lambda_0(t)\bigr)$ であるとき、これを Cox 比例ハザードモデル という。$\lambda_0$ を 基礎ハザード、$e^{\beta^{\top}(x-x')}$ を $x'$ に対する $x$ の ハザード比 という。
ハザード比が時刻 $t$ によらないことが「比例」の意味である。$S_i=e^{-\Lambda_i}$ は 生存解析 の命題「連続の場合の指数の公式」による。寿命は密度をもつので、確率 $1$ で死亡の時刻に同じ値はない。
死亡の人数を $D$ とし、死亡の時刻を小さい順に $t_1< \cdots< t_D$、時刻 $t_k$ に死んだ人を $I_k$ とする。$R_k:=\{j\mid Y_j\ge t_k\}$ を時刻 $t_k$ の リスク集合 という。
$$
\mathrm{PL}(\beta):=\prod_{k=1}^D\frac{e^{\beta^{\top}x_{I_k}}}{\sum_{j\in R_k}e^{\beta^{\top}x_j}},\qquad\ell(\beta):=\log\mathrm{PL}(\beta)
$$
を 部分尤度、対数部分尤度 という。$\ell$ を最大にする $\hat\beta$ を $\beta$ の推定量とする。
使える条件は次のとおりである。
- (i) 比例性:ハザード比が時刻によらない。
- (ii) 独立な打ち切り:$C_i$ は定数か、$T_1,\dots,T_n$ と独立である(独立なら $C$ を条件づけて定数の場合に帰着する)。
- (iii) 同順位なし:死亡の時刻が連続に分布する。
- (iv) 有界な説明変数:$\lvert x_i\rvert\le M$(主定理 2 で使う)。
- (H) 情報量の増大:下の $I_n$ について $I_n(\beta_0)/n$ が正の定数に確率収束する(主定理 2 で使う)。
以下の定理は $p=1$($\beta$ と $x_i$ は実数)で述べる。
公式の表
| 量 | 式($p=1$) | 使える条件 | 根拠 |
|---|---|---|---|
| スコア | $U(\beta)=\sum_k\bigl(x_{I_k}-E_k(\beta)\bigr)$ | $E_k$ は $R_k$ の上の重み $e^{\beta x_j}$ の平均 | prop-cox-derivatives |
| 情報量 | $I(\beta)=\sum_kV_k(\beta)$ | $V_k$ は同じ重みの分散 | prop-cox-derivatives |
| 基礎累積ハザード(Breslow) | $\hat\Lambda_0(t)=\sum_{t_k\le t}\bigl(\sum_{j\in R_k}e^{\hat\beta x_j}\bigr)^{-1}$ | (i)〜(iii) | thm-cox-profile |
| 生存関数の推定 | $\hat S(t\mid x)=\exp\bigl(-e^{\hat\beta x}\hat\Lambda_0(t)\bigr)$ | $t$ は最後の観測より前 | def-cox-model の式に代入 |
| 標準誤差 | $\mathrm{SE}(\hat\beta)=I(\hat\beta)^{-1/2}$ | (i)〜(iv)、(H) | thm-cox-asymptotic |
| Wald 統計量 | $(\hat\beta-\beta_0)^2I(\hat\beta)$ | 同上、$\chi^2_1$ に近づく | thm-cox-asymptotic |
| スコア統計量 | $U(\beta_0)^2/I(\beta_0)$ | 同上 | thm-cox-asymptotic |
| 尤度比統計量 | $2\bigl(\ell(\hat\beta)-\ell(\beta_0)\bigr)$ | 同上 | thm-cox-asymptotic |
| ログランク統計量 | $(O_1-E_1)^2/\sum_kp_k(1-p_k)$ | $x\in\{0,1\}$、$\beta_0=0$ | prop-cox-logrank |
部分尤度はどこから来るか
寿命の密度を $f_i=\lambda_iS_i$ とする。
def-cox-model のモデルで、$p=1$、$C_i$ を定数とする。最初の $k-1$ 人の死亡(誰がいつ)と、$k$ 番目の死亡が時刻 $t_k$ に起きたことを条件とすると、$k$ 番目に死んだのが $i$ である条件付き確率は
$$
P(I_k=i\mid I_1,\dots,I_{k-1},t_1,\dots,t_k)=\frac{e^{\beta x_i}}{\sum_{j\in R_k}e^{\beta x_j}}\qquad(i\in R_k)
$$
であり、$\lambda_0$ によらない。ここで $R_k$ は条件から定まる($I_1,\dots,I_{k-1}$ 以外で $C_j\ge t_k$ となる $j$ の全体)。
$i_1,\dots,i_k$ を相異なる番号、$t_1< \cdots< t_k$、$t_l\le C_{i_l}$ とする。「最初の $k$ 個の死亡が順に時刻 $t_l$ の $i_l$ である」ことは、$T_{i_l}=t_l$($l\le k$)で、残りの $j$ について $T_j>\min(t_k,C_j)$ であること($t_k$ までに観測上の死亡がないこと)と同じである。実際、$C_j< t_k$ の人は $C_j$ で打ち切られ、$C_j\ge t_k$ の人は $t_k$ より長く生きる。寿命の独立性から、この事象の同時密度は
$$
g(i_1,\dots,i_k;t_1,\dots,t_k)=\prod_{l=1}^kf_{i_l}(t_l)\prod_{j\notin\{i_1,\dots,i_k\}}S_j\bigl(\min(t_k,C_j)\bigr)
$$
である。$i_1,\dots,i_{k-1}$ と $t_1,\dots,t_k$ を固定して $i_k=i$ を動かす。$i\in R_k$ なら $\min(t_k,C_i)=t_k$ なので $f_i(t_k)=\lambda_i(t_k)S_i\bigl(\min(t_k,C_i)\bigr)$ であり、
$$
g=\Bigl(\prod_{l< k}f_{i_l}(t_l)\Bigr)\lambda_i(t_k)\prod_{j\notin\{i_1,\dots,i_{k-1}\}}S_j\bigl(\min(t_k,C_j)\bigr)
$$
となる。$i$ に依存するのは $\lambda_i(t_k)=\lambda_0(t_k)e^{\beta x_i}$ だけである。$i\notin R_k$ なら $g=0$ である。条件付き確率は $g$ を $i\in R_k$ についての和で割ったものなので、$\lambda_0(t_k)$ が約分されて主張を得る($\lambda_0(t_k)=0$ となる時刻は確率 $1$ で死亡の時刻にならない)。$\square$
条件付き確率を $k=1,\dots,D$ について掛けたものが $\mathrm{PL}(\beta)$ である。ただし全データの尤度そのものではない。死亡の時刻の情報を捨てているので「部分」と呼ぶ(Cox の 1975 年の論文 Cox75 による名前)。一方、全データの尤度を $\lambda_0$ についても最大化すると同じものが出る。
基礎累積ハザードが死亡の時刻にだけ大きさ $h_k>0$ の跳びをもつとして、全データの尤度を
$$
L(\beta,h):=\prod_{k=1}^D\bigl(h_ke^{\beta x_{I_k}}\bigr)\prod_{j=1}^n\exp\Bigl(-e^{\beta x_j}\sum_{k:\,t_k\le Y_j}h_k\Bigr)
$$
と定める。$\beta$ を固定すると $L$ は $h_k=\bigl(\sum_{j\in R_k}e^{\beta x_j}\bigr)^{-1}$ でだけ最大になり、その最大値は $e^{-D}\,\mathrm{PL}(\beta)$ である。
$j\in R_k$ と $t_k\le Y_j$ は同じ条件なので、$\sum_je^{\beta x_j}\sum_{k:t_k\le Y_j}h_k=\sum_kh_kW_k$、$W_k:=\sum_{j\in R_k}e^{\beta x_j}$ である。よって $\log L=\sum_k\bigl(\log h_k+\beta x_{I_k}-h_kW_k\bigr)$ で、$h_k$ ごとに分かれる。$\log h-hW$ は $h>0$ で狭義凹で $h=1/W$ でだけ最大である。代入すると $\sum_k\bigl(\beta x_{I_k}-\log W_k-1\bigr)=\ell(\beta)-D$ である。$\square$
$h_k$ を $\hat\beta$ で評価して足したものが、公式の表の Breslow の推定量である。
主定理 1:スコアはマルチンゲール差分の和
$\pi_{kj}(\beta):=e^{\beta x_j}/\sum_{l\in R_k}e^{\beta x_l}$($j\in R_k$)とおき、$E_k(\beta):=\sum_{j\in R_k}\pi_{kj}(\beta)x_j$、$V_k(\beta):=\sum_{j\in R_k}\pi_{kj}(\beta)(x_j-E_k(\beta))^2$ とする。$\pi_{kj}$ を確率とみた $x_j$ の平均と分散である。
$p=1$ とする。$U:=\ell'$、$I:=-\ell''$ は
$$
U(\beta)=\sum_{k=1}^D\bigl(x_{I_k}-E_k(\beta)\bigr),\qquad I(\beta)=\sum_{k=1}^DV_k(\beta)\ge0
$$
である。$\ell$ がただ 1 つの最大点をもつための必要十分条件は、$x_{I_k}< \max_{j\in R_k}x_j$ となる $k$ と、$x_{I_{k'}}>\min_{j\in R_{k'}}x_j$ となる $k'$ がともにあることである。
$\log\sum_{j\in R_k}e^{\beta x_j}$ を微分すると、1 階は $E_k$、2 階は $V_k$ である($E_k'=\sum\pi_{kj}x_j^2-E_k^2$)。これが $U$ と $I$ の式である。
$\ell(\beta)=-\sum_k\log\sum_{j\in R_k}e^{\beta d_{kj}}$、$d_{kj}:=x_j-x_{I_k}$ と書く($j=I_k$ で $d_{kj}=0$)。条件のはじめの $k$ があれば $\beta\to+\infty$ でその項が $-\infty$ に発散し、ほかの項は $\beta\ge0$ で上から $0$ で抑えられるので $\ell\to-\infty$ である。$k'$ があれば同様に $\beta\to-\infty$ で $\ell\to-\infty$ である。両方あれば $\ell$ は連続なので最大値をとる。また $k$ の $R_k$ には異なる 2 つの値があるので $V_k>0$、$\ell''< 0$ であり、最大点はただ 1 つである。
条件のはじめの $k$ がないなら、すべての $k$ と $j$ で $d_{kj}\le0$ である。このとき各項は $\beta$ について非減少である。$k'$ があれば $k'$ の項は狭義増加なので $\ell$ は狭義増加で最大値をとらず、$k'$ もなければ $\ell$ は定数である。どちらも最大点はただ 1 つではない。$k'$ がなく $k$ がある場合は符号を替えて同じである。$\square$
$\{D\ge k\}$ の上で $u_k:=x_{I_k}-E_k(\beta_0)$、$\{D< k\}$ の上で $u_k:=0$ とし、$\beta_0$ を真の値とする。$\mathcal G_k$ を、$l\le k$ について $\mathbf 1_{\{D\ge l\}}$ と死亡の時刻 $t_l$($D\ge l$ のとき)、$l< k$ について $I_l$($D\ge l$ のとき)が生成する $\sigma$ 加法族とする。$\mathcal G_k\subset\mathcal G_{k+1}$ で、$u_k$ は $\mathcal G_{k+1}$ 可測、$R_k,E_k,V_k$ は $\mathcal G_k$ 可測である。
thm-cox-conditional の仮定のもとで、すべての $k$ について
$$
\mathrm{E}[u_k\mid\mathcal G_k]=0,\qquad\mathrm{E}[u_k^2\mid\mathcal G_k]=V_k(\beta_0)\mathbf 1_{\{D\ge k\}}
$$
である。したがって $U(\beta_0)=\sum_ku_k$ はマルチンゲール差分の和であり、部分尤度は普通の尤度と同じ 2 つの等式
$$
\mathrm{E}[U(\beta_0)]=0,\qquad\mathrm{Var}[U(\beta_0)]=\mathrm{E}[I(\beta_0)]
$$
を満たす。
$\{D\ge k\}$ の上で、thm-cox-conditional により $\mathcal G_k$ のもとでの $I_k$ の条件付き分布は $\pi_{kj}(\beta_0)$($j\in R_k$)である。$E_k$ と $V_k$ はこの分布のもとでの $x_{I_k}$ の平均と分散なので、はじめの 2 式を得る。$k\ne l$、たとえば $k< l$ なら、$u_k$ は $\mathcal G_l$ 可測なので $\mathrm{E}[u_ku_l]=\mathrm{E}\bigl[u_k\mathrm{E}[u_l\mid\mathcal G_l]\bigr]=0$ である。$D\le n$ で $u_k$ は有界なので、$\mathrm{E}[U(\beta_0)]=\sum_k\mathrm{E}[u_k]=0$、$\mathrm{Var}[U(\beta_0)]=\sum_k\mathrm{E}[u_k^2]=\mathrm{E}\bigl[\sum_kV_k(\beta_0)\mathbf 1_{\{D\ge k\}}\bigr]=\mathrm{E}[I(\beta_0)]$ である。$\square$
部分尤度は尤度ではないので、これらの等式は自動的には出ない。証明が通るのは、各時刻の因子が過去を条件とする本物の条件付き確率だからである。
主定理 2:漸近正規性
有界な差分のマルチンゲールの中心極限定理を使う。
各 $n$ について $\mathcal G_{n,1}\subset\cdots\subset\mathcal G_{n,m_n+1}$ と実確率変数 $X_{n,k}$($\mathcal G_{n,k+1}$ 可測)があり、$\mathrm{E}[X_{n,k}\mid\mathcal G_{n,k}]=0$、定数 $\varepsilon_n\to0$ について $\lvert X_{n,k}\rvert\le\varepsilon_n$ で、$\sum_k\mathrm{E}[X_{n,k}^2\mid\mathcal G_{n,k}]$ が定数 $v\ge 0$ に確率収束するとする。このとき $\sum_kX_{n,k}$ は $N(0,v)$ に分布収束する。
証明を開く
$n$ を省く。$v_k:=\mathrm{E}[X_k^2\mid\mathcal G_k]$、$c:=v+1$ とし、$X_k$ を $X_k\mathbf 1\{\sum_{j\le k}v_j\le c\}$ に替える。これも同じ仮定を満たし(指示関数は $\mathcal G_k$ 可測)、確率が $1$ に近づく事象の上でもとの列と一致する。そこで $\sum_kv_k\le c$ としてよい。実数 $s$ を固定し、$\phi_k:=\mathrm{E}[e^{isX_k}\mid\mathcal G_k]$ とおく。$\lvert e^{iy}-1-iy+y^2/2\rvert\le\lvert y\rvert^3/6$ から $\phi_k=1-\frac{s^2v_k}2+r_k$、$\lvert r_k\rvert\le\frac{\lvert s\rvert^3\varepsilon}6v_k$ である。また $v_k\le\varepsilon^2$ なので、$n$ が大きければ $\lvert\phi_k-1\rvert\le s^2v_k\le\frac12$ である。$\lvert\log(1+w)-w\rvert\le\lvert w\rvert^2$($\lvert w\rvert\le\frac12$)により、$\Psi:=\prod_k\phi_k$ について $\bigl\lvert\log\Psi+\frac{s^2}2\sum_kv_k\bigr\rvert\le\frac{\lvert s\rvert^3\varepsilon}6c+s^4\varepsilon^2c\to0$ である。よって $\Psi$ は $e^{-s^2v/2}$ に確率収束し、$n$ が大きければ $\lvert\Psi\rvert\ge\frac12e^{-s^2c}$ である。同じ評価から、途中までの積 $\prod_{j\le k}\phi_j$ もこの下界をもつ。$S_k:=\sum_{j\le k}X_j$ とすると、$\prod_{j\le k}\phi_j$ は $\mathcal G_k$ 可測なので $\mathrm{E}\bigl[e^{isS_k}/\prod_{j\le k}\phi_j\mid\mathcal G_k\bigr]=e^{isS_{k-1}}/\prod_{j< k}\phi_j$ であり、繰り返して $\mathrm{E}[e^{isS_m}/\Psi]=1$ を得る。したがって $\mathrm{E}[e^{isS_m}]-e^{-s^2v/2}=\mathrm{E}\bigl[e^{isS_m}(1-e^{-s^2v/2}/\Psi)\bigr]$ で、括弧の中は有界で $0$ に確率収束するから右辺は $0$ に近づく。特性関数の収束から分布収束を得る。$\square$
各 $n$ について $n$ 人の def-cox-model のモデルが $p=1$、真の値 $\beta_0$($n$ によらない)で与えられ、$C_i$ は定数、$\lvert x_i\rvert\le M$($M$ は $n$ によらない)とする。$I_n,U_n,\ell_n$ を $n$ 人の情報量・スコア・対数部分尤度とし、条件 (H):定数 $v>0$ について $I_n(\beta_0)/n\to v$(確率収束)を仮定する。このとき次が成り立つ。
- $Z_n:=U_n(\beta_0)/\sqrt n$ は $N(0,v)$ に分布収束する。
- 確率が $1$ に近づく事象の上で $\ell_n$ はただ 1 つの最大点 $\hat\beta_n$ をもち、$\sqrt n(\hat\beta_n-\beta_0)$ は $N(0,1/v)$ に分布収束する。
- $I_n(\hat\beta_n)/n\to v$(確率収束)である。
- Wald 統計量・スコア統計量・尤度比統計量(公式の表)は、どれも $Z_n^2/v$ との差が $0$ に確率収束し、$\chi^2_1$ に分布収束する。
段 1。 $X_{n,k}:=u_k/\sqrt n$($k\le n$)とする。$D\le n$ で、$\lvert u_k\rvert\le2M$ である。thm-cox-martingale により lem-cox-mclt の仮定が $\varepsilon_n=2M/\sqrt n$ で満たされ(条件付き分散の和は $I_n(\beta_0)/n$)、1 を得る。
段 2(一様な剰余)。 $\log\sum_{j\in R_k}e^{\beta x_j}$ の 3 階微分は、重み $\pi_{kj}(\beta)$ の分布の 3 次の中心積率で、$\lvert x_j-E_k\rvert\le2M$ からその絶対値は $8M^3$ 以下である。$D\le n$ なので、すべての実数 $\beta,a$ について
$$
\lvert I_n(\beta+a)-I_n(\beta)\rvert\le8M^3n\lvert a\rvert,\qquad\bigl\lvert U_n(\beta+a)-U_n(\beta)+aI_n(\beta)\bigr\rvert\le4M^3na^2
$$
である。
段 3(2)。 $\varepsilon>0$ を固定する。$J_n:=I_n(\beta_0)/n$、$w_\pm:=Z_n/v\pm\varepsilon$ とおくと、段 2 で $\beta=\beta_0$、$a=w_\pm/\sqrt n$ として
$$
\frac{U_n(\beta_0+w_\pm/\sqrt n)}{\sqrt n}=Z_n-w_\pm J_n+\rho_\pm,\qquad\lvert\rho_\pm\rvert\le\frac{4M^3w_\pm^2}{\sqrt n}
$$
である。$Z_n-w_\pm J_n=Z_n(1-J_n/v)\mp\varepsilon J_n$ で、$Z_n$ は 1 により緊密(確率変数の収束 の補題「分布収束する列の緊密性」)、$J_n\to v$ なので、$Z_n(1-J_n/v)$ と $\rho_\pm$ は $0$ に確率収束する。よって確率が $1$ に近づく事象の上で $U_n(\beta_0+w_+/\sqrt n)< 0< U_n(\beta_0+w_-/\sqrt n)$ かつ $J_n>0$ である。$J_n>0$ なら $V_k>0$ となる $k$ があり、$V_k(\beta)>0$ はどの $\beta$ でも成り立つから(リスク集合に異なる 2 値があることと同値)$U_n$ は狭義減少である。したがって $U_n$ の零点、すなわち $\ell_n$ の最大点 $\hat\beta_n$ がただ 1 つあり、$\beta_0+w_-/\sqrt n$ と $\beta_0+w_+/\sqrt n$ の間にある。つまり $\lvert\sqrt n(\hat\beta_n-\beta_0)-Z_n/v\rvert< \varepsilon$ の確率が $1$ に近づく。$\varepsilon$ は任意なので、確率変数の収束 の定理「Slutskyの定理」により $\sqrt n(\hat\beta_n-\beta_0)$ は $Z/v$($Z\sim N(0,v)$)、すなわち $N(0,1/v)$ に分布収束する。
段 4(3・4)。 段 2 の第 1 式から $\lvert I_n(\hat\beta_n)-I_n(\beta_0)\rvert/n\le8M^3\lvert\hat\beta_n-\beta_0\rvert\to0$ なので 3 を得る。$h_n:=\sqrt n(\hat\beta_n-\beta_0)=Z_n/v+o_p(1)$ とおくと、Wald 統計量は $h_n^2I_n(\hat\beta_n)/n=Z_n^2/v+o_p(1)$、スコア統計量は $Z_n^2/J_n=Z_n^2/v+o_p(1)$ である。尤度比統計量は、$\ell_n$ の 3 階微分が $8M^3n$ 以下であることから
$$
2\bigl(\ell_n(\hat\beta_n)-\ell_n(\beta_0)\bigr)=2h_nZ_n-h_n^2J_n+O(n\lvert\hat\beta_n-\beta_0\rvert^3)=\frac{Z_n^2}v+o_p(1)
$$
である。$Z_n^2/v\Rightarrow\chi^2_1$ である($Z_n/\sqrt v\Rightarrow N(0,1)$ と 確率変数の収束 の定理「連続写像による収束の保存」)。$\square$
条件 (H) は「死亡が標本の大きさに比例して増え、その時刻のリスク集合で $x$ がばらつき続ける」ことである。$(x_i,C_i)$ も独立同分布のときは(これらを条件づけて定数の場合に帰着する)、死亡が起きる時間帯のリスク集合で $x$ が退化しないかぎり、大数の法則から従う。ex-cox-two-group で 2 群の場合を確かめる。$p\ge2$ や時間とともに変わる説明変数を含む一般の場合は、Andersen と Gill が計数過程のマルチンゲールの理論で扱った(AG82、ABGK93。この記事では証明しない)。
$x_i\in\{0,1\}$ とする。$r_k:=\#R_k$、$r_{1k}:=\#\{j\in R_k\mid x_j=1\}$、$p_k:=r_{1k}/r_k$ とおくと、$U(0)=O_1-E_1$($O_1:=\sum_kx_{I_k}$ は群 $1$ の死亡数、$E_1:=\sum_kp_k$)であり、$I(0)=\sum_kp_k(1-p_k)$ である。
$\beta=0$ では重み $\pi_{kj}$ は $R_k$ の上で一様なので、$E_k(0)=p_k$、$V_k(0)=p_k(1-p_k)$ である($\{0,1\}$ に値をとる変数の分散)。prop-cox-derivatives に代入すればよい。$\square$
$E_1$ は「各時刻で死亡が群によらず一様に起きるとした」ときの群 $1$ の死亡数の期待値で、$(O_1-E_1)^2/I(0)$ が ログランク統計量 である。
計算の手順
- データ $(Y_i,\delta_i,x_i)$ を時刻の順に並べ、死亡の時刻ごとにリスク集合 $R_k$ を作る(その時刻に打ち切られた人は $R_k$ に入れる)。
- prop-cox-derivatives の条件で最大点の存在を確かめる。条件を満たさなければ $\hat\beta$ を報告しない(ex-cox-counterexamples の 3 行目と同じ現象)。
- $\beta^{(0)}=0$ から Newton 法 $\beta^{(m+1)}=\beta^{(m)}+U(\beta^{(m)})/I(\beta^{(m)})$ を回し、$\lvert U\rvert$ と更新幅が小さくなったら止める。$\ell$ は凹なので極大点は最大点である。
- ハザード比 $e^{\hat\beta}$ と、区間 $\exp\bigl(\hat\beta\pm1.96\,I(\hat\beta)^{-1/2}\bigr)$ を報告する。
- 必要なら Breslow の推定量で生存関数の推定を計算する。
- 比例性を、群ごとの累積ハザードの比や $\log\hat\Lambda$ の平行性で確かめる(ex-cox-counterexamples の 1 行目)。
例題
群 $x=1$ の観測時間が $2,3,5,8^+,12,14$、群 $x=0$ が $6,7^+,10,15,19^+,25$($^+$ は打ち切り)のとき。
使う公式:prop-cox-derivatives、thm-cox-asymptotic、prop-cox-logrank。
答え:$\hat\beta\approx1.43700$、ハザード比 $e^{\hat\beta}\approx4.2081$、$I(\hat\beta)\approx1.39498$、標準誤差 $\approx0.84667$、ハザード比の 95% の区間 $(0.801,\ 22.12)$。$H_0\colon\beta=0$ の統計量は Wald $2.8806$、スコア $3.3687$、尤度比 $3.2679$ で、どれも $\chi^2_1$ の上側 $0.05$ 点 $3.8415$ より小さい。$n=12$ では漸近近似の精度を期待できず、数値は計算の手順の確認用である。
途中の計算を開く
$\beta=0$ のとき、死亡の時刻 $2,3,5,6,10,12,14,15,25$ の $(r_k,r_{1k})$ は $(12,6),(11,5),(10,4),(9,3),(6,2),(5,2),(4,1),(3,0),(1,0)$ である。$p_k$ の和は $E_1\approx2.67121$、$O_1=5$ なので $U(0)\approx2.32879$、$I(0)\approx1.60988$ である(スコア統計量 $2.32879^2/1.60988$)。Newton 法は $0\to1.44656\to1.43698\to1.43700$ で、$\ell(0)\approx-15.26872$、$\ell(\hat\beta)\approx-13.63476$ である。
使う公式:thm-cox-profile。ex-cox-data のデータで $\hat\beta\approx1.43700$ とする。
答え:$\hat\Lambda_0(10)\approx0.24702$ なので、時刻 $10$ の生存率の推定値は $x=0$ で $e^{-0.24702}\approx0.7811$、$x=1$ で $\exp(-4.2081\times0.24702)\approx0.3536$ である。
途中の計算を開く
時刻 $2$ の増分は $1/(6+6e^{\hat\beta})\approx0.03200$、時刻 $3$ は $1/(6+5e^{\hat\beta})\approx0.03698$、時刻 $5$ は $1/(6+4e^{\hat\beta})\approx0.04380$、時刻 $6$ は $1/(6+3e^{\hat\beta})\approx0.05369$、時刻 $10$ は $1/(4+2e^{\hat\beta})\approx0.08054$ である。
$n$ が偶数で半数が $x=1$、残りが $x=0$、$\lambda_0\equiv1$、$C_i\equiv1$、$\beta_0=\log2$ とする。
答え:thm-cox-asymptotic の $v$ は
$$
v=\int_0^1\frac{e^{\beta_0}r_0r_1}{(r_0+e^{\beta_0}r_1)^2}\,(r_0+e^{\beta_0}r_1)\,dt\approx0.17927,\qquad r_0=\tfrac12e^{-t},\quad r_1=\tfrac12e^{-2t}
$$
で、漸近分散は $1/v\approx5.578$ である。乱数の種 $20261107$ で $n=300$ のデータを $5{,}000$ 回生成すると、$\sqrt n(\hat\beta-\beta_0)$ の分散は $5.53$、$U(\beta_0)$ の分散は $52.8$、$I(\beta_0)$ の平均は $53.6$、水準 $0.05$ の Wald 検定の棄却率は $0.0500$ であった。
条件 (H) の証明を開く
$R_a(t)$ を群 $a$ で $Y_j\ge t$ となる人数、$N_n(t)$ を時刻 $t$ までの死亡数とする。Kolmogorov–Smirnov検定 の定理「Glivenko–Cantelliの定理」を各群に使うと、確率 $1$ で $[0,1]$ の上一様に $R_a/n\to r_a$、$N_n/n\to N$($N'=r_0+e^{\beta_0}r_1$)である。$V(a,b):=e^{\beta_0}ab/(a+e^{\beta_0}b)^2$ とおくと $V_k(\beta_0)=V(R_0(t_k),R_1(t_k))$ で、$V$ は $0$ 次同次である。$I_n(\beta_0)/n=\int_{(0,1]}V(R_0/n,R_1/n)\,d(N_n/n)$ であり、$V$ は $r_0,r_1$ の値域の近傍で一様連続なので、被積分関数は連続関数 $V(r_0,r_1)$ に一様収束する。分布関数 $N_n/n$ の弱収束とあわせて極限は $\int_0^1V(r_0,r_1)\,dN=v$ である。
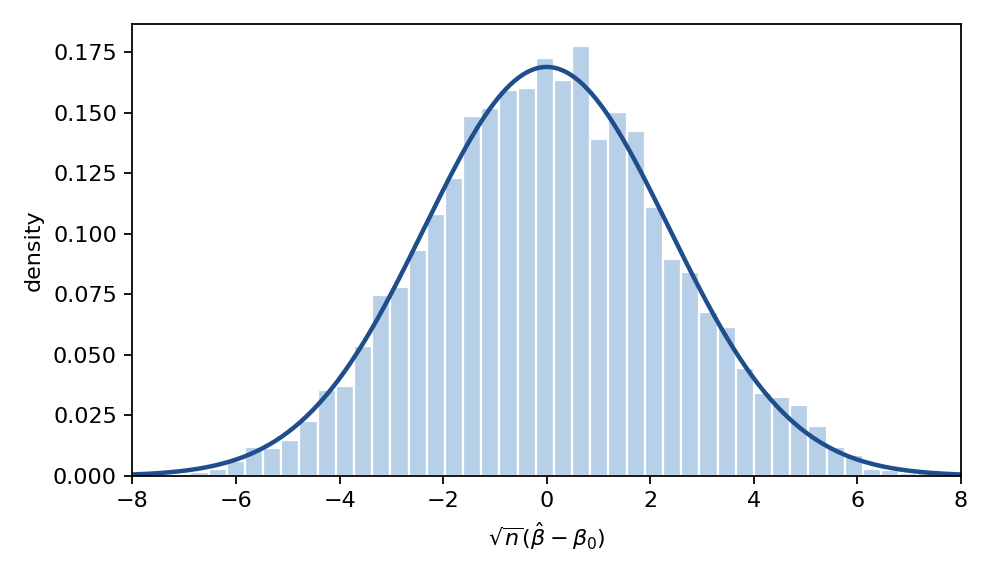 図: 2 群の例の設定で n=300 のデータを 5000 回生成したときの、推定量の誤差を √n 倍した値のヒストグラム(棒)と、平均 0、分散 1/v≈5.578 の正規分布の密度(曲線)。よく重なる。
使える条件と反例
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| (i) 比例性 | 半数ずつの 2 群、群 $0$ のハザードは $1$、群 $1$ は $t< 1$ で $2$、$t>1$ で $\frac12$、$C\equiv3$ | $\hat\beta$ は $\beta^*\approx0.4308$($e^{\beta^*}\approx1.538$)に近づくが、これはどの時刻のハザード比でもない |
| (ii) 独立な打ち切り | 両群とも寿命は平均 $1$ の指数分布($\beta_0=0$)、$C\equiv1$。ただし群 $1$ で $T>1$ の人だけ時刻 $\frac12$ で打ち切る | $\hat\beta\to\beta^*\approx0.5667$ で、$\beta_0=0$ に近づかない |
| (H) 情報量の増大 | $x_1=1$、ほかは $x_j=0$、$\lambda_0\equiv1$、$C\equiv1$、$\beta_0=0$ | $n$ が大きいとき、確率が $e^{-1}$ に近づく事象の上で $\ell_n$ の最大点がなく、thm-cox-asymptotic の 2 が成り立たない |
| (iii) 同順位なし | 半数ずつの 2 群で $C\equiv1$ の時点でだけ生死を調べる($\lambda_0\equiv1$、$\beta_0=1$)。全死亡を同順位として部分尤度の形(Breslow の近似)で計算 | $\hat\beta\to\log\frac{1-e^{-e}}{1-e^{-1}}\approx0.3904$ で $\beta_0=1$ に近づかない |
確かめを開く
1 行目:$U_n(\beta)/n$ の極限は、$r_0(t)=\frac12e^{-t}$、$r_1$ を群 $1$ の生存関数の半分、$h_1$ を群 $1$ のハザードとして $\int_0^3\bigl((1-p)r_1h_1-pr_0\bigr)dt$、$p:=e^\beta r_1/(e^\beta r_1+r_0)$ である。その零点が $\beta^*$(数値計算による値)で、thm-cox-martingale の平均 $0$ の等式を満たす「真の値」はない。
2 行目:群 $1$ のリスク集合の割合は $t< \frac12$ で $\frac12e^{-t}$、$\frac12< t< 1$ で $\frac12(e^{-t}-e^{-1})$ になり、死亡の流れは両群とも $\frac12e^{-t}$ のままである。$\int_0^1(1-2p)\frac12e^{-t}dt=0$ の根が $\beta^*$ である(数値計算による値)。thm-cox-conditional で「$C_j$ は定数」が満たされず、$T$ の値で打ち切りが決まる。
3 行目:$T_1>1$ の確率は $e^{-1}$ で $n$ によらない。そのとき 1 番の人は死なないので、すべての $k$ で $x_{I_k}=0=\min_{R_k}x$ であり、死亡が 1 つ以上あれば(確率は $1$ に近づく)prop-cox-derivatives の条件の後半が満たされないので $\ell_n$ は狭義減少である。$I_n(\beta_0)$ は $T_1$ までの $\sum_k1/r_k$ 程度の大きさで、$I_n(\beta_0)/n\to0$ である。
4 行目:死亡数を $d_1,d_0$ とすると、部分尤度の形は $e^{\beta d_1}/(\frac n2e^\beta+\frac n2)^{d_0+d_1}$ で、最大点は $e^{\hat\beta}=d_1/d_0$ である。大数の法則により $d_1/d_0\to(1-e^{-e})/(1-e^{-1})$ である。真のハザード比 $e$ はこの比と異なる。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| $e^{\hat\beta}$ を生存確率の比と読む | ハザードの比である。生存確率の間には $S(t\mid x)=S(t\mid x')^{e^{\beta(x-x')}}$ の関係 | def-cox-model |
| $\lambda_0$ を指定しないので「何も仮定していない」と考える | 比例性が強い仮定として残っている | 反例の表の 1 行目 |
| 部分尤度を尤度とみて自動的に $\chi^2$ 近似を使う | 根拠は thm-cox-martingale と条件 (H) である | 反例の表の 3 行目 |
| 打ち切られた人をリスク集合から早く外す | 打ち切りの時刻までは入れる | def-cox-partial |
| 同順位が多いデータにそのまま使う | 同順位の扱いを明示する。粗い時点の調査では別のモデルにする | 反例の表の 4 行目 |
補足
死亡の時刻が丸められて少数の同順位があるときは、同じ分母を死亡数だけ掛ける Breslow の近似がふつうに使われる。ex-cox-counterexamples の 4 行目は、それが許されない極端な場合である。説明変数が時間の関数 $x_i(t)$ のときも、$x_j(t_k)$ を使えば部分尤度は同じ形に書ける。ただし thm-cox-conditional の証明の $S_i$ の形が変わるので、外生的な変動に限るなどの注意が要る。この記事では扱わない。標準的な教科書に KP02、ABGK93 がある。高次元のデータでも、Cox のモデルのスコア統計量が変数の選別に使われる(ESL17 §18.6、p. 678)。
関連項目
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

