経験過程
概要
経験過程(empirical process)とは、独立同分布の標本の経験測度 $P_n$ と真の分布 $P$ の差を、関数の族 $\mathcal F$ で添字づけた確率過程 $\mathbb G_nf=\sqrt n(P_nf-Pf)$ として見たものである。有限個の $f$ では中心極限定理により共分散 $Pfg-PfPg$ の Gauss 過程($P$-Brown 橋)に収束する。族を有限個の括弧で近似できるか、VC 次元が有限な集合族なら、大数の法則が族の上で一様に成り立ち(Glivenko–Cantelli 族)、分布関数の一様収束や中央値の一致性が従う。
前提知識: 強大数の法則, 中心極限定理, Borel–Cantelliの補題, Kolmogorov–Smirnov検定
経験過程(empirical process)は、独立同分布の標本から作った経験分布と真の分布の差を、関数の族で添字づけた確率過程として見たものである。標本 $X_1,\dots,X_n$ の 経験測度 $P_n$ は各点に重さ $1/n$ をのせた測度で、関数 $f$ の積分 $P_nf=\frac1n\sum_if(X_i)$ は標本平均である。$f$ を 1 つ固定すれば、$P_nf\to Pf$ は大数の法則、$\sqrt n(P_nf-Pf)$ の分布の収束は中心極限定理である。経験過程の理論は、これらが 関数の族 $\mathcal F$ の上で一様に 成り立つための条件を調べる。
一様性が要る典型は、分布関数の推定である。経験分布関数 $F_n(t)=P_n\mathbf 1_{(-\infty,t]}$ が真の分布関数 $F$ に一様に近づくこと(Glivenko–Cantelliの定理)は Kolmogorov–Smirnov検定 の基礎であり、推定量の一致性、機械学習の汎化誤差の評価、ブートストラップ法の正当化も、同じ「一様な大数の法則」「一様な中心極限定理」の形をとる。
この記事では次のことを示す。
- 経験過程の有限次元分布が、共分散 $Pfg-PfPg$ の Gauss 過程($P$-Brown 橋)に収束すること(prop-ep-fidi)。
- 主定理:族を有限個の「括弧」で近似できれば、一様な大数の法則が成り立つ(thm-ep-bracket)。分布関数の場合の Glivenko–Cantelli の定理(cor-ep-gc)と、中央値の一致性(ex-ep-median)がここから従う。
- VC 次元が有限な集合族では、収束の速さの評価つきで一様な大数の法則が成り立つこと(thm-ep-vc)。
- 族が大きすぎる・可積分でない・独立でない場合に一様性が成り立たなくなること(反例の表)。
分布関数の場合の一様な中心極限定理(thm-ep-donsker)は主張を述べ、出典を示す。
定義と使える条件
$(S,\mathcal S)$ を可測空間、$P$ をその上の確率測度とし、$X_1,X_2,\dots$ を確率空間 $(\Omega,\mathcal A,\Pr)$ の上の $S$ に値をとる確率変数とする。可測関数 $f\colon S\to\mathbb R$ で $\int\lvert f\rvert\,dP< \infty$ のものについて $Pf=\int f\,dP$ と書く。
$X_1,\dots,X_n$ の 経験測度 を
$$
P_n=\frac1n\sum_{i=1}^n\delta_{X_i},\qquad P_nf=\frac1n\sum_{i=1}^nf(X_i)
$$
と定める($\delta_x$ は $x$ に重さ $1$ をのせた測度)。可積分な関数の族 $\mathcal F$ について、確率変数の族
$$
\mathbb G_nf=\sqrt n\,(P_nf-Pf)\qquad(f\in\mathcal F)
$$
を $\mathcal F$ で添字づけた 経験過程 という。集合 $C\in\mathcal S$ については $P_n(C)=P_n\mathbf 1_C$、$\mathbb G_n(C)=\mathbb G_n\mathbf 1_C$ と書く。
$S=\mathbb R$、$\mathcal F=\{\mathbf 1_{(-\infty,t]}\mid t\in\mathbb R\}$ のとき、$P_n\mathbf 1_{(-\infty,t]}=F_n(t)$ は 経験分布関数、$\mathbb G_n$ は $\sqrt n(F_n(t)-F(t))$ である($F$ は $P$ の分布関数)。
$X_1,X_2,\dots$ が独立にどれも $P$ に従うとする。可積分な関数の族 $\mathcal F$ が $P$-Glivenko–Cantelli 族($P$-GC 族)であるとは、$\Pr(\Omega_0)=1$ となる事象 $\Omega_0$ があって、$\Omega_0$ の上で
$$
\sup_{f\in\mathcal F}\lvert P_nf-Pf\rvert\to0\qquad(n\to\infty)
$$
となることをいう。
$\mathcal F$ が非可算だと $\sup_f\lvert P_nf-Pf\rvert$ が可測とは限らない。そこで定義は「確率 $1$ の事象の上で $0$ に近づく」形にしてある。$\mathcal F$ が可算なら上限は可測で、通常の概収束と同じである。
可積分な関数 $l\le u$ について、$l\le f\le u$(各点で)をみたす $f$ 全体を 括弧 $[l,u]$ といい、$P(u-l)$ をその 大きさ という。族 $\mathcal F$ が 有限個の括弧で近似できる とは、どの $\varepsilon>0$ についても、大きさが $\varepsilon$ 未満の有限個の括弧 $[l_1,u_1],\dots,[l_N,u_N]$ で $\mathcal F$ を覆えることをいう。
$l_j,u_j$ は $\mathcal F$ に属さなくてよい。この記事の定理を使う条件は次のとおりである。
- (i) 独立同分布:$X_1,X_2,\dots$ は独立で、どれも分布 $P$ に従う(反例の表の 3 行目)。
- (ii) 可積分性:すべての $f\in\mathcal F$ について $P\lvert f\rvert< \infty$(反例の表の 2 行目)。中心極限定理を使う prop-ep-fidi では $Pf^2< \infty$ とする。
- (iii) 族の大きさ:$\mathcal F$ が有限個の括弧で近似できる(thm-ep-bracket)か、VC 次元が有限な集合族の指示関数の族である(thm-ep-vc)。各 $f$ ごとの収束だけでは一様性は出ない(反例の表の 1 行目)。
有限次元分布と $P$-Brown 橋
各 $n$ について、$f,g$ が $Pf^2,Pg^2< \infty$ をみたせば
$$
\operatorname{Cov}(\mathbb G_nf,\mathbb G_ng)=\frac1n\sum_{i=1}^n\operatorname{Cov}\bigl(f(X_i),g(X_i)\bigr)=Pfg-Pf\,Pg
$$
である($i\ne j$ の項は独立性で $0$)。共分散は $n$ によらない。
$\mathcal F\subset L^2(P)$ とする。平均 $0$、共分散 $E[\mathbb G_P f\,\mathbb G_P g]=Pfg-Pf\,Pg$ の Gauss 過程 $(\mathbb G_Pf)_{f\in\mathcal F}$ を $P$-Brown 橋 という。
$Pfg-PfPg$ は確率変数 $f(X_1)$、$g(X_1)$ の共分散なので半正定値な核であり、Gauss過程 の定理「Gauss 過程の存在と一意性」によりこの過程は存在し、有限次元分布は一意に決まる。$P$ が $[0,1]$ の一様分布、$f=\mathbf 1_{[0,s]}$、$g=\mathbf 1_{[0,t]}$ なら共分散は $\min(s,t)-st$ で、これは Brown 運動 $B$ から作る Brown 橋 $B_t-tB_1$ の共分散である(Brown運動)。
(i) を仮定し、$f_1,\dots,f_k\in L^2(P)$ とする。$n\to\infty$ のとき
$$
(\mathbb G_nf_1,\dots,\mathbb G_nf_k)\ \text{は}\ (\mathbb G_Pf_1,\dots,\mathbb G_Pf_k)\sim N_k(0,\Sigma),\quad\Sigma_{jl}=Pf_jf_l-Pf_j\,Pf_l
$$
に分布収束する。
$Y_i=\bigl(f_1(X_i)-Pf_1,\dots,f_k(X_i)-Pf_k\bigr)\in\mathbb R^k$ とおく。(i) より $Y_1,Y_2,\dots$ は独立同分布で、平均は $0$ である。Cauchy–Schwarz の不等式から $P\lvert f_jf_l\rvert\le(Pf_j^2\,Pf_l^2)^{1/2}< \infty$ なので、$Y_1$ の共分散行列は有限で、その $(j,l)$ 成分は $E[(f_j(X_1)-Pf_j)(f_l(X_1)-Pf_l)]=Pf_jf_l-Pf_jPf_l=\Sigma_{jl}$ である。
$$
(\mathbb G_nf_1,\dots,\mathbb G_nf_k)=\frac1{\sqrt n}\sum_{i=1}^nY_i
$$
だから、$\mathbb R^k$ での中心極限定理(Dur19 Theorem 3.10.7、p. 200)により、これは $N_k(0,\Sigma)$ に分布収束する。右辺の正規分布は、定義により $(\mathbb G_Pf_1,\dots,\mathbb G_Pf_k)$ の分布である。
$\mathbb G_n$ は $f$ について 1 次($\mathbb G_n(af+bg)=a\mathbb G_nf+b\mathbb G_ng$)なので、有限個の $f$ の 1 次結合の極限もこの命題で分かる。たとえば互いに素な集合 $A,B$ では $\operatorname{Cov}(\mathbb G_n(A),\mathbb G_n(B))=-P(A)P(B)\le0$ で、$P(A)P(B)>0$ なら、Brown 運動と違って重ならない部分の増分は独立でない。
主定理:括弧による一様な大数の法則
(i) を仮定し、$\mathcal F$ が有限個の括弧で近似できるとする。このとき $\mathcal F$ は $P$-Glivenko–Cantelli 族である。
括弧の端 $l_j,u_j$ は可積分なので、(ii) は自動的に成り立つ。この定理は Pol84 Theorem II.2(p. 8)と同じ内容である。
$\varepsilon>0$ を固定し、大きさが $\varepsilon$ 未満の括弧 $[l_1,u_1],\dots,[l_N,u_N]$ で $\mathcal F$ を覆う。$f\in\mathcal F$ が $[l_j,u_j]$ に入るとする。$f\le u_j$ と $P_n$ が正の測度であることから $P_nf\le P_nu_j$、また $Pf\ge Pl_j$ だから
$$
P_nf-Pf\le P_nu_j-Pl_j=(P_nu_j-Pu_j)+P(u_j-l_j)< (P_nu_j-Pu_j)+\varepsilon
$$
である。同じように $P_nf\ge P_nl_j$、$Pf\le Pu_j$ から
$$
P_nf-Pf\ge P_nl_j-Pu_j>(P_nl_j-Pl_j)-\varepsilon
$$
である。2 つを合わせると、すべての $f\in\mathcal F$ について
$$
\lvert P_nf-Pf\rvert< \Delta_n+\varepsilon,\qquad\Delta_n:=\max_{1\le j\le N}\max\bigl(\lvert P_nu_j-Pu_j\rvert,\ \lvert P_nl_j-Pl_j\rvert\bigr)
$$
となる。右辺は $f$ によらない。
$\Delta_n$ は有限個($2N$ 個)の可積分な関数についての量である。(i) より各 $u_j(X_1),u_j(X_2),\dots$ は独立同分布で可積分だから、強大数の法則 の定理「強大数の法則」により確率 $1$ で $P_nu_j\to Pu_j$ であり、$l_j$ についても同じである。有限個の確率 $1$ の事象の共通部分はまた確率 $1$ なので、確率 $1$ の事象 $\Omega_\varepsilon$ の上で $\Delta_n\to0$ である。よって $\Omega_\varepsilon$ の上で
$$
\limsup_{n\to\infty}\ \sup_{f\in\mathcal F}\lvert P_nf-Pf\rvert\le\varepsilon
$$
が成り立つ(左辺が可測かどうかは使っていない。各 $\omega\in\Omega_\varepsilon$ ごとの実数の不等式である)。
最後に $\varepsilon=1/m$($m=1,2,\dots$)とし、$\Omega_0=\bigcap_m\Omega_{1/m}$ とおく。可算個の確率 $1$ の事象の共通部分なので $\Pr(\Omega_0)=1$ で、$\Omega_0$ の上では上の $\limsup$ がすべての $m$ について $1/m$ 以下、つまり $0$ である。これが $P$-Glivenko–Cantelli 族の定義である。
証明が使うのは「有限個の関数での大数の法則」と「上下からはさむ近似」だけである。族がどれほど大きくても、各 $\varepsilon$ で有限個の括弧に収まれば、有限個の場合に帰着する。
$X_1,X_2,\dots$ が独立で同じ分布関数 $F$ に従うとき、確率 $1$ で $\sup_{t\in\mathbb R}\lvert F_n(t)-F(t)\rvert\to0$ である。$F$ の連続性は仮定しない。
整数 $k\ge2$ について、$t_0=-\infty$、$t_k=+\infty$、$1\le i\le k-1$ について $t_i=\inf\{t\mid F(t)\ge i/k\}$ とおき、各 $i$ で括弧 $[\mathbf 1_{(-\infty,t_{i-1}]},\ \mathbf 1_{(-\infty,t_i)}]$ を作ると、大きさは $1/k$ 以下で、族 $\{\mathbf 1_{(-\infty,t]}\}$ を覆う。
確かめを開く
$0< i/k< 1$ なので $t_i$ は有限の実数で、$t_1\le t_2\le\cdots$ である。$\mathbf 1_{(-\infty,-\infty]}=0$、$\mathbf 1_{(-\infty,+\infty)}=1$ と読む。どの実数 $t$ も、ある $i$ について $t_{i-1}\le t< t_i$ をみたし、このとき $\mathbf 1_{(-\infty,t_{i-1}]}\le\mathbf 1_{(-\infty,t]}\le\mathbf 1_{(-\infty,t_i)}$ である。括弧の大きさは $F(t_i-)-F(t_{i-1})$ である。$t< t_i$ なら $F(t)< i/k$ なので $F(t_i-)\le i/k$、$F$ の右連続性から $F(t_{i-1})\ge(i-1)/k$($i=1$ では $0$)となり、大きさは $1/k$ 以下である。$\varepsilon>0$ に対し $1/k< \varepsilon$ ととれば thm-ep-bracket の仮定がみたされる。
これは Kolmogorov–Smirnov検定 の定理「Glivenko–Cantelliの定理」と同じ主張で、証明の分位点の分け方も同じである。
VC 族と収束の速さ
括弧は分布 $P$ ごとに作る。分布によらない条件として、VC次元 が有限な集合族がある。集合族 $\mathcal C$ の VC 次元とは、指示関数の族 $\{\mathbf 1_C\mid C\in\mathcal C\}$ の VC 次元のことである。
(i) を仮定する。$\mathcal C\subset\mathcal S$ の VC 次元を $d$($1\le d< \infty$)とし、$\mathcal C$ は可算であるか、可算な部分族 $\mathcal C_0$ があって各 $\mathbf 1_C$($C\in\mathcal C$)が $\mathcal C_0$ の元の指示関数の列の各点収束の極限になるとする。
- $n\ge d$、$0< \delta< 1$ のとき、確率 $1-\delta$ 以上で
$$ \sup_{C\in\mathcal C}\lvert P_n(C)-P(C)\rvert\le2\sqrt{\frac{2d\log(en/d)}n}+\sqrt{\frac{\log(2/\delta)}{2n}}. $$ - $\mathcal C$ はどの確率測度 $P$ についても $P$-Glivenko–Cantelli 族である。
1 は Rademacher複雑度 の主定理を指示関数の族とその符号を変えた族に当てて得る。2 は 1 で $\delta=n^{-2}$ とし、Borel–Cantelli の補題を使う。
証明を開く
1。 $\mathcal F=\{\mathbf 1_C\mid C\in\mathcal C\}$ は $[0,1]$ に値をとり、仮定は Rademacher複雑度 の条件 (i)〜(iii) にあたる。標本 $x_1,\dots,x_n$ を固定すると、ベクトル $(\mathbf 1_C(x_1),\dots,\mathbf 1_C(x_n))$ の種類は Sauer–Shelahの補題 の系「成長関数の評価」により $\sum_{i=0}^d\binom ni$ 以下で、$n\ge d$ ではこれは $(en/d)^d$ 以下である(Rademacher複雑度 の系「VC 次元による評価」の証明と同じ計算)。各ベクトルの Euclid ノルムは $\sqrt n$ 以下なので、同じ記事の命題「Massart の補題」により経験 Rademacher 複雑度は $\sqrt{2d\log(en/d)/n}$ 以下で、その期待値 $\mathfrak R_n(\mathcal F)$ も同じ値以下である。同じ記事の定理「一様な偏差の上界」の 1 を $c=1$、確率 $\delta/2$ で使うと、確率 $1-\delta/2$ 以上ですべての $C$ について $P(C)-P_n(C)\le2\mathfrak R_n(\mathcal F)+\sqrt{\log(2/\delta)/(2n)}$ である。$-\mathcal F$ は $[-1,0]$ に値をとり、命題「基本の性質」の 2 により Rademacher 複雑度は $\mathcal F$ と同じなので、確率 $1-\delta/2$ 以上で $P_n(C)-P(C)$ も同じ値以下である。両方が成り立つ確率は $1-\delta$ 以上で、1 を得る。
2。 1 の右辺を $\delta=n^{-2}$ で $b_n$ と書くと $b_n=2\sqrt{2d\log(en/d)/n}+\sqrt{\log(2n^2)/(2n)}\to0$ である。可測性の仮定により上限は $\mathcal C_0$ でとってよく、事象 $A_n=\{\sup_C\lvert P_n(C)-P(C)\rvert>b_n\}$ は可測で、$\sum_{n\ge d}\Pr(A_n)\le\sum_nn^{-2}< \infty$ である。Borel–Cantelliの補題 の定理「第 1 の Borel–Cantelli の補題」により、確率 $1$ で $A_n$ は有限個の $n$ でしか起こらず、十分大きな $n$ で上限は $b_n$ 以下となって $0$ に近づく。
半直線の族 $\{(-\infty,t]\}$ は VC 次元 $1$ で、有理数の $t$ の族が可算な部分族の役をする($t_k\downarrow t$ なら $\mathbf 1_{(-\infty,t_k]}\to\mathbf 1_{(-\infty,t]}$)。よって cor-ep-gc は thm-ep-vc からも従い、さらに速さの評価がつく。$\mathbb R^m$ の閉半空間の族(VC 次元 $m+1$)や平面の軸に平行な長方形の族(VC 次元 $4$)にも使える(VC次元 の例「半平面と半空間」「軸に平行な長方形」)。一方、平面の凸集合の族は VC 次元が無限である。
一様な中心極限定理
prop-ep-fidi は有限個の $f$ についての収束である。分布関数の場合は、過程全体が $P$-Brown 橋に収束する。
$X_1,X_2,\dots$ が独立で同じ分布関数 $F$ に従うとき、$E_n(t)=\sqrt n(F_n(t)-F(t))$ は、$[-\infty,\infty]$ 上の右連続で左極限をもつ関数の空間 $D[-\infty,\infty]$(一様ノルム)に値をとる確率要素として、平均 $0$、共分散 $E[E(s)E(t)]=F(s)-F(s)F(t)$($s\le t$)の Gauss 過程 $E$ に分布収束する。
この記事では証明しない(Pol84 Theorem V.11、p. 97。分布収束の意味と可測性の扱いは同書に従う。一様分布の場合に帰着させ、分位点変換で一般の $F$ へ移す)。
共分散を比べると、$E$ は Brown 橋 $B^\circ$ から作った $B^\circ(F(t))$ と同じ有限次元分布をもつ。$F$ が連続なら、連続写像により $\sqrt n\sup_t\lvert F_n(t)-F(t)\rvert$ は $\sup_{0\le u\le1}\lvert B^\circ(u)\rvert$ に分布収束し、これが Kolmogorov–Smirnov検定 の定理「Kolmogorov の極限定理」である。ランダムウォークの折れ線についての類似は Donskerの定理 である。
公式の表
| 量 | 式 | 備考 |
|---|---|---|
| 経験測度の積分 | $P_nf=\frac1n\sum_{i=1}^nf(X_i)$ | $E[P_nf]=Pf$ |
| 経験過程 | $\mathbb G_nf=\sqrt n(P_nf-Pf)$ | $f$ について 1 次 |
| 分散 | $\operatorname{Var}(\mathbb G_nf)=Pf^2-(Pf)^2$ | $n$ によらない |
| 共分散 | $\operatorname{Cov}(\mathbb G_nf,\mathbb G_ng)=Pfg-Pf\,Pg$ | 極限の $P$-Brown 橋と同じ |
| 集合の場合 | $\operatorname{Cov}(\mathbb G_n(A),\mathbb G_n(B))=P(A\cap B)-P(A)P(B)$ | 互いに素なら $-P(A)P(B)$ |
| 一様分布の半直線 | $\operatorname{Cov}(\mathbb G_n[0,s],\mathbb G_n[0,t])=\min(s,t)-st$ | Brown 橋の共分散 |
| VC 族の上界 | $2\sqrt{2d\log(en/d)/n}+\sqrt{\log(2/\delta)/(2n)}$ | thm-ep-vc、$n\ge d$ |
| KS の 5% 点(漸近) | $1.358/\sqrt n$ | Kolmogorov–Smirnov検定 |
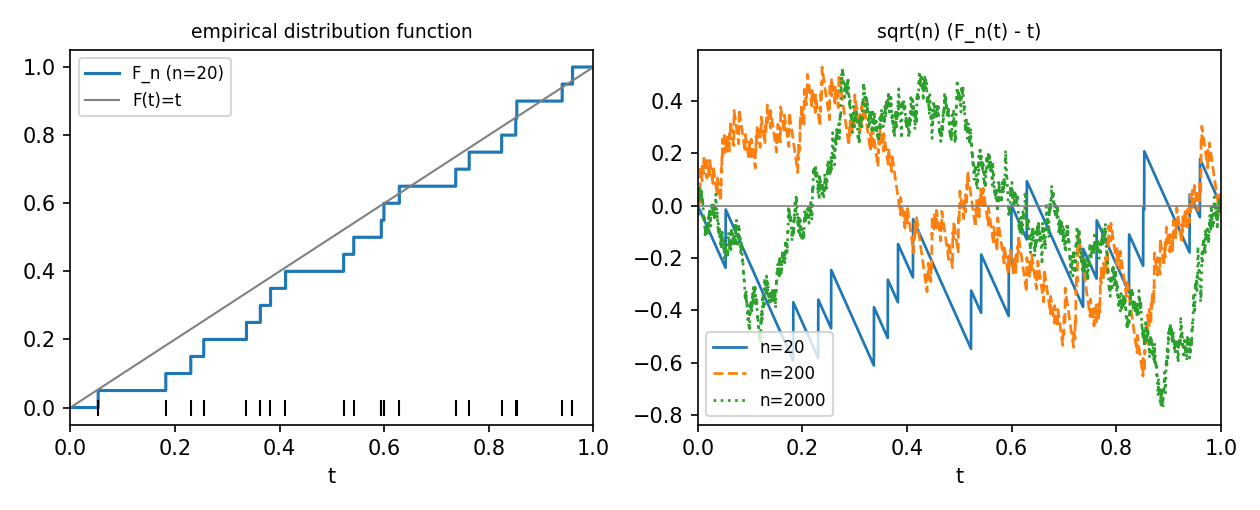 図: 左は一様分布の 20 個の標本の経験分布関数の階段と、対角線の真の分布関数。右は標本数 20、200、2000 の経験過程の標本路 1 本ずつで、値はどれもおよそ マイナス 0.8 から 0.5 の範囲にあり、標本数が増えると跳びが細かくなって連続な Brown 橋の道に近づく
計算の手順
族 $\mathcal F$ が一様な大数の法則をみたすかを調べるには、次の順に確かめる。
- 標本の独立性と同分布性を確かめる((i))。時系列のように依存がある標本には、この記事の定理はそのまま使えない。
- 族が分布によらず小さいかを見る。集合族なら VC 次元を計算し、有限なら thm-ep-vc を使う。速さの評価も得られる。
- そうでなければ、$P$ を使って括弧を作る。パラメータで連続に動く族なら、パラメータの格子点で上下の関数を作り、括弧の大きさ $P(u-l)$ を格子の間隔で抑える(ex-ep-median)。
- 分布の収束まで要るときは、prop-ep-fidi で有限次元分布の極限を求め、分布関数の族なら thm-ep-donsker を使う。
例題
$P$ を $[0,1]$ の一様分布、$D_n=\sup_t\lvert F_n(t)-t\rvert$ とする。乱数で $E[D_n]$ を見積もると、$n=10,100,1000,10000$ で $\sqrt n\,E[D_n]\approx0.819,\ 0.853,\ 0.866,\ 0.864$ となり、$D_n$ はおよそ $0.87/\sqrt n$ の大きさで $0$ に近づく。極限の値は Kolmogorov 分布の平均 $\int_0^\infty(1-K(x))\,dx\approx0.869$ である($K$ は Kolmogorov–Smirnov検定 の定理「Kolmogorov の極限定理」の分布関数)。
$P\lvert X\rvert< \infty$ とし、$M(\theta)=E\lvert X-\theta\rvert$、$M_n(\theta)=P_n\lvert x-\theta\rvert$ とおく。$M$ の最小点 $m$(母集団の中央値。確率分布の中央値)がただ 1 つなら、$M_n$ の最小点(標本中央値)$\hat m_n$ は確率 $1$ で $m$ に収束する。
解答を開く
括弧。 $K>0$ と $\eta>0$ について、$[-K,K]$ を間隔 $\eta$ の格子点 $\theta_1,\dots,\theta_N$ で分ける。$\lvert\theta-\theta_j\rvert\le\eta$ なら三角不等式から $\lvert x-\theta_j\rvert-\eta\le\lvert x-\theta\rvert\le\lvert x-\theta_j\rvert+\eta$ で、括弧の大きさは $2\eta$ である。よって $\{\lvert x-\theta\rvert\mid\lvert\theta\rvert\le K\}$ は thm-ep-bracket により $P$-GC 族で、確率 $1$ で $\sup_{\lvert\theta\rvert\le K}\lvert M_n-M\rvert\to0$ である。
最小点。 $M$ は凸で、最小点が $m$ だけなので、$\eta>0$ について $\gamma=\min(M(m-\eta),M(m+\eta))-M(m)>0$ である。$K>\lvert m\rvert+\eta$ にとる。$\sup_{\lvert\theta\rvert\le K}\lvert M_n-M\rvert< \gamma/2$ となる $n$ では $M_n(m\pm\eta)>M_n(m)$ で、$M_n$ も凸だから、$M_n$ の最小点は $(m-\eta,m+\eta)$ の外にない(外の点 $\theta$ で $M_n(\theta)\le M_n(m)$ なら、$m$ と $\theta$ の間にある $m\pm\eta$ で凸性から $M_n\le M_n(m)$ となり矛盾)。
数値。 平均 $1$ の指数分布では $M(\theta)=\theta-1+2e^{-\theta}$($\theta\ge0$)、$m=\log2\approx0.693$ である。乱数で $\sup_{-2\le\theta\le4}\lvert M_n-M\rvert$ は $n=100,1000,10000,100000$ で $0.123,\ 0.050,\ 0.014,\ 0.004$、標本中央値は $0.665,\ 0.705,\ 0.701,\ 0.691$ だった。
半直線の族($d=1$)で $n=10000$、$\delta=0.05$ とすると、thm-ep-vc の右辺は $2\sqrt{2\log(10000e)/10000}+\sqrt{\log40/20000}\approx0.0904+0.0136=0.104$ である。一方、Kolmogorov の極限定理による 5% 点は $1.358/\sqrt{10000}\approx0.0136$ で、乱数で求めた $D_{10000}$ の 95% 点も $0.0137$ だった。VC の上界は正しいが約 $7.7$ 倍ゆるい。分布によらず、どの VC 族にも使えることの代償である。
一様分布で $s=0.3$、$t=0.7$ とすると、prop-ep-fidi の極限 $(\mathbb G_P[0,s],\mathbb G_P[0,t])$ は分散 $0.21,\ 0.21$、共分散 $0.3-0.21=0.09$ の 2 変量正規分布である。増分 $\mathbb G_P[0,t]-\mathbb G_P[0,s]=\mathbb G_P(s,t]$ の分散は $0.4\cdot0.6=0.24$ で、$\mathbb G_P[0,s]$ との共分散は $-0.3\cdot0.4=-0.12$ である。重ならない区間の増分が負の相関をもつのは、$F_n(1)=1$ という拘束(橋の両端が $0$)のためである。
使える条件と反例
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| (iii) 族の大きさ | $P$ を $[0,1]$ の一様分布、$\mathcal C$ を有限集合全体(VC 次元は無限) | 各 $C$ では $P_n(C)\to P(C)=0$ だが、$C=\{X_1,\dots,X_n\}$ で $P_n(C)-P(C)=1$。上限はどの $n$ でも $1$ |
| (ii) 可積分性 | $P$ を標準 Cauchy 分布、$\mathcal F=\{x\}$(1 個の関数) | $P_nf$ は標本平均で、どの $n$ でも標準 Cauchy 分布に従い、収束しない |
| (i) 独立性 | $X_1$ が一様分布で $X_2=X_3=\cdots=X_1$、半直線の族 | $F_n=\mathbf 1_{[X_1,\infty)}$ で、$\sup_t\lvert F_n(t)-t\rvert=\max(X_1,1-X_1)\ge1/2$ |
1 行目は族の大きさだけを、2 行目は可積分性だけを、3 行目は独立性だけを外している。
3 行の確かめを開く
1 行目:標本は独立同分布で、各 $\mathbf 1_C$ は有界である。$C$ が有限集合なら $P(C)=0$ で、強大数の法則 により各 $C$ ごとには $P_n(C)\to0$ である。しかし $C_n=\{X_1,\dots,X_n\}$ は族に属し $P_n(C_n)=1$ なので、上限は常に $1$ である。$n$ 点の集合はどれも打ち砕かれるから VC 次元は無限で、thm-ep-vc の仮定をみたさない。
2 行目:標本は独立同分布で、族は 1 個なので族の大きさの条件はみたす。標準 Cauchy 分布の特性関数は $e^{-\lvert t\rvert}$ なので、標本平均の特性関数は $(e^{-\lvert t\rvert/n})^n=e^{-\lvert t\rvert}$ で、標本平均は標準 Cauchy 分布に従う。$\Pr(\lvert P_nf\rvert>1)=1/2$ がどの $n$ でも成り立ち(乱数でも $n=1000$ で割合は $0.500$)、分布が $n$ によらないので定数に確率収束しない。強大数の法則 の定理「可積分でない場合」により、$P_nf$ が実数に収束する事象の確率は $0$ である。
3 行目:族と分布は cor-ep-gc と同じで、独立性だけが成り立たない。$F_n(t)=\mathbf 1[X_1\le t]$ なので、$t\uparrow X_1$ で差は $X_1$ に、$t=X_1$ で $1-X_1$ に近づき、上限は $\max(X_1,1-X_1)$ である。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 各 $f$ で $P_nf\to Pf$ なら、$\mathcal F$ の上で一様にも収束する | 族が大きいと一様性は成り立たない | 反例の表の 1 行目 |
| 非可算の族でも $\sup_f\lvert P_nf-Pf\rvert$ を確率変数として扱う | 可測とは限らない。確率 $1$ の事象の上の収束で述べるか、可算な部分族で上限が決まることを確かめる | def-ep-gc、thm-ep-vc の仮定 |
| $\mathbb G_n$ の極限は Brown 運動である | 極限は Brown 橋で、重ならない部分の増分は負の相関をもつ | ex-ep-fidi |
| VC の上界で KS 検定の臨界値を代用する | 上界は約 $7.7$ 倍ゆるい。KS 検定には Kolmogorov 分布を使う | ex-ep-vc |
| 有限次元分布が収束すれば $\sup$ も収束する | $\sup$ の分布の収束には過程全体の収束(thm-ep-donsker)が要る | 有限個の点の最大値は上限と一致しない |
補足
- Donsker 族:$\mathbb G_n$ が $\mathcal F$ の上の有界関数の空間で $P$-Brown 橋に分布収束するとき、$\mathcal F$ を $P$-Donsker 族 という。thm-ep-donsker は半直線の族が Donsker 族であることを述べている。一般の族では、上限の可測性の扱いと、過程の緊密性(各 $\varepsilon$ で族を細かく分けたときの振幅の評価)が議論の中心になる。
- 応用:最尤推定量や M 推定量の一致性は、ex-ep-median と同じく「目的関数の一様収束 + 最小点の分離」で示すことが多い。学習理論の汎化誤差の評価(PAC学習、Rademacher複雑度)は、損失関数の族についての一様な偏差の評価である。ブートストラップ法 の正当化にも経験過程の極限定理が使われる。
- Brown 橋(Brown橋):$B^\circ(u)=B_u-uB_1$ は $B^\circ(0)=B^\circ(1)=0$ をみたし、Brown運動 を時刻 $1$ で $0$ に戻るよう条件づけたものとみなせる。
関連項目
- 前提: 強大数の法則, 中心極限定理, Borel–Cantelliの補題
- 特別な場合: Kolmogorov–Smirnov検定, Glivenko–Cantelliの定理, Donskerの定理
- 道具: Rademacher複雑度, VC次元, Sauer–Shelahの補題, Gauss過程
- 応用: PAC学習, ブートストラップ法
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

