Euler–丸山法
概要
Euler–丸山法(Euler–Maruyama method)とは、確率微分方程式 $dX_t=b(X_t)\,dt+\sigma(X_t)\,dB_t$ を、刻み幅 $h$ で $Y_{k+1}=Y_k+b(Y_k)h+\sigma(Y_k)\Delta B_k$ と進めて近似する数値解法である。係数が Lipschitz なら同じ経路での 2 乗平均誤差は $h^{1/2}$ の次数で減り、係数と解の後ろ向き方程式が十分に滑らかなら期待値の誤差は $h$ の次数で減る。幾何 Brown 運動では誤差が閉じた式で求まり、この次数は改善できない。確率過程のシミュレーションとモンテカルロ法に使う。
前提知識: 確率微分方程式, 伊藤の公式, Euler法, Gronwallの不等式
確率微分方程式 $dX_t=b(X_t)\,dt+\sigma(X_t)\,dB_t$ は、ほとんどの場合に解を式で書けない。そこで Euler法 と同じく、刻み幅 $h$ ごとに係数を凍結して進む。Brown 運動の増分を足すだけの
$$
Y_{k+1}=Y_k+b(Y_k)h+\sigma(Y_k)\Delta B_k
$$
が Euler–丸山法 である。名前は Euler と丸山儀四郎(Gisiro Maruyama)による(Mar55)。
$\Delta B_k$ の大きさは $h$ ではなく $\sqrt h$ である。このため収束の様子は常微分方程式と違い、誤差の測り方によって次数が変わる。同じ経路で比べる 強い誤差 は $h^{1/2}$ で、分布の期待値を比べる 弱い誤差 は $h$ である。この記事では、この 2 つの次数を証明し、幾何 Brown 運動で誤差を閉じた式で計算してその次数が改善できないことを示す。
定義と使える条件
$T>0$ を固定し、$(B_t)$ を標準 Brown 運動、$(\mathcal{F}_t)$ を 確率微分方程式 の設定のフィルトレーションとする。
$N\ge1$、$h:=T/N$、$t_k:=kh$、$\Delta B_k:=B_{t_{k+1}}-B_{t_k}$ とする。$dX_t=b(X_t)\,dt+\sigma(X_t)\,dB_t$、$X_0=x$ の Euler–丸山近似 とは、$Y_0:=x$、$Y_{k+1}:=Y_k+b(Y_k)h+\sigma(Y_k)\Delta B_k$ で定まる列である。$\Delta B_k$ は平均 $0$、分散 $h$ の正規分布に従い、$\mathcal{F}_{t_k}$ と独立である。$t\in[t_k,t_{k+1}]$ では $Y_t:=Y_k+b(Y_k)(t-t_k)+\sigma(Y_k)(B_t-B_{t_k})$ と補間する。
定数 $C$ が $h$ によらずに、$\bigl(E\lvert X_T-Y_N\rvert^2\bigr)^{1/2}\le Ch^p$ を満たすとき 強い次数 $p$ という。関数 $g$ の族について $\lvert Eg(X_T)-Eg(Y_N)\rvert\le C_gh^q$ を満たすとき 弱い次数 $q$ という。
使える条件は次のとおりである。
- Lipschitz 条件 (L):$\lvert b(x)-b(y)\rvert+\lvert\sigma(x)-\sigma(y)\rvert\le L\lvert x-y\rvert$。解の存在と一意性は 確率微分方程式 の定理「確率微分方程式の解の存在と一意性」による。
- 増分は実際の Brown 運動の増分(強い誤差を測るとき)。
- 係数は左端で評価する。別の点で評価すると別の方程式に収束する(rem-em-counter)。
(L) から $M:=\lvert b(0)\rvert+\lvert\sigma(0)\rvert$、$c:=2\max(L^2,M^2)$ について $b(y)^2+\sigma(y)^2\le c(1+y^2)$ である。
公式の表
| 方法・量 | 式 | 条件 | 根拠 |
|---|---|---|---|
| 強い誤差 | $E\sup_{t\le T}\lvert X_t-Y_t\rvert^2\le C^2h$ | (L) | thm-em-strong |
| 弱い誤差 | $\lvert Eg(X_T)-Eg(Y_N)\rvert\le Ch$ | $b,\sigma\in C_b^2$、$u$ の滑らかさ | thm-em-weak |
| $\sigma$ が定数のとき | 強い次数 $1$ | $b\in C^2$、$b',b''$ が有界 | prop-em-additive |
| Milstein 法 | $Y_{k+1}=Y_k+bh+\sigma\Delta B_k+\frac12\sigma\sigma'(\Delta B_k^2-h)$、強い次数 $1$ | 係数の滑らかさ | 証明しない(rem-em-milstein) |
| 幾何 Brown 運動の誤差 | $E\lvert X_T-Y_N\rvert^2=e^T-(1+h)^N$ | $b=0$、$\sigma(x)=x$、$x=1$ | ex-em-gbm |
| 2 乗平均の安定性 | $(1+\mu h)^2+\sigma_0^2h< 1$ | $b=\mu x$、$\sigma=\sigma_0x$ | prop-em-stability |
| 定常分散 | $\sigma_0^2/(2a-a^2h)$ | $b=-ax$、$\sigma=\sigma_0$、$0< ah< 2$ | ex-em-ou |
強い収束の次数
$b,\sigma$ が (L) を満たすとする。$T,L,c,x$ だけで決まる定数 $C$ があって、すべての $N$ について
$$
E\Bigl[\sup_{0\le t\le T}\lvert X_t-Y_t\rvert^2\Bigr]\le C^2h
$$
である。
段 1(近似の 2 次モーメント)。 $Y_k$ は $\mathcal{F}_{t_k}$ 可測で $\Delta B_k$ と独立だから
$$
E[Y_{k+1}^2]=E[(Y_k+b(Y_k)h)^2]+hE[\sigma(Y_k)^2]\le(1+h)E[Y_k^2]+(1+T)h\,E[b(Y_k)^2]+hE[\sigma(Y_k)^2]
$$
である($2Yb h\le hY^2+hb^2$ と $h\le T$ を使った)。増大条件から $1+E[Y_{k+1}^2]\le(1+C_0h)(1+E[Y_k^2])$($C_0:=1+(1+T)c$)である。よって $\max_k(1+E[Y_k^2])\le(1+x^2)e^{C_0T}=:m$ である。
段 2(1 区間の中の動き)。 $s\in[t_k,t_{k+1})$ について、同じ独立性から
$$
E\lvert Y_s-Y_k\rvert^2=E[b(Y_k)^2](s-t_k)^2+E[\sigma(Y_k)^2](s-t_k)\le(1+T)cm\,h=:c_1h
$$
である。ここに $h^{1/2}$ の次数の原因がある。$\sigma$ の項は $s-t_k$ の $1/2$ 乗でしか小さくならない。
段 3(誤差の積分不等式)。 $\eta(s):=t_k$($s\in[t_k,t_{k+1})$)とおくと、補間の定義から
$$
X_t-Y_t=\int_0^t\bigl(b(X_s)-b(Y_{\eta(s)})\bigr)ds+\int_0^t\bigl(\sigma(X_s)-\sigma(Y_{\eta(s)})\bigr)dB_s
$$
である。第 2 項の被積分関数は各小区間で連続で適合しており、伊藤積分を小区間ごとにつないだものとして意味をもつ。$e(t):=E\sup_{s\le t}\lvert X_s-Y_s\rvert^2$ とおく。解は $E\sup X_t^2< \infty$ を満たし、$Y$ も有限個の小区間で同じ性質をもつので $e(t)< \infty$ で、$e$ は優収束定理から連続である。第 1 項に Cauchy–Schwarz の不等式を、第 2 項に 確率微分方程式 の定理「伊藤積分の連続な版と極大不等式」の 1(4 倍の不等式)を使うと(被積分関数は格子点で跳ぶので同じ記事の $\mathcal L_T$ には入らないが、各小区間の閉包の上で $L^2$ 連続であり、同じ定理の証明は分割に格子点 $t_k$ をすべて含めればそのまま通る)
$$
e(t)\le2T\int_0^tE\lvert b(X_s)-b(Y_{\eta(s)})\rvert^2ds+8\int_0^tE\lvert\sigma(X_s)-\sigma(Y_{\eta(s)})\rvert^2ds
$$
である。(L) と段 2 から、どちらの被積分関数も $L^2E\lvert X_s-Y_{\eta(s)}\rvert^2\le2L^2\bigl(e(s)+c_1h\bigr)$ 以下である。$C_2:=4L^2(T+4)$ とおいて
$$
e(t)\le C_2Tc_1h+C_2\int_0^te(s)\,ds
$$
を得る。
段 4。 Gronwallの不等式 の系「$\alpha$ が単調非減少の場合」から $e(T)\le C_2Tc_1e^{C_2T}h$ である。$C^2:=C_2Tc_1e^{C_2T}$ とおけばよい。$\square$
弱い収束の次数
分布だけが要る場合、誤差は $h$ まで小さくなる。理由は、1 歩の局所誤差のうち $h^{3/2}$ の部分が平均 $0$ で、期待値では消えるからである。$\mathcal{A}:=b\,\partial_x+\frac12\sigma^2\partial_x^2$ を生成作用素とする。
$b,\sigma$ は $C^2$ 級で、2 階までの導関数とともに有界とする。$u\colon[0,T]\times\mathbb{R}\to\mathbb{R}$ が $\partial_tu+\mathcal{A}u=0$、$u(T,\cdot)=g$ を満たし、$\partial_x^ju$($1\le j\le4$)、$\partial_t\partial_x^ju$($j=1,2$)が存在して連続かつ有界とする。このとき、$h$ によらない $C$ について
$$
\lvert Eg(X_T)-Eg(Y_N)\rvert\le Ch
$$
である。
伊藤の公式 を $u(t,X_t)$ に使うと(この記事で使う伊藤の公式は伊藤過程についての時刻にもよる形で、半マルチンゲール の定理「伊藤の公式(半マルチンゲール版)」を、同じ記事の補足「所在と連続な場合の分解」が述べる多次元の形で $(t,X_t)$ に当てたものである。この記事では証明しない)、方程式からドリフトが消え、$u_x\sigma$ が有界なので確率積分の期待値も消える。よって $Eg(X_T)=u(0,x)$ である。したがって
$$
Eg(Y_N)-Eg(X_T)=\sum_{k=0}^{N-1}E\bigl[u(t_{k+1},Y_{k+1})-u(t_k,Y_k)\bigr]
$$
である。$b_k:=b(Y_k)$、$\sigma_k:=\sigma(Y_k)$ と書く。区間 $[t_k,t_{k+1}]$ で $dY_s=b_k\,ds+\sigma_k\,dB_s$ なので、伊藤の公式と $\partial_tu=-\mathcal{A}u$ から、$k$ 番目の項は
$$
E\int_{t_k}^{t_{k+1}}\Phi_k(s,Y_s)\,ds,\qquad\Phi_k(s,y):=(b_k-b(y))u_x(s,y)+\frac12(\sigma_k^2-\sigma(y)^2)u_{xx}(s,y)
$$
である。ここが要点で、$\Phi_k(s,Y_k)=0$ である。$\Phi_k$ に $y=Y_s$ でもう一度伊藤の公式を使うと、$s\ge t_k$ について
$$
E\Phi_k(s,Y_s)=E\int_{t_k}^s\Bigl(\partial_r\Phi_k+b_k\partial_y\Phi_k+\frac12\sigma_k^2\partial_y^2\Phi_k\Bigr)(r,Y_r)\,dr
$$
である($\sigma_k\partial_y\Phi_k$ が有界なので確率積分の期待値は $0$)。$b,\sigma$ と $u$ の導関数についての仮定から、被積分関数は $Y_k$・$\omega$ によらない定数 $C_3$ で抑えられる。よって $\lvert E\Phi_k(s,Y_s)\rvert\le C_3(s-t_k)$ で、
$$
\lvert Eg(Y_N)-Eg(X_T)\rvert\le N\cdot C_3\int_0^hr\,dr=\frac{C_3T}2h
$$
である。$\square$
$b,\sigma,g$ が十分に滑らかなら $u(t,x)=E[g(X_T)\mid X_t=x]$ が仮定を満たす。係数の条件のもとで弱い誤差が $O(h)$ となることは Talay–Tubaro、Bally–Talay らによる(Gil08 p. 607 がこれらと KP92 を挙げている。この記事では証明しない)。
改善できる場合
$\sigma$ は定数、$b$ は $C^2$ 級で $b',b''$ は有界とする。このとき $h$ によらない $C$ について $(E\lvert X_T-Y_N\rvert^2)^{1/2}\le Ch$ である。
雑音は消し合う:$e_k:=X_{t_k}-Y_k$ は $e_{k+1}=e_k+h(b(X_{t_k})-b(Y_k))+I_k$、$I_k:=\int_{t_k}^{t_{k+1}}(b(X_s)-b(X_{t_k}))\,ds$ を満たす。
評価を開く
伊藤の公式から $b(X_s)-b(X_{t_k})=\int_{t_k}^s(bb'+\frac12\sigma^2b'')(X_r)\,dr+\int_{t_k}^s\sigma b'(X_r)\,dB_r$ である。$I_k=A_k+M_k$ と分ける($A_k$ は第 1 項、$M_k$ は第 2 項の $s$ についての積分)。$bb'+\frac12\sigma^2b''$ は線形増大で $E\sup X_t^2< \infty$ なので $\|A_k\|_2\le C h^2$ である。Fubini の定理から $E[M_k\mid\mathcal{F}_{t_k}]=0$ で、等長性から $\|M_k\|_2\le Ch^{3/2}$ である。$e_k(1+h\beta_k)$($\beta_k:=(b(X_{t_k})-b(Y_k))/e_k$、$e_k=0$ なら $0$、$\lvert\beta_k\rvert\le L$)は $\mathcal{F}_{t_k}$ 可測なので $M_k$ と直交する。よって $E_k:=E[e_k^2]$ について、$\|e_k(1+h\beta_k)\|_2\le(1+hL)\sqrt{E_k}$ と $2\sqrt{E_k}\|A_k\|_2\le hE_k+h^{-1}\|A_k\|_2^2$ を使い、残りの $\lvert E[A_kM_k]\rvert\le\|A_k\|_2\|M_k\|_2\le Ch^{7/2}$ と $\|M_k\|_2^2\le Ch^3$ も合わせて $E_{k+1}\le(1+C'h)E_k+C''h^3$ である。$E_0=0$ と $Nh=T$ から $E_N\le C'''h^2$ である。$\square$
$\sigma$ が定数でないときに次数を上げるには、$\sigma(X_s)\approx\sigma(Y_k)+\sigma\sigma'(Y_k)(B_s-B_{t_k})$ と 1 次まで展開し、$\int_{t_k}^{t_{k+1}}(B_s-B_{t_k})\,dB_s=\frac12(\Delta B_k^2-h)$ を使う。これが公式の表の Milstein 法で、十分に滑らかな係数で強い次数 $1$ をもつ(Milstein の結果。この記事では証明しない。KP92)。$\sigma$ が定数なら追加の項は消えて Euler–丸山法に一致し、prop-em-additive はその特別な場合にあたる。
計算の手順
- 何を測るか決める。 経路そのものが要る(経路に依存する制御、同じ雑音での比較)なら強い誤差、$E[g(X_T)]$ だけなら弱い誤差で考える。
- 条件を確かめる。 (L) を確かめる。係数が超線形に増えるなら陽的な近似は発散しうる(rem-em-counter)。
- 刻み幅を決める。 強い誤差なら誤差 $\varepsilon$ に $h\sim\varepsilon^2$、弱い誤差なら $h\sim\varepsilon$ である。減衰する問題では安定性の条件(prop-em-stability)も満たす。
- 増分を作る。 $Z_k$ を独立な標準正規乱数とし $\Delta B_k=\sqrt h\,Z_k$ とする。$h$ を掛けない。同じ経路で刻みを変えて比べるときは、細かい増分の和を粗い増分にする。
- 期待値なら平均をとる。 $M$ 本の経路の平均の 2 乗平均誤差は、$c_1/M+c_2h^2$ の形である(Gil08 p. 607)。誤差 $\varepsilon$ には $M\sim\varepsilon^{-2}$、$h\sim\varepsilon$ が要り、費用は $\varepsilon^{-3}$ である。多段階の Monte Carlo は Lipschitz な $g$ についてこれを $\varepsilon^{-2}(\log\varepsilon)^2$ に下げる(Gil08 p. 607)。
$b(x)=\mu x$、$\sigma(x)=\sigma_0x$、$x\ne0$ とする。真の解は $E[X_t^2]=x^2e^{(2\mu+\sigma_0^2)t}$ で、Euler–丸山近似は $E[Y_k^2]=x^2\bigl((1+\mu h)^2+\sigma_0^2h\bigr)^k$ である。とくに $\mu\ne0$、$2\mu+\sigma_0^2< 0$ のとき、$E[Y_k^2]\to0$ であるための必要十分条件は $h< -(2\mu+\sigma_0^2)/\mu^2$ である。
$Y_{k+1}=Y_k(1+\mu h+\sigma_0\Delta B_k)$ で $\Delta B_k$ は $Y_k$ と独立なので、$E[Y_{k+1}^2]=E[Y_k^2]\bigl((1+\mu h)^2+\sigma_0^2h\bigr)$ である。$(1+\mu h)^2+\sigma_0^2h< 1$ は $h(\mu^2h+2\mu+\sigma_0^2)< 0$ と同値である。真の解は 確率微分方程式 の例「幾何 Brown 運動」の式から直接計算する(同じ例は $x>0$、$\sigma_0>0$ で述べているが、$x< 0$ なら $-X$、$\sigma_0< 0$ なら $-B$ を考えればよく、$\sigma_0=0$ なら $X_t=xe^{\mu t}$ である)。$\square$
例題
$dX_t=X_t\,dB_t$、$X_0=1$、$T=1$ とする。
使う公式:$X_T=e^{B_T-T/2}$、$Y_N=\prod_k(1+\Delta B_k)$。
答え:$E\lvert X_T-Y_N\rvert^2=e^T-(1+h)^{T/h}$ である。$h\to0$ で右辺は $\frac{Te^T}2h+O(h^2)$ なので、強い次数はちょうど $1/2$ である。$h=0.01$ で $E\lvert X_1-Y_{100}\rvert^2\approx0.013468$、誤差は $\approx0.11605$ である。$g(x)=x^2$ の弱い誤差も同じ $e^T-(1+h)^{T/h}$ で、弱い次数はちょうど $1$ である。$g(x)=x$ では $EX_T=EY_N=1$ で誤差は $0$ である。
途中の計算を開く
増分は独立なので各区間で積の期待値をとる。$\Delta:=\Delta B_k$ について $E[e^{\Delta-h/2}]=1$、$E[e^{\Delta-h/2}\Delta]=h$ から $E[e^{\Delta-h/2}(1+\Delta)]=1+h$ である。また $E[(1+\Delta)^2]=1+h$ である。よって $E[X_TY_N]=E[Y_N^2]=(1+h)^N$、$E[X_T^2]=e^T$ で、$E\lvert X_T-Y_N\rvert^2=e^T-2(1+h)^N+(1+h)^N$ である。一般に $b=\mu x$、$\sigma=\sigma_0x$、$x=1$ では $e^{(2\mu+\sigma_0^2)T}-2e^{\mu T}(1+\mu h+\sigma_0^2h)^N+((1+\mu h)^2+\sigma_0^2h)^N$ である。
ex-em-gbm の方程式を、$T=1$、経路数 $400000$、同じ増分で解く。
使う公式:強い誤差 $(e-(1+h)^N)^{1/2}$(閉じた式)と、経路の平均 $\bigl(\frac1M\sum_{m}\lvert X_T^{(m)}-Y_N^{(m)}\rvert^2\bigr)^{1/2}$。
答え:次の表のとおりで、$\log$ の最小 2 乗で求めた傾きは、Euler–丸山(経路の平均)で約 $0.49$、Milstein 法(rem-em-milstein の式)で約 $0.98$ である。理論の $\frac12$ と $1$ に近い。
| $N$ | Euler–丸山(閉じた式) | Euler–丸山(経路の平均) | Milstein(経路の平均) |
|---|---|---|---|
| $10$ | $0.3529$ | $0.3512$ | $0.0649$ |
| $40$ | $0.1823$ | $0.1814$ | $0.0169$ |
| $160$ | $0.0919$ | $0.0909$ | $0.0044$ |
| $320$ | $0.0651$ | $0.0647$ | $0.0021$ |
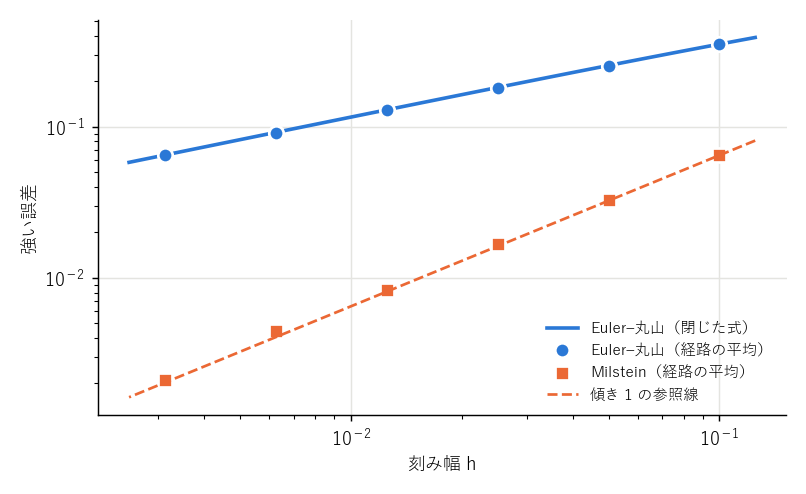 図: 幾何 Brown 運動の強い誤差を刻み幅 h に対して両対数目盛で描いた図。Euler–丸山法の点は傾き 1/2 の閉じた式の線に乗り、Milstein 法の点は傾き 1 の参照線に沿う。
$dX_t=-aX_t\,dt+\sigma_0\,dB_t$、$a,\sigma_0>0$、$0< ah< 2$ とする(Ornstein–Uhlenbeck過程)。
使う公式:$Y_{k+1}=(1-ah)Y_k+\sigma_0\Delta B_k$。
答え:$\operatorname{Var}Y_k\to\sigma_0^2/(2a-a^2h)$ である。真の値は $\sigma_0^2/(2a)$ なので相対誤差はおよそ $ah/2$ である。$a=\sigma_0=1$ で、真の値 $0.5$ に対し、$h=0.1$ で $\approx0.5263$、$h=0.5$ で $\approx0.6667$、$h=1.5$ で $2$ である。$h\ge2/a$ では発散する。
途中の計算を開く
$v_{k+1}=(1-ah)^2v_k+\sigma_0^2h$ の不動点は $\sigma_0^2h/(1-(1-ah)^2)=\sigma_0^2/(2a-a^2h)$ である。漸化式の係数 $(1-ah)^2$ が $1$ 未満なのが $0< ah< 2$ である。
$\mu=-3$、$\sigma_0=\sqrt3$ とする。$2\mu+\sigma_0^2=-3< 0$ なので真の解の 2 乗平均は減衰する。
使う公式:prop-em-stability の 1 歩の倍率 $(1+\mu h)^2+\sigma_0^2h$。
答え:閾値は $h=\frac39=\frac13$ で、$h=\frac13$ の倍率はちょうど $1$ である。倍率は $h=\frac14$ で $0.8125$、$h=\frac12$ で $1.75$、$h=1$ で $7$ である。
使える条件と反例
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 大域 Lipschitz | $dX_t=-X_t^3\,dt+dB_t$ | すべての $p\ge1$ で $E\lvert X_T-Y_N\rvert^p\to\infty$、$\lvert E\lvert X_T\rvert^p-E\lvert Y_N\rvert^p\rvert\to\infty$ で、強くも弱くも収束しない |
| 左端で評価する | $b=0$、$\sigma(x)=x$、$X_0=Y_0=1$ の Heun 型:$Y_{k+1}=Y_k+\frac12(Y_k+\tilde Y)\Delta B_k$、$\tilde Y=Y_k(1+\Delta B_k)$ | $EY_N=(1+\frac h2)^N\to e^{T/2}$ で、伊藤解の平均 $1$ に収束しない |
| 実際の Brown 運動の増分(強い誤差) | $b=0$、$\sigma=1$ で、$\Delta B_k$ を独立な硬貨 $\pm\sqrt h$ に替える | $E\lvert X_T-Y_N\rvert^2=2T$ で強い誤差は $0$ に近づかない |
| $\sigma$ が定数(prop-em-additive) | $\sigma(x)=x$(ex-em-gbm) | 強い次数は $1/2$ より良くならない |
| 刻みが小さいこと(安定性) | $\mu=-3$、$\sigma_0=\sqrt3$、$h=1$ | 真の解は減衰するが $E[Y_k^2]=7^kx^2$ と発散する |
1 行目は HJK11 Theorem 1、式 (1.6)–(1.8)(p. 3)である(この記事では証明しない)。このとき経路ごとには確率 $1$ で $Y_N\to X_T$ である(同 p. 2。Gyöngy の結果)。発散はまれな大きな値が 1 歩で増幅されることによる。2 行目は 1 歩が $Y_k(1+\Delta+\frac12\Delta^2)$ で、平均は $E[1+\Delta+\frac12\Delta^2]=1+\frac h2$ から出る。極限の値 $e^{T/2}$ は、Stratonovich積分 の意味の方程式 $dX=X\circ dB$ の解 $e^{B_T}$ の平均である。3 行目は $X_T$ と $Y_N$ が独立で、それぞれの分散が $T$ であることによる。ただし弱い誤差は小さいままで、$g(x)=x^4$ では $Eg(Y_N)=3T^2-2Th$、$Eg(X_T)=3T^2$ である。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 増分を $hZ_k$ とする | $\sqrt h\,Z_k$ | $\operatorname{Var}\Delta B_k=h$ |
| 強い次数も $1$ とする | $\sigma$ が定数でなければ $1/2$ | ex-em-gbm |
| 「弱い収束」を分布収束の意味だけで読む | ここでは期待値の差の次数を指す | def-em-order |
| 中点や平均で $\sigma$ を評価して伊藤方程式の近似とする | 左端で評価する | rem-em-counter の 2 行目 |
| $h\to0$ だけで安定性を無視する | 減衰の問題は $h$ の条件を確かめる | prop-em-stability |
| 異なる乱数で刻みごとの強い誤差を測る | 細かい増分の和を粗い増分にする | 強い誤差は同じ経路での差 |
補足
(L) の下の定理は $\sigma=0$ のときも $h^{1/2}$ しか言わないが、実際は Euler法 の次数 $1$ である。thm-em-strong の評価は $\sigma$ の項に支配されているだけである。$b,\sigma$ が時刻にもよるときは、時刻についての $\frac12$-Hölder 連続性を足せば同じ証明が通る。
分布の時間発展は Fokker–Planck方程式、$E[g(X_T)]$ の偏微分方程式による表示は Feynman–Kacの公式 で扱う。
関連項目
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

