Kalman–Bucyフィルタ
概要
Kalman–Bucyフィルタ(Kalman–Bucy filter)とは、初期状態が Gauss 分布に従い、状態と観測の雑音が独立な Brown 運動である連続時間の線形モデルで、観測から見えない状態を推定する算法である。推定値は誤差共分散が満たす行列の Riccati 方程式から作った利得で線形の確率微分方程式として更新され、観測の雑音の強さの行列が正定値なら、その出力は状態の条件付き期待値で、条件付き分布は平均が推定値、共分散が Riccati 方程式の解の正規分布である。係数が定数で可観測・可制御なら、共分散は代数 Riccati 方程式の解に収束する。
前提知識: Kalmanフィルタ, 伊藤の公式, 多変量正規分布, 条件付き期待値
Kalman–Bucy フィルタ(Kalman–Bucy filter)は、連続時間の線形の状態方程式に Brown 運動の雑音が加わり、状態の線形関数に雑音が加わった信号を連続に観測するとき、時刻 $t$ までの観測から見えない状態を推定する算法である。離散時間の Kalmanフィルタ の連続時間版にあたる。
推定値は線形の確率微分方程式で時間とともに更新され、その利得は誤差共分散の行列 $P(t)$ で決まる。$P(t)$ は観測の値によらない行列の Riccati 方程式を満たすので、データを見る前に計算しておける。
この記事では、初期状態が Gauss 分布で雑音が独立なモデルについて、フィルタの出力が条件付き期待値であり、状態の条件付き分布が $N(\xi_t,P(t))$ であることを証明する。あわせて、Riccati 方程式の解が全時間で存在すること、利得の最適性、イノベーション過程の性質を示す。
定義と使える条件
時刻は $t\ge0$ とする。$(\Omega,\mathcal F,\mathbb P)$ の上に、$d$ 次元の標準 Brown運動 $W$、$m$ 次元の標準 Brown 運動 $V$、$\mathbb R^n$ に値をとる確率変数 $x_0$ があり、この 3 つは独立であるとする。$\mathcal F_t$ は $x_0$ と $W_s,V_s$($s\le t$)が生成する $\sigma$-代数に零集合を加えたものとする。
$A(t)$($n\times n$)、$G(t)$($n\times d$)、$C(t)$($m\times n$)、$D(t)$($m\times m$)を $[0,\infty)$ 上の連続な行列値関数とし、次の (i)〜(iii) を仮定する。
(i) $x_0\sim N(m_0,P_0)$($P_0$ は半正定値)。
(ii) $W$、$V$、$x_0$ は独立である。
(iii) すべての $t$ で $R(t):=D(t)D(t)^{\mathsf T}$ は 正定値行列 である。
状態 $x_t$ と観測 $y_t$ を、線形の 確率微分方程式
$$
dx_t=A(t)x_t\,dt+G(t)\,dW_t,\qquad dy_t=C(t)x_t\,dt+D(t)\,dV_t,\qquad y_0=0
$$
の解とする。$Q(t):=G(t)G(t)^{\mathsf T}$ とおく。$\mathcal Y_t$ を $y_s$($s\le t$)が生成する $\sigma$-代数に零集合を加えたものとし、$x_t$ の $\mathcal Y_t$ のもとでの 条件付き期待値 を求めることを フィルタリング問題 という。
観測の式は形式的には $\dot y=Cx+D\dot V$ だが、$\dot V$ は関数として存在しないので、積分した $y_t$ を観測とする。$R$ は観測の雑音、$Q$ は状態の雑音の強さである。
行列の常微分方程式
$$
\dot P=AP+PA^{\mathsf T}-PC^{\mathsf T}R^{-1}CP+Q,\qquad P(0)=P_0
$$
を Riccati 方程式(filter の場合は variance equation ともいう)という。解 $P$ を使って $K(t)=P(t)C(t)^{\mathsf T}R(t)^{-1}$ とおき、
$$
d\xi_t=A\xi_t\,dt+K\bigl(dy_t-C\xi_t\,dt\bigr),\qquad \xi_0=m_0
$$
で $\xi$ を定める。これを Kalman–Bucy フィルタ、$K$ を Kalman 利得 という。
$\xi$ の式は $d\xi=(A-KC)\xi\,dt+K\,dy$ と書ける。$A-KC$ の基本行列を $\Psi(t,s)$ とすると、定数変化法により
$$
\xi_t=\Psi(t,0)m_0+\int_0^t\Psi(t,s)K(s)\,dy_s
$$
である。右辺の積分は、$\sum_i\Psi(t,s_i)K(s_i)(y_{s_{i+1}}-y_{s_i})$ の形の和の $L^2$ の極限である($dy=Cx\,ds+D\,dV$ の $ds$ の部分は連続性で、$dV$ の部分は 伊藤積分 の等長性で収束する)。和はどれも $\mathcal Y_t$-可測なので、$\xi_t$ は $\mathcal Y_t$-可測である。フィルタは観測だけから計算できる。
公式の表
| 量 | 式 | 使える条件 | 根拠 |
|---|---|---|---|
| 誤差共分散 | $\dot P=AP+PA^{\mathsf T}-PC^{\mathsf T}R^{-1}CP+Q$、$P(0)=P_0$ | (i)〜(iii)。解は全時間で存在し半正定値 | lem-kb-riccati |
| 利得 | $K=PC^{\mathsf T}R^{-1}$ | (iii) | def-kb-filter |
| 推定値 | $d\xi=A\xi\,dt+K(dy-C\xi\,dt)$、$\xi_0=m_0$ | (i)〜(iii) | thm-kb-main |
| 条件付き分布 | $x_t\mid\mathcal Y_t\sim N(\xi_t,P(t))$ | (i)〜(iii) | thm-kb-main |
| 任意の利得の誤差共分散 | $\dot\Pi=(A-LC)\Pi+\Pi(A-LC)^{\mathsf T}+Q+LRL^{\mathsf T}$ | 利得 $L$ は連続で決定的 | prop-kb-gain |
| 利得の比較 | $\Pi_L(t)-P(t)\ge0$ | 同上 | prop-kb-gain |
| イノベーション | $\nu_t=y_t-\int_0^tC\xi_s\,ds$ は $(\mathcal Y_t)$-マルチンゲールで $[\nu^i,\nu^j]_t=\int_0^tR_{ij}\,ds$ | (i)〜(iii) | prop-kb-innovation |
| 定常の式 | $A\bar P+\bar PA^{\mathsf T}-\bar PC^{\mathsf T}R^{-1}C\bar P+Q=0$、$\bar K=\bar PC^{\mathsf T}R^{-1}$ | 係数が定数、$(A,C)$ 可観測、$(A,G)$ 可制御 | thm-kb-steady(証明しない) |
| 1 次元の解 | $\dfrac{p-p_+}{p-p_-}=\dfrac{P_0-p_+}{P_0-p_-}e^{-\kappa t}$ | $n=m=1$、係数が定数、$c\ne0$ | ex-kb-ou |
主定理と証明
Riccati 方程式の解の存在
Riccati 方程式は右辺が $P$ の 2 次式なので、一般には解が有限時間で発散しうる。フィルタの方程式ではそれが起こらない。
def-kb-model の (i) の半正定値の $P_0$ と (iii) のもとで、Riccati 方程式の解 $P$ は $[0,\infty)$ 全体でただ 1 つ存在し、各 $t$ で対称かつ半正定値である。
右辺は $P$ について局所 Lipschitz なので、解は最大の区間 $[0,\tau)$ でただ 1 つ存在する。$P^{\mathsf T}$ も同じ方程式と初期値を満たすので、一意性から $P$ は対称である。
$[0,\tau)$ の上で $K=PC^{\mathsf T}R^{-1}$ を既知の連続関数とみなすと、$KRK^{\mathsf T}=PC^{\mathsf T}R^{-1}CP$ から
$$
\dot P=(A-KC)P+P(A-KC)^{\mathsf T}+Q+KRK^{\mathsf T}
$$
が成り立つ。$A-KC$ の基本行列を $\Psi$ とすれば、この線形の方程式の解は
$$
P(t)=\Psi(t,0)P_0\Psi(t,0)^{\mathsf T}+\int_0^t\Psi(t,s)\bigl(Q+KRK^{\mathsf T}\bigr)(s)\Psi(t,s)^{\mathsf T}ds
$$
で、右辺は半正定値の和である。よって $P(t)\ge0$ である。
次に有界性を示す。$P\ge0$ のとき $\operatorname{tr}(AP)=\operatorname{tr}(P^{1/2}AP^{1/2})\le\lvert A\rvert\operatorname{tr}P$($\lvert A\rvert$ は作用素ノルム)で、$\operatorname{tr}(PC^{\mathsf T}R^{-1}CP)\ge0$ なので
$$
\frac{d}{dt}\operatorname{tr}P\le2\lvert A\rvert\operatorname{tr}P+\operatorname{tr}Q
$$
である。Gronwallの不等式 により、$\operatorname{tr}P$ は有界な区間の上で有界である。$P\ge0$ なので各成分は $\operatorname{tr}P$ で押さえられ、$\tau<\infty$ なら解は $\tau$ の手前で有界にとどまる。最大の解は有界なまま終わらないので、$\tau=\infty$ である。$\square$
主定理
次の補題で、無相関から独立を得る。
$Z$ を $\mathbb R^n$ に値をとる確率変数、$(Y_i)_{i\in I}$ を実数値の確率変数の族とし、$Z$ の成分と $Y_i$ の有限個の 1 次結合がつねに正規分布に従う(定数も正規分布とみなす)とする。すべての $i$ で $\operatorname{Cov}(Z,Y_i)=0$ なら、$Z$ は $\sigma(Y_i:i\in I)$ と独立である。
有限個の $i_1,\dots,i_k$ について、$(Z,Y_{i_1},\dots,Y_{i_k})$ は同時正規分布に従い、共分散行列は $Z$ の部分と $Y$ の部分のブロック対角である。特性関数が積に分かれるので、$Z$ と $(Y_{i_1},\dots,Y_{i_k})$ は独立である(多変量正規分布 の定理「無相関なら独立」)。このような有限個の $Y_i$ で定まる事象の全体は $\pi$-系で $\sigma(Y_i:i\in I)$ を生成し、$Z$ と独立な事象の全体は $\lambda$-系なので、Dynkin の $\pi$-$\lambda$ 定理により結論を得る。零集合を加えても独立性は保たれる。$\square$
def-kb-model の (i)〜(iii) を仮定し、$P$ を Riccati 方程式の解、$\xi$ を Kalman–Bucy フィルタとする。このとき各 $t\ge0$ について、$\mathcal Y_t$ のもとでの $x_t$ の条件付き分布は $N(\xi_t,P(t))$ である。特に
$$
E[x_t\mid\mathcal Y_t]=\xi_t,\qquad E\bigl[(x_t-\xi_t)(x_t-\xi_t)^{\mathsf T}\bigr]=P(t)
$$
であり、誤差共分散は観測の値によらない。
準備。 誤差を $e_t=x_t-\xi_t$ とおく。$dy=Cx\,dt+D\,dV$ を代入すると
$$
de=(A-KC)e\,dt+G\,dW-KD\,dV,\qquad d\xi=A\xi\,dt+KCe\,dt+KD\,dV
$$
である。$x_t,y_t,\xi_t,e_t$ はどれも $x_0$ の 1 次関数と、決定的な連続関数を被積分関数とする $W,V$ の積分(と、その時間積分)の和である。それらは $x_0,W,V$ の 1 次結合の $L^2$ の極限なので、成分の有限個の 1 次結合はつねに正規分布に従う。2 次のモーメントは $t$ について連続である。
以下、2 つの過程 $X,Z$ について、半マルチンゲール の定理「伊藤の公式(半マルチンゲール版)」を成分の和と差の 2 乗に当てて差をとった積の形 $d(XZ^{\mathsf T})=dX\,Z^{\mathsf T}+X\,dZ^{\mathsf T}+d[X,Z^{\mathsf T}]$ を使い、期待値をとる。$dW,dV$ についての積分は被積分関数が $L^2$ なので期待値 $0$ である。$W$ と $V$ は独立なので、$d[W,V^{\mathsf T}]=0$、$d[V,V^{\mathsf T}]=I\,dt$ である。$K$ の定義から
$$
KRK^{\mathsf T}=PC^{\mathsf T}K^{\mathsf T},\qquad KR=PC^{\mathsf T}
$$
が成り立つ。以下、この 2 式を $(*)$ と書く。
第 1 段(平均と共分散)。 $E e_0=0$ で $\frac{d}{dt}Ee=(A-KC)Ee$ なので、$Ee_t=0$ である。$\Pi(t)=E[e_te_t^{\mathsf T}]$ は
$$
\dot\Pi=(A-KC)\Pi+\Pi(A-KC)^{\mathsf T}+Q+KRK^{\mathsf T},\qquad\Pi(0)=P_0
$$
を満たす。prf-kb-riccati で見たとおり $P$ も同じ線形の方程式と初期値を満たすので、$\Pi=P$ である。
第 2 段(誤差と推定値)。 $J(t)=E[e_t\xi_t^{\mathsf T}]$ とおく。$d[e,\xi^{\mathsf T}]=-KD(KD)^{\mathsf T}dt=-KRK^{\mathsf T}dt$ なので
$$
\dot J=(A-KC)J+JA^{\mathsf T}+PC^{\mathsf T}K^{\mathsf T}-KRK^{\mathsf T}=(A-KC)J+JA^{\mathsf T}
$$
である(最後に $(*)$ を使った)。$J(0)=E[e_0]m_0^{\mathsf T}=0$ なので、線形の方程式の一意性から $J\equiv0$ である。したがって $E[e_tx_t^{\mathsf T}]=\Pi(t)+J(t)=P(t)$ である。
第 3 段(誤差と同時刻の観測)。 $g(t)=E[e_ty_t^{\mathsf T}]$ とおく。$d[e,y^{\mathsf T}]=-KDD^{\mathsf T}dt=-KR\,dt$ と第 2 段から
$$
\dot g=(A-KC)g+E[ex^{\mathsf T}]C^{\mathsf T}-KR=(A-KC)g+PC^{\mathsf T}-KR=(A-KC)g
$$
である。$y_0=0$ から $g(0)=0$ で、$g\equiv0$ を得る。
第 4 段(過去の観測)。 $A-KC$ の基本行列を $\Phi$ とする。$0\le r\le t$ について
$$
e_t=\Phi(t,r)e_r+\int_r^t\Phi(t,u)\bigl(G\,dW_u-KD\,dV_u\bigr)
$$
で、第 2 項は $W,V$ の $r$ 以後の増分の関数なので $\mathcal F_r$ と独立で平均 $0$ である。$y_r$ は $\mathcal F_r$-可測なので、$E[e_ty_r^{\mathsf T}]=\Phi(t,r)g(r)=0$ である。
第 5 段(結論)。 第 1 段と第 4 段から、$e_t$ はすべての $y_r$($r\le t$)の成分と無相関で、準備から $e_t$ と $y_r$ の成分の 1 次結合は正規分布に従う。lem-kb-gauss により $e_t$ は $\mathcal Y_t$ と独立で、$e_t\sim N(0,P(t))$ である。$\xi_t$ は $\mathcal Y_t$-可測なので、有界可測な $h$ について
$$
E[h(x_t)\mid\mathcal Y_t]=E[h(\xi_t+e_t)\mid\mathcal Y_t]=\int h(\xi_t+z)\,N(0,P(t))(dz)
$$
である。これは条件付き分布が $N(\xi_t,P(t))$ であることを示す。$\square$
証明の中心は、$K=PC^{\mathsf T}R^{-1}$ のとき $(*)$ によって $J$ と $g$ の方程式の非斉次項がちょうど消えることである。
$\psi$ を $\mathcal Y_t$-可測で 2 乗可積分な $\mathbb R^n$ 値の確率変数とすると
$$
E\bigl[(x_t-\psi)(x_t-\psi)^{\mathsf T}\bigr]=P(t)+E\bigl[(\xi_t-\psi)(\xi_t-\psi)^{\mathsf T}\bigr]\ge P(t)
$$
である。
実際、$x_t-\psi=e_t+(\xi_t-\psi)$ で、$e_t$ は $\mathcal Y_t$ と独立で平均 $0$、$\xi_t-\psi$ は $\mathcal Y_t$-可測なので、交差項の期待値は $0$ である。
利得の比較とイノベーション
同じ形の観測器 $d\hat x=A\hat x\,dt+L(dy-C\hat x\,dt)$、$\hat x_0=m_0$ を、決定的で連続な任意の利得 $L(t)$ で作ることができる。
上の観測器の誤差共分散 $\Pi_L(t)=E[(x_t-\hat x_t)(x_t-\hat x_t)^{\mathsf T}]$ は
$$
\dot\Pi_L=(A-LC)\Pi_L+\Pi_L(A-LC)^{\mathsf T}+Q+LRL^{\mathsf T},\qquad\Pi_L(0)=P_0
$$
を満たし、すべての $t$ で $\Pi_L(t)-P(t)$ は半正定値である。等号 $\Pi_L\equiv P$ は $L=K$ のときに成り立つ。
誤差 $\hat e=x-\hat x$ は $d\hat e=(A-LC)\hat e\,dt+G\,dW-LD\,dV$ を満たすので、prf-kb-main の第 1 段と同じ計算で $\Pi_L$ の方程式を得る。一方、$(*)$ の $KR=PC^{\mathsf T}$ を使って展開すると
$$
(A-LC)P+P(A-LC)^{\mathsf T}+Q+LRL^{\mathsf T}-(L-K)R(L-K)^{\mathsf T}=AP+PA^{\mathsf T}+Q-KRK^{\mathsf T}=\dot P
$$
となる。よって $\Delta=\Pi_L-P$ は
$$
\dot\Delta=(A-LC)\Delta+\Delta(A-LC)^{\mathsf T}+(L-K)R(L-K)^{\mathsf T},\qquad\Delta(0)=0
$$
を満たす。$A-LC$ の基本行列を $\Phi_L$ とすれば $\Delta(t)=\int_0^t\Phi_L(t,s)(L-K)R(L-K)^{\mathsf T}(s)\Phi_L(t,s)^{\mathsf T}ds\ge0$ である。$\square$
thm-kb-main は観測のすべての関数の中での最適性で、prop-kb-gain は観測器の形の中での比較である。後者は $x_0$ の Gauss 性を使わないので、$x_0$ が def-kb-model と同じ平均と共分散をもち $W,V$ と独立なら、$x_0$ が正規分布でなくても成り立つ。
イノベーション過程 を $\nu_t=y_t-\int_0^tC(s)\xi_s\,ds$ と定める。$d\nu=Ce\,dt+D\,dV$ であり、観測のうち過去から予測できない部分である。
$\nu$ は $(\mathcal Y_t)$ に適合した連続なマルチンゲールで、$[\nu^i,\nu^j]_t=\int_0^tR_{ij}(s)\,ds$ である。特に $m=1$ で $R$ が定数なら、$\nu_t/\sqrt R$ は $(\mathcal Y_t)$-Brown 運動である。
$\nu$ は $y$ と $\xi$ から作られるので $(\mathcal Y_t)$ に適合している。$s< t$ とすると $\nu_t-\nu_s=\int_s^tC(u)e_u\,du+\int_s^tD\,dV$ である。第 2 項は $\mathcal F_s\supset\mathcal Y_s$ と独立で平均 $0$ である。$e_u=\Phi(u,s)e_s+(\mathcal F_s\text{ と独立で平均 }0\text{ の項})$ と、thm-kb-main から $e_s$ が $\mathcal Y_s$ と独立で平均 $0$ であることを使うと、$E[e_u\mid\mathcal Y_s]=0$ である。よって $E[\nu_t-\nu_s\mid\mathcal Y_s]=0$ である($u$ についての積分と条件付き期待値の交換は、$E\int_s^t\lvert e_u\rvert du<\infty$ による)。$\nu$ と $\int_0^tD\,dV$ の差は有界変動なので、2 次共変分は $\int D\,dV$ のものと等しく $\int_0^tDD^{\mathsf T}ds$ である。最後の主張は 2次変分 の定理「Lévy の特徴づけ」による。$\square$
フィルタの式は $d\xi=A\xi\,dt+K\,d\nu$ と書ける。
定常のフィルタと双対性
以下は係数 $A,G,C,D$ が定数の場合である。$(A,C)$ が 可観測 であるとは $n\times nm$ の行列 $\bigl(C^{\mathsf T},A^{\mathsf T}C^{\mathsf T},\dots,(A^{\mathsf T})^{n-1}C^{\mathsf T}\bigr)$ の階数が $n$ であることをいい、$(A,G)$ が 可制御 であるとは $(G,AG,\dots,A^{n-1}G)$ の階数が $n$ であることをいう(制御理論)。
係数が定数で $R$ は正定値、$(A,C)$ は可観測、$(A,G)$ は可制御とする。このとき任意の半正定値の $P_0$ について $P(t)$ は $t\to\infty$ で同じ行列 $\bar P$ に収束し、$\bar P$ は代数 Riccati 方程式
$$
A\bar P+\bar PA^{\mathsf T}-\bar PC^{\mathsf T}R^{-1}C\bar P+Q=0
$$
の半正定値の解である。さらに $A-\bar KC$($\bar K=\bar PC^{\mathsf T}R^{-1}$)の固有値の実部はすべて負である。
Riccati 方程式は、制御の Riccati 方程式と同じ形をしている。系 $\dot z=A^{\mathsf T}z+C^{\mathsf T}u$ に対する線形 2 次の最適制御(LQR)の Riccati 方程式(重みは状態に $Q$、入力に $R$)の時間の向きを逆にすると、フィルタの Riccati 方程式になる。推定と制御のこの対応を 双対性 という(KB61 の Duality Theorem(p. 98)、AMF20 式 (8.32)(p. 8-20))。制御の側は 動的計画法と最適制御 にある。
計算の手順
- モデルを確かめる。 $A,G,C,D,m_0,P_0$ を定め、$P_0$ が対称で半正定値、$R=DD^{\mathsf T}$ が正定値であることを確かめる。雑音の強さが共分散 $Q,R$ で与えられているときは、$G,D$ を求めずに $Q,R$ をそのまま使ってよい。
- Riccati 方程式を解く。 $P(0)=P_0$ から $\dot P=AP+PA^{\mathsf T}-PC^{\mathsf T}R^{-1}CP+Q$ を数値積分する(lem-kb-riccati)。観測を待たずに前もって計算できる。数値積分の各段で $P$ を $\frac12(P+P^{\mathsf T})$ に置き換えて対称に保つ。
- 利得を作る。 $K=PC^{\mathsf T}R^{-1}$。$R^{-1}$ は逆行列を作らず、$R$ の Cholesky 分解で解く。
- 推定値を更新する。 刻み $h$ の観測の増分 $\Delta y$ を受けとるたびに $\xi\leftarrow\xi+A\xi h+K(\Delta y-C\xi h)$ とする(Euler–丸山法による近似)。
- 定常で十分なら利得を固定する。 係数が定数で thm-kb-steady の条件を満たすときは、代数 Riccati 方程式の解 $\bar P$ から $\bar K$ を一度だけ求め、$d\xi=(A-\bar KC)\xi\,dt+\bar K\,dy$ を使ってよい。$\bar P$ は、2 の数値積分を、隣り合う刻みの $P$ の成分の差が許容誤差より小さくなるまで続けて求めてもよい。
例題
未知の定数 $x_t\equiv x_0\sim N(m_0,p_0)$ を、$dy=x\,dt+\sqrt r\,dV$ で観測する($A=0$、$G=0$、$C=1$、$R=r>0$)。Riccati 方程式は $\dot p=-p^2/r$ で、解は
$$
p(t)=\frac{p_0r}{r+p_0t},\qquad \xi_t=\frac{rm_0+p_0y_t}{r+p_0t}
$$
である。
使う公式:def-kb-filter の Riccati 方程式とフィルタ。
答え:$m_0=0$、$p_0=r=1$、$t=4$、$y_4=6$ なら $\xi_4=\frac65=1.2$、$p(4)=\frac15=0.2$ である。$p_0\to\infty$ では $\xi_t=y_t/t$ となり、観測の平均の傾きになる。
確かめの計算を開く
$\dot p=-p^2/r$ は $\frac{d}{dt}(1/p)=1/r$ なので $1/p=1/p_0+t/r$ である。$K=p/r=p_0/(r+p_0t)$ で、$\xi=(rm_0+p_0y)/(r+p_0t)$ を伊藤の公式で微分すると $d\xi=K\,dy-\frac{p_0(rm_0+p_0y)}{(r+p_0t)^2}dt=K\,dy-K\xi\,dt$ である。$y_t=x_0t+\sqrt rV_t$ から、$x_0$ の事後分布は精度 $1/p_0+t/r$、平均 $(m_0/p_0+y_t/r)/(1/p_0+t/r)$ の正規分布で、上の式と一致する。
$dx=ax\,dt+\sqrt q\,dW$、$dy=cx\,dt+\sqrt r\,dV$($n=m=1$、$c\ne0$、$q,r>0$)とする。Riccati 方程式は
$$
\dot p=2ap+q-\frac{c^2}{r}p^2=-\frac{c^2}{r}(p-p_+)(p-p_-),\qquad p_\pm=\frac r{c^2}\Bigl(a\pm\sqrt{a^2+c^2q/r}\Bigr)
$$
で、$\kappa=2\sqrt{a^2+c^2q/r}$ とおくと、$P_0\ge0$ からの解は
$$
\frac{p(t)-p_+}{p(t)-p_-}=\frac{P_0-p_+}{P_0-p_-}e^{-\kappa t}
$$
で与えられ、$p(t)\to p_+$ である。定常のフィルタは $d\xi=(a-c^2p_+/r)\xi\,dt+(cp_+/r)\,dy$ で、極は $a-c^2p_+/r=-\sqrt{a^2+c^2q/r}<0$ である。
使う公式:節「公式の表」の 1 次元の解。
答え:$a=-1$、$q=2$、$c=r=1$(状態の定常分散は $q/(2\lvert a\rvert)=1$)、$P_0=1$ なら $p_+=\sqrt3-1\approx0.7321$、$p(1)\approx0.7399$、定常の利得 $\approx0.7321$、フィルタの極 $-\sqrt3\approx-1.7321$ である。観測によって推定の分散は事前の $1$ から約 $0.732$ まで下がる。
確かめの計算を開く
$\frac{d}{dt}\log\frac{p-p_+}{p-p_-}=\dot p\Bigl(\frac1{p-p_+}-\frac1{p-p_-}\Bigr)=\dot p\,\frac{p_+-p_-}{(p-p_+)(p-p_-)}=-\frac{c^2}r(p_+-p_-)=-\kappa$ である。数値例では $p_-=-1-\sqrt3$、$\kappa=2\sqrt3$ で、$t=1$ の右辺は $\frac{2-\sqrt3}{2+\sqrt3}e^{-2\sqrt3}\approx0.002247$ である。これを $p$ について解くと $p(1)=(p_+-0.002247\,p_-)/(1-0.002247)\approx0.7399$ である。
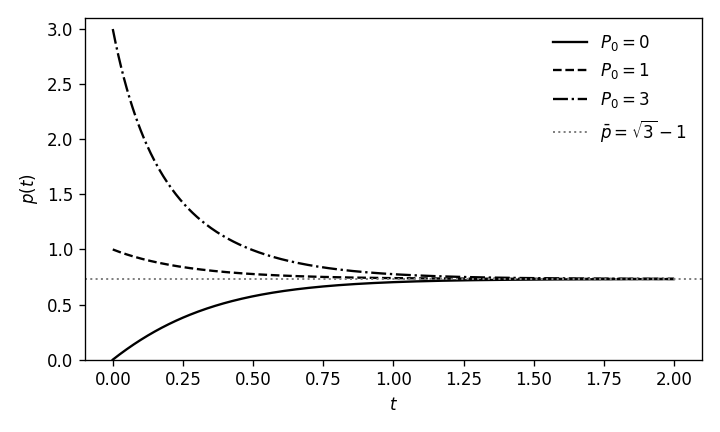 図: a=-1、q=2、c=r=1 の Riccati 方程式の解 p(t) を、初期値 P_0=0、1、3 から t=2 まで描いたもの。横軸は時刻 t、縦軸は p(t)。P_0=0 の曲線は下から増え、P_0=1 と 3 の曲線は上から減り、3 本とも t=1.5 ごろまでに点線の定常値 √3−1≈0.732 に重なる。
位置 $s$ と速度 $u$ を状態にとり、$ds=u\,dt$、$du=\sigma\,dW$、位置だけを $dy=s\,dt+\sqrt r\,dV$ で観測する。$A=\begin{pmatrix}0&1\\0&0\end{pmatrix}$、$C=(1\ 0)$、$Q=\operatorname{diag}(0,\sigma^2)$、$R=r$ である。$(A,C)$ は可観測、$(A,G)$($G=(0,\sigma)^{\mathsf T}$、$\sigma>0$)は可制御なので thm-kb-steady が使える。代数 Riccati 方程式の半正定値の解は $\bar p_{12}=\sigma\sqrt r$、$\bar p_{11}=\sqrt{2\sigma}\,r^{3/4}$、$\bar p_{22}=\sqrt2\,\sigma^{3/2}r^{1/4}$ で、$\bar K=(\sqrt{2\sigma}\,r^{-1/4},\ \sigma r^{-1/2})^{\mathsf T}$ である。
使う公式:節「公式の表」の定常の式。
代数 Riccati 方程式の成分を開く
$(1,1)$・$(1,2)$・$(2,2)$ 成分は $2p_{12}=p_{11}^2/r$、$p_{22}=p_{11}p_{12}/r$、$p_{12}^2/r=\sigma^2$ である。3 つ目から $p_{12}=\pm\sigma\sqrt r$ で、1 つ目から $p_{12}\ge0$ なので $p_{12}=\sigma\sqrt r$、$p_{11}=\sqrt{2rp_{12}}$($p_{11}\ge0$)、2 つ目から $p_{22}$ が決まる。
答え:$\sigma=r=1$ なら $\bar P=\begin{pmatrix}\sqrt2&1\\1&\sqrt2\end{pmatrix}$、$\bar K=(\sqrt2,1)^{\mathsf T}\approx(1.4142,1)^{\mathsf T}$ である。$A-\bar KC$ の特性多項式は $\lambda^2+\sqrt2\lambda+1$ で、固有値は $(-1\pm i)/\sqrt2$(実部 $\approx-0.7071$)である。$P_0=I$ から始めると $P(1)\approx\begin{pmatrix}1.1233&0.9385\\0.9385&1.6743\end{pmatrix}$ で、$t=15$ では $\bar P$ と小数 6 桁まで一致する。速度は直接測っていないが、推定の分散は有限の $\sqrt2$ にとどまる。
使える条件と反例
thm-kb-main は (i) の Gauss 性、(ii) の独立性、(iii) の $R$ の正定値性をすべて使う。thm-kb-steady はさらに係数が定数であることと可観測性・可制御性を使う。次の表の各行は、その行の定理の仮定を 1 つだけ外す。
| 外す仮定 | 例 | 起こること |
|---|---|---|
| (i) $x_0$ の Gauss 性(thm-kb-main) | $x_t\equiv x_0=\pm1$(確率 $\frac12$ ずつ、平均 $0$・分散 $1$)、$dy=x\,dt+dV$ | フィルタは $\xi_t=y_t/(1+t)$ で 2 乗誤差は $1/(1+t)$。真の条件付き期待値は $\tanh y_t$ で、$t=1$ の 2 乗誤差は約 $0.4496<0.5$。条件付き分布は正規分布でない |
| (ii) $W$ と $V$ の独立性(thm-kb-main) | $n=m=1$、$A=0$、$C=G=D=1$、$P_0=0$、$V=W$ | $x_t=W_t$ は $u'=y-u$、$u(0)=0$ の解 $u$ を使って $x_t=y_t-u(t)$ と観測から正確に分かり、条件付き分散は $0$。Riccati 方程式の解は $\tanh t$ で一致しない |
| (iii) $R$ の正定値性(thm-kb-main) | $x_t\equiv x_0\sim N(0,1)$、$dy=x\,dt$($D=0$) | $t>0$ で $x_0=y_t/t$ が観測から分かる。$R^{-1}$ がなく Riccati 方程式もフィルタも定義されない |
| 可観測性(thm-kb-steady) | $A=1$、$G=1$、$C=0$、$R=1$ | $\dot p=2p+1$ で $p(t)\to\infty$。極限はない |
| 可制御性(thm-kb-steady) | $A=1$、$G=0$、$C=1$、$R=1$ | $\dot p=2p-p^2$ の平衡点は $0$ と $2$。$P_0=0$ なら $p\equiv0$、$P_0>0$ なら $p\to2$ で、極限が初期値による。$p\equiv0$ では $A-KC=1$ で安定でない |
反例の確かめを開く
1 行目:$y_t$ の $x_0=\pm1$ のもとでの密度は $N(\pm t,t)$ なので、事後確率の比は $e^{2y_t}$ で、$E[x_0\mid\mathcal Y_t]=\tanh y_t$ である($y_t$ は十分統計量)。フィルタは ex-kb-constant の式で $m_0=0$、$p_0=r=1$ とおいたものである。2 行目:$y_t=\int_0^tW_s\,ds+W_t$ なので $y_t-W_t=\int_0^tW_s\,ds=:u(t)$ で、$\dot u=W=y-u$ である。この線形方程式の解 $u(t)=\int_0^te^{-(t-s)}y_s\,ds$ は観測の関数である。(ii) を外すと prf-kb-main の第 3 段の $d[e,y]$ に $GD^{\mathsf T}dt$ が加わり、$g$ の方程式の非斉次項が消えない。3 行目:$y_t=x_0t$ である。4・5 行目は Riccati 方程式に代入すればよい。
初期状態が正規分布に従わないときも、prop-kb-gain によりフィルタは観測器の形の中では誤差共分散を最小にする。非線形のモデルでは、線形化して同じ式を使う方法(拡張 Kalman フィルタ)などの近似が使われるが、thm-kb-main の結論は保証されない。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| $Q$ と $R$ を取り違える | $Q$ は状態の雑音、$R$ は観測の雑音の強さ | 利得は 2 つの比で決まる。ex-kb-ou で $q=2,r=1$ なら定常の利得は約 $0.7321$、入れ替えると約 $0.2247$ |
| 離散化で観測の雑音の分散を $R$ のままにする | 刻み $h$ で $\Delta y/h$ を観測とみなすなら雑音の共分散は $R/h$ | $\int_t^{t+h}D\,dV$ の共分散は $Rh$ で、これを $h$ で割った確率変数の共分散は $Rh/h^2=R/h$ になる。$h=0.01$、$R=1$ なら $100$ |
| 利得を $PC^{\mathsf T}R^{-1}C$ や $PC^{\mathsf T}$ とする | 利得は $K=PC^{\mathsf T}R^{-1}$($n\times m$ 行列) | prf-kb-main の $(*)$ が成り立つのはこの値のときだけ |
| 定常の利得が最初から最適だとする | 各時刻で最適なのは $K(t)=P(t)C^{\mathsf T}R^{-1}$ | prop-kb-gain。$\bar K$ を使うと誤差共分散は $P(t)$ 以上になる |
| $P(t)$ が観測の値で変わると考える | $P(t)$ は観測によらず、前もって計算できる | thm-kb-main の第 1 段。$P$ は決定的な方程式の解 |
補足
離散時間の Kalmanフィルタ の予測と更新は、連続時間では 1 本の確率微分方程式にまとまる。
この記事の証明は KB61 の方法(Wiener–Hopf 型の積分方程式(Wiener–Hopf法)を微分する)とは異なり、誤差と観測の相関の常微分方程式を直接扱った。結論は KB61 Theorem 1(p. 101)と、そこで使われる式 (III)・(IV)(p. 100)である。教科書としての記述は AMF20 Theorem 8.5(p. 8-20)にある。
関連項目
- 前提: Kalmanフィルタ, 伊藤の公式, 多変量正規分布, 条件付き期待値
- 道具: 確率微分方程式, 伊藤積分, 2次変分, Gronwallの不等式
- 例: Ornstein–Uhlenbeck過程, Brown運動
- 発展: Riccati方程式, 制御理論, 動的計画法と最適制御
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

