Gibbsサンプリング
概要
Gibbsサンプリング(Gibbs sampling)とは、多変数の分布 $\pi$ から標本を作るため、変数を 1 つずつ、ほかの変数をすべて固定した条件付き分布(完全条件付き分布)から引き直すことを繰り返す Markov 連鎖モンテカルロ法である。各成分の更新は受理確率がつねに $1$ の Metropolis–Hastings 法で、$\pi$ について可逆であり、成分を順に更新しても無作為に選んでも $\pi$ は定常分布になる。密度が至る所で正なら完全条件付き分布の全体が同時分布を決める。相関の強い成分があると遅く、相関 $\rho$ の 2 次元正規分布では時間平均の分散が独立な標本の $(1+\rho^2)/(1-\rho^2)$ 倍になる。
前提知識: Markov連鎖モンテカルロ法, Metropolis–Hastings法, 条件付き確率, 多次元正規分布
多変数の分布 $\pi$ から標本を作りたいが、全体の分布からは直接に引けない。ところが 1 つの変数だけを、ほかの変数をすべて固定した条件付き分布から引くことはやさしい、という場面は多い。Bayes 統計の階層モデルでは、各パラメータの条件付き分布が正規分布やガンマ分布になることが多く、Isingモデル では 1 つのスピンの条件付き分布が隣のスピンだけで決まる。
Gibbsサンプリング(Gibbs sampling)は、変数を 1 つずつ、ほかの変数を固定した条件付き分布(完全条件付き分布)から引き直すことを繰り返して、$\pi$ を定常分布にもつ Markov 連鎖を作る方法である。熱浴法(heat bath method)とも呼ばれ、格子の上のスピン系では Glauber 動力学とも呼ばれる(Mac03 §29.5、p. 370、RR04 §2.3、p. 25)。
有限の状態空間での定義と収束の証明は Markov連鎖モンテカルロ法 にある。この記事では一般の直積空間で次を示す。
- 各成分の更新は $\pi$ について可逆で、受理確率がつねに $1$ の Metropolis–Hastings法 である。成分を順に更新しても無作為に選んで更新しても $\pi$ は定常分布である(thm-gibbs-mh)。
- 密度が至る所で正なら、完全条件付き分布の全体から同時分布がただ 1 つに決まる(prop-gibbs-conditionals)。正でないと決まらない(反例の表の 2 行目)。
- 相関 $\rho$ の 2 次元正規分布では、1 回の走査ごとに平均が $\rho^2$ 倍になり、時間平均の分散は独立な標本の $(1+\rho^2)/(1-\rho^2)$ 倍になる(thm-gibbs-normal)。相関が強いと Gibbs サンプリングは遅い。
定義と使える条件
$E=E_1\times\cdots\times E_d$ を可測空間の直積、$\lambda=\lambda_1\otimes\cdots\otimes\lambda_d$ を $\sigma$ 有限な測度の直積とし、目標の分布 $\pi$ は $\lambda$ に関する確率密度 $p$ をもつとする。$x\in E$ の第 $i$ 成分を $x_i$、残りを $x_{-i}$ と書き、$x=(x_i,x_{-i})$、第 $i$ 成分を $t$ に替えた点を $(t,x_{-i})$ と書く。$E_{-i}:=\prod_{j\ne i}E_j$、$\lambda_{-i}:=\bigotimes_{j\ne i}\lambda_j$ とおく。
$$
m_i(x_{-i}):=\int_{E_i}p(t,x_{-i})\,\lambda_i(dt)
$$
は $x_{-i}$ の周辺の密度である。$0< m_i(x_{-i})< \infty$ のとき
$$
p_i(t\mid x_{-i}):=\frac{p(t,x_{-i})}{m_i(x_{-i})}
$$
を第 $i$ 成分の 完全条件付き密度 という。$p$ を定数倍しても $p_i$ は変わらないので、$p$ の正規化の定数は要らない。
$i=1,\dots,d$ について、$E$ 上の推移核 $G_i$ を、$0< m_i(x_{-i})< \infty$ のとき
$$
G_i(x,A):=\int_{E_i}\mathbf 1_A(t,x_{-i})\,p_i(t\mid x_{-i})\,\lambda_i(dt),
$$
それ以外のとき $G_i(x,A):=\mathbf 1_A(x)$ で定める。$G_i$ は第 $i$ 成分だけを完全条件付き分布から引き直し、ほかの成分を変えない。成分を $1,2,\dots,d$ の順に更新する $G:=G_1G_2\cdots G_d$ を 巡回走査(deterministic scan)、更新する成分を一様に選ぶ $R:=\frac1d\sum_{i=1}^dG_i$ を 無作為走査(random scan)の Gibbs サンプリング という。
推移核・可逆性・定常分布・全変動距離 $\|\mu-\nu\|_{\mathrm{TV}}=\sup_A\lvert\mu(A)-\nu(A)\rvert$ の言葉は Metropolis–Hastings法 の節「定義と使える条件」と同じものを使う。
使える条件は次のとおりである。
- 完全条件付き分布から引ける:各 $i$ と $x_{-i}$ で $p_i(\cdot\mid x_{-i})$ から標本を作れる。引けない成分は Metropolis–Hastings 法の 1 歩に置きかえてよい(節「補足」)。
- 条件付き分布が 1 つの同時分布から来ている:$p_i$ は 1 つの確率密度 $p$ から作ったものである。勝手に決めた条件付き分布の組は、どの同時分布の条件付き分布にもならないことがある(反例の表の 3 行目)。
- 成分ごとの移動で全体を行き来できる:収束には連鎖の既約性が要る。$p$ が至る所で正なら成り立つことが多いが、支えが成分の方向に切れていると成り立たない(反例の表の 1 行目)。
公式の表
| 対象 | 完全条件付き分布・更新の式 | 条件 | 根拠 |
|---|---|---|---|
| 一般の密度 | $p_i(t\mid x_{-i})\propto p(t,x_{-i})$($t$ の関数として) | $0< m_i< \infty$ | def-gibbs-def |
| 2 次元正規分布(分散 $1$、相関 $\rho$) | $X\mid Y=y\sim N(\rho y,1-\rho^2)$、$Y\mid X=x\sim N(\rho x,1-\rho^2)$ | $\lvert\rho\rvert< 1$ | thm-gibbs-normal の証明 |
| 正規分布の平均(精度 $\tau$ が既知、事前分布 $N(m_0,s_0^2)$) | $\mu\mid\tau,y\sim N\Bigl(\frac{\tau n\bar y+m_0/s_0^2}{\tau n+1/s_0^2},\ \frac1{\tau n+1/s_0^2}\Bigr)$ | 観測 $y_1,\dots,y_n$ | ex-gibbs-bayes |
| 正規分布の精度(事前分布 Gamma$(a,b)$、率の規約) | $\tau\mid\mu,y\sim\mathrm{Gamma}\bigl(a+\frac n2,\ b+\frac12\sum_k(y_k-\mu)^2\bigr)$ | 同上 | ex-gibbs-bayes |
| Ising モデルの熱浴 | $P(\sigma_v=+1\mid\sigma_{-v})=\dfrac1{1+e^{-2(\beta S_v+h)}}$、$S_v=\sum_{u\sim v}\sigma_u$ | 有限グラフ | ex-gibbs-ising |
| 巡回走査・無作為走査 | $\pi G=\pi$、$\pi R=\pi$、$R$ は可逆 | — | thm-gibbs-mh |
| 2 次元正規分布の巡回走査の時間平均 | 分散は独立な標本の $\frac{1+\rho^2}{1-\rho^2}$ 倍 | 定常から開始 | thm-gibbs-normal |
正規モデルの 2 行の導出を開く
事後密度は $\exp\bigl(-\frac{(\mu-m_0)^2}{2s_0^2}\bigr)\tau^{a-1}e^{-b\tau}\cdot\tau^{n/2}\exp\bigl(-\frac\tau2\sum_k(y_k-\mu)^2\bigr)$ に比例する。$\tau$ を固定して $\mu$ の関数とみると、指数の中は $\mu$ の 2 次式 $-\frac12(\tau n+1/s_0^2)\mu^2+(\tau n\bar y+m_0/s_0^2)\mu+$(定数)で、平方完成すると表の正規分布になる。$\mu$ を固定して $\tau$ の関数とみると $\tau^{a+n/2-1}\exp\bigl(-\tau(b+\frac12\sum_k(y_k-\mu)^2)\bigr)$ で、形 $a+\frac n2$、率 $b+\frac12\sum_k(y_k-\mu)^2$ のガンマ分布の密度に比例する。
主定理と証明
def-gibbs-def の設定で次が成り立つ。
- 各 $G_i$ は推移核であり、$\pi$ について可逆である。
- $0< m_i(z)< \infty$ となる $z\in E_{-i}$ を固定すると、第 $i$ 成分の更新 $t\mapsto G_i((t,z),\cdot)$ は、$E_i$ 上で $t\mapsto p(t,z)$ に比例する分布を目標にし、提案の密度を $p_i(\cdot\mid z)$ とした独立型の Metropolis–Hastings 法に一致し、その受理確率はつねに $1$ である。
- 巡回走査 $G$ と無作為走査 $R$ はどちらも $\pi$ を定常分布にもち、$R$ は $\pi$ について可逆である。
1。 $N_i:=\{x\in E: m_i(x_{-i})\in\{0,\infty\}\}$ とおく。Tonelli の定理により $m_i$ は可測で、$\int_{E_{-i}}m_i\,d\lambda_{-i}=\int p\,d\lambda=1$ だから $\{m_i=\infty\}$ は $\lambda_{-i}$ 零集合である。よって
$$
\pi(N_i)=\int_{E_{-i}}\mathbf 1_{\{m_i(z)\in\{0,\infty\}\}}\,m_i(z)\,\lambda_{-i}(dz)=0
$$
である($m_i=0$ の点では被積分関数が $0$)。$G_i(x,\cdot)$ は、$x\notin N_i$ では確率密度 $p_i(\cdot\mid x_{-i})$ で $t$ を選んで $(t,x_{-i})$ に移す確率測度、$x\in N_i$ では $\delta_x$ で、可測性は Tonelli の定理から従う。
$A,B$ を可測集合とする。$N_i$ の上の寄与は $\int_{A\cap N_i}\pi(dx)\,\mathbf 1_B(x)\le\pi(N_i)=0$ なので、$x=(s,z)$ と書いて
$$
\int_A\pi(dx)\,G_i(x,B)=\int_{\{0< m_i< \infty\}}\lambda_{-i}(dz)\iint_{E_i\times E_i}\mathbf 1_A(s,z)\,\mathbf 1_B(t,z)\,\frac{p(s,z)\,p(t,z)}{m_i(z)}\,\lambda_i(ds)\,\lambda_i(dt)
$$
である。被積分関数の $p(s,z)p(t,z)/m_i(z)$ は $s$ と $t$ について対称なので、Tonelli の定理で $s$ と $t$ の積分を入れかえると、右辺は $A$ と $B$ を入れかえたものに等しい。よって $G_i$ は $\pi$ について可逆である。
2。 $z$ を固定し、$E_i$ 上の目標の密度を $\tilde p(t):=p(t,z)$、提案の密度を $g(t):=p_i(t\mid z)$ とする。$\tilde p(s)g(t)>0$ のとき、Metropolis–Hastings法 の定義「Metropolis–Hastings 法」の受理確率は
$$
\min\Bigl(1,\ \frac{\tilde p(t)\,g(s)}{\tilde p(s)\,g(t)}\Bigr)=\min\Bigl(1,\ \frac{p(t,z)\,p(s,z)/m_i(z)}{p(s,z)\,p(t,z)/m_i(z)}\Bigr)=1
$$
であり、それ以外のときも規約により $1$ である。よって棄却の確率は $0$ で、1 歩の推移は提案そのもの $p_i(\cdot\mid z)$ に一致し、$G_i((s,z),\cdot)$ と等しい。
3。 1 と Metropolis–Hastings法 の定義「可逆性」の直後の注意により $\pi G_i=\pi$ である。よって $\pi G=\pi G_1G_2\cdots G_d=\pi$ である。可逆性の式は推移核について 1 次なので、$G_i$ の平均 $R$ も $\pi$ について可逆で、とくに $\pi R=\pi$ である。$\square$
巡回走査 $G$ は一般には可逆でない(ex-gibbs-ising で数値を示す)。可逆でなくても定常であれば Monte Carlo 法の目的には足りる。収束には既約性と非周期性が要り、これらのもとで Metropolis–Hastings法 の定理「一般の状態空間での収束」(RR04 Theorem 4)が当てはまる。Gibbs サンプリングでも Metropolis–Hastings 法と同様に非周期性を確かめられることを、RR04 p. 32 が Tierney の論文を引いて述べている(この記事では証明しない)。
完全条件付き分布と同時分布
Gibbs サンプリングが使うのは完全条件付き分布だけである。では完全条件付き分布の全体は同時分布を決めるか。密度が正なら決まる。
$p$ と $p'$ を $\lambda$ に関する確率密度とし、どちらも $E$ の至る所で正で、すべての $i$ と $x_{-i}$ で $0< m_i(x_{-i})< \infty$、$0< m'_i(x_{-i})< \infty$ とする。すべての $i$ と $x\in E$ で $p_i(x_i\mid x_{-i})=p'_i(x_i\mid x_{-i})$ なら、$p=p'$ である。さらに、点 $y\in E$ を 1 つ固定すると、すべての $x$ で
$$
\frac{p(x)}{p(y)}=\prod_{k=1}^d\frac{p_k\bigl(x_k\mid x_1,\dots,x_{k-1},y_{k+1},\dots,y_d\bigr)}{p_k\bigl(y_k\mid x_1,\dots,x_{k-1},y_{k+1},\dots,y_d\bigr)}
$$
である(条件の部分は第 $k$ 成分を除いた残りの成分を並べたもの)。
$k=0,1,\dots,d$ について $z^{(k)}:=(x_1,\dots,x_k,y_{k+1},\dots,y_d)$ とおく。$z^{(0)}=y$、$z^{(d)}=x$ である。$z^{(k)}$ と $z^{(k-1)}$ は第 $k$ 成分だけが違い($x_k$ と $y_k$)、残りの成分 $w:=(x_1,\dots,x_{k-1},y_{k+1},\dots,y_d)$ は共通である。完全条件付き密度の定義から
$$
\frac{p(z^{(k)})}{p(z^{(k-1)})}=\frac{p_k(x_k\mid w)\,m_k(w)}{p_k(y_k\mid w)\,m_k(w)}=\frac{p_k(x_k\mid w)}{p_k(y_k\mid w)}
$$
であり、$p>0$ なので分母は $0$ でない。$k=1,\dots,d$ について掛けると左辺は $p(x)/p(y)$ になり、復元の式を得る。
右辺は完全条件付き密度だけで決まるので、$p'$ についても同じ右辺で $p'(x)/p'(y)$ が表される。よってすべての $x$ で $p(x)/p'(x)=p(y)/p'(y)=:c$ で、$c>0$ は定数である。$p=cp'$ を積分すると $1=c$ なので $p=p'$ である。$\square$
復元の式は $y$ を固定した $x$ の関数として $p$ を定数倍を除いて与え、定数は積分で決まる。至る所で正という仮定を外すと、比の分母が $0$ になりうるだけでなく、結論そのものが成り立たない(反例の表の 2 行目)。
2 次元正規分布での収束の速さ
相関が強い変数を 1 つずつ更新すると、各更新は条件付き分布の狭い幅でしか動けず、連鎖はゆっくり進む。2 次元正規分布ではこれを正確に計算できる。
$\lvert\rho\rvert< 1$ とし、$\pi$ を平均 $0$、分散 $1$、相関係数 $\rho$ の 2 次元正規分布とする。巡回走査($x$ を更新してから $y$ を更新する)の連鎖 $(X_n,Y_n)$ を $(X_0,Y_0)=(x_0,y_0)$ から始める。
- $(Y_n)_{n\ge0}$ と $(X_n)_{n\ge1}$ はそれぞれ $V_{n+1}=\rho^2V_n+\sqrt{1-\rho^4}\,\zeta_{n+1}$($\zeta_n$ は独立な標準正規分布)を満たす。
- $X_n\sim N\bigl(\rho^{2n-1}y_0,\ 1-\rho^{4n-2}\bigr)$、$Y_n\sim N\bigl(\rho^{2n}y_0,\ 1-\rho^{4n}\bigr)$($n\ge1$)である。
- $(X_n,Y_n)$ の分布を $\mu_n$ とすると、$\|\mu_n-\pi\|_{\mathrm{TV}}=\bigl\|N(\rho^{2n-1}y_0,\,1-\rho^{4n-2})-N(0,1)\bigr\|_{\mathrm{TV}}$ である。
- $(X_0,Y_0)\sim\pi$ から始めると、$\operatorname{Cov}(X_j,X_k)=\rho^{2\lvert j-k\rvert}$ であり、
$$ \lim_{n\to\infty}n\operatorname{Var}\Bigl(\frac1n\sum_{k=1}^nX_k\Bigr)=\frac{1+\rho^2}{1-\rho^2} $$
である。独立な標本なら右辺は $1$ である。
$c:=\sqrt{1-\rho^2}$ とおく。$(X,Y)\sim\pi$ なら $Y=\rho X+cW$($W$ は $X$ と独立な標準正規分布)と書けるので、$Y=y$ のもとでの $X$ の条件付き分布は $N(\rho y,c^2)$ であり、$X=x$ のもとでの $Y$ も同様に $N(\rho x,c^2)$ である(公式の表の 2 行目)。したがって連鎖は、独立な標準正規分布の列 $\xi_n,\eta_n$ を使って
$$
X_{n+1}=\rho Y_n+c\,\xi_{n+1},\qquad Y_{n+1}=\rho X_{n+1}+c\,\eta_{n+1}
$$
と書ける。
1。 代入すると $Y_{n+1}=\rho^2Y_n+\rho c\,\xi_{n+1}+c\,\eta_{n+1}$ で、雑音の項は $Y_n$ と独立な平均 $0$、分散 $\rho^2c^2+c^2=(1-\rho^2)(1+\rho^2)=1-\rho^4$ の正規分布であり、$n$ ごとに独立である。$n\ge1$ では $Y_n=\rho X_n+c\eta_n$ なので、同様に $X_{n+1}=\rho^2X_n+\rho c\,\eta_n+c\,\xi_{n+1}$ である。
2。 1 から帰納法で、$Y_n$ は平均 $\rho^{2n}y_0$、分散 $(1-\rho^4)(1+\rho^4+\cdots+\rho^{4(n-1)})=1-\rho^{4n}$ の正規分布である。$X_n=\rho Y_{n-1}+c\xi_n$ の平均は $\rho^{2n-1}y_0$、分散は $\rho^2(1-\rho^{4n-4})+1-\rho^2=1-\rho^{4n-2}$ である。
3。 $\nu_n:=N(\rho^{2n-1}y_0,1-\rho^{4n-2})$、$\varphi:=N(0,1)$ とし、$K(x,\cdot):=N(\rho x,c^2)$ とおく。$X_n$ が与えられたもとで $Y_n$ の分布は $K(X_n,\cdot)$ であり、$\pi$ でも $X$ のもとでの $Y$ の分布は $K(X,\cdot)$ である。よって $\mathbb R^2$ の可測集合 $C$ と切り口 $C_x:=\{y:(x,y)\in C\}$ について
$$
\mu_n(C)-\pi(C)=\int f\,d(\nu_n-\varphi),\qquad f(x):=K(x,C_x)\in[0,1]
$$
である。$\nu:=\nu_n-\varphi$ は全体の質量が $0$ の符号付き測度で、Jordan 分解 $\nu=\nu^+-\nu^-$ について $\nu^+(\mathbb R)=\nu^-(\mathbb R)=\sup_A\lvert\nu(A)\rvert$ なので、$0\le f\le1$ から $-\nu^-(\mathbb R)\le\int f\,d\nu\le\nu^+(\mathbb R)$、すなわち $\lvert\mu_n(C)-\pi(C)\rvert\le\|\nu_n-\varphi\|_{\mathrm{TV}}$ である。逆向きは $C=A\times\mathbb R$ とおけば $\mu_n(C)-\pi(C)=\nu_n(A)-\varphi(A)$ となることからわかる。
4。 定常から始めると各 $X_k$ は $N(0,1)$ に従い、1 により $k< l$ なら $X_l=\rho^{2(l-k)}X_k+$($X_k$ と独立な項)なので $\operatorname{Cov}(X_k,X_l)=\rho^{2(l-k)}$ である。$a:=\rho^2$ とおくと
$$
\operatorname{Var}\Bigl(\sum_{k=1}^nX_k\Bigr)=\sum_{j,k=1}^na^{\lvert j-k\rvert}=n+2\sum_{h=1}^{n-1}(n-h)\,a^h
$$
で、$n$ で割ると $1+2\sum_{h=1}^{n-1}(1-\frac hn)a^h\to1+\frac{2a}{1-a}=\frac{1+a}{1-a}$($\lvert a\rvert< 1$ なので優収束で極限と和を交換できる)。$\square$
3 の右辺は 1 次元の正規分布どうしの距離なので数値積分で正確に求まり、$\rho$ と $y_0$ だけで決まる。平均のずれは走査ごとに $\rho^2$ 倍になる。4 の $\frac{1+\rho^2}{1-\rho^2}$ は、同じ精度の見積もりに独立な標本の何倍の歩数が要るかを表す。
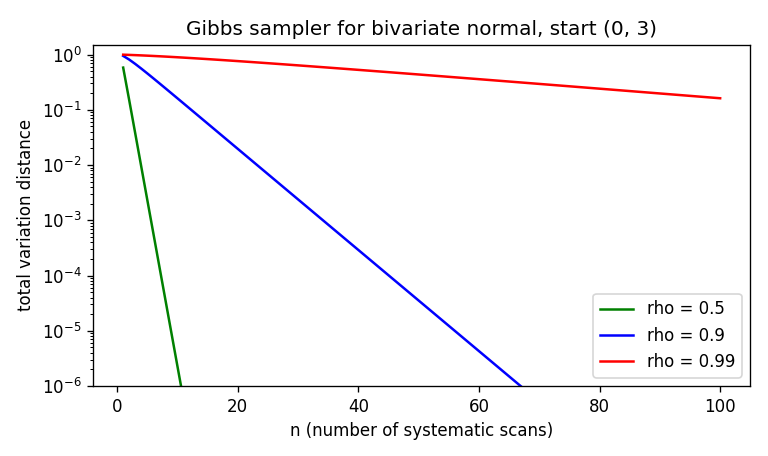 図: 2 次元正規分布(分散 1、相関 ρ)の巡回走査の Gibbs サンプリングを (x0, y0)=(0, 3) から始めたときの、n 回の走査の後の分布と目標の全変動距離(縦軸は対数目盛り、横軸は n で 1 から 100)。ρ=0.5(緑)は n=10 で約 2×10^-6 まで下がり、ρ=0.9(青)は n=10 で約 0.161、n=100 で約 9.4×10^-10、ρ=0.99(赤)は n=10 で約 0.893、n=100 でも約 0.162 にとどまる。
計算の手順
- 目標の密度を定数倍を除いて書き、変数を成分(またはまとめて引ける成分の組)に分ける。
- 各成分について、ほかを固定した密度を「その成分の関数」とみて完全条件付き分布を求める。既知の分布の形(正規分布、ガンマ分布、ベータ分布、有限個の値)になるかを確かめる(公式の表)。ならない成分は Metropolis–Hastings 法の 1 歩で置きかえる。
- 初期値をとり、巡回走査なら成分を順に、無作為走査なら一様に選んだ成分を、完全条件付き分布から引き直す。各成分の更新には、ほかの成分の最新の値を使う(同時に更新しない)。
- 最初の $b$ 回の走査を捨て、残りの時間平均で期待値を見積もる。
- 相関の強い成分があると収束が遅い(thm-gibbs-normal)。その場合は相関の強い成分をまとめて 1 つの成分として引くか、変数を変換して相関を弱める。
例題
$\rho=0.9$ の 2 次元正規分布(分散 $1$)を巡回走査の Gibbs サンプリングで $(x_0,y_0)=(0,3)$ から走らせる。
使う公式:thm-gibbs-normal。
答え:$n=10$ 回の走査の後、$X_{10}\sim N(3\cdot0.9^{19},\,1-0.9^{38})$ で、平均 $\approx0.405256$、分散 $\approx0.981752$、目標との全変動距離は約 $0.161344$(数値積分による値)。$n=30$ では平均 $\approx0.005990$、距離は約 $0.002390$。時間平均の分散の倍率は $\frac{1+0.81}{1-0.81}\approx9.526316$ で、$\rho=0.5$ なら $\approx1.666667$、$\rho=0.99$ なら $\approx99.502513$ である。
補足を開く
平均は 1 回の走査ごとに $\rho^2=0.81$ 倍になる。$\rho=0.99$ では $\rho^2=0.9801$ で、平均のずれが半分になるのに約 $35$ 回の走査が要る($\log2/(-\log0.9801)\approx34.5$)。倍率 $99.5$ は、同じ精度で $E_\pi[X]$ を見積もるのに独立な標本のおよそ $100$ 倍の歩数が要ることを意味する。
有限グラフの Isingモデル $\pi(\sigma)\propto\exp\bigl(\beta\sum_{\{u,v\}}\sigma_u\sigma_v+h\sum_v\sigma_v\bigr)$($\sigma_v\in\{\pm1\}$)で、頂点 $v$ の完全条件付き分布を求める。
使う公式:def-gibbs-def。
答え:$S_v:=\sum_{u\sim v}\sigma_u$(隣の頂点のスピンの和)とおくと、$P(\sigma_v=+1\mid\sigma_{-v})=\dfrac1{1+e^{-2(\beta S_v+h)}}$。$h=0$、$\beta=0.5$ なら、$S_v=2$ で $\approx0.880797$、$S_v=0$ で $0.5$、$S_v=-4$ で $\approx0.017986$。条件付き分布は隣の頂点だけで決まる。
途中の計算と走査の比較を開く
$\sigma_v$ を含む項は $\exp\bigl(\sigma_v(\beta S_v+h)\bigr)$ だけで、ほかは $\sigma_v$ によらない定数として約分される。よって $P(\sigma_v=+1\mid\sigma_{-v})=\frac{e^{\beta S_v+h}}{e^{\beta S_v+h}+e^{-\beta S_v-h}}$ で、分母分子を $e^{\beta S_v+h}$ で割ればよい。頂点 $1,2,3$ の道(辺は $\{1,2\},\{2,3\}$)、$\beta=0.5$、$h=0$ で 8 状態の推移行列を作ると、巡回走査 $G=G_1G_2G_3$ は $\pi G=\pi$ を満たすが、$\pi(x)G(x,y)$ と $\pi(y)G(y,x)$ の差の最大は約 $0.0227$ で可逆でない。無作為走査 $R$ では差は $0$ である。
観測 $y=(4.8,5.6,5.1,4.2,6.0,5.3,4.9,5.7,5.5,4.4)$($n=10$)が平均 $\mu$、精度 $\tau$(分散 $1/\tau$)の正規分布に独立に従うとし、事前分布を $\mu\sim N(0,100)$、$\tau\sim\mathrm{Gamma}(1,1)$(率の規約)で独立とする。事後分布の $(\mu,\tau)$ を 2 成分の Gibbs サンプリングで引く。
使う公式:公式の表の正規モデルの 2 行、thm-gibbs-mh。
答え:$\bar y=5.15$、$\sum_k(y_k-\bar y)^2=3.025$。$\tau=1$ のとき $\mu\mid\tau,y\sim N(5.144855\ldots,\,0.099900\ldots)$、$\mu=5.15$ のとき $\tau\mid\mu,y\sim\mathrm{Gamma}(6,\,2.5125)$(平均 $\approx2.388060$)。事後平均は数値積分で $E[\mu\mid y]\approx5.1471$、$E[\tau\mid y]\approx2.1891$。$(\mu,\tau)=(0,1)$ から乱数で走らせ、最初の $1000$ 回を捨てて $10^5$ 回の走査で平均をとった 1 回の実行では、$5.1470$ と $2.1916$ であった。
途中の計算を開く
$\tau=1$:精度 $\tau n+1/s_0^2=10.01$、平均 $(10\cdot5.15+0)/10.01=51.5/10.01$。$\mu=5.15$:$\sum_k(y_k-5.15)^2=3.025$ なので率は $1+3.025/2=2.5125$、形は $1+10/2=6$。事後の同時密度は正規化の定数を含めて閉じた形にならない(事前分布が共役でない)が、各成分の条件付き分布は引ける。
使える条件と反例
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 成分ごとの移動で全体を行き来できる(既約性) | $\pi$ は $[0,1]^2\cup[2,3]^2$ の一様分布 | 時間平均の収束(Metropolis–Hastings法 の定理「一般の状態空間での収束」の結論)。$[0,1]^2$ から出発すると連鎖は $[0,1]^2$ から出ない |
| prop-gibbs-conditionals の「至る所で正」 | $\{0,1\}^2$ 上で $\pi_a(0,0)=a$、$\pi_a(1,1)=1-a$($0< a< 1$) | 完全条件付き分布が同時分布を決めること。どの $a$ でも完全条件付き分布は同じ |
| 条件付き分布が 1 つの確率分布から来ている | $X\mid Y\sim N(Y,1)$、$Y\mid X\sim N(X,1)$ と指定する | $\pi$ の存在そのもの。この 2 つを完全条件付き分布にもつ確率分布はなく、連鎖は散らばり続ける |
3 つの確かめを開く
1 行目:密度は $\frac12\mathbf 1_{[0,1]^2\cup[2,3]^2}$ である。$y\in[0,1]$ なら $x$ の完全条件付き分布は $[0,1]$ の一様分布、$y\in[2,3]$ なら $[2,3]$ の一様分布なので、$[0,1]^2$ の点からは $[0,1]^2$ の点にしか移らない。$\pi$ は定常(thm-gibbs-mh)で、$[0,1]^2$ の一様分布も定常であり、$h=\mathbf 1_{[2,3]^2}$ の時間平均は $0$ で $\int h\,d\pi=\frac12$ にならない。外れているのは既約性だけである。
2 行目:$x_2=0$ のもとで $x_1=0$ が確率 $1$、$x_2=1$ のもとで $x_1=1$ が確率 $1$、$x_1$ のもとでの $x_2$ も同じで、どれも $a$ によらない。周辺の質量 $m_i$ は $a$ か $1-a$ で正かつ有限なので、外れているのは $p>0$ だけである。この連鎖は出発点から動かず、既約性も成り立たない。
3 行目:密度 $p$ をもつ確率分布 $\pi$ がこれらを完全条件付き分布にもつとして矛盾を導く。$(X_0,Y_0)\sim\pi$ から巡回走査を走らせると、thm-gibbs-mh により各 $X_n$ の分布は $\pi$ の $X$ の周辺分布 $\pi_X$ に等しい。一方 $Y_0=X_0+\eta_0$、$X_{k}=Y_{k-1}+\xi_k$、$Y_k=X_k+\eta_k$($\xi_k,\eta_k$ は独立な標準正規分布で $X_0$ と独立)なので $X_n=X_0+S_n$、$S_n\sim N(0,2n)$ は $X_0$ と独立である。$K$ を $\pi_X([-K,K])\ge\frac12$ となるようにとると、正規分布の密度は $1/\sqrt{4\pi n}$ 以下だから $P(\lvert X_n\rvert\le K)\le 2K/\sqrt{4\pi n}$ で、$n$ が大きいと $\frac12$ より小さくなり矛盾する。$(0,0)$ から走らせると $X_n$ の分散は $2n-1$ で、$P(\lvert X_n\rvert\le1)$ は $0$ に近づく。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| すべての成分を前の値だけを使って同時に更新する | 各成分の更新にほかの成分の最新の値を使う | 相関 $0.9$ の 2 次元正規分布で同時に更新すると、$\pi$ から 1 回で共分散が $0.9^3=0.729$ になり、$\pi$ は定常でない |
| 巡回走査も可逆だとする | 定常だが一般に可逆でない。可逆が要るなら無作為走査を使う | ex-gibbs-ising |
| 扱いやすい条件付き分布を勝手に組み合わせる | 1 つの同時密度から完全条件付き分布を導く | 反例の表の 3 行目 |
| 相関の強い成分を 1 つずつ更新して、短い連鎖で打ち切る | 成分をまとめて引くか変数を変換する。時間平均の誤差は自己相関を考えて見積もる | thm-gibbs-normal の 4 |
| ガンマ分布の率と尺度を取り違える | 率 $b+\frac12\sum_k(y_k-\mu)^2$ の規約か、その逆数の尺度の規約かを確かめる | 公式の表 |
補足
成分ごとの Metropolis–Hastings 法。 第 $i$ 成分の完全条件付き分布から引けないときは、$G_i$ の代わりに、各 $x_{-i}$ を固定して $p_i(\cdot\mid x_{-i})$ について可逆な推移核(第 $i$ 成分だけを動かす Metropolis–Hastings 法など)$K_i$ を使ってよい。prf-gibbs-mh の 1 の計算で、$\frac{p(s,z)p(t,z)}{m_i(z)}\lambda_i(ds)\lambda_i(dt)$ を $p(s,z)\,K_i^{z}(s,dt)\,\lambda_i(ds)$($K_i^z$ は $z$ を固定した $E_i$ 上の推移核)に替えると、$K_i^z$ の可逆性から同じ対称性が出るので、$K_i$ は $\pi$ について可逆である。$K_i$ と $G_j$ を混ぜて走査しても $\pi$ は定常である(RR04 §2.2、p. 25)。
歴史。 Gibbs サンプリングの初期の応用として、画像の復元についての Geman–Geman(1984)と、Bayes 統計の周辺密度の計算についての Gelfand–Smith(1990)がよく引かれる(RR04 §1 と §2.4、pp. 20、27)。状態が有限個の場合の収束の速さは 混合時間 の方法で調べられる。
関連項目
- 前提: Markov連鎖モンテカルロ法, Metropolis–Hastings法, 条件付き確率
- 例: Isingモデル, 多次元正規分布
- 理論: 混合時間, Gibbs測度
- 応用: ベイズ推定, Bayes統計
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

