Black–Scholes方程式
概要
Black–Scholes方程式(Black–Scholes equation)とは、無リスク金利 $r$ とボラティリティ $\sigma>0$ が定数で、株価が配当のない幾何 Brown 運動に従い、費用なしに連続に売買できる市場モデルで、満期の支払いを複製する費用 $v(t,S)$ が満たす偏微分方程式 $\partial_tv+\frac{\sigma^2}2S^2\partial_S^2v+rS\partial_Sv-rv=0$ である。伊藤の公式で複製の条件を書くと得られ、株価の期待成長率は現れない。満期の値が連続で線形増大の解は、リスク中立測度の期待値で一意に表される。
前提知識: 伊藤の公式, Brown運動, Girsanovの定理
Black–Scholes 方程式(Black–Scholes equation)は、後退放物型の線形偏微分方程式
$$
\partial_tv+\frac{\sigma^2}2S^2\partial_S^2v+rS\,\partial_Sv-rv=0\qquad(0\le t< T,\ S>0)
$$
である。無リスク金利 $r$ とボラティリティ $\sigma>0$ が定数で、株価が幾何 Brown 運動に従い、配当がなく、取引に費用がかからず、金利 $r$ で自由に貸借し空売りでき、連続に売買できるという理想化された市場モデルで、満期の支払いが $g(S_T)$ である契約の価値がこの方程式を満たす。
要点は 複製 である。満期の支払いを、株と債券の売買だけで確率 $1$ で作り出せるなら、その費用が契約の価値になる。複製の条件を 伊藤の公式 で書くと確率項が消え、方程式が得られる。株価の期待成長率 $\mu$ は方程式に現れない。
この記事は数学的なモデルの定理を述べるものである。実際の市場がモデルの仮定を満たすとは限らず、この記事は取引の判断を扱わない。以下では、方程式の導出、解の公式と一意性、裁定の不在、Feynman–Kacの公式 との関係を、仮定を明記して証明する。
市場モデル
確率空間 $(\Omega,\mathcal{F},P)$ 上の 1 次元 Brown運動 $W$ と、それが生成するフィルトレーションを考える。定数 $r,\mu\in\mathbb{R}$、$\sigma>0$、$S_0>0$、満期 $T>0$ を固定する。
市場には 2 つの資産がある。債券 $B_t=e^{rt}$ と、株 $S_t$ である。$S$ は確率微分方程式
$$
dS_t=\mu S_t\,dt+\sigma S_t\,dW_t
$$
の解 $S_t=S_0\exp\bigl((\mu-\frac{\sigma^2}2)t+\sigma W_t\bigr)$(幾何 Brown 運動)である。さらに、配当はなく、取引費用はなく、任意の実数量を金利 $r$ で貸借でき、空売りができ、時間について連続に売買できるとする。
これらは BS73 の「理想的な条件」(p. 640)に当たる。
戦略 は、発展的可測な過程の組 $(a_t,b_t)_{0\le t\le T}$ で、確率 $1$ で $\int_0^Ta_t^2\,dt< \infty$、$\int_0^T\lvert b_t\rvert\,dt< \infty$ を満たすものである。$a_t,b_t$ は時刻 $t$ の株と債券の保有量を表す。資産 は $V_t=a_tS_t+b_tB_t$ である。戦略が 自己資金 であるとは
$$
V_t=V_0+\int_0^ta_s\,dS_s+\int_0^tb_s\,dB_s\qquad(0\le t\le T)
$$
が成り立つこと、すなわち途中で資金の出入りがないことをいう。許容 であるとは、定数 $c$ があって常に $V_t\ge-c$ であることをいう。
許容な自己資金戦略で $V_0=0$、$V_T\ge0$(確率 $1$)、$P(V_T>0)>0$ となるものを 裁定 という。
許容の条件は省けない。節「使える条件と反例」の倍賭けの戦略がその理由である。
方程式の仕組みは 1 期間の模型で見える。債券は $1$ から $e^{r}$ に、株は $S$ から $uS$ または $dS$($d< e^r< u$)に動くとする。支払い $(g_u,g_d)$ を $a$ 株と $b$ 単位の債券で複製するには $auS+be^r=g_u$、$adS+be^r=g_d$ を解けばよく、$a=(g_u-g_d)/((u-d)S)$ である。費用は
$$
aS+b=e^{-r}\bigl(qg_u+(1-q)g_d\bigr),\qquad q=\frac{e^r-d}{u-d}\in(0,1)
$$
となる。株が上がる現実の確率はどこにも現れない。$q$ は株の割引価格を平均不変にする確率である。
答え:$S=100$、$u=1.2$、$d=0.9$、$e^r=1.05$、$(g_u,g_d)=(20,0)$ なら、$q=\frac12$、$a=\frac23$、$b=-\frac{400}7\approx-57.14$ で、費用は $\frac{200}{21}\approx9.524$ である。
方程式の導出
$L v=\partial_tv+\frac{\sigma^2}2S^2\partial_S^2v+rS\,\partial_Sv-rv$ とおく。$Lv=0$ が Black–Scholes 方程式である(BS73 式 (7)、p. 643)。
$v\in C^{1,2}([0,T)\times(0,\infty))$ とする。
- $Lv=0$ なら、$a_t=\partial_Sv(t,S_t)$、$b_t=e^{-rt}\bigl(v-S\partial_Sv\bigr)(t,S_t)$ は $[0,T)$ の自己資金戦略で、その資産は $V_t=v(t,S_t)$ である。
- 逆に、ある過程 $(a,b)$ が $[0,T)$ の自己資金戦略で、その資産が $V_t=v(t,S_t)$($0\le t< T$)なら、$Lv=0$ であり、$dt\times dP$ についてほとんどいたるところ $a_t=\partial_Sv(t,S_t)$ である。
どちらの主張にも $\mu$ は現れない。
伊藤の公式 により、$t< T$ で
$$
dv(t,S_t)=\Bigl(\partial_tv+\mu S\partial_Sv+\frac{\sigma^2}2S^2\partial_S^2v\Bigr)dt+\sigma S\,\partial_Sv\,dW_t
$$
である(係数は $(t,S_t)$ で評価する)。一方、自己資金戦略の資産は、$b_tB_t=V_t-a_tS_t$ を使って
$$
dV_t=a_t\,dS_t+rb_tB_t\,dt=\bigl(a_t\mu S_t+r(V_t-a_tS_t)\bigr)dt+a_t\sigma S_t\,dW_t
$$
を満たす。
2 の証明。 $V_t=v(t,S_t)$ なら、2 つの分解は同じ過程の分解である。連続で有界変動な局所マルチンゲールは定数なので、$dW$ の係数と $dt$ の係数はそれぞれ一致する。$dW$ の係数から $\sigma S_t>0$ で割って $a_t=\partial_Sv(t,S_t)$ である。これを $dt$ の係数に代入すると
$$
\partial_tv+\mu S\partial_Sv+\frac{\sigma^2}2S^2\partial_S^2v=\mu S\partial_Sv+r(v-S\partial_Sv)
$$
となる。$\mu S\partial_Sv$ が両辺で打ち消しあって $(Lv)(t,S_t)=0$($dt\times dP$-a.e.)を得る。$t>0$ で $S_t$ の分布は $(0,\infty)$ 全体に正の密度をもち、$Lv$ は連続なので、$(0,T)\times(0,\infty)$ で $Lv=0$ である。$t=0$ は連続性による。
1 の証明。 $a,b$ を与えられた形とする。これらは連続な適合過程なので、$t< T$ の範囲で積分の条件を満たす。$a_tS_t+b_tB_t=v(t,S_t)$ は定義から明らかである。$Lv=0$ のとき、上の 2 つの計算で $V_t=v(t,S_t)$ とおいた式の右辺は一致するので、
$$
dv(t,S_t)=a_t\,dS_t+rb_tB_t\,dt=a_t\,dS_t+b_t\,dB_t
$$
である。これが自己資金の条件である。$\square$
$a_t=\partial_Sv$ を デルタ、この戦略を デルタヘッジ という。BS73 は株 1 単位と契約 $1/\partial_Sv$ 単位の組の収益が確定的であることから同じ方程式を導いた(pp. 641–643)。
リスク中立測度と裁定の不在
$\lambda=(\mu-r)/\sigma$ とし、$dQ/dP=\exp(-\lambda W_T-\frac12\lambda^2T)$ で確率測度 $Q$ を定める。Girsanovの定理 により、$\widetilde W_t=W_t+\lambda t$ は $[0,T]$ で $Q$ のもとの Brown 運動であり、$Q$ と $P$ は互いに絶対連続である。$dS_t=\mu S_t\,dt+\sigma S_t\,dW_t$ は
$$
dS_t=rS_t\,dt+\sigma S_t\,d\widetilde W_t
$$
と書ける。$Q$ を リスク中立測度 という。
$\widetilde S_t=e^{-rt}S_t$、$\widetilde V_t=e^{-rt}V_t$ とおく。自己資金戦略について
$$
\widetilde V_t=V_0+\int_0^ta_s\sigma\widetilde S_s\,d\widetilde W_s
$$
であり、$\widetilde V$ は $Q$ の局所マルチンゲールである。戦略が許容なら $\widetilde V$ は $Q$ の優マルチンゲールである。特に、このモデルに裁定は存在しない。
$d\widetilde V=e^{-rt}(dV-rV\,dt)=e^{-rt}\bigl(a\,dS+rbB\,dt-r(aS+bB)\,dt\bigr)=a\,e^{-rt}(dS-rS\,dt)=a\sigma\widetilde S\,d\widetilde W$ である。
許容なら $\widetilde V$ は下に有界である。下に有界な局所マルチンゲールは、局所化の列に Fatou の補題を使って優マルチンゲールである。$V_0=0$、$V_T\ge0$ なら $E^Q[\widetilde V_T]\le0$ なので $V_T=0$($Q$-a.s.)で、$Q$ と $P$ は互いに絶対連続なので $P(V_T>0)=0$ である。$\square$
逆に「裁定がないこと」と「同値なマルチンゲール測度があること」が同値になるという資産価格付けの基本定理は、有限個の状態の市場モデルで 数理ファイナンス の定理「資産価格付けの基本定理(有限の場合)」として証明する。同記事では、2 項モデルの価格を期間を細かくした極限でこの記事のコールの価格に近づける数値例も扱う。
解の公式と一意性
$\tau=T-t$ と書く。$Z$ を標準正規変数とする。
$g\colon(0,\infty)\to\mathbb{R}$ を連続で $\lvert g(s)\rvert\le C(1+s)$ を満たす関数とし、
$$
v(t,S)=e^{-r\tau}E\Bigl[g\bigl(Se^{(r-\sigma^2/2)\tau+\sigma\sqrt\tau Z}\bigr)\Bigr]\qquad(t< T),\qquad v(T,S)=g(S)
$$
とおく。$v$ は $[0,T]\times(0,\infty)$ で連続、$[0,T)\times(0,\infty)$ で $C^{1,2}$ で、$Lv=0$ を満たす。さらに、$w\in C([0,T]\times(0,\infty))\cap C^{1,2}([0,T)\times(0,\infty))$ が $Lw=0$、$w(T,\cdot)=g$、$\lvert w(t,S)\rvert\le C'(1+S)$ を満たすなら、$w=v$ である。
存在。 $G(y)=g(e^y)$、$U(\tau,y)=E[G(y+\sigma\sqrt\tau Z)]$ とおく。$\lvert G(y)\rvert\le C(1+e^y)$ で、$U$ は $G$ と Gauss 核の畳み込みなので、積分記号の下で微分でき、$\tau>0$ で滑らかで $\partial_\tau U=\frac{\sigma^2}2\partial_y^2U$ を満たし(熱方程式)、$\tau\to0$ で $G$ に広義一様に収束する。定義から
$$
v(t,S)=e^{-r\tau}U(\tau,y),\qquad y=\log S+\bigl(r-\tfrac{\sigma^2}2\bigr)\tau
$$
である。$S\partial_Sv=e^{-r\tau}\partial_yU$、$S^2\partial_S^2v=e^{-r\tau}(\partial_y^2U-\partial_yU)$、$\partial_tv=e^{-r\tau}\bigl(rU-\partial_\tau U-(r-\frac{\sigma^2}2)\partial_yU\bigr)$ を代入すると
$$
Lv=e^{-r\tau}\Bigl(-\partial_\tau U+\frac{\sigma^2}2\partial_y^2U\Bigr)=0
$$
となる。
一意性。 $(t,S)$ を固定し、$s\ge t$ で $Q$ のもとの $\widehat S_s=S\exp\bigl((r-\frac{\sigma^2}2)(s-t)+\sigma(\widetilde W_s-\widetilde W_t)\bigr)$ を考える。伊藤の公式 と $Lw=0$ から、$M_s=e^{-r(s-t)}w(s,\widehat S_s)$ は $[t,T)$ で $dM_s=e^{-r(s-t)}\sigma\widehat S_s\partial_Sw\,d\widetilde W_s$ を満たす局所マルチンゲールである。増大条件から
$$
\lvert M_s\rvert\le C''\Bigl(1+\sup_{t\le s\le T}\widehat S_s\Bigr)
$$
であり、$\sup_s\exp(\sigma\widetilde W_s)$ は Doob の不等式または鏡像原理により可積分なので、右辺は可積分である。ゆえに $M$ は真のマルチンゲールで、優収束定理により $s\to T$ として $w(t,S)=E^Q[M_T]=e^{-r\tau}E^Q[g(\widehat S_T)]=v(t,S)$ を得る。$\square$
Feynman–Kacの公式 の後退形で $X=\log S$、$b=r-\frac{\sigma^2}2$、$V=-r$ とおくと、形式的に同じ式になる。同じ記事の定理は $\lvert u\rvert\le C(1+\lvert x\rvert^2)$ を仮定しているが、$v\approx e^x$ の増大はこれに入らないので、上で直接証明した。増大の条件が効く理由は節「使える条件と反例」で見る。
次の定理で、$v(0,S_0)$ が複製の費用であることを確かめる。
$g\ge0$ を Lipschitz 連続とし、$v$ を thm-bs-solution の関数とする。このとき
$$
v(0,S_0)=e^{-rT}E^Q[g(S_T)]=\min\bigl\{V_0:\ \text{許容な自己資金戦略で }V_T\ge g(S_T)\text{ a.s.}\bigr\}
$$
である。
$V_T\ge g(S_T)$ となる許容な自己資金戦略について、prop-bs-discount から $V_0\ge E^Q[\widetilde V_T]\ge e^{-rT}E^Q[g(S_T)]$ である。$Q$ のもとの $S_T$ の分布は $S_0e^{(r-\sigma^2/2)T+\sigma\sqrt TZ}$ の分布なので、右辺は $v(0,S_0)$ である。
等号は thm-bs-derive の 1 の戦略で達成される。$g$ の Lipschitz 定数を $\ell$ とすると、$E[e^{(r-\sigma^2/2)\tau+\sigma\sqrt\tau Z}]=e^{r\tau}$ から $\lvert v(t,S)-v(t,\bar S)\rvert\le\ell\lvert S-\bar S\rvert$ なので $\lvert a_t\rvert\le\ell$ である。ゆえに $a,b$ は $[0,T]$ で積分の条件を満たす。$V_t=v(t,S_t)\ge0$ だから許容で、$v$ の連続性により $t\to T$ で $V_t\to g(S_T)$ である。時刻 $T$ の保有は $a_T=0$、$b_T=e^{-rT}g(S_T)$ と定める(積分は変わらない)。$\square$
このモデルの中で、契約を $p>v(0,S_0)$ で売れるなら、売り手は複製戦略で差額を確定できる。
ヨーロピアンコール
権利行使価格 $K>0$ の ヨーロピアンコール は、満期 $T$ に $g(S_T)=(S_T-K)^+$ を支払う契約である。
$g(s)=(s-K)^+$ のとき、$t< T$ で
$$
v(t,S)=S\,\Phi(d_1)-Ke^{-r\tau}\Phi(d_2),\qquad d_1=\frac{\log(S/K)+(r+\frac{\sigma^2}2)\tau}{\sigma\sqrt\tau},\quad d_2=d_1-\sigma\sqrt\tau
$$
である。$\Phi$ は 標準正規分布 の分布関数である。
$Se^{(r-\sigma^2/2)\tau+\sigma\sqrt\tau Z}>K$ は $Z>-d_2$ と同値である。$\varphi$ を標準正規密度とする。$K$ の項は $K\,P(Z>-d_2)=K\Phi(d_2)$ である。株の項は、$e^{\sigma\sqrt\tau z}\varphi(z)=e^{\sigma^2\tau/2}\varphi(z-\sigma\sqrt\tau)$ より
$$
Se^{(r-\sigma^2/2)\tau}\int_{-d_2}^\infty e^{\sigma\sqrt\tau z}\varphi(z)\,dz=Se^{r\tau}\int_{-d_2-\sigma\sqrt\tau}^\infty\varphi(x)\,dx=Se^{r\tau}\Phi(d_1)
$$
である。差をとって $e^{-r\tau}$ を掛ける。$\square$
公式は BS73 式 (13)(p. 644)である。BS73 は変数変換で熱方程式に帰着して解いた(同じ型の変換は 放物型偏微分方程式 の例にある)。
$S=K=100$、$r=0.05$、$\sigma=0.2$、$\tau=1$ で thm-bs-call の値を求める。モデルの中の計算である。
使う公式:thm-bs-call。
答え:$d_1=0.35$、$d_2=0.15$、$\Phi(d_1)\approx0.6368$、$\Phi(d_2)\approx0.5596$、$v\approx10.4506$ である。
途中の計算を開く
$\log(S/K)=0$ なので $d_1=(0.05+0.02)/0.2=0.35$、$d_2=0.35-0.2=0.15$ である。$v=100\,\Phi(0.35)-100e^{-0.05}\Phi(0.15)\approx63.683-53.232$ となる。
$g(s)=s$ の解は $v=S$、$g(s)=K$ の解は $v=Ke^{-r\tau}$ で、どちらも $Lv=0$ を直接確かめられる。$(s-K)^+-(K-s)^+=s-K$ と線形性、thm-bs-solution の一意性から、プット($g(s)=(K-s)^+$)の解 $v^{\mathrm{put}}$ は
$$
v-v^{\mathrm{put}}=S-Ke^{-r\tau},\qquad v^{\mathrm{put}}=Ke^{-r\tau}\Phi(-d_2)-S\Phi(-d_1)
$$
を満たす。
答え:ex-bs-atm の数値では $v^{\mathrm{put}}\approx5.5735$ で、差 $v-v^{\mathrm{put}}\approx4.8771$ は $100(1-e^{-0.05})$ に等しい。
$t< T$ で、$\varphi=\Phi'$ とすると $S\varphi(d_1)=Ke^{-r\tau}\varphi(d_2)$ であり、
$$
\partial_Sv=\Phi(d_1)\in(0,1),\qquad\partial_S^2v=\frac{\varphi(d_1)}{S\sigma\sqrt\tau}>0,\qquad\partial_\sigma v=S\sqrt\tau\,\varphi(d_1)>0
$$
である。さらに $\sigma\mapsto v$ は $(0,\infty)$ から区間 $\bigl((S-Ke^{-r\tau})^+,S\bigr)$ への狭義増加な全単射である。
$d_1^2-d_2^2=(d_1-d_2)(d_1+d_2)=2\bigl(\log(S/K)+r\tau\bigr)$ から $\varphi(d_2)/\varphi(d_1)=Se^{r\tau}/K$ を得る。$v$ を $S$ で微分すると $\Phi(d_1)+S\varphi(d_1)\partial_Sd_1-Ke^{-r\tau}\varphi(d_2)\partial_Sd_2$ で、$\partial_Sd_1=\partial_Sd_2$ と恒等式から後の 2 項は消える。もう 1 回微分して $\partial_S^2v$ を得る。$\sigma$ の微分も同様に $S\varphi(d_1)\,\partial_\sigma(d_1-d_2)=S\sqrt\tau\varphi(d_1)$ である。
$\sigma\to\infty$ で $d_1\to\infty$、$d_2\to-\infty$ なので $v\to S$ である。$\sigma\to0$ で、$\log(S/K)+r\tau$ の符号に応じて $d_1,d_2\to\pm\infty$(ともに同じ符号)で $v\to(S-Ke^{-r\tau})^+$ である。符号が $0$ のときは $d_1,d_2\to0$ で $v\to\frac12(S-Ke^{-r\tau})=0$ である。連続で狭義増加なので全単射である。$\square$
$v$ が与えられたときの $\sigma$ の値を インプライド・ボラティリティ という。この命題が、その値の一意性を保証する。
公式の表
どの行も def-bs-model のモデルの中の式である(定数の $r,\sigma$、$\sigma>0$、無配当、費用のない連続の売買、貸借と空売りが可能)。$S>0$、$\tau=T-t>0$ とし、$d_1,d_2$ は thm-bs-call のものである。
| 量 | 式 | 使える条件 | 根拠 |
|---|---|---|---|
| 一般の満期の支払い | $v=e^{-r\tau}E[g(Se^{(r-\sigma^2/2)\tau+\sigma\sqrt\tau Z})]$ | $g$ が連続で $\lvert g(s)\rvert\le C(1+s)$ | thm-bs-solution |
| コール | $v=S\Phi(d_1)-Ke^{-r\tau}\Phi(d_2)$ | $g(s)=(s-K)^+$ | thm-bs-call |
| プット | $v^{\mathrm{put}}=Ke^{-r\tau}\Phi(-d_2)-S\Phi(-d_1)$ | $g(s)=(K-s)^+$ | ex-bs-parity |
| パリティ | $v-v^{\mathrm{put}}=S-Ke^{-r\tau}$ | 同じ $K,T$ | ex-bs-parity |
| デルタ(コール) | $\partial_Sv=\Phi(d_1)$ | コール | prop-bs-greeks |
| デルタ(プット) | $\partial_Sv^{\mathrm{put}}=\Phi(d_1)-1$ | プット | パリティを $S$ で微分する |
| ガンマ | $\partial_S^2v=\dfrac{\varphi(d_1)}{S\sigma\sqrt\tau}$ | コールとプットで共通 | prop-bs-greeks、パリティ |
| ベガ | $\partial_\sigma v=S\sqrt\tau\,\varphi(d_1)$ | コールとプットで共通 | prop-bs-greeks、パリティ |
| 時間の微分(コール) | $\partial_tv=-\dfrac{S\sigma\varphi(d_1)}{2\sqrt\tau}-rKe^{-r\tau}\Phi(d_2)$ | コール | $Lv=0$ にデルタとガンマを代入する |
計算の手順
- 仮定を確かめる。 モデルの仮定が問題に合っているかを見る。$r$ は連続複利の率で、$\sigma$ は対数の増分の標準偏差の率である。$\tau$ と同じ時間の単位でそろえる。
- 満期の支払いを決める。 $g$ を書き、連続で高々 1 次の増大であることを確かめる。
- 式を選ぶ。 コールとプットなら 4 へ進む。それ以外の $g$ は thm-bs-solution の積分を計算して 6 へ進む。
- $d_1,d_2$ を計算する。 $d_2=d_1-\sigma\sqrt\tau$ である。
- 公式に代入する。 必要ならデルタなども節「公式の表」から求める。
- 確かめる。 コールなら $(S-Ke^{-r\tau})^+< v< S$ を満たす。プットとの差はパリティと一致する。
$\tau=0$ と $\sigma=0$ では $d_1$ が定義できない。$\tau=0$ なら $v=g(S)$ であり、$\sigma\to0$ の値は prf-bs-greeks の極限で求める。不連続な $g$ や配当のある株には、この記事の定理はそのままでは使えない。
例題
$S=K=100$、$r=0.05$、$\sigma=0.2$ で、$\tau$ を変えてコールの値を比べる。モデルの中の計算である。
使う公式:thm-bs-call と prop-bs-greeks のデルタ。
答え:
| $\tau$ | $d_1$ | $d_2$ | $v$ | $\Phi(d_1)$ |
|---|---|---|---|---|
| $0.25$ | $0.1750$ | $0.0750$ | $4.6150$ | $0.5695$ |
| $0.5$ | $0.2475$ | $0.1061$ | $6.8887$ | $0.5977$ |
| $1$ | $0.3500$ | $0.1500$ | $10.4506$ | $0.6368$ |
| $2$ | $0.4950$ | $0.2121$ | $16.1268$ | $0.6897$ |
途中の計算を開く
$S=K$ なので $d_1=(r+\frac{\sigma^2}2)\sqrt\tau/\sigma=0.35\sqrt\tau$、$d_2=0.15\sqrt\tau$ である。$\tau=0.25$ なら $d_1=0.175$、$d_2=0.075$ で、$v=100\,\Phi(0.175)-100e^{-0.0125}\Phi(0.075)\approx4.6150$ である。
$r,\sigma>0$ では節「公式の表」の $\partial_tv$ は負なので、$v$ は $\tau$ について増加する。
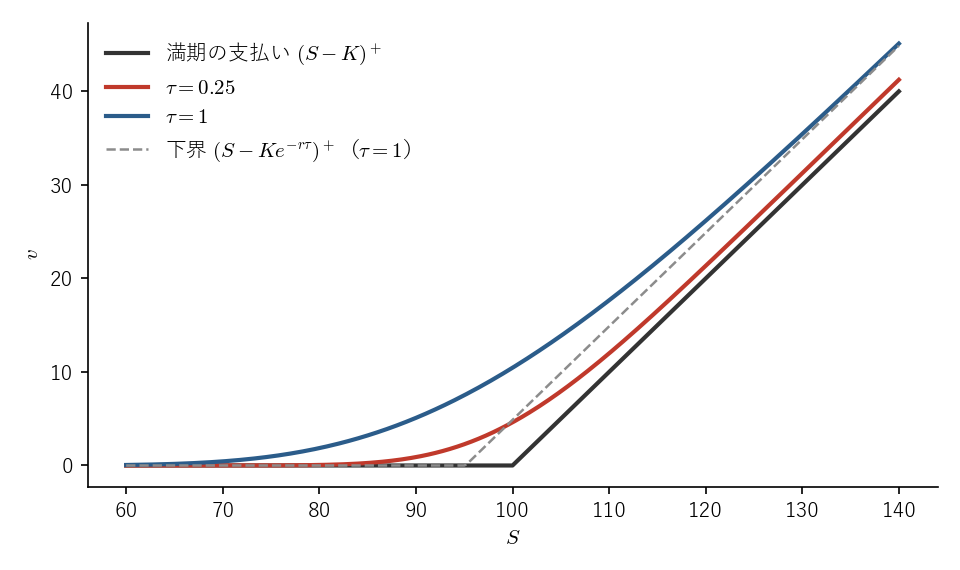 図: K=100、r=0.05、σ=0.2 のコールの解 v。横軸は S、縦軸は v。折れ線の満期の支払い (S-K)^+ の上に τ=0.25 の曲線、その上に τ=1 の曲線があり、S が大きいところでは τ=1 の曲線は下界 (S-Ke^{-rτ})^+ の点線に近づく。
使える条件と反例
複製と方程式の同値 thm-bs-derive には $C^{1,2}$ の $v$ と連続の売買を使い、解の一意性 thm-bs-solution には 1 次の増大を使う。thm-bs-price は $g\ge0$ が Lipschitz 連続のときに述べた。裁定の不在 prop-bs-discount は許容な戦略に限った主張である。
次の表の各行は仮定を 1 つだけ外す。
| 外す仮定 | 例 | 起こること |
|---|---|---|
| 戦略の許容性 | $M_t=\int_0^t(T-s)^{-1/2}d\widetilde W_s$ は $\langle M\rangle_t=\log\frac T{T-t}\to\infty$ なので $T$ より前に値 $1$ に達する。その時刻まで $a_t=(T-t)^{-1/2}/(\sigma\widetilde S_t)$、以後 $a_t=0$ | $V_0=0$、$V_T=e^{rT}$ が確率 $1$ で実現する(倍賭け)。資産は下に有界でない |
| $\sigma>0$ | $\sigma=0$、$\mu\ne r$ | 株も無リスクになり、成長率の高い方を買い低い方を売る戦略が裁定になる。$\lambda$ が定義できない |
| 増大条件 | Feynman–Kacの公式 の節「反例」の Tychonoff の解を、時間を $\sigma^2$ 倍して prf-bs-solution の変数変換で移す | $w(T,\cdot)=0$ で $w\ne0$ の解があり、一意性が成り立たない |
| 連続な売買 | 時刻 $0$ の保有を満期まで固定する | $aS_T+bB_T$ は $S_T$ の 1 次式で、折れ線 $(S_T-K)^+$ と正の確率で異なる。複製できない |
| 雑音が株の Brown 運動だけ | 時刻 $t_0\in(0,T)$ に独立な硬貨で $\sigma$ が $\sigma_1\ne\sigma_2$ のどちらかに決まる | 硬貨の確率を変えたリスク中立測度が複数あり、コールの価値は一意に定まらない |
よくある誤り
数値は ex-bs-atm の値(正しくは $v\approx10.4506$)と比べる。
| 誤り | 正しくは | なぜ |
|---|---|---|
| $\mu$ を式に入れる | 式に入るのは $r$ で、$\mu$ は現れない | thm-bs-derive の証明で $\mu$ の項は打ち消しあう。$\mu=0.1$ を $r$ の場所に入れると $13.2697$ になる |
| $d_2$ の符号を間違える | $d_2=d_1-\sigma\sqrt\tau$ である | $d_1+\sigma\sqrt\tau$ にすると値は $-3.7439$ になり、$v>0$ に反する |
| 無配当の仮定を見落とす | 配当のある株には thm-bs-call をそのまま使わない | 配当があると保有者の資産の式が変わり、$g(s)=s$ の解が $v=S$ である、という ex-bs-parity の前提も成り立たなくなる |
| $\sigma$ と $\sigma^2$ を取り違える | $\sigma$ は標準偏差の率で、分散の率は $\sigma^2$ である | $\sigma$ の場所に $0.04$ を入れると $5.0744$ になる |
| 金利を換算しない | $e^r=1.05$ なら $r=\log1.05\approx0.0488$ である | 債券は $e^{rt}$ で増える。式の $r$ は連続複利の率である |
| $\Phi(d_2)$ を現実の確率と読む | $\Phi(d_2)$ は $Q$ のもとの確率 $Q(S_T>K)$ である | prf-bs-call は $Q$ のもとの分布で計算している。$P$ のもとの確率には $\mu$ が入る |
文献
方程式と公式は BS73 式 (7)・(8)・(13)(pp. 643–644)、モデルの仮定は同 p. 640 にある。Mer73 はこの理論を拡張した(§5、p. 160 以降)。thm-bs-derive の両向きの形と thm-bs-price の証明は、この記事の組み立てである。
関連項目
- 前提: 伊藤の公式, Brown運動, Girsanovの定理
- 比較: Feynman–Kacの公式, 放物型偏微分方程式, 熱方程式
- 発展: 確率微分方程式, マルチンゲール, Fokker–Planck方程式, 数理ファイナンス, 後退確率微分方程式
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

