ランダムウォーク
概要
ランダムウォーク(random walk)とは、独立で同じ分布に従う歩幅 $X_1,X_2,\dots$ を順に足した位置の列 $S_n=X_1+\cdots+X_n$ のことであり、格子 $\mathbb{Z}^d$ の隣の点へ等確率で動くものを単純ランダムウォークという。格子に値をとる歩みでは、原点に戻る確率が $1$ であることは、原点にいる確率の和 $\sum_nP(S_n=0)$ が発散することと同値である。この和を立方体の上の積分で表すと、単純ランダムウォークは $d=1,2$ なら必ず原点に戻り、$d\ge3$ なら戻らないことが正の確率で起こる(Pólya の定理)。確率過程と Markov 連鎖の最も基本的な例である。
ランダムウォーク(random walk)は、独立で同じ分布に従う歩幅を次々に足していく確率的な運動である。硬貨を投げて表なら右へ $1$、裏なら左へ $1$ 進む数直線上の点がいちばん簡単な例で、その性質は高校数学の ランダムウォークの原点への復帰、初めて原点に戻る時刻、最後に原点にいた時刻、最短経路の数え上げと鏡像原理 で、数え上げを使って詳しく調べられている。とくに、数直線上の点はいつか必ず原点に戻る。
この記事では、一般の次元の格子 $\mathbb{Z}^d$ の上の歩みを扱う。中心の結果は Pólya の定理である。
格子 $\mathbb{Z}^d$ の上を、$2d$ 個の隣の点へ等確率で動く点は、$d=1,2$ ならいつか必ず原点に戻り、$d\ge3$ なら戻らないことが正の確率で起こる。
証明は 2 段に分かれる。まず、原点に戻るかどうかが、原点にいる確率の和 $\sum_nP(S_n=0)$ が発散するかどうかで決まることを母関数で示す(thm-rw-criterion)。次に、この和を $d$ 次元の立方体の上の積分で表し、被積分関数が原点の近くで $\lvert\theta\rvert^{-2}$ の程度に大きくなることから、積分が有限かどうかを次元で判定する(thm-rw-polya)。
定義
確率空間 $(\Omega,\mathcal F,P)$ の上の $\mathbb{R}^d$ に値をとる確率変数 $X_1,X_2,\dots$ が独立で同じ分布に従うとする。
$$
S_0:=0,\qquad S_n:=X_1+X_2+\cdots+X_n\quad(n\ge1)
$$
で定まる確率変数の列 $(S_n)_{n\ge0}$ を、歩幅 $X_1$ の($d$ 次元の)ランダムウォーク という。$X_k$ を $k$ 歩目の歩幅、$S_n$ を $n$ 歩目の位置という。
$e_1,\dots,e_d$ を $\mathbb{R}^d$ の標準基底とする。歩幅が $2d$ 個のベクトル $\pm e_1,\dots,\pm e_d$ のどれかに確率 $\frac1{2d}$ ずつ等しいとき、$(S_n)$ を $d$ 次元の単純ランダムウォーク という。$d=1$ では、確率 $\frac12$ ずつで $\pm1$ だけ動く点であり、ランダムウォークの原点への復帰 の定義「1 次元のランダムウォーク」と同じものである。
$\mathbb{R}^d$ の上の確率分布を一つ与えると、その分布に従う独立な確率変数の無限列をもつ確率空間が存在する(Dur19 §2.1.4 の Theorem 2.1.21・2.1.22, pp. 53–54。この記事では証明しない)。歩幅が有限個の値しかとらないときは、多項係数 の節「確率での意味」と同じく有限の積の確率空間で足りる問いも多いが、「いつかは戻る」は無限個の歩幅にかかわる事象なので、無限列の確率空間が要る。
歩幅が $\mathbb{Z}^d$ に値をとるとき、原点に戻る時刻を
$$
T:=\inf\{n\ge1: S_n=0\}\qquad(\inf\emptyset=\infty)
$$
とおく。
歩幅が $\mathbb{Z}^d$ に値をとるランダムウォークは、$P(T<\infty)=1$ のとき 再帰的(recurrent)、$P(T<\infty)<1$ のとき 過渡的(transient)であるという。
$\mathbb{R}^d$ に値をとる一般の歩みでは、原点にちょうど戻ることが確率 $0$ でも、原点のいくらでも近くに戻ることはありうる。そのため、一般の場合の再帰性は「原点の各近傍に無限回入る」ことなどで定める(Dur19 §5.4, pp. 287–288)。この記事では $\mathbb{Z}^d$ に値をとる歩みだけを扱う。
基本の性質
歩幅の平均 $\mu:=E[X_1]$ と共分散行列 $\Gamma:=\mathrm{Cov}(X_1)$ が存在すれば、期待値の線形性と独立性から
$$
E[S_n]=n\mu,\qquad\mathrm{Cov}(S_n)=n\Gamma
$$
である。単純ランダムウォークでは $\mu=0$、$\Gamma=\frac1dI_d$ である($X_1$ の第 $i$ 成分は確率 $\frac1d$ で $\pm1$、それ以外は $0$ であり、異なる 2 つの成分が同時に $0$ 以外の値をとることはない)。したがって $S_n$ は原点のまわりに、距離 $\sqrt n$ の程度に広がる。共分散行列が存在すれば、大数の法則 の定理「大数の弱法則」を成分ごとに使って $S_n/n$ は $\mu$ に確率収束し、$\mathbb{R}^d$ の中心極限定理(Dur19 Theorem 3.10.7, p. 200)により $(S_n-n\mu)/\sqrt n$ は平均 $0$、共分散行列 $\Gamma$ の 多変量正規分布 に分布収束する。
1 次元の単純ランダムウォークでは、$n$ 歩のうち右へ進む回数 $R_n$ は $B(n,\frac12)$ に従い、$S_n=2R_n-n$ である。よって $\lvert k\rvert\le n$ で $n+k$ が偶数の整数 $k$ について
$$
P(S_n=k)=\binom{n}{(n+k)/2}\frac1{2^n}
$$
であり、それ以外の $k$ では $0$ である。とくに $u_{2n}:=P(S_{2n}=0)=\binom{2n}{n}4^{-n}$ である。
$d$ 次元の単純ランダムウォークでは、$2n$ 歩で原点に戻るのは、各 $i$ について $+e_i$ と $-e_i$ の歩数が等しいときである。$2d$ 方向の歩数の組は 多項分布 に従うので
$$
P(S_{2n}=0)=\sum_{\substack{j_1+\cdots+j_d=n\\j_i\ge0}}\frac{(2n)!}{(j_1!)^2\cdots(j_d!)^2}\Bigl(\frac1{2d}\Bigr)^{2n}
$$
である。$d\ge2$ ではこの和を直接評価するのは手間がかかる。この記事では、和を積分に直して扱う(lem-rw-fourier)。
鏡像原理
1 次元の単純ランダムウォークでは、ある高さに一度達した歩みを、そこから先だけ上下に折り返すと、同じ確率の歩みが得られる。$M_n:=\max_{0\le k\le n}S_k$ とおく。
$(S_n)$ を 1 次元の単純ランダムウォーク、$a\ge1$ を整数とする。
- 整数 $b\le a$ について $P(M_n\ge a,\ S_n=b)=P(S_n=2a-b)$ である。
- $P(M_n\ge a)=P(S_n\ge a)+P(S_n>a)$ である。
要点:最初に高さ $a$ に達した時刻より後の歩幅の符号をすべて反転する写像が、全単射を与える。
詳しい証明を開く
$n$ 歩の歩幅の列 $x=(x_1,\dots,x_n)\in\{\pm1\}^n$ は、どれも確率 $2^{-n}$ で現れる。$s_k:=x_1+\cdots+x_k$ とおく。$\max_ks_k\ge a$ かつ $s_n=b$ となる列の集合を $A$、$s_n=2a-b$ となる列の集合を $B$ とする。$x\in A$ について $\tau:=\min\{k: s_k=a\}$ とする($s_0=0< a$ で、$s_k$ は $1$ ずつ変わるので $\tau$ は存在する)。$\phi(x):=(x_1,\dots,x_\tau,-x_{\tau+1},\dots,-x_n)$ と定めると、$\phi(x)$ の和は $a-(b-a)=2a-b$ なので $\phi(x)\in B$ である。逆に $y\in B$ なら、$2a-b\ge a$ なので $y$ の部分和は高さ $a$ に達し、最初に $a$ に達する時刻 $\tau'$ より後の符号を反転した列は $A$ に入る。$\phi$ は $\tau$ より前を変えないので、最初に $a$ に達する時刻は $\phi$ で変わらず、二つの写像は互いに逆である。よって $\lvert A\rvert=\lvert B\rvert$ であり 1 を得る。2 は、$b\ge a$ なら $\{S_n=b\}\subset\{M_n\ge a\}$ であることと、1 を $b< a$ について足して $\sum_{b< a}P(S_n=2a-b)=P(S_n>a)$ となることから従う。$\square$
最短経路の数え上げと鏡像原理 の定理「鏡像原理」は、同じ折り返しを格子の上の最短経路の数え上げとして述べたものである。ランダムウォークの原点への復帰 は、この種の折り返しを使って、$2n$ 歩目まで原点に戻らない確率が $u_{2n}$ に等しいことを示している。
原点に戻るかどうかの判定
$\mathbb{Z}^d$ に値をとるランダムウォークについて
$$
u_n:=P(S_n=0),\qquad f_n:=P(T=n)\qquad(n\ge1),\qquad u_0:=1
$$
とおく。$\sum_{n\ge1}f_n=P(T<\infty)$ である。
$\mathbb{Z}^d$ に値をとるランダムウォークについて次が成り立つ。
- $n\ge1$ について $u_n=\sum_{k=1}^nf_ku_{n-k}$ である。
- $\displaystyle\sum_{n=0}^\infty u_n=\frac1{1-P(T<\infty)}$ である(右辺は $P(T<\infty)=1$ のとき $\infty$ と読む)。
- とくに、ランダムウォークが再帰的であることと $\sum_{n=0}^\infty P(S_n=0)=\infty$ は同値である。
段 1(初めて戻る時刻で分ける)。 $n\ge1$ とする。$S_n=0$ なら $T\le n$ なので、事象 $\{S_n=0\}$ は互いに素な事象 $\{T=k,\ S_n=0\}$($k=1,\dots,n$)の和である。$T=k$ のとき $S_k=0$ なので $S_n=S_n-S_k=X_{k+1}+\cdots+X_n$ であり
$$
\{T=k,\ S_n=0\}=\{T=k\}\cap\{X_{k+1}+\cdots+X_n=0\}
$$
である。$\{T=k\}=\{S_1\ne0,\dots,S_{k-1}\ne0,\ S_k=0\}$ は $X_1,\dots,X_k$ だけで決まり、$X_{k+1}+\cdots+X_n$ は $X_{k+1},\dots,X_n$ だけで決まる。独立な確率変数の互いに素な組の関数は独立なので(Dur19 Theorem 2.1.10, p. 47)、二つの事象は独立である。また $X_{k+1}+\cdots+X_n$ は $n-k$ 個の独立で同じ分布に従う歩幅の和なので、$S_{n-k}$ と同じ分布に従う。よって
$$
P(S_n=0)=\sum_{k=1}^nP(T=k)\,P(S_{n-k}=0)
$$
であり、1 を得る。
段 2(母関数の関係式)。 $0\le s<1$ について
$$
U(s):=\sum_{n=0}^\infty u_ns^n,\qquad F(s):=\sum_{n=1}^\infty f_ns^n
$$
とおく。$0\le u_n,f_n\le1$ なので、どちらも $\sum s^n<\infty$ を上界にもつ収束級数である。1 の両辺に $s^n$ をかけて $n\ge1$ で足すと、右辺は収束する二つの正項級数の積(Cauchy 積)なので
$$
U(s)-1=\sum_{n=1}^\infty\sum_{k=1}^nf_ks^k\,u_{n-k}s^{n-k}=F(s)\,U(s)
$$
となる。$F(s)\le\sum_{n\ge1}f_ns\le s<1$ なので $U(s)=\dfrac1{1-F(s)}$ である。
段 3($s\to1$ の極限)。 係数が $0$ 以上の級数 $\sum a_ns^n$ について、$s\uparrow1$ で $\sum a_ns^n\to\sum a_n$ である(右辺が $\infty$ でもよい)。実際、どの $N$ についても $\sum_{n\le N}a_ns^n\le\sum a_ns^n\le\sum a_n$ であり、左端は $s\uparrow1$ で $\sum_{n\le N}a_n$ に近づくので、下極限は $\sum_{n\le N}a_n$ 以上である。$N\to\infty$ とすればよい。これを $U$ と $F$ に使うと、$F(s)\to P(T<\infty)$、$U(s)\to\sum_nu_n$ である。$P(T<\infty)<1$ なら $\sum_nu_n=1/(1-P(T<\infty))$ である。$P(T<\infty)=1$ なら $1/(1-F(s))\to\infty$ なので $\sum_nu_n=\infty$ である。これで 2 が示せた。3 は 2 から直ちに従う。$\square$
$\sum_{n\ge1}u_n=\sum_{n\ge1}E[\mathbf 1_{\{S_n=0\}}]$ は、時刻 $1$ 以降に原点にいる回数の期待値である。2 は、この期待値が $P(T<\infty)/(1-P(T<\infty))$ に等しいと言い換えられる。
$\mathbb{Z}^d$ に値をとるランダムウォークについて、時刻 $1$ 以降に原点にいる回数を $V$ とする。再帰的なら確率 $1$ で $V=\infty$ であり、過渡的なら確率 $1$ で $V<\infty$ である。
要点:$j$ 回目に戻る時刻で分けて $P(V\ge j)=P(T<\infty)^j$ を示す。
詳しい証明を開く
$\rho:=P(T<\infty)$ とし、$j$ 回目に原点にいる時刻を $T_j$ とする($T_1=T$。$j$ 回いなければ $\infty$)。$\{V\ge j\}=\{T_j<\infty\}$ である。$P(T_{j+1}<\infty)=\rho\,P(T_j<\infty)$ を示す。$T_j=k$ という事象は $X_1,\dots,X_k$ で決まり、そのとき $T_{j+1}<\infty$ は「$X_{k+1},X_{k+2},\dots$ から作った歩み $S'_l:=X_{k+1}+\cdots+X_{k+l}$ が原点に戻る」ことと同じである。この歩みの $l$ 歩までの振る舞いは $X_{k+1},\dots,X_{k+l}$ で決まるので、段 1 と同じ理由で $P(T_j=k,\ T'\le L)=P(T_j=k)P(T\le L)$ が各 $L$ で成り立つ($T'$ は $S'$ が初めて戻る時刻)。$L\to\infty$ として $k$ で足すと $P(T_{j+1}<\infty)=\rho P(T_j<\infty)$ である。よって $P(V\ge j)=\rho^j$ である。$\rho=1$ ならすべての $j$ で $P(V\ge j)=1$ なので $P(V=\infty)=\lim_jP(V\ge j)=1$ である。$\rho<1$ なら $P(V=\infty)\le\rho^j\to0$ である。$\square$
原点にいる確率の積分表示
歩幅が $\mathbb{Z}^d$ に値をとるとき、$\theta\in\mathbb{R}^d$ について
$$
\varphi(\theta):=E\bigl[e^{i\langle\theta,X_1\rangle}\bigr]=\sum_{x\in\mathbb{Z}^d}P(X_1=x)\,e^{i\langle\theta,x\rangle}
$$
を歩幅の 特性関数 という。$Q:=[-\pi,\pi]^d$ とおく。
歩幅が $\mathbb{Z}^d$ に値をとるランダムウォークについて、すべての $n\ge0$ で
$$
P(S_n=0)=\frac1{(2\pi)^d}\int_Q\varphi(\theta)^n\,d\theta
$$
である。
段 1。 $E[e^{i\langle\theta,S_n\rangle}]=\varphi(\theta)^n$ である。実際 $e^{i\langle\theta,S_n\rangle}=\prod_{k=1}^ne^{i\langle\theta,X_k\rangle}$ で、各因子を実部と虚部に分けて積を展開すると、$2^n$ 個の項はどれも独立な有界実確率変数 $\cos\langle\theta,X_k\rangle$ または $\sin\langle\theta,X_k\rangle$ の積になる。独立な可積分確率変数の積の期待値は期待値の積なので(Dur19 Theorem 2.1.13, p. 49)、展開を戻せば $E[\prod_ke^{i\langle\theta,X_k\rangle}]=\prod_kE[e^{i\langle\theta,X_k\rangle}]=\varphi(\theta)^n$ となる。
段 2。 $S_n$ は $\mathbb{Z}^d$ に値をとるので $\varphi(\theta)^n=\sum_{x\in\mathbb{Z}^d}P(S_n=x)e^{i\langle\theta,x\rangle}$ であり、この級数は $\theta$ について一様に絶対収束する(係数の絶対値の和が $1$)。よって項別に積分できる。整数 $x_j$ について $\int_{-\pi}^{\pi}e^{i\theta_jx_j}d\theta_j$ は $x_j=0$ なら $2\pi$、$x_j\ne0$ なら $0$ なので、$\int_Qe^{i\langle\theta,x\rangle}d\theta$ は $x=0$ のとき $(2\pi)^d$、それ以外は $0$ である。したがって $\int_Q\varphi(\theta)^nd\theta=(2\pi)^dP(S_n=0)$ である。$\square$
単純ランダムウォークでは $X_1$ が $\pm e_j$ に確率 $\frac1{2d}$ ずつ等しいので
$$
\varphi(\theta)=\frac1{2d}\sum_{j=1}^d\bigl(e^{i\theta_j}+e^{-i\theta_j}\bigr)=\frac1d\sum_{j=1}^d\cos\theta_j
$$
であり、$\varphi$ は実数値で $-1\le\varphi\le1$ である。
Pólya の定理
$d$ 次元の単純ランダムウォークは、$d=1,2$ なら再帰的であり、$d\ge3$ なら過渡的である。さらに、$d\ge3$ のとき
$$
P(T<\infty)=1-\frac1{G_d},\qquad G_d:=\frac1{(2\pi)^d}\int_Q\frac{d\theta}{1-\varphi(\theta)}<\infty
$$
である。
段 1(和を一つの積分にする)。 1 歩ごとに座標の和の偶奇が変わるので、$n$ が奇数なら $P(S_n=0)=0$ である。$\varphi$ の値が $\pm1$ になるのは、すべての $\cos\theta_j$ が同時に $1$ か同時に $-1$ のときで、$Q$ の中の有限個の点だけである。それ以外の点では $0\le\varphi^2<1$ なので
$$
\sum_{n=0}^N\varphi(\theta)^{2n}=\frac{1-\varphi(\theta)^{2N+2}}{1-\varphi(\theta)^2}\ \uparrow\ \frac1{1-\varphi(\theta)^2}\qquad(N\to\infty)
$$
であり、左辺は $N$ について増加する $0$ 以上の関数である。lem-rw-fourier と 単調収束定理 により
$$
\sum_{n=0}^\infty P(S_n=0)=\sum_{n=0}^\infty P(S_{2n}=0)=\frac1{(2\pi)^d}\int_Q\frac{d\theta}{1-\varphi(\theta)^2}\qquad(\le\infty)
$$
である。
段 2(部分分数と平行移動)。 $\frac1{1-\varphi^2}=\frac12\Bigl(\frac1{1-\varphi}+\frac1{1+\varphi}\Bigr)$ である。$\mathbf 1:=(1,\dots,1)$ とすると $\cos(\theta_j+\pi)=-\cos\theta_j$ から $\varphi(\theta+\pi\mathbf 1)=-\varphi(\theta)$ である。各変数について周期 $2\pi$ の $0$ 以上の関数 $g$ では、各座標の区間 $[-\pi,\pi]$ を $[-\pi,0]$ と $[0,\pi]$ に分けて平行移動すれば $\int_Qg(\theta+\pi\mathbf 1)d\theta=\int_Qg(\theta)d\theta$ となる。$g=1/(1-\varphi)$ に使うと $\int_Q\frac{d\theta}{1+\varphi}=\int_Q\frac{d\theta}{1-\varphi}$ なので
$$
\sum_{n=0}^\infty P(S_n=0)=\frac1{(2\pi)^d}\int_Q\frac{d\theta}{1-\varphi(\theta)}
$$
である。
段 3(被積分関数の大きさ)。 $\lvert x\rvert\le\pi$ について
$$
\frac{2}{\pi^2}x^2\le1-\cos x\le\frac{x^2}{2}
$$
である。右は $1-\cos x=2\sin^2(x/2)$ と $\lvert\sin y\rvert\le\lvert y\rvert$ から、左は $\lvert y\rvert\le\frac\pi2$ での $\lvert\sin y\rvert\ge\frac2\pi\lvert y\rvert$($\sin$ は $[0,\frac\pi2]$ で上に凸なので、弦 $y\mapsto\frac2\pi y$ より上にある)から従う。$1-\varphi(\theta)=\frac1d\sum_j(1-\cos\theta_j)$ なので、$\lvert\theta\rvert^2=\sum_j\theta_j^2$ と書くと $Q$ の上で
$$
\frac{2d}{\lvert\theta\rvert^2}\le\frac1{1-\varphi(\theta)}\le\frac{d\pi^2}{2}\cdot\frac1{\lvert\theta\rvert^2}
$$
である。よって $\sum_nP(S_n=0)$ が有限であることは、$J_d:=\int_Q\lvert\theta\rvert^{-2}d\theta$ が有限であることと同値である。
段 4($J_d$ と次元)。 $\lvert\theta\rvert_\infty:=\max_j\lvert\theta_j\rvert$ とし、$k\ge0$ について $A_k:=\{\theta\in Q:\ \pi2^{-k-1}<\lvert\theta\rvert_\infty\le\pi2^{-k}\}$ とおく。$Q\setminus\{0\}$ は $A_0,A_1,\dots$ の互いに素な和である。$A_k$ は一辺 $2\pi2^{-k}$ の立方体から一辺 $\pi2^{-k}$ の立方体を除いたものなので、体積は $(2\pi)^d2^{-kd}(1-2^{-d})$ である。$\lvert\theta\rvert_\infty\le\lvert\theta\rvert\le\sqrt d\,\lvert\theta\rvert_\infty$ から、$A_k$ の上で $\pi^24^{-k-1}<\lvert\theta\rvert^2\le d\pi^24^{-k}$ である。したがって
$$
\frac{(2\pi)^d(1-2^{-d})}{d\pi^2}\,2^{k(2-d)}\le\int_{A_k}\frac{d\theta}{\lvert\theta\rvert^2}\le\frac{4(2\pi)^d(1-2^{-d})}{\pi^2}\,2^{k(2-d)}
$$
であり、$J_d=\sum_k\int_{A_k}$ は $\sum_k2^{k(2-d)}$ と同時に収束・発散する。これは $d\ge3$ なら有限、$d=1,2$ なら $\infty$ である。
段 5(結論)。 $d=1,2$ なら $\sum_nP(S_n=0)=\infty$ なので、thm-rw-criterion の 3 により再帰的である。$d\ge3$ なら段 2 により $\sum_nP(S_n=0)=G_d<\infty$ なので過渡的であり、thm-rw-criterion の 2 から $1/(1-P(T<\infty))=G_d$、すなわち $P(T<\infty)=1-1/G_d$ である。$\square$
段 3 が示すとおり、勝負を決めるのは原点 $\theta=0$ の近くで $1-\varphi(\theta)$ が $\lvert\theta\rvert^2$ の程度に小さくなることだけである。$\lvert\theta\rvert^{-2}$ は $d\ge3$ でだけ原点の近くで積分できる。確率の側から見ると、$d=1,2$ では下の例のとおり $P(S_{2n}=0)$ は $n^{-1/2}$、$n^{-1}$ の程度で、和は発散する。$d=3$ では、Dur19 Theorem 5.4.4 の証明(p. 290)が、多項分布の確率の和の形の式から $P(S_{2n}=0)\le Cn^{-3/2}$($C$ は定数)を導いて和の収束を示している。
例
$d=1$ では $P(S_{2n}=0)=\binom{2n}n4^{-n}$ で、たとえば $P(S_{10}=0)=\frac{252}{1024}\approx0.24609$ である。ランダムウォークの原点への復帰 の補題「$u_{2n}$ の上下の評価」により $\binom{2n}n4^{-n}\ge\frac1{2\sqrt n}$ なので和は発散し、thm-rw-criterion からも再帰的であることが分かる。その記事の定理「いつかは原点に戻る」は、母関数を使わずに同じ結論を得ている。
$d=2$ の単純ランダムウォーク $S_n=(a_n,b_n)$ について、$U_n:=a_n+b_n$、$W_n:=a_n-b_n$ とおく。1 歩で $(a,b)$ は $(\pm1,0),(0,\pm1)$ のどれかだけ動くので、$(U,W)$ は $(1,1),(-1,-1),(1,-1),(-1,1)$ のどれかだけ等確率で動く。すなわち $U$ と $W$ は、独立な 2 つの 1 次元単純ランダムウォークである。$S_n=0$ は $U_n=W_n=0$ と同値なので
$$
P(S_{2n}=0)=\Bigl(\binom{2n}n4^{-n}\Bigr)^2
$$
である。たとえば $P(S_4=0)=(6/16)^2=0.140625$ であり、長さ $4$ の閉じた歩み $36$ 個を $4^4=256$ で割った値と一致する。$\binom{2n}n4^{-n}\ge\frac1{2\sqrt n}$ から $P(S_{2n}=0)\ge\frac1{4n}$ で、和は発散する。この計算は Dur19 Theorem 5.4.4 の証明(pp. 289–290)にある。
$d=3$ では、数値積分により $G_3\approx1.516386$ であり、thm-rw-polya から $P(T<\infty)=1-1/G_3\approx0.340537$ である(数値計算による値)。3 次元の格子を歩く点は、約 $34\%$ の確率でしか原点に戻らない。cor-rw-infinitely により、確率 $1$ で原点を訪れる回数は有限であり、thm-rw-criterion の 2 から訪れる回数の期待値は $G_3-1\approx0.516$ である。
$0< p< 1$、$q:=1-p$ とし、確率 $p$ で $+1$、確率 $q$ で $-1$ 動く歩みを考える。$P(S_{2n}=0)=\binom{2n}n(pq)^n$ である。二項定理と組合せの恒等式 の定理「一般二項定理」から $\sum_n\binom{2n}nx^n=(1-4x)^{-1/2}$($\lvert x\rvert<\frac14$)であり、$p\ne q$ なら $4pq<1$ なので
$$
\sum_{n=0}^\infty P(S_n=0)=\frac1{\sqrt{1-4pq}}=\frac1{\lvert p-q\rvert}
$$
となる($1-4pq=(p+q)^2-4pq=(p-q)^2$)。thm-rw-criterion の 2 により $P(T<\infty)=1-\lvert p-q\rvert$ である。$p=0.6$ なら戻る確率は $0.8$ である。$p=q=\frac12$ のときは和が発散し、再帰的である。
図 1 は、1 次元と 2 次元の単純ランダムウォークの見本の道である。
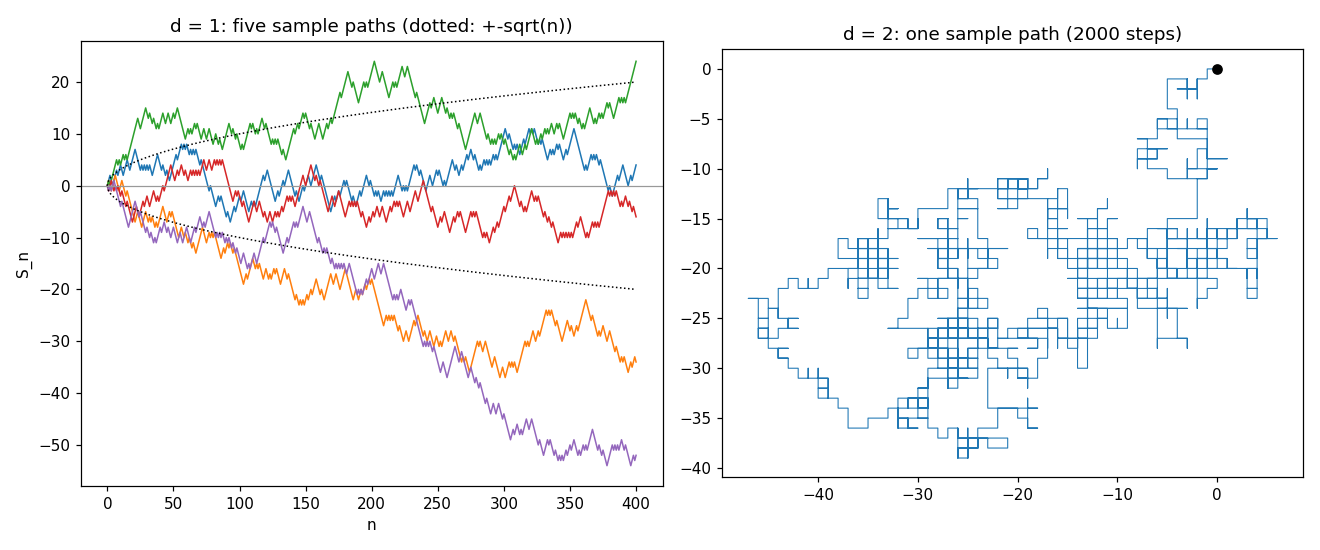 左:1 次元の単純ランダムウォークの見本の道 5 本(横軸は歩数 n で 0 から 400、縦軸は位置 S_n)。点線は ±√n。右:2 次元の単純ランダムウォークの見本の道 1 本(2000 歩)。黒い点が出発点の原点
反例:条件を外したとき
thm-rw-polya の結論「$d=1,2$ なら必ず戻る」には、歩幅が独立であること、各方向が等確率であること、次元が $2$ 以下であることが要る。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 歩幅が独立 | $d=1$。$X_1$ は確率 $\frac12$ ずつで $\pm1$、$X_n:=X_1$($n\ge2$) | $d=1$ なら確率 $1$ で原点に戻る(実際は $S_n=nX_1\ne0$ で一度も戻らない) |
| 各方向が等確率 | $d=1$、確率 $0.6$ で $+1$、$0.4$ で $-1$ | $d=1$ なら確率 $1$ で原点に戻る(実際は $0.8$) |
| 次元が $2$ 以下 | $d=3$ の単純ランダムウォーク | 確率 $1$ で原点に戻る(実際は約 $0.3405$) |
1 行目:各 $X_n$ は確率 $\frac12$ ずつで $\pm1$ をとり、分布は単純ランダムウォークの歩幅と同じである。しかし $S_n=nX_1$ は $n\ge1$ で $0$ にならない。thm-rw-criterion の段 1 で使った「$\{T=k\}$ と $X_{k+1}+\cdots+X_n$ の独立性」がここで崩れている。2 行目は ex-rw-biased で $p=0.6$ とした場合、3 行目は ex-rw-dim3 である。
補足
- 一般の歩みの判定。 1 次元の歩みは、$S_n/n\to0$(確率収束)なら再帰的である(Chung–Fuchs の定理、Dur19 Theorem 5.4.8, p. 292)。とくに歩幅の平均が $0$ なら再帰的である。$\mathbb{R}^d$ の一般の歩みについては、歩幅の特性関数による再帰性の必要十分条件があり(Dur19 Theorem 5.4.10, p. 293)、どの平面にも含まれない 3 次元の歩みは過渡的である(Dur19 Theorem 5.4.14, p. 297)。この記事では証明しない。
- 最後に原点にいた時刻。 $2n$ 歩のうち最後に原点にいた時刻の分布は、最後に原点にいた時刻 で求められている。その分布は両端で大きく、真ん中で小さい。「最後に原点にいた時刻」と「初めて原点に戻る時刻」(初めて原点に戻る時刻)は、1 次元の歩みの再帰性の量的な姿である。
- Markov 連鎖として。 ランダムウォークは、状態空間 $\mathbb{Z}^d$ の上の Markov連鎖 で、推移確率が $p(x,y)=P(X_1=y-x)$ と差だけで決まるものである。再帰的・過渡的の区別は、一般の Markov 連鎖の状態の分類の特別な場合である(Dur19 §5.3, p. 281)。
- ギャンブラーの破産。 1 次元の歩みが 2 つの高さのどちらに先に達するかは、ギャンブラーの破産 で計算されている。
関連項目
- 前提: 独立性(確率論), 母関数, 単調収束定理
- 別版: ランダムウォークの原点への復帰, 初めて原点に戻る時刻, 最後に原点にいた時刻
- 例・応用: ギャンブラーの破産, 最短経路の数え上げと鏡像原理, 多項分布
- 比較: Markov連鎖, 中心極限定理
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

