対数正規分布
概要
対数正規分布(log-normal distribution)とは、正の確率変数 $X$ で $\log X$ が正規分布 $N(\mu,\sigma^2)$ に従うものの分布である。中央値は $e^\mu$、平均は $e^{\mu+\sigma^2/2}$ で、すべての次数の積率は有限だが、積率母関数は正の側で発散し、積率が等しい別の分布がある。独立な積と冪で閉じ、正の独立同分布の積は対数の分散が有限なら対数正規分布で近似される。対数をとれば正規分布の推定と検定がそのまま使え、所得・粒子の大きさ・株価のように掛け算で決まる量のモデルに使う。
所得、粒子の大きさ、株価、細胞の大きさのように、正の値をとり、右に長い裾をもつ量がある。こうした量は、多数の独立な要因が 掛け算で 効いて決まることが多い。掛け算は対数をとると足し算になるので、中心極限定理 により対数のほうが正規分布に近づく。対数が正規分布に従う確率変数の分布を 対数正規分布 という。
この記事では、定義と密度、積率と、積率母関数が正の側で発散すること、独立な積と冪で閉じること、積の中心極限定理、最尤推定と中央値の区間推定、オプションの価格に現れる部分期待値の公式を証明する。統計の記法は t検定 と カイ二乗検定 にそろえる。
定義と使える条件
正規分布 $N(\mu,\sigma^2)$ の分布関数を $\Phi\bigl((y-\mu)/\sigma\bigr)$ と書き、$\Phi$ を 標準正規分布 の分布関数、$\varphi$ をその密度とする。
$\mu\in\mathbb R$、$\sigma>0$ とする。確率変数 $X$ が確率 $1$ で正であり、$\log X$ が $N(\mu,\sigma^2)$ に従うとき、$X$ は 対数正規分布 $\mathrm{LogN}(\mu,\sigma^2)$ に従うという。同じことだが、$Y\sim N(\mu,\sigma^2)$ について $X=e^Y$ と書ける確率変数の分布である。
$\mu$ と $\sigma^2$ は $X$ の平均・分散ではなく、$\log X$ の平均・分散である。$e^\mu$ を 尺度、$\sigma$ を 形 のパラメータと呼ぶ流儀もある。使える条件は次のとおりである。
- (i) 正の値:$X>0$ が確率 $1$ で成り立つ。$0$ や負の値をとる量には使えない。
- (ii) 対数がちょうど正規分布:近似の議論(積の中心極限定理)で使うときは、近似の誤差を別に見積もる。
- (iii) 独立性または同時正規性:積が対数正規分布になるのは、対数の組が同時に正規分布に従うときである(prop-ln-closure)。
$X\sim\mathrm{LogN}(\mu,\sigma^2)$ の分布関数と密度は、$x>0$ で
$$
P(X\le x)=\Phi\Bigl(\frac{\log x-\mu}\sigma\Bigr),\qquad f(x)=\frac1{\sqrt{2\pi}\,\sigma x}\exp\Bigl(-\frac{(\log x-\mu)^2}{2\sigma^2}\Bigr)
$$
で、$x\le0$ では $0$ である。$0< p< 1$ の $p$ 分位点は $e^{\mu+\sigma z_p}$($z_p=\Phi^{-1}(p)$)で、特に中央値は $e^\mu$ である。
$\log$ は $(0,\infty)$ で狭義単調増加なので、$x>0$ で $P(X\le x)=P(\log X\le\log x)$ である。右辺は正規分布の分布関数で、上の形になる。$x$ で微分すると連鎖律により $\frac1{\sigma x}\varphi\bigl(\frac{\log x-\mu}\sigma\bigr)$ で、これが $f$ である。分位点は $\Phi\bigl(\frac{\log x-\mu}\sigma\bigr)=p$ を解いて得る。同じ計算は 確率変数の変換 の分布の作り方の表にもあり、Dur19 では Exercise 1.2.6(p. 14)として出ている。$\square$
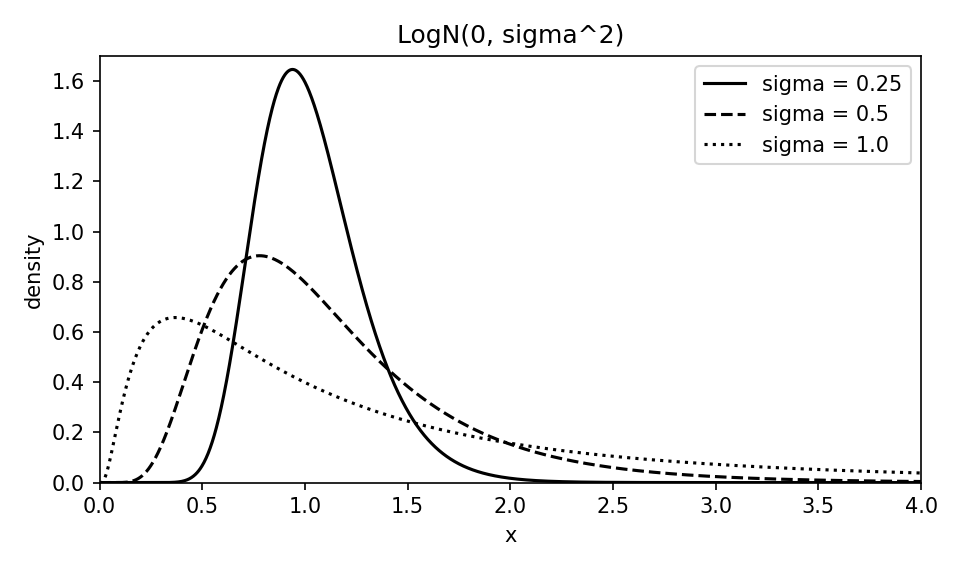 図: 中央値 1(μ=0)で σ を 0.25、0.5、1 と変えた対数正規分布の密度。σ が小さいと 1 の近くに鋭い山をもつ左右ほぼ対称な形で、σ が大きいほど山が 0 の側へずれ、右の裾が長くなる。
公式の表
$X\sim\mathrm{LogN}(\mu,\sigma^2)$、$w:=e^{\sigma^2}$ とする。
| 量 | 式 | 使える条件 | 根拠 |
|---|---|---|---|
| 実数次の積率 | $E[X^r]=e^{r\mu+r^2\sigma^2/2}$ | すべての実数 $r$ | thm-ln-moments |
| 平均・分散 | $e^{\mu+\sigma^2/2}$、$(w-1)e^{2\mu+\sigma^2}$ | — | thm-ln-moments |
| 中央値・最頻値 | $e^\mu$、$e^{\mu-\sigma^2}$ | — | prop-ln-density、下の導出 |
| 変動係数 | $\sqrt{w-1}$($\mu$ によらない) | — | thm-ln-moments |
| 歪度・超過尖度 | $(w+2)\sqrt{w-1}$、$w^4+2w^3+3w^2-6$ | — | 下の導出 |
| 積率母関数 | $t\le0$ で有限、$t>0$ で $\infty$ | — | thm-ln-moments |
| 冪と定数倍 | $cX^a\sim\mathrm{LogN}(\log c+a\mu,a^2\sigma^2)$ | $c>0$、$a\ne0$ | prop-ln-closure |
| 独立な積 | $X_1X_2\sim\mathrm{LogN}(\mu_1+\mu_2,\sigma_1^2+\sigma_2^2)$ | 独立(または対数が同時正規) | prop-ln-closure |
| 幾何平均 | $(X_1\cdots X_n)^{1/n}\sim\mathrm{LogN}(\mu,\sigma^2/n)$ | 独立同分布 | prop-ln-closure |
| 部分期待値 | $E[X\,1_{\{X>k\}}]=e^{\mu+\sigma^2/2}\,\Phi\bigl(\frac{\mu+\sigma^2-\log k}\sigma\bigr)$ | $k>0$ | prop-ln-partial |
中央値・最頻値・歪度・尖度の導出を開く
密度の対数 $-\log x-\frac{(\log x-\mu)^2}{2\sigma^2}$ を $x$ で微分すると $-\frac1x\bigl(1+\frac{\log x-\mu}{\sigma^2}\bigr)$ で、$\log x=\mu-\sigma^2$ で符号が正から負に変わるので、最頻値は $e^{\mu-\sigma^2}$ である。したがって最頻値 $< $ 中央値 $< $ 平均である。
$m_r:=E[X^r]$ とおくと $m_r=m_1^rw^{r(r-1)/2}$ である。中心積率は $E[(X-m_1)^3]=m_3-3m_1m_2+2m_1^3=m_1^3(w^3-3w+2)=m_1^3(w-1)^2(w+2)$ と $E[(X-m_1)^4]=m_1^4(w^6-4w^3+6w-3)$ で、分散は $m_1^2(w-1)$ である。$w^6-4w^3+6w-3=(w-1)^2(w^4+2w^3+3w^2-3)$ と因数分解できるので、歪度は $(w+2)\sqrt{w-1}$、尖度から $3$ を引いた超過尖度は $w^4+2w^3+3w^2-6$ である。
平均 $e^{\mu+\sigma^2/2}$ は中央値 $e^\mu$ より $e^{\sigma^2/2}$ 倍だけ大きい。これは Jensenの不等式 の $E[e^Y]\ge e^{E[Y]}$ の具体的な値である。
主定理
$X\sim\mathrm{LogN}(\mu,\sigma^2)$ とする。
- すべての実数 $r$ について $E[X^r]=\exp\bigl(r\mu+\frac{r^2\sigma^2}2\bigr)$ である。特にすべての次数の積率が有限である。
- $M(t):=E[e^{tX}]$ は $t\le0$ で有限で、$t>0$ で $M(t)=\infty$ である。
- 積率の列 $(E[X^k])_{k\ge0}$ を級数 $\sum_kE[X^k]t^k/k!$ にすると、$t\ne0$ で発散する。
- $X=e^Y$、$Y\sim N(\mu,\sigma^2)$ と書くと $X^r=e^{rY}$ なので、$E[X^r]$ は $Y$ の積率母関数の $r$ での値である。正規分布 の定理「積率母関数と特性関数」により $E[e^{rY}]=\exp(r\mu+r^2\sigma^2/2)$ である。
- $t\le0$ なら $0< e^{tX}\le1$ なので $M(t)\le1$ である。$t>0$ とする。整数 $m\ge1$ について $e^{tX}\ge\frac{(tX)^m}{m!}$ なので、1 により
$$ M(t)\ge\frac{t^m}{m!}e^{m\mu+m^2\sigma^2/2} $$
である。右辺の対数は $m\log t+m\mu+\frac{m^2\sigma^2}2-\log m!$ で、$\log m!\le m\log m$ だから $\frac{m^2\sigma^2}2-m\log m+m(\log t+\mu)\to\infty$($m\to\infty$)となり、右辺は有界でない。左辺は $m$ によらないので $M(t)=\infty$ である。 - 第 $k$ 項の絶対値は $\frac{\lvert t\rvert^k}{k!}e^{k\mu+k^2\sigma^2/2}$ で、2 と同じ評価によりその対数は $+\infty$ に発散する。項が $0$ に近づかないので級数は発散する。$\square$
積率母関数が $0$ の近くで有限な分布は、積率の列で決まる(モーメント母関数 の定理)。対数正規分布はこの条件を満たさず、実際に すべての積率が等しい別の分布 がある。密度 $f_a(x):=f_0(x)\bigl(1+a\sin(2\pi\log x)\bigr)$($f_0$ は $\mathrm{LogN}(0,1)$ の密度、$-1\le a\le1$)の族がその例である(Dur19 §3.3.5 の Counterexample 1、p. 140。確かめは下の反例の表のあと)。積率で分布が決まるかという問題は モーメント問題 で扱う。
- $X\sim\mathrm{LogN}(\mu,\sigma^2)$、$c>0$、$a\ne0$ なら $cX^a\sim\mathrm{LogN}(\log c+a\mu,a^2\sigma^2)$ である。特に $1/X\sim\mathrm{LogN}(-\mu,\sigma^2)$ である。
- $X_i=e^{Y_i}$($i=1,\dots,n$)で、$(Y_1,\dots,Y_n)$ が同時に正規分布に従うなら、$c>0$ と実数 $a_i$(すべては $0$ でない)について $c\prod_iX_i^{a_i}$ は対数正規分布に従う($\sum a_iY_i$ が退化しない限り)。特に独立な $X_i\sim\mathrm{LogN}(\mu_i,\sigma_i^2)$ の積は $\mathrm{LogN}(\sum\mu_i,\sum\sigma_i^2)$ に従い、独立同分布の幾何平均は $\mathrm{LogN}(\mu,\sigma^2/n)$ に従う。
- $\log(cX^a)=\log c+a\log X$ で、正規分布 の定理「1 次変換で正規分布は保たれる」により $N(\log c+a\mu,a^2\sigma^2)$ に従う。
- $\log\bigl(c\prod X_i^{a_i}\bigr)=\log c+\sum_ia_iY_i$ で、同時正規分布の 1 次結合は正規分布に従う。独立な場合は 正規分布 の定理「独立な正規分布の和」により平均 $\sum\mu_i$、分散 $\sum\sigma_i^2$ の正規分布である。幾何平均は $a_i=1/n$ として、$\log$ が標本平均 $\bar Y\sim N(\mu,\sigma^2/n)$ になることによる。$\square$
和は対数正規分布にならない。 独立な $X_1,X_2\sim\mathrm{LogN}(0,1)$ の和 $S$ は対数正規分布に従わない。実際、$\mathrm{LogN}(m,s^2)$ なら $E[S^2]/E[S]^2=e^{s^2}$、$E[S^3]/E[S]^3=e^{3s^2}$ なので、後者は前者の 3 乗に等しいはずである。ところが thm-ln-moments から $E[S]=2e^{1/2}$、$E[S^2]=2e^2+2e$、$E[S^3]=2e^{9/2}+6e^{5/2}$ で、比は $\frac{e+1}2\approx1.85914$ と $\frac{e^3+3e}4\approx7.06010$ になり、$1.85914^3\approx6.42594$ と一致しない。
積の中心極限定理
$X_1,X_2,\dots$ は正の値をとる独立同分布の確率変数で、$E[(\log X_1)^2]< \infty$ とし、$\mu_L:=E[\log X_1]$、$\sigma_L^2:=\mathrm{Var}(\log X_1)>0$ とおく。$P_n:=X_1X_2\cdots X_n$ とすると、次が成り立つ。
- $G_n:=\bigl(P_ne^{-n\mu_L}\bigr)^{1/\sqrt n}$ は $\mathrm{LogN}(0,\sigma_L^2)$ に分布収束する。すなわち、すべての $x>0$ について $P(G_n\le x)\to\Phi(\log x/\sigma_L)$ である。
- すべての実数 $z$ について $P\bigl(P_n\le e^{n\mu_L+\sigma_L\sqrt n\,z}\bigr)\to\Phi(z)$ である。
- 確率 $1$ で $\frac1n\log P_n\to\mu_L$ である。特に $\mu_L< 0$ なら確率 $1$ で $P_n\to0$ である。
$L_i:=\log X_i$ は独立同分布で、平均 $\mu_L$、分散 $0< \sigma_L^2< \infty$ をもつ。$Z_n:=\frac{L_1+\cdots+L_n-n\mu_L}{\sigma_L\sqrt n}$ とおくと $\log P_n=\sum L_i$ なので $\log G_n=\sigma_LZ_n$ である。
- $x>0$ について、$\log$ が狭義単調増加であることから
$$ P(G_n\le x)=P(\sigma_LZ_n\le\log x)=P\Bigl(Z_n\le\frac{\log x}{\sigma_L}\Bigr) $$
である。中心極限定理 の定理「中心極限定理」により、右辺は $\Phi(\log x/\sigma_L)$ に収束する。これは prop-ln-density の $\mathrm{LogN}(0,\sigma_L^2)$ の分布関数である。 - $P_n\le e^{n\mu_L+\sigma_L\sqrt nz}$ は $Z_n\le z$ と同値なので、同じ定理による。
- $E\lvert L_1\rvert< \infty$ なので、大数の強法則 により確率 $1$ で $\frac1n\sum L_i\to\mu_L$ である。$\mu_L< 0$ ならその事象の上で $\log P_n\le\frac{\mu_L}2n$($n$ が大きいとき)となり、$P_n\to0$ である。$\square$
2 は「$P_n$ の分位点は $\mathrm{LogN}(n\mu_L,n\sigma_L^2)$ の分位点で近似できる」と読める。ただし $P_n$ の平均は $(E[X_1])^n$ で、Jensenの不等式 から $E[X_1]\ge e^{\mu_L}$ なので、平均と中央値の比 $(E[X_1]e^{-\mu_L})^n$ は一般に指数的に開いていく。3 は、$E[X_1]=1$ で平均がずっと $1$ でも、典型的な値は $0$ に近づくことがあることを示す(ex-ln-growth)。
推定
$x_1,\dots,x_n>0$($n\ge2$)を $\mathrm{LogN}(\mu,\sigma^2)$ からの独立な標本とし、$y_i:=\log x_i$、$\bar y:=\frac1n\sum y_i$、$s^2:=\frac1{n-1}\sum(y_i-\bar y)^2$ とおく。
- $y_i$ がすべては等しくないとき、$(\mu,\sigma^2)$ の最尤推定量は $\hat\mu=\bar y$、$\hat\sigma^2=\frac1n\sum(y_i-\bar y)^2$ である。
- $t_{n-1,\alpha/2}$ を自由度 $n-1$ の t分布 の上側 $\alpha/2$ 点とすると、区間 $\bigl[e^{\bar y-t_{n-1,\alpha/2}s/\sqrt n},\,e^{\bar y+t_{n-1,\alpha/2}s/\sqrt n}\bigr]$ は中央値 $e^\mu$ をちょうど確率 $1-\alpha$ で含む。
- $E[e^{\bar y}]=e^{\mu+\sigma^2/(2n)}$ である。したがって $e^{\bar y}$ は中央値 $e^\mu$ の推定量として上に偏り、偏りは $n\to\infty$ で消える。
- prop-ln-density の密度の積は
$$ \prod_{i=1}^nf(x_i)=\Bigl(\prod_{i=1}^n\frac1{x_i}\Bigr)\cdot(2\pi\sigma^2)^{-n/2}\exp\Bigl(-\frac1{2\sigma^2}\sum_{i=1}^n(y_i-\mu)^2\Bigr) $$
で、第 1 の因子はパラメータによらない。よって対数尤度は定数を除いて $\ell(\mu,\sigma)=-n\log\sigma-\frac1{2\sigma^2}\sum(y_i-\mu)^2$ で、正規分布の標本 $y_i$ の対数尤度と同じである。$\sum(y_i-\mu)^2=\sum(y_i-\bar y)^2+n(\bar y-\mu)^2$ なので、どの $\sigma$ でも $\mu=\bar y$ で最大になる。$S:=\sum(y_i-\bar y)^2>0$ とおくと $\ell(\bar y,\sigma)=-n\log\sigma-S/(2\sigma^2)$ の導関数は $-\frac n\sigma+\frac S{\sigma^3}$ で、$\sigma^2=S/n$ の前で正、後で負なので、そこで最大になる。 - $y_i$ は $N(\mu,\sigma^2)$ からの独立な標本なので、$T:=\frac{\bar y-\mu}{s/\sqrt n}$ は自由度 $n-1$ の $t$ 分布に従う(t分布 の定理「Student の定理」の 4)。$\lvert T\rvert\le t_{n-1,\alpha/2}$ は $\bar y-t_{n-1,\alpha/2}s/\sqrt n\le\mu\le\bar y+t_{n-1,\alpha/2}s/\sqrt n$ と同値で、指数関数は狭義単調増加なので区間に $e^\mu$ が入ることと同値である。
- $\bar y\sim N(\mu,\sigma^2/n)$ なので、thm-ln-moments の 1 で $r=1$ として $E[e^{\bar y}]=e^{\mu+\sigma^2/(2n)}$ である。$\square$
最尤推定の不変性により、平均 $e^{\mu+\sigma^2/2}$ の最尤推定量は $e^{\hat\mu+\hat\sigma^2/2}$ である。これも一般に偏りをもつ。2 の区間は中央値の区間であって、平均の区間ではない。
部分期待値
$X\sim\mathrm{LogN}(\mu,\sigma^2)$、$k>0$ とし、$d_2:=\frac{\mu-\log k}\sigma$、$d_1:=d_2+\sigma$ とおく。このとき
$$
P(X>k)=\Phi(d_2),\qquad E\bigl[X\,1_{\{X>k\}}\bigr]=e^{\mu+\sigma^2/2}\,\Phi(d_1),\qquad E\bigl[(X-k)^+\bigr]=e^{\mu+\sigma^2/2}\,\Phi(d_1)-k\,\Phi(d_2)
$$
である。
$Y=\log X\sim N(\mu,\sigma^2)$ とし、$\varphi_{m,\sigma}$ を $N(m,\sigma^2)$ の密度とする。$P(X>k)=P(Y>\log k)=1-\Phi(-d_2)=\Phi(d_2)$ である。指数の平方完成
$$
y-\frac{(y-\mu)^2}{2\sigma^2}=\mu+\frac{\sigma^2}2-\frac{(y-\mu-\sigma^2)^2}{2\sigma^2}
$$
から $e^y\varphi_{\mu,\sigma}(y)=e^{\mu+\sigma^2/2}\varphi_{\mu+\sigma^2,\sigma}(y)$ である。よって
$$
E\bigl[X\,1_{\{X>k\}}\bigr]=\int_{\log k}^\infty e^y\varphi_{\mu,\sigma}(y)\,dy=e^{\mu+\sigma^2/2}\,P\bigl(N(\mu+\sigma^2,\sigma^2)>\log k\bigr)=e^{\mu+\sigma^2/2}\,\Phi(d_1)
$$
である。$(X-k)^+=X1_{\{X>k\}}-k1_{\{X>k\}}$ から 3 つ目の式を得る。$\square$
株価の幾何 Brown 運動のモデルでは、満期の株価がリスク中立測度のもとで対数正規分布に従う。この命題で $\mu=\log S+(r-\frac{v^2}2)\tau$、$\sigma=v\sqrt\tau$($v$ はボラティリティ)とおき $e^{-r\tau}$ を掛けたものが Black–Scholes方程式 の定理「Black–Scholes の公式」である。
計算の手順
正の値のデータ $x_1,\dots,x_n$ に対数正規分布を当てはめる手順は次のとおり。
- 値が正であることを確かめる。 $0$ を含むなら、そのままでは使えない(条件 (i))。
- 対数をとる。 $y_i=\log x_i$ とし、$y_i$ のヒストグラムか正規 Q–Q プロットで正規分布に近いかを見る。
- 推定する。 $\hat\mu=\bar y$ と、$\hat\sigma^2$ または $s^2$(prop-ln-mle)。
- 元の尺度に戻す。 中央値は $e^{\hat\mu}$、分位点は $e^{\hat\mu+\hat\sigma z_p}$、平均は $e^{\hat\mu+\hat\sigma^2/2}$。中央値の区間は prop-ln-mle の 2。
- 確率を計算する。 $P(X>k)=\Phi\bigl((\hat\mu-\log k)/\hat\sigma\bigr)$。超えた部分の期待値は prop-ln-partial。
平均 $m$ と変動係数 $c$ が分かっているときは、thm-ln-moments の平均と変動係数の式を逆に解いて $\sigma^2=\log(1+c^2)$、$\mu=\log m-\sigma^2/2$ とする。
例題
$\mathrm{LogN}(0,1)$ の平均・分散・中央値・最頻値の数値は 確率分布の一覧 の例「対数正規分布の平均・中央値・最頻値」にある。
平均 $100$、変動係数 $0.5$ の対数正規分布の $\mu,\sigma$、中央値、最頻値、$P(X>150)$ を求める。
使う公式:手順の最後の段落、公式の表の中央値・最頻値の行、prop-ln-partial の $P(X>k)$。
答え:$\sigma^2=\log1.25\approx0.223144$、$\sigma\approx0.472381$、$\mu\approx4.493598$、中央値 $100/\sqrt{1.25}\approx89.4427$、最頻値 $100/1.25^{3/2}\approx71.5542$、$P(X>150)\approx0.136860$。
途中の計算を開く
$e^{\sigma^2}-1=c^2=0.25$ から $\sigma^2=\log1.25$。$\mu=\log100-\sigma^2/2$。中央値 $e^\mu=100e^{-\sigma^2/2}=100/\sqrt{1.25}$、最頻値 $e^{\mu-\sigma^2}=100\cdot1.25^{-3/2}$。$P(X>150)=\Phi\bigl((\mu-\log150)/\sigma\bigr)=\Phi(-1.09453\ldots)$。
標本 $2.1,\ 3.5,\ 1.2,\ 4.8,\ 2.9,\ 1.7$ に対数正規分布を当てはめ、中央値の 95% 区間を求める。
使う公式:prop-ln-mle。$t_{5,0.025}\approx2.570582$。
答え:$\hat\mu\approx0.890163$、$\hat\sigma^2\approx0.212420$、$s\approx0.504880$。中央値の推定値 $e^{\hat\mu}\approx2.43553$、区間 $[1.43379,\ 4.13713]$。平均の最尤推定値は $e^{\hat\mu+\hat\sigma^2/2}\approx2.70844$ で、標本平均 $2.7$ に近い。
途中の計算を開く
対数は $0.741937,\ 1.252763,\ 0.182322,\ 1.568616,\ 1.064711,\ 0.530628$ で、和は $5.340977$。偏差の 2 乗和は $1.274520$ で、$6$ で割ると $\hat\sigma^2$、$5$ で割ると $s^2\approx0.254904$。区間の端は $e^{0.890163\mp2.570582\times0.504880/\sqrt6}$。
$X\sim\mathrm{LogN}(0,1)$、$k=2$ のとき $E[(X-2)^+]$ を求める。
使う公式:prop-ln-partial($d_2=-\log2$、$d_1=1-\log2$)。
答え:$e^{1/2}\Phi(0.306853)-2\Phi(-0.693147)\approx1.64872\times0.620522-2\times0.244109\approx0.534851$。
毎期の倍率 $X_i$ が独立に一様分布 $U(0.5,1.5)$ に従うとき、100 期後の $P_{100}=X_1\cdots X_{100}$ について、$E[P_{100}]$、中央値の近似、$P(P_{100}>1)$ の近似を求める。
使う公式:thm-ln-product の 2。
答え:$E[P_{100}]=1$。$\mu_L=\int_{0.5}^{1.5}\log x\,dx\approx-0.0452287$、$\sigma_L\approx0.307877$ で、中央値はおよそ $e^{100\mu_L}\approx0.01086$、$P(P_{100}>1)\approx\Phi(10\mu_L/\sigma_L)=\Phi(-1.46905)\approx0.0709$。
途中の計算を開く
$E[X_i]=1$ と独立性から $E[P_{100}]=1$。$\int\log x\,dx=x\log x-x$ から $\mu_L=1.5\log1.5-0.5\log0.5-1$。$E[(\log X_1)^2]=\int_{0.5}^{1.5}(\log x)^2dx$(原始関数 $x(\log x)^2-2x\log x+2x$)から $\sigma_L^2=E[(\log X_1)^2]-\mu_L^2\approx0.0947883$。
使える条件と反例
各行は、対応する主張の条件を 1 つだけ外したものである。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| thm-ln-product の $E[(\log X_1)^2]< \infty$ | $\log X_i$ が独立な標準 Cauchy分布 | $\log P_n$ は $n$ 倍の標準 Cauchy 分布に従い、どう 1 次変換しても正規分布に近づかない。$P_n$ を冪と定数倍で正規化しても対数正規分布に近づかない |
| thm-ln-product の独立性 | $X_i=X_1$(すべての $i$)、$\log X_1\sim U(-\sqrt3,\sqrt3)$ | $\log P_n=n\log X_1$ は一様分布で、1 次変換の極限は一様分布か 1 点にしかならない |
| prop-ln-closure の 2 の同時正規性 | $Y\sim N(0,1)$ と独立な符号 $S$ で $Y'=SY$、$X=e^Y$、$X'=e^{Y'}$ | $X,X'$ はどちらも $\mathrm{LogN}(0,1)$ だが、$XX'=1$ となる確率が $\frac12$ で、$XX'$ は対数正規分布に従わない |
| 積率で分布が決まるための、積率母関数が $0$ の近くで有限という条件 | $f_0$ と $f_a(x)=f_0(x)(1+a\sin(2\pi\log x))$ | すべての次数の積率が等しいのに、$a\ne0$ なら分布が異なる |
確かめを開く
1 行目:$E[(\log X_1)^2]=\infty$ で定理の条件だけが外れている。独立な標準 Cauchy 分布の和 $L_1+\cdots+L_n$ は $n$ 倍の標準 Cauchy 分布に従う(特性関数 $e^{-n\lvert t\rvert}$)。$a_n>0$、$b_n$ について $a_n\log P_n-b_n$ の特性関数は $e^{-ib_nt-na_n\lvert t\rvert}$ で、絶対値 $e^{-na_n\lvert t\rvert}$ が $e^{-t^2/2}$ に収束することはない($\lvert t\rvert$ の 1 次と 2 次の比べ合い:$t=1$ で一致させると $t=2$ で $e^{-4/2}$ と $e^{-1}$ が合わない)。
2 行目:$X_i$ は同分布で $E[(\log X_1)^2]=1$ だが独立でない。$c\log P_n+d$ は一様分布か 1 点に従い、その分布の極限は一様分布か 1 点である(分布関数が区分的に 1 次で、極限でも密度は区間の上で一定になる)。
3 行目:$Y'\sim N(0,1)$ は 正規分布 の例「反例:各成分は正規分布だが和は正規分布でない」による。$S=-1$ のとき $Y+Y'=0$ なので $P(XX'=1)\ge\frac12$ で、$P(XX'\ne1)=P(S=1,Y\ne0)=\frac12$ でもある。対数正規分布は密度をもつので 1 点の確率は $0$ であり、どちらとも合わない。
4 行目:$k\ge0$ の整数について $x=e^{z+k}$ と置換すると、$\int_0^\infty x^kf_0(x)\sin(2\pi\log x)\,dx=e^{k^2/2}\int_{-\infty}^\infty\varphi(z)\sin(2\pi z+2\pi k)\,dz=e^{k^2/2}\int\varphi(z)\sin(2\pi z)\,dz=0$(被積分関数が奇関数)。$k=0$ から $f_a$ の全積分は $1$ で、$\lvert a\rvert\le1$ なら $f_a\ge0$ である。$a\ne0$ なら $f_a\ne f_0$ が正の測度の集合で成り立つ。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| $\mu,\sigma$ を $X$ の平均・標準偏差とする | $\log X$ の平均・標準偏差である。$X$ の平均は $e^{\mu+\sigma^2/2}$ | thm-ln-moments、ex-ln-from-mean |
| 対数の平均 $\bar y$ から $e^{\bar y}$ を平均の推定値とする | $e^{\bar y}$ は中央値の推定値。平均は $e^{\sigma^2/2}$ 倍だけ大きい | prop-ln-mle |
| 対数で作った $t$ 区間を平均の区間と読む | 中央値 $e^\mu$ の区間である | prop-ln-mle の 2 |
| 独立な対数正規分布の和も対数正規分布とする | 積は対数正規分布だが、和は一般にならない | prop-ln-closure の後の段落 |
| すべての積率が有限なら積率母関数も有限とする | 正の側で $\infty$ | thm-ln-moments の 2 |
| 倍率の平均が $1$ なら積は $1$ のまわりに留まるとする | 典型的な値は $e^{n\mu_L}$ で、$\mu_L< 0$ なら $0$ に近づく | thm-ln-product の 3、ex-ln-growth |
補足
多変量。 $\mathbf Y\sim N(\boldsymbol\mu,\Sigma)$ について成分ごとに $e^{Y_i}$ をとったベクトルを多変量対数正規分布という。$E[e^{Y_i+Y_j}]=e^{\mu_i+\mu_j+(\Sigma_{ii}+2\Sigma_{ij}+\Sigma_{jj})/2}$ から共分散は $e^{\mu_i+\mu_j+(\Sigma_{ii}+\Sigma_{jj})/2}(e^{\Sigma_{ij}}-1)$ である。$\Sigma_{ii}=\Sigma_{jj}=s^2$ なら相関係数は $(e^{\Sigma_{ij}}-1)/(e^{s^2}-1)$ で、$\Sigma_{ij}\ge-s^2$ なので相関係数は $(e^{-s^2}-1)/(e^{s^2}-1)=-e^{-s^2}$ 以上で、$-1$ にはならない。位置を足した形。 $c+X$($c$ は定数)を 3 パラメータの対数正規分布と呼ぶことがある。下限 $c$ をもつ量に使うが、この記事の公式は $c=0$ の場合である。裾。 対数正規分布の裾 $P(X>x)=\Phi(-(\log x-\mu)/\sigma)$ は、どの冪 $x^{-k}$ より速く減るが、どの $e^{-\varepsilon x}$ より遅く減る。極値の分布は Gumbel 型に入る(極値理論)。確率過程。 幾何 Brown 運動 $S_t=S_0\exp((r-\frac{v^2}2)t+vW_t)$ の各時刻の値は対数正規分布に従う(確率微分方程式)。
関連項目
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

