Doobのh変換
概要
Doobのh変換(Doob's h-transform)とは、Markov 過程の推移確率 $P(x,y)$ を、正の調和関数 $h$ により $P(x,y)h(y)/h(x)$ に取り替える操作である。この変換は過程の法則を $h(X_t)/h(x)$ で重み付けることにあたり、ある集合への到達を条件付けた過程を与える。$0$ で消滅させた Brown 運動を $h(x)=x$ で変換すると 3 次元 Bessel 過程になる。Doob はこれを調和関数の境界極限の研究に用いた。
Doobのh変換(Doob's $h$-transform)とは、Markov 連鎖または Markov 過程の推移確率 $P$ を、正の調和関数 $h$ によって
$$
P^h(x,y)=\frac{P(x,y)\,h(y)}{h(x)}
$$
と取り替える操作である。分子を足すと $Ph(x)=h(x)$ なので、$P^h$ はまた推移確率になる。
この操作の意味は条件付けである。ランダムウォークを $\{0,1,\dots,N\}$ の両端で吸収し、$N$ に先に達するという条件を付けると、条件付きの過程はまた Markov 連鎖で、その推移確率は $h(x)=x/N$ による変換になる(ex-dh-gambler)。Brown運動 を $0$ で止めて「遠くまで $0$ に当たらない」という条件を付けて極限をとると、$h(x)=x$ の変換になり、これは 3 次元 Brown 運動の原点からの距離、すなわち 3 次元の Bessel過程 である(thm-dh-bessel)。確率 $0$ の事象での条件付けも、$h$ を通して意味をもつ。
Doob はこの変換を Green 空間の Brown 運動に対して導入し、調和関数の境界での振る舞いの研究に使った(Doo57)。この記事では、離散の場合に定義と経路の公式を証明し、条件付けの定理を示す。次に連続時間へ移し、Brown 運動と Bessel 過程の定理を完全に証明する。
定義と経路の公式
$S$ を可算集合、$P=(P(x,y))_{x,y\in S}$ を $\sum_yP(x,y)\le1$ を満たす非負の行列とする。和が $1$ に満たない分は、その確率で連鎖が消滅すると読み、消滅の時刻を $\zeta\le\infty$ とする。$P_x$ を $x$ から出発する法則とする。関数 $h\colon S\to[0,\infty)$ について $Ph(x):=\sum_yP(x,y)h(y)$ と書く。$Ph=h$ のとき $h$ は 調和、$Ph\le h$ のとき 優調和 であるという。
$h\colon S\to[0,\infty)$ を優調和とし、$S_h:=\{x\mid h(x)>0\}$ とする。$x,y\in S_h$ について
$$
P^h(x,y):=\frac{P(x,y)\,h(y)}{h(x)}
$$
と定める。$S_h$ の上の行列 $P^h$ を $P$ の $h$ 変換、それに従う連鎖を $h$ 過程 という。その法則を $P^h_x$、消滅の時刻を $\zeta^h$ と書く。
$h(z)=0$ なら $Ph(z)\le0$ なので、$z$ から 1 歩で行ける $y$ でも $h(y)=0$ である。ゆえに $S_h$ の外に出た連鎖は $S_h$ に戻らない。
$h$ を優調和とする。
- $P^h$ は $\sum_{y\in S_h}P^h(x,y)=Ph(x)/h(x)\le1$ を満たす。$h$ が調和なら $P^h$ は確率行列である。
- $x\in S_h$、$x_1,\dots,x_n\in S_h$ について
$$ P^h_x(X_1=x_1,\dots,X_n=x_n)=\frac{h(x_n)}{h(x)}\,P_x(X_1=x_1,\dots,X_n=x_n) $$
である。 - $F$ を $(X_0,\dots,X_n)$ の有界な関数とすると、$E^h_x[F;\,n< \zeta^h]=h(x)^{-1}E_x[F\,h(X_n);\,n< \zeta]$ である。
1 は定義の和である($h(y)=0$ の項は $Ph$ の和でも $0$)。2 は $x_0=x$ として
$$
\prod_{j=1}^nP^h(x_{j-1},x_j)=\prod_{j=1}^nP(x_{j-1},x_j)\cdot\prod_{j=1}^n\frac{h(x_j)}{h(x_{j-1})}=\frac{h(x_n)}{h(x)}\prod_{j=1}^nP(x_{j-1},x_j)
$$
による。3 は 2 に $F$ を掛けて経路について足す。$h(X_n)>0$ なら定義の直後の注意から $X_0,\dots,X_n\in S_h$ なので、右辺で $S_h$ の外を通る経路の寄与はない。$\square$
3 は「$h$ 過程の法則は、時刻 $n$ までの事象の上で元の法則を $h(X_n)/h(x)$ で重み付けしたものである」と読める。$h$ が調和なら $h(X_n)\mathbf{1}_{\{n< \zeta\}}$ は マルチンゲール で、これがこの測度変換の密度である(連続時間では Doo57 (3.1)、p. 434)。Girsanovの定理 と同じ形の測度変換である。
$P$ が確率行列で、既約かつ再帰的なら、正の優調和関数は定数である。とくに $P^h=P$ である。
$h(X_n)$ は非負の優マルチンゲールなので、Doobのマルチンゲール収束定理 の系「非負の優マルチンゲールの収束」によりほとんど確実に収束する。再帰性から連鎖はどの状態も無限回訪れるので、$h(x)=h(y)$ がすべての $x,y$ で成り立つ。$\square$
したがって $h$ 変換が意味をもつのは、連鎖が消滅するか、吸収されるか、無限遠へ去る場合である。正の調和関数は連鎖の「行き先」を記述している。この見方を次の thm-dh-condition と prop-dh-mixture が与える。
条件付けとしての変換
$B\subset S$ の各点を吸収状態とし($b\in B$ で $P(b,b)=1$)、$T_B:=\inf\{n\ge0\mid X_n\in B\}$、$h(x):=P_x(T_B< \infty)$ とする。このとき $h$ は調和で $B$ の上で $1$ である。$h(x)>0$ なら、$P_x(\,\cdot\mid T_B< \infty)$ のもとで $(X_n)$ は推移確率 $P^h$ の Markov 連鎖である。すなわち $P_x(\,\cdot\mid T_B< \infty)=P^h_x$ である。
$x\notin B$ なら 1 歩目で場合分けして $h(x)=\sum_yP(x,y)h(y)$ であり、$b\in B$ なら $h(b)=1=P(b,b)h(b)$ である。よって $h$ は調和である。
$x_0=x,x_1,\dots,x_n$ を経路とする。Markov 性により
$$
P_x(X_1=x_1,\dots,X_n=x_n,\ T_B< \infty)=P_x(X_1=x_1,\dots,X_n=x_n)\,h(x_n)
$$
である。実際、経路がすでに $B$ に入っていれば $x_n\in B$(吸収)で $h(x_n)=1$ であり、入っていなければ時刻 $n$ 以降に $B$ に達する確率が $h(x_n)$ である。両辺を $h(x)$ で割ると、prop-dh-path の 2 により左辺の条件付き確率は $P^h_x$ の経路の確率に等しい。$\square$
2 つの吸収状態 $a,b$ をもつ連鎖で $B=\{b\}$ とすれば、$h(x)=P_x(T_b< T_a)$ で、「$a$ より先に $b$ に達する」条件付けである(LPW17 §17.6.1、p. 256)。
$\{0,1,\dots,N\}$ の単純ランダムウォークを両端で吸収する。$h(x)=P_x(T_N< T_0)=x/N$ なので、$0< x< N$ で
$$
P^h(x,x+1)=\frac{x+1}{2x},\qquad P^h(x,x-1)=\frac{x-1}{2x}
$$
である(LPW17 Example 17.22、MP10 (5.13))。$x=1$ からは確率 $1$ で $2$ へ、$x=2$ からは $\frac34$ で $3$ へ、$x=10$ からは $0.55$ で $11$ へ進む。上向きの偏りは $x$ が小さいほど大きく、$0$ のそばで強く押し返す。
右辺は $N$ によらない。そこで $\{1,2,\dots\}$ の上の連鎖を同じ式で定めたものを、$0$ を避ける単純ランダムウォーク という(MP10 p. 140)。$P_x(0$ に決して達しない$)=0$ なので、これは初等的な条件付き確率ではなく、$N\to\infty$ の極限としての条件付けである。元の連鎖は $0$ で消滅するものとし、$h(x)=x$ はその調和関数である。
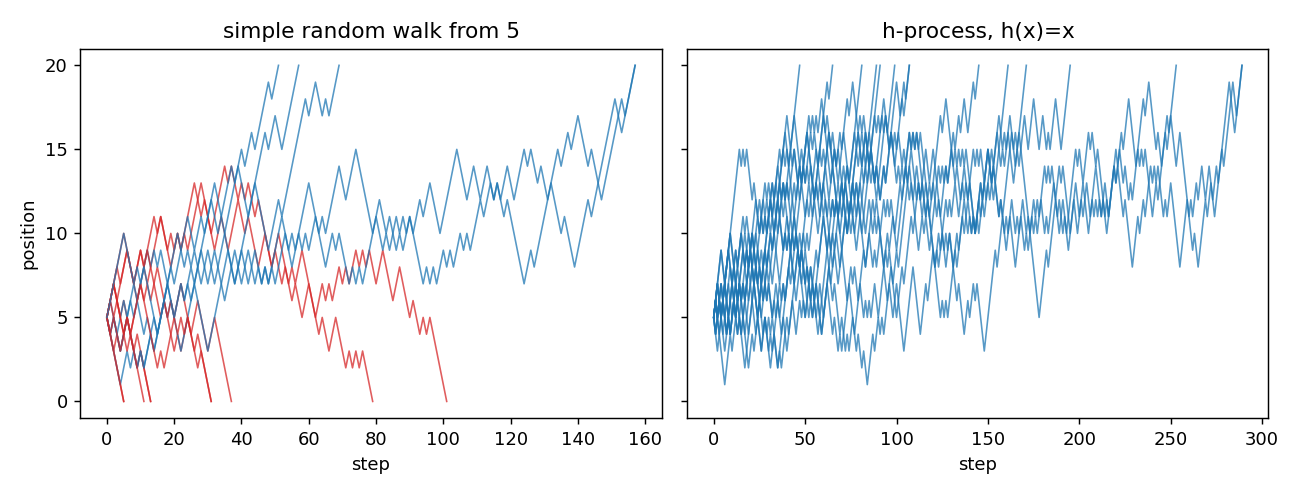 図: 0 から 20 までの区間で 5 から出発する道を 15 本ずつ描いた 2 枚の図。左の単純ランダムウォークでは多くの道が 0 で止まり(赤)、右の h(x)=x で変換した連鎖では 0 に触れる道がなく、0 の近くで押し返される。
$\mathbb{Z}$ の上で確率 $p$ で $+1$、$q=1-p$ で $-1$ 進む連鎖で $p< q$ とする。$r:=q/p>1$ とおく。$N$ に達する確率は $x< N$ で $r^{x-N}$ である($r^x$ は調和で、$x\to-\infty$ で $0$ に行く)。$h(x)=r^x$ で変換すると
$$
P^h(x,x+1)=p\,r=q,\qquad P^h(x,x-1)=q\,r^{-1}=p
$$
で、$p$ と $q$ が入れ替わる。すなわち下へ流れる歩みに上の高い水準への到達を条件付けると、到達するまでは上へ流れる歩みになる。$p=\frac13$ なら上へ進む確率は $\frac23$ である。
$0$ で消滅させる場合は $h(x)=r^x-1$($x\ge1$)が調和で、$P^h(x,x+1)=p(r^{x+1}-1)/(r^x-1)$ である。$p=\frac13$、$r=2$ で $x=1,2,3$ について $1$、$\frac79$、$\frac57$ となり、$x\to\infty$ で $\frac23$ に近づく。
$h_1,h_2$ を調和とし、$\alpha_1,\alpha_2>0$、$h=\alpha_1h_1+\alpha_2h_2$ とする。$h(x)>0$ なら
$$
P^h_x=\frac{\alpha_1h_1(x)}{h(x)}P^{h_1}_x+\frac{\alpha_2h_2(x)}{h(x)}P^{h_2}_x
$$
である($h_i(x)=0$ の項は $0$ とする)。
prop-dh-path の 2 の右辺は $h(x_n)$ について線形である。経路の確率について $h(x)P^h_x=\alpha_1h_1(x)P^{h_1}_x+\alpha_2h_2(x)P^{h_2}_x$ が成り立つ。$\square$
ex-dh-gambler で $1=\frac xN+\frac{N-x}N$ と分けると、元の連鎖は「$N$ に行く条件付きの連鎖」と「$0$ に行く条件付きの連鎖」の混合である。これより細かく分けられない調和関数が 極小調和関数 で、行き先の 1 点に対応する。連続の場合の定理を次に引用する。
$R$ を Green 空間とする。正の調和関数 $h$ に対する $h$ 過程の道は、ほとんどすべてが Martin 境界の 1 点に収束し、$h$ が極小調和なら、その点は $h$ に対応する点(極)である(Doo57 Theorem 5.1、p. 439)。さらに $u,h$ が正の優調和関数なら、$u/h$ は、$h$ が有限な点から出発する $h$ 過程のほとんどすべての道に沿って、道の寿命で有限の極限をもつ(同 Theorem 4.2、p. 438)。Doob はここから調和関数の細極限の定理を確率論で与えた。この記事ではこれらを証明しない。
$P$ を有限集合の上の非負の原始行列(Perron–Frobeniusの定理 の定義「既約・原始・周期」)で、Perron 根 $\rho$ が $0< \rho< 1$ を満たすものとする。右と左の Perron ベクトルを $Ph=\rho h$、$\pi P=\rho\pi$、$\pi h=1$ とすると、Perron 根は単純で(同記事の定理「Perron–Frobenius の定理」)、ほかの固有値は絶対値が $\rho$ より小さい(同記事の定理「原始行列の固有値」)ので、Jordan 標準形から $\rho^{-m}P^m\to h\pi$($m\to\infty$)である。$h$ は調和ではなく固有値 $\rho$ の固有関数なので、$\tilde P(x,y):=P(x,y)h(y)/(\rho h(x))$ とする。
経路の確率 $\prod_{j\le k}P(x_{j-1},x_j)$($x_0=x$)を $P_x(x_1,\dots,x_k)$ と略す。$\zeta>m$ を条件にすると、$k\le m$ の経路について
$$
P_x(X_1=x_1,\dots,X_k=x_k\mid\zeta>m)=\frac{P_x(x_1,\dots,x_k)\sum_y P^{m-k}(x_k,y)}{\sum_yP^m(x,y)}\longrightarrow P_x(x_1,\dots,x_k)\frac{h(x_k)}{\rho^kh(x)}
$$
である。右辺は $\tilde P$ の経路の確率である。すなわち $\tilde P$ は「消滅しない」という条件付けの極限である。
$P=\begin{pmatrix}1/2&1/4\\1/4&1/4\end{pmatrix}$ なら $\rho=(3+\sqrt5)/8\approx0.65451$、$h\propto(1,\ (\sqrt5-1)/2)$ で、$\tilde P\approx\begin{pmatrix}0.76393&0.23607\\0.61803&0.38197\end{pmatrix}$ である。
連続時間と Brown 運動
$(P_t)_{t\ge0}$ を可測空間 $E$ の上の部分 Markov 半群($P_t(x,E)\le1$、Chapman–Kolmogorov の等式)とし、$h\ge0$ が $E$ の上で $P_th=h$(すべての $t$)を満たすとする。$h(x)>0$ で
$$
P^h_t(x,dy):=\frac{h(y)}{h(x)}P_t(x,dy)
$$
と定める(Doo57 (2.2)、p. 433 は密度の形で書く)。Chapman–Kolmogorov の等式は分母と分子が消えて保たれる。$P^h_t(x,E)=1$ である。有限個の時刻の分布についても prop-dh-path の 2 と同じ式が成り立つ。
$D\subset\mathbb{R}^d$ を開集合、$h\in C^2(D)$ を正で $\Delta h=0$ とする。$f\in C^2(D)$ について
$$
\frac1h\cdot\frac12\Delta(hf)=\frac12\Delta f+\nabla\log h\cdot\nabla f
$$
である。
$\Delta(hf)=f\Delta h+2\nabla h\cdot\nabla f+h\Delta f$ で $\Delta h=0$ を使う。$\square$
作用素の計算として、$h$ 変換は Brown 運動に $\nabla\log h$ のドリフトを付ける。$h(x)=x$($D=(0,\infty)$)なら $1/x$ で、これは Bessel過程 の系「Bessel 過程の方程式」の $d=3$ のドリフト $\frac{d-1}{2R}=\frac1R$ である。次の定理はこの対応を過程の等式として証明する。
$X$ を $x>0$ から出発する 1 次元 Brown 運動、$T_a:=\inf\{t\mid X_t=a\}$ とする。$g_t(z):=(2\pi t)^{-1/2}e^{-z^2/(2t)}$ とおく。$0$ で消滅させた半群は、反射原理(Brown運動) の例「半直線の熱方程式と像の方法」により
$$
P_t(x,dy):=P_x(X_t\in dy,\ t< T_0)=\bigl(g_t(y-x)-g_t(y+x)\bigr)\,dy\qquad(x,y>0)
$$
である。
$x>0$ とし、$W$ を $\lvert w\rvert=x$ から出発する 3 次元 Brown 運動、$R:=\lvert W\rvert$ とする。
- $h(y)=y$ は半群 $(P_t)$ の調和関数である:$\int_0^\infty y\,P_t(x,dy)=x$。
- $R$ は Markov 過程で、その推移確率は $P^h_t(x,dy)=\frac yx\bigl(g_t(y-x)-g_t(y+x)\bigr)dy$ である。
- $t\ge0$ と、$[0,t]$ の上の連続関数の空間の有界可測関数 $F$ について
$$ E\bigl[F(R|_{[0,t]})\bigr]=E_x\Bigl[F(X|_{[0,t]})\,\frac{X_t}x;\ t< T_0\Bigr] $$
である。 - $0< x< r$ とする。$P_x(\,\cdot\mid T_r< T_0)$ のもとでの止めた過程 $(X_{t\wedge T_r})_{t\ge0}$ の法則は、$(R_{t\wedge T_r(R)})_{t\ge0}$ の法則に等しい。ここで $T_r(R)$ は $R$ の $r$ への到達時刻である。
- $F$ を 3 の関数とすると $\lim_{r\to\infty}E_x[F(X|_{[0,t]})\mid T_r< T_0]=E[F(R|_{[0,t]})]$ である。
1。 $y\mapsto-y$ と置換すると $-\int_0^\infty yg_t(y+x)\,dy=\int_{-\infty}^0yg_t(y-x)\,dy$ なので、左辺は $\int_{\mathbb{R}}yg_t(y-x)\,dy=x$ である。
2。 $x>0$ なら $R$ は $0$ に達しない(Bessel過程 の系「多次元の Brown 運動は点に当たらない」)。$\lvert w\rvert=x$ とする。$W_t$ の密度を、半径 $y$ の球面の上で積分する。$w$ と点のなす角を $\theta$、$u=\cos\theta$ とすると、球面座標の面積要素は $y^2\cdot2\pi\,du$ で、$\lvert w-v\rvert^2=x^2+y^2-2xyu$ なので
$$
P(R_t\in dy)/dy=(2\pi t)^{-3/2}e^{-(x^2+y^2)/(2t)}\,2\pi y^2\int_{-1}^1e^{xyu/t}\,du=\frac yx\cdot\frac{e^{-(x-y)^2/(2t)}-e^{-(x+y)^2/(2t)}}{\sqrt{2\pi t}}
$$
である。これは $P^h_t(x,dy)/dy$ である。Markov 性:$W$ の Markov 性から $E[f(R_{s+t})\mid\mathcal{F}_s]$ は、$\lvert W_s+\sqrt tZ\rvert$($Z$ は 3 次元標準正規)の法則についての $f$ の期待値である。その法則は回転不変性から $\lvert W_s\rvert$ だけで決まり、いま計算した式で与えられる。
3。 $F$ が有限個の時刻 $0< t_1< \dots< t_m=t$ の値の関数なら、2 と $(P_t)$ の Markov 性から両辺は $\prod_j P_{t_j-t_{j-1}}$ に $y_m/x$ を掛けた積分で等しい($t$ を時刻の 1 つに含めてよい)。両辺は $C[0,t]$ の上の確率測度(右辺の全質量は 1 により $1$)を定めるので、円筒集合の族についての $\pi$-$\lambda$ 定理により一般の $F$ で成り立つ。
4。 $0< y< r$ で $P_y(T_r< T_0)=y/r$ である($X$ の有界なマルチンゲールに Doobの任意抽出定理 を当てる)。時刻 $t$ の Markov 性から、$F$ が 3 の関数のとき
$$
E_x[F;\ t< T_r,\ T_r< T_0]=E_x\Bigl[F\,\frac{X_t}r;\ t< T_0\wedge T_r\Bigr]
$$
である。$P_x(T_r< T_0)=x/r$ で割り、$F\mathbf{1}_{\{t< T_r\}}$($[0,t]$ の道の関数である)に 3 を当てると
$$
E_x[F;\ t< T_r\mid T_r< T_0]=E[F(R);\ t< T_r(R)]
$$
を得る。これを ($*$) とよぶ。$F=1$ とすると、右辺は $(r/x)P_x(t< T_0\wedge T_r)$ 以下で $t\to\infty$ で $0$ に行くので、$T_r(R)< \infty$ がほとんど確実に成り立つ。
止めた過程は $s< T_r$ で $X_s$、$s\ge T_r$ で $r$ である。したがって $t_1< \dots< t_m$ の値の関数の期待値は、$j$ 番目の場合 $\{t_j< T_r\le t_{j+1}\}=\{t_j< T_r\}\setminus\{t_{j+1}< T_r\}$ に分けると、$(*)$ の形の項の差で書ける。よって両者の有限次元分布は等しく、連続な過程なので法則が等しい。
5。 $(*)$ から、$\lvert F\rvert\le M$ として左辺の $F$ の期待値と $E[F(R)]$ の差は $2MP(T_r(R)\le t)$ 以下である。実際 $E_x[F;\ T_r\le t\mid T_r< T_0]$ は、$F=1$ の $(*)$ により絶対値が $MP(T_r(R)\le t)$ 以下である。$R$ の道は連続なので $[0,t]$ で有界で、$r\to\infty$ で $P(T_r(R)\le t)\to0$ である。$\square$
MP10 p. 140 は 3 次元 Bessel 過程を、大まかに言って $0$ を避けるように条件付けた 1 次元 Brown 運動だと述べ、Lemma 5.31 で離散の場合の経路の公式を示している。上の 4・5 はその正確な形である。
$h>0$ を $S$ の上の調和関数とする。$E^h_x[1/h(X_n)]=P_x(n< \zeta)/h(x)$ であり、$1/h(X)$ は $h$ 過程の非負の優マルチンゲールである。$P_x(n< \zeta)< 1$ となる $n$ があれば、真のマルチンゲールでない。連続時間でも同じである。
prop-dh-path の 3 を非負の $F=1/h(X_n)$ に当てると(単調収束で有界の場合から移る)、$h(X_n)$ が消えて $P_x(n< \zeta)/h(x)$ を得る。優マルチンゲール性は $P^h(1/h)(y)=\sum_zP(y,z)/h(y)\le1/h(y)$ による。期待値は $n=0$ で $1/h(x)$ なので、$P_x(n< \zeta)< 1$ なら一定でない。$\square$
$h(y)=y$ の Brown 運動では $E[1/R_t]=P_x(t< T_0)/x=(2\Phi(x/\sqrt t)-1)/x$($\Phi$ は標準正規分布の分布関数、$P_x(t< T_0)=P(\lvert B_t\rvert< x)$ は反射原理による)である。これは Bessel過程 の例「3 次元の Bessel 過程の逆数」の値で、局所マルチンゲール $1/R$ の期待値が減るのは、元の Brown 運動が $0$ で失う質量のためである。
時刻に依存する関数でも同じ変換ができる。$h(t,x)$ が $\int h(t,y)P_{t-s}(x,dy)=h(s,x)$($s< t$)を満たすとき、$P^h_{s,t}(x,dy):=\frac{h(t,y)}{h(s,x)}P_{t-s}(x,dy)$ とする。
$P_t$ を $\mathbb{R}$ の Brown 運動の半群とする。
- $h(t,x)=e^{\mu x-\mu^2t/2}$ は上の条件を満たし、$\frac{h(t,y)}{h(0,x)}g_t(y-x)=g_t(y-x-\mu t)$ なので、$h$ 過程はドリフト $\mu$ の Brown 運動である。経路の公式は Girsanovの定理 の系「Cameron–Martinの公式」にあたる。
- $T>0$、$y_0\in\mathbb{R}$ を固定し $h(t,x)=g_{T-t}(y_0-x)$($t< T$)とする。Chapman–Kolmogorov の等式から条件を満たす。推移密度は $g_{t-s}(y-x)g_{T-t}(y_0-y)/g_{T-s}(y_0-x)$ で、これは $X_T=y_0$ の条件付き密度である。prop-dh-generator と同じ計算でドリフトは $\partial_x\log h=(y_0-x)/(T-t)$ で、Brown 橋である。
反例:条件を外すと成り立たないこと
表の「歩み」は単純ランダムウォークである。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| $h$ が優調和 | $0$ で消滅させた歩み、$h(x)=x^2$($x\ge1$) | $Ph(x)=x^2+1$($x\ge2$)で $\sum_yP^h(x,y)>1$、確率行列でない |
| $h\ge0$ | $\mathbb{Z}$ の歩み、$h(x)=x-\frac12$ | 調和だが $P^h(1,0)=-\frac12$ で負 |
| $h$ が調和(優調和で止める) | $0$ で消滅させた歩み、$h=1$ | $P^h=P$ で消滅が残り、$\zeta^h< \infty$ がほとんど確実に成り立つ |
| 消滅または吸収がある | 既約で再帰的な連鎖($\mathbb{Z}$ の歩み) | 正の調和関数は定数で、変換は自明(prop-dh-recurrent) |
| 条件が到達の事象である | $0$ から出発する歩みと事象 $\{X_2=0\}$ | 条件付きの連鎖は時間について非斉次で、1 つの $P^h$ では書けない |
| 半群を $0$ で消滅させる | 反射した Brown 運動 $\lvert X\rvert$、$h(y)=y$ | $E_y\lvert X_t\rvert>y$ で調和でなく、thm-dh-bessel の 1 が成り立たない |
確かめを開く
1 行目:$Ph(x)=\frac12((x+1)^2+(x-1)^2)=x^2+1$($x\ge2$)で、$x=1$ でも $Ph(1)=\frac12\cdot4=2>1$ である。
2 行目:$Ph(x)=\frac12((x+\frac12)+(x-\frac32))=x-\frac12$ で調和である。$P^h(1,0)=\frac12\cdot(-\frac12)/\frac12=-\frac12$ である。
3 行目:$Ph(1)=\frac12< 1$ なので優調和だが調和でない。単純ランダムウォークは再帰的で、$0$ に確率 $1$ で達する。
5 行目:条件付きで時刻 $1$ に $1$ にいれば確率 $1$ で $0$ へ進むが、時刻 $3$ に $1$ にいれば条件の影響はなく(時刻 $2$ より後は独立)、確率 $\frac12$ で $0$ へ進む。よって同じ状態から時刻により推移確率が異なる。ex-dh-spacetime の 2 のとおり、時刻に依存する $h$ なら書ける。
6 行目:$E_y\lvert X_t\rvert>\lvert E_yX_t\rvert=y$ は、$P_y(X_t< 0)>0$ による。$\square$
関連項目
- 前提: Markov連鎖, 調和関数, Brown運動, マルチンゲール
- 例: Bessel過程, 反射原理(Brown運動)
- 比較: Girsanovの定理, Perron–Frobeniusの定理
- 発展: ポテンシャル論
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

