共和分
概要
共和分(cointegration)とは、差分が定常な線形過程になる多次元の時系列 $x_t$(1 次の和分過程)について、ある 1 次結合 $\beta^{\mathsf T}x_t$ が初期値を除いて定常になることである。共和分ベクトルの全体は差分の長期係数行列 $\Psi(1)$ の左の零空間で、誤差修正モデル $\Delta y_t=\alpha\beta^{\mathsf T}y_{t-1}+\varepsilon_t$ の解は共通の確率的傾向と定常なずれの和に分かれる。共和分回帰の最小二乗推定量は $1/n$ の速さで収束するが、共和分していない酔歩どうしの回帰は見せかけの関係を生む。経済・金融の時系列の長期の均衡関係の分析に使う。
2 つの銘柄の株価や、ある国の金利の長期と短期のように、どちらも酔歩のようにさまよって平均に戻らないのに、差や比はある水準のまわりに留まる時系列の組がある。このとき 2 つの系列は共通の確率的な傾向を共有しており、1 次結合をとると傾向が打ち消し合う。この性質を 共和分 という。
共和分は 2 つの理由で重要である。第 1 に、さまよう系列どうしを回帰すると、関係がないのに強い関係が見える 見せかけの回帰 が起こる。共和分は、その回帰が意味をもつ場合を特定する。第 2 に、共和分している系列は、長期の均衡からのずれを修正する方向に動く(誤差修正表現)。
この記事では、共和分ベクトルが長期の係数行列 $\Psi(1)$ の左の零空間であること(Beveridge–Nelson 分解による)、誤差修正モデルの解の表現(Granger の表現定理の 1 次の場合)、説明変数が正規の増分の酔歩の場合に、共和分回帰の最小二乗推定量が $1/n$ の速さで収束することと、見せかけの回帰では推定量が $0$ に近づかないことを証明する(一般の $I(1)$ の説明変数には関数中心極限定理が要る)。記法は ARMAモデル と ARCHモデル にそろえる。
定義と使える条件
$n$ 次元の確率ベクトルの列を考える。$(\varepsilon_t)_{t\in\mathbb Z}$ は独立同分布で、平均 $0$、共分散行列 $\Sigma$ が正定値とする。$\Delta x_t:=x_t-x_{t-1}$ とし、行列の作用素ノルムを $\|\cdot\|$ と書く。
$n\times n$ 行列の列 $(\Psi_j)_{j\ge0}$ が $\sum_{j\ge0}j\|\Psi_j\|< \infty$ を満たすとし、$\Psi(1):=\sum_{j\ge0}\Psi_j$ とおく。$u_t:=\sum_{j\ge0}\Psi_j\varepsilon_{t-j}$ を 線形過程 という(和は $L^2$ で収束し、$u$ は定常である)。確率ベクトル $x_0$ と $x_t:=x_{t-1}+u_t$($t\ge1$)で定まる $(x_t)_{t\ge0}$ を、$\Psi(1)\ne0$ のとき 1 次の和分過程 といい、$x\sim I(1)$ と書く。$\Psi(1)\ne0$ の線形過程そのものを $I(0)$ という。
$n=1$、$\Psi_0=1$、ほかの $\Psi_j=0$ なら $x$ は ランダムウォーク である。$n=1$ で $u$ が因果的な ARMA 過程なら係数は指数的に減るので条件を満たす(ARMAモデル の定理「定常解の存在と根の位置」)。
$x\sim I(1)$ とする。$\beta\in\mathbb R^n$、$\beta\ne0$ について、弱定常な過程 $(w_t)_{t\ge0}$ と確率変数 $\xi$ があって、すべての $t\ge0$ で $\beta^{\mathsf T}x_t=w_t+\xi$ となるとき、$\beta$ を 共和分ベクトル という。共和分ベクトルが存在するとき $x$ は 共和分している といい、共和分ベクトルと $0$ のなす部分空間の次元 $r$ を 共和分の階数 という。
$\xi$ は時刻 $0$ の値から決まる定数ぶんのずれで、$\beta^{\mathsf T}x_t$ が「初期値を除いて定常」であることを表す。使える条件は次のとおりである。
- (i) 係数の減り方:$\sum_jj\|\Psi_j\|< \infty$。分解 thm-ci-bn の残りの項を定常にするのに要る。
- (ii) 差分が $I(0)$:$\Psi(1)\ne0$。$\Psi(1)=0$ なら $x$ はもとから定常で、共和分は意味をもたない。
- (iii) 誤差修正モデルの安定性:thm-ci-granger の $\rho(I_r+\beta^{\mathsf T}\alpha)< 1$($\rho$ は スペクトル半径)。
- (iv) 回帰の誤差が $I(0)$:共和分回帰の誤差 $u_t$ が定常であること。外すと見せかけの回帰になる(prop-ci-spurious)。
公式の表
| 対象 | 式・結論 | 使える条件 | 根拠 |
|---|---|---|---|
| 共和分ベクトル | $\beta$ は共和分ベクトル $\iff$ $\beta^{\mathsf T}\Psi(1)=0$ | (i)(ii) | thm-ci-bn |
| 共和分の階数 | $r=n-\operatorname{rank}\Psi(1)$、$0\le r\le n-1$ | (i)(ii) | thm-ci-bn |
| 誤差修正モデル | $\Delta y_t=\alpha\beta^{\mathsf T}y_{t-1}+\varepsilon_t$ | $\alpha,\beta$ は $n\times r$ で階数 $r$ | thm-ci-granger |
| 共通の傾向 | $y_t=C\sum_{s=1}^t\varepsilon_s+Cy_0+\alpha(\beta^{\mathsf T}\alpha)^{-1}\beta^{\mathsf T}y_t$、$C=\beta_\perp(\alpha_\perp^{\mathsf T}\beta_\perp)^{-1}\alpha_\perp^{\mathsf T}$ | (iii) | thm-ci-granger |
| 均衡からのずれ | $z_t=\beta^{\mathsf T}y_t$ は $z_t=(I_r+\beta^{\mathsf T}\alpha)z_{t-1}+\beta^{\mathsf T}\varepsilon_t$ | (iii) | thm-ci-granger |
| 共和分回帰の推定量 | $\hat\beta-\beta=O_P(1/n)$ | (iv)、回帰変数は正規の増分の酔歩、誤差は独立同分布で回帰変数と独立 | prop-ci-ols |
| 見せかけの回帰 | $\hat\beta$ は $0$ に確率収束しない | 独立な 2 つの酔歩 | prop-ci-spurious |
$\alpha_\perp$、$\beta_\perp$ は、$\alpha^{\mathsf T}\alpha_\perp=0$、$\beta^{\mathsf T}\beta_\perp=0$ を満たす階数 $n-r$ の $n\times(n-r)$ 行列である(列が直交補空間の基底)。$C$ は基底の選び方によらない。
主定理
Beveridge–Nelson 分解と共和分ベクトル
$x\sim I(1)$(def-ci-integrated)とし、$\Psi_j^*:=\sum_{k>j}\Psi_k$、$\eta_t:=\sum_{j\ge0}\Psi_j^*\varepsilon_{t-j}$、$S_t:=\sum_{s=1}^t\varepsilon_s$ とおく。
- $\sum_j\|\Psi_j^*\|< \infty$ で、$\eta$ は定常であり、すべての $t\ge0$ で
$$ x_t=\Psi(1)S_t-\eta_t+(x_0+\eta_0) $$
が成り立つ(Beveridge–Nelson 分解)。 - $\beta\ne0$ が共和分ベクトルであることと $\beta^{\mathsf T}\Psi(1)=0$ は同値である。したがって共和分の階数は $n-\operatorname{rank}\Psi(1)$ である。
- $\sum_j\|\Psi_j^*\|\le\sum_j\sum_{k>j}\|\Psi_k\|=\sum_kk\|\Psi_k\|< \infty$ なので、$\eta_t$ は $L^2$ で収束し定常である。形式的な冪級数として $\Psi^*(z):=\sum_j\Psi_j^*z^j$ とおくと、$\Psi_{j-1}^*-\Psi_j^*=\Psi_j$($\Psi_{-1}^*:=\Psi(1)$)より
$$ (1-z)\Psi^*(z)=\Psi(1)+\sum_{j\ge0}(\Psi_j^*-\Psi_{j-1}^*)z^j=\Psi(1)-\Psi(z) $$
である。係数を比べると、各 $t$ で $u_t=\Psi(1)\varepsilon_t-(\eta_t-\eta_{t-1})$ が $L^2$ で成り立つ(両辺の級数は絶対収束するので、項をまとめ直してよい)。$t=1,\dots,T$ で足すと $x_T-x_0=\Psi(1)S_T-\eta_T+\eta_0$ である。 - 1 から $\beta^{\mathsf T}x_t=\beta^{\mathsf T}\Psi(1)S_t-\beta^{\mathsf T}\eta_t+\beta^{\mathsf T}(x_0+\eta_0)$ である。$\beta^{\mathsf T}\Psi(1)=0$ なら $w_t:=-\beta^{\mathsf T}\eta_t$、$\xi:=\beta^{\mathsf T}(x_0+\eta_0)$ として定義を満たす。
逆に $\beta^{\mathsf T}x_t=w_t+\xi$ と書けたとする。$t=0$ の式を引くと $S_0=0$ より
$$ \beta^{\mathsf T}\Psi(1)S_t=(w_t-w_0)+\beta^{\mathsf T}(\eta_t-\eta_0) $$
である。右辺は $w$ と $\eta$ の定常性から $L^2$ のノルムが $t$ によらず有界である。左辺の分散は $t\,\beta^{\mathsf T}\Psi(1)\Sigma\Psi(1)^{\mathsf T}\beta$ で、$\Sigma$ が正定値なので $\Psi(1)^{\mathsf T}\beta\ne0$ なら $t\to\infty$ で発散する。よって $\beta^{\mathsf T}\Psi(1)=0$ である。共和分ベクトルと $0$ の全体は $\Psi(1)^{\mathsf T}$ の核で、その次元は $n-\operatorname{rank}\Psi(1)$ である。$\Psi(1)\ne0$ なので $r\le n-1$ である。$\square$
$\Psi(1)S_t$ は全成分に共通する確率的な傾向で、その「方向」は $\Psi(1)$ の列空間である。共和分ベクトルはこの方向と直交するベクトルであり、傾向の本数は $n-r$ である。
誤差修正モデルと Granger の表現定理
$1\le r< n$ とし、$\alpha,\beta$ を階数 $r$ の $n\times r$ 行列とする。確率ベクトル $y_0$ から
$$
\Delta y_t=\alpha\beta^{\mathsf T}y_{t-1}+\varepsilon_t\qquad(t\ge1)
$$
で $(y_t)$ を定め、$M:=I_r+\beta^{\mathsf T}\alpha$ のスペクトル半径が $1$ より小さいとする。$C:=\beta_\perp(\alpha_\perp^{\mathsf T}\beta_\perp)^{-1}\alpha_\perp^{\mathsf T}$ とおく。
- $\beta^{\mathsf T}\alpha$ と $\alpha_\perp^{\mathsf T}\beta_\perp$ は正則で、$C+\alpha(\beta^{\mathsf T}\alpha)^{-1}\beta^{\mathsf T}=I_n$ である。
- $z_t:=\beta^{\mathsf T}y_t$ は $z_t=Mz_{t-1}+\beta^{\mathsf T}\varepsilon_t$ を満たし、定常な過程 $\tilde z_t:=\sum_{k\ge0}M^k\beta^{\mathsf T}\varepsilon_{t-k}$ との差 $z_t-\tilde z_t=M^t(z_0-\tilde z_0)$ は確率 $1$ で $0$ に収束する。
- すべての $t\ge0$ で $y_t=CS_t+Cy_0+\alpha(\beta^{\mathsf T}\alpha)^{-1}z_t$ である($S_t=\sum_{s=1}^t\varepsilon_s$)。
- $z_0=\tilde z_0$ のとき、$y\sim I(1)$ で、$\Psi(1)=C$、$\operatorname{rank}C=n-r$ である。共和分ベクトルと $0$ の全体はちょうど $\beta$ の列空間で、共和分の階数は $r$ である。
- $\beta^{\mathsf T}\alpha$ が特異なら、$\beta^{\mathsf T}\alpha c=0$($c\ne0$)で $Mc=c$ となり、$M$ が固有値 $1$ をもって仮定に反する。次に $\alpha_\perp^{\mathsf T}\beta_\perp d=0$ とする。$\alpha_\perp^{\mathsf T}$ の核は $\alpha$ の列空間なので $\beta_\perp d=\alpha e$ と書け、$\beta^{\mathsf T}\alpha e=\beta^{\mathsf T}\beta_\perp d=0$ から $e=0$、$\beta_\perp$ の階数から $d=0$ である。よって両方とも正則である。$P:=\alpha(\beta^{\mathsf T}\alpha)^{-1}\beta^{\mathsf T}$ とおくと $\beta^{\mathsf T}P=\beta^{\mathsf T}$、$\beta^{\mathsf T}C=0$、$\alpha_\perp^{\mathsf T}P=0$、$\alpha_\perp^{\mathsf T}C=\alpha_\perp^{\mathsf T}$ である。したがって $n\times n$ 行列 $R:=[\beta\ \alpha_\perp]^{\mathsf T}$ について $R(P+C)=R$ である。$Rv=0$ なら $\alpha_\perp^{\mathsf T}v=0$ から $v=\alpha e$、$\beta^{\mathsf T}\alpha e=0$ から $e=0$ なので $R$ は正則であり、$P+C=I_n$ である。
- 方程式の両辺に $\beta^{\mathsf T}$ を掛けると $z_t-z_{t-1}=\beta^{\mathsf T}\alpha z_{t-1}+\beta^{\mathsf T}\varepsilon_t$ である。$\rho(M)< 1$ なので、ある $c>0$、$0< q< 1$ で $\|M^k\|\le cq^k$ であり、$\tilde z_t$ は $L^2$ でも確率 $1$ でも絶対収束して同じ漸化式を満たす。差 $d_t:=z_t-\tilde z_t$ は $d_t=Md_{t-1}$ を満たすので $d_t=M^td_0\to0$ である。
- 方程式に $\alpha_\perp^{\mathsf T}$ を掛けると $\alpha_\perp^{\mathsf T}\Delta y_t=\alpha_\perp^{\mathsf T}\varepsilon_t$ なので $\alpha_\perp^{\mathsf T}y_t=\alpha_\perp^{\mathsf T}(y_0+S_t)$ である。1 により
$$ y_t=Cy_t+Py_t=\beta_\perp(\alpha_\perp^{\mathsf T}\beta_\perp)^{-1}\alpha_\perp^{\mathsf T}(y_0+S_t)+\alpha(\beta^{\mathsf T}\alpha)^{-1}z_t $$
で、これが主張の式である。 - $z=\tilde z$ なので 3 の差分をとって $\Delta y_t=C\varepsilon_t+\alpha(\beta^{\mathsf T}\alpha)^{-1}(\tilde z_t-\tilde z_{t-1})$ である。右辺は係数 $\Psi_0=C+\alpha(\beta^{\mathsf T}\alpha)^{-1}\beta^{\mathsf T}$、$\Psi_k=\alpha(\beta^{\mathsf T}\alpha)^{-1}(M^k-M^{k-1})\beta^{\mathsf T}$($k\ge1$)の線形過程で、係数は指数的に減るので (i) を満たし、和は伸縮して $\Psi(1)=C$ である。$\beta_\perp$、$\alpha_\perp^{\mathsf T}$ の階数は $n-r$ で中央の行列は正則なので $\operatorname{rank}C=n-r\ge1$ であり、$y\sim I(1)$ である。thm-ci-bn により共和分ベクトルは $\beta^{\mathsf T}C=0$ を満たす $\beta$ の全体、すなわち $C^{\mathsf T}$ の核で、次元は $r$ である。$\beta^{\mathsf T}C=0$ なので $\beta$ の列空間がこの核に含まれ、次元が等しいので一致する。$\square$
$\alpha$ は 調整の係数 で、均衡からのずれ $\beta^{\mathsf T}y_{t-1}$ に応じて各成分がどれだけ戻るかを表す。$C\varepsilon_t$ の累積が共通の傾向で、その向きは $\beta$ と直交し($\beta^{\mathsf T}C=0$)、$\alpha_\perp^{\mathsf T}\varepsilon_t$ だけが傾向に残る。ラグ付きの差分の項 $\sum_i\Gamma_i\Delta y_{t-i}$ を足した一般の誤差修正モデルでも同じ型の表現が成り立つ(Granger の表現定理。EG87、Joh88)が、この記事では証明しない。
回帰の速さと見せかけの回帰
以下 $n=1$ の回帰を考える。$x_t:=\sum_{s=1}^tv_s$ とし、$v_s$ は独立に $N(0,\sigma_v^2)$($\sigma_v>0$)に従う。定数項のない回帰の最小二乗推定量を $\hat\beta:=\sum_{t=1}^nx_ty_t\big/\sum_{t=1}^nx_t^2$ とする。
上の正規の酔歩 $x_t$ について $y_t=\beta x_t+u_t$($t=1,\dots,n$)で、$u_t$ は独立同分布で平均 $0$、分散 $\sigma_u^2< \infty$ をもち、$(u_t)$ は $(v_t)$ と独立とする。このとき、任意の $\varepsilon>0$ に対して $n$ によらない $K$ があり、すべての $n$ で $P\bigl(n\lvert\hat\beta-\beta\rvert>K\bigr)< \varepsilon$ である。
$Q_n:=\frac1{n^2}\sum_{t=1}^nx_t^2$ とおくと、$\hat\beta-\beta=\sum x_tu_t/(n^2Q_n)$ である。
$Q_n$ が小さくなりにくいこと。 Cauchy–Schwarz の不等式から $\sum x_t^2\ge\frac1n(\sum_tx_t)^2$ である。$\sum_tx_t=\sum_{s=1}^n(n-s+1)v_s$ は平均 $0$、分散 $\sigma_v^2\sum_{k=1}^nk^2=\sigma_v^2\frac{n(n+1)(2n+1)}6\ge\frac{\sigma_v^2n^3}3$ の正規分布に従う。よって標準正規分布に従う $Z$ について $Q_n\ge\frac{\sigma_v^2}3Z^2$ と書け、$\delta>0$ について
$$
P(Q_n< \delta)\le P\Bigl(\lvert Z\rvert< \frac{\sqrt{3\delta}}{\sigma_v}\Bigr)\le\frac{2\sqrt{3\delta}}{\sqrt{2\pi}\,\sigma_v}
$$
である。右辺は $n$ によらない。
条件付きの Chebyshev。 $(v_t)$ を与えたとき、$u$ の独立性から $\sum x_tu_t$ の条件付き平均は $0$、条件付き分散は $\sigma_u^2\sum x_t^2=\sigma_u^2n^2Q_n$ である。$n\lvert\hat\beta-\beta\rvert>K$ は $\lvert\sum x_tu_t\rvert>KnQ_n$ と同値なので、Chebyshev の不等式から条件付き確率は $\sigma_u^2n^2Q_n/(K^2n^2Q_n^2)=\sigma_u^2/(K^2Q_n)$ 以下で、$Q_n\ge\delta$ の上では $\sigma_u^2/(K^2\delta)$ 以下である。したがって
$$
P\bigl(n\lvert\hat\beta-\beta\rvert>K\bigr)\le P(Q_n< \delta)+\frac{\sigma_u^2}{K^2\delta}
$$
である。$\delta$ を小さくとって第 1 項を $\varepsilon/2$ 未満にし、次に $K$ を大きくとって第 2 項を $\varepsilon/2$ 未満にすればよい。$\square$
回帰変数が定常なら推定量の誤差は $1/\sqrt n$ の大きさである。共和分回帰では回帰変数の 2 乗和が $n^2$ の大きさで増えるので、誤差が $1/n$ に縮む。これを 超一致性 という。
$y_t:=\sum_{s=1}^tw_s$ とし、$w_s$ は独立に $N(0,\sigma_w^2)$ に従い、$(w_s)$ と $(v_s)$ は独立とする。このとき $n$ によらない $c>0$、$p>0$ があって、すべての $n$ で $P(\lvert\hat\beta\rvert>c)\ge p$ である。特に $\hat\beta$ は $0$ に確率収束しない。
$L$ を対角とその下がすべて $1$ の $n\times n$ 行列とし、$x=\sigma_vL\xi$、$y=\sigma_wL\zeta$($\xi,\zeta$ は独立な標準正規ベクトル)と書く。$\xi$ を与えたとき $x^{\mathsf T}y=\sigma_w(L^{\mathsf T}x)^{\mathsf T}\zeta$ は正規分布に従うので、$\hat\beta$ の条件付き分布は $N(0,s^2)$ で、$s^2=\sigma_w^2\|L^{\mathsf T}x\|^2/\|x\|^4=(\sigma_w^2/\sigma_v^2)\,G/H^2$、$G:=\|L^{\mathsf T}L\xi\|^2$、$H:=\|L\xi\|^2$ である。
$A$ が半正定値なら、固有値 $\lambda_k$ について $\xi^{\mathsf T}A\xi=\sum\lambda_kZ_k^2$($Z_k$ は独立な標準正規)なので、$E[\xi^{\mathsf T}A\xi]=\operatorname{tr}A$、$E[(\xi^{\mathsf T}A\xi)^2]=(\sum\lambda_k)^2+2\sum\lambda_k^2\le3(\operatorname{tr}A)^2$ である。$EH=\operatorname{tr}(L^{\mathsf T}L)=n(n+1)/2\le n^2$ である。$(L^{\mathsf T}L)_{ij}=n-\max(i,j)+1$ で、$i,j\le\lceil n/2\rceil$ の $\lceil n/2\rceil^2\ge n^2/4$ 個の成分は $n/2$ 以上なので、$EG=\operatorname{tr}((L^{\mathsf T}L)^2)\ge n^4/16$ である。
Paley–Zygmund の不等式 $P(G\ge\frac12EG)\ge\frac14(EG)^2/E[G^2]\ge\frac1{12}$ と、Markov の不等式 $P(H>24\,EH)\le\frac1{24}$ から、事象 $F:=\{G\ge\frac12EG,\ H\le24\,EH\}$ の確率は $\frac1{24}$ 以上である。$F$ の上では $G/H^2\ge(EG/2)/(576(EH)^2)\ge(n^4/32)/(576n^4)=1/18432$ なので、$s^2\ge\kappa^2:=\sigma_w^2/(18432\sigma_v^2)$ である。$c:=\kappa$ とすると、$s\ge\kappa$ なら $P(\lvert N(0,s^2)\rvert>\kappa)\ge P(\lvert Z\rvert>1)$ なので、$P(\lvert\hat\beta\rvert>c)\ge E[1_F\,P(\lvert\hat\beta\rvert>\kappa\mid\xi)]\ge\frac1{24}P(\lvert Z\rvert>1)=:p>0$ である。$\square$
定数は粗いが、要点は $\hat\beta$ のばらつきが $n$ を増やしても縮まないことである。2 つの系列に関係がないのに、推定値は $0$ のまわりに集まらない(ex-ci-spurious)。
計算の手順
2 つ以上の系列について共和分を調べ、モデルを作る標準の手順は次のとおり。
- 各系列が $I(1)$ かを確かめる。 水準と差分に単位根検定をかけ、水準では単位根を棄却できず、差分では棄却できることを見る。
- 共和分回帰(Engle–Granger の第 1 段)。 1 つの系列を残りに最小二乗で回帰し、残差 $\hat u_t$ を得る。共和分していれば係数は prop-ci-ols の速さで定まる。
- 残差が定常かを検定する(第 2 段)。 $\hat u_t$ に単位根の検定をかける。推定した係数を使うので、臨界値は通常の単位根検定と異なる表を使う(EG87)。
- 誤差修正モデルを推定する。 $\Delta y_t$ を $\hat u_{t-1}$ と差分のラグに回帰し、調整の係数 $\alpha$ を得る(thm-ci-granger)。
- 3 系列以上なら階数を決める。 共和分の階数 $r$ が 2 以上になりうるときは、誤差修正モデル全体を最尤法で推定し、$\alpha\beta^{\mathsf T}$ の階数を順に検定する Johansen の方法を使う(Joh88)。
場合 やること 結果の形 残差が定常 誤差修正モデルを推定する $\beta$ と $\alpha$、長期の均衡 $\beta^{\mathsf T}y=$ 一定 残差が単位根をもつ 共和分なし。差分の VAR か ARMA で扱う 水準での回帰は見せかけ 系列がもとから定常 共和分を考えない 水準のまま ARMA よくある失敗の兆候を開く
水準どうしの回帰で決定係数が大きく、残差の自己相関が強く(Durbin–Watson 統計量が $0$ に近い)、係数の $t$ 値が大きいときは、見せかけの回帰を疑う。
例題
$n=2$、$r=1$、$\alpha=(-0.2,0.1)^{\mathsf T}$、$\beta=(1,-1)^{\mathsf T}$、$\Sigma=I_2$ の誤差修正モデルについて、安定性、$C$、均衡からのずれの分散を求める。
使う公式:thm-ci-granger。
答え:$\beta^{\mathsf T}\alpha=-0.3$、$M=0.7$ で条件 (iii) を満たす。$\beta_\perp=(1,1)^{\mathsf T}$、$\alpha_\perp=(1,2)^{\mathsf T}$、$\alpha_\perp^{\mathsf T}\beta_\perp=3$ で
$$
C=\frac13\begin{pmatrix}1&2\\1&2\end{pmatrix},\qquad \alpha(\beta^{\mathsf T}\alpha)^{-1}\beta^{\mathsf T}=\frac13\begin{pmatrix}2&-2\\-1&1\end{pmatrix}.
$$
共通の傾向は $\frac13(\varepsilon_{1}+2\varepsilon_{2})$ の累積で、両成分に同じ量だけ入る。定常な $z_t=y_{1,t}-y_{2,t}$ は AR(1) $z_t=0.7z_{t-1}+\varepsilon_{1,t}-\varepsilon_{2,t}$ で、分散は $2/(1-0.49)=200/51\approx3.92157$ である。
途中の計算を開く
$\alpha_\perp^{\mathsf T}\alpha=-0.2+0.2=0$、$\beta^{\mathsf T}\beta_\perp=0$。2 つの行列の和は単位行列で、thm-ci-granger の 1 と合う。$I_2+\alpha\beta^{\mathsf T}$ の固有値は $1$ と $0.7$ で、$1$ は共通の傾向に、$0.7=M$ はずれの減衰に対応する。$\mathrm{Var}(\beta^{\mathsf T}\varepsilon)=\beta^{\mathsf T}\beta=2$。
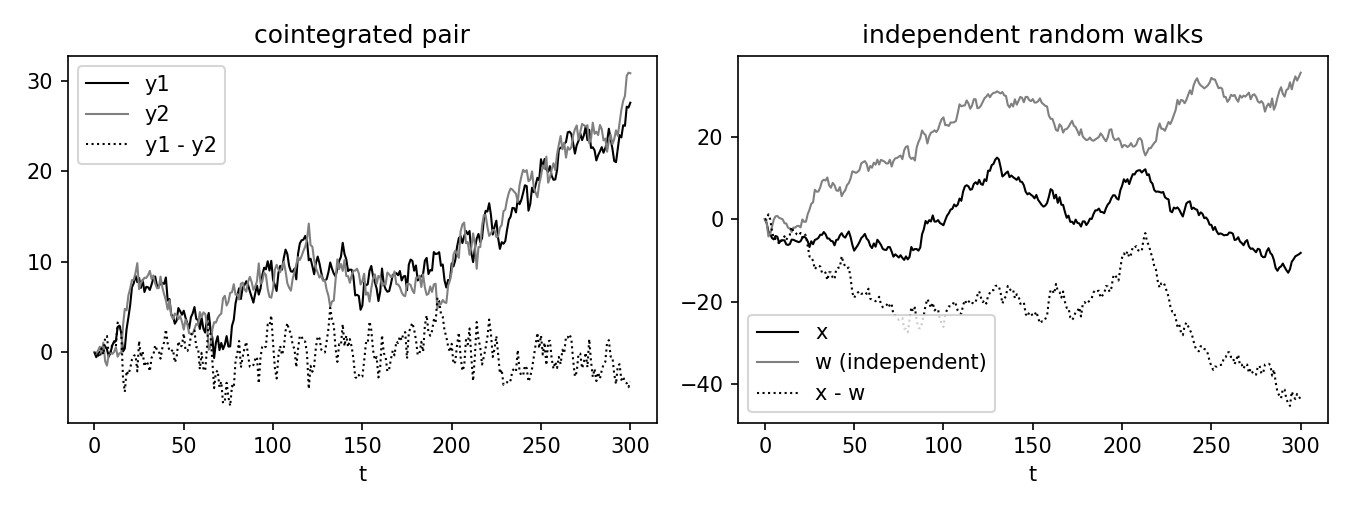 図: 左は上の誤差修正モデルの長さ 300 の標本路で、2 つの系列はともに大きくさまようが互いに寄り添い、差は 0 のまわりで揺れ続ける。右は独立な 2 つの酔歩で、それぞれも差も大きくさまよう。
$\Delta x_t=\varepsilon_t+\Theta\varepsilon_{t-1}$、$\Theta=\begin{pmatrix}-0.5&0.5\\0.5&-0.5\end{pmatrix}$ のとき、共和分ベクトルと階数を求める。
使う公式:thm-ci-bn。
答え:$\Psi(1)=I+\Theta=\frac12\begin{pmatrix}1&1\\1&1\end{pmatrix}$ は階数 $1$ で、$\beta^{\mathsf T}\Psi(1)=0$ の解は $\beta=(1,-1)^{\mathsf T}$ の定数倍である。共和分の階数は $1$ で、$x_{1,t}-x_{2,t}=\varepsilon_{1,t}-\varepsilon_{2,t}+(x_{1,0}-x_{2,0})-(\varepsilon_{1,0}-\varepsilon_{2,0})$ は初期値を除いて定常である。
途中の計算を開く
$\Psi_0=I$、$\Psi_1=\Theta$ なので $\Psi_0^*=\Theta$、$\eta_t=\Theta\varepsilon_t$。Beveridge–Nelson 分解は $x_t=\Psi(1)S_t-\Theta\varepsilon_t+x_0+\Theta\varepsilon_0$ で、$(1,-1)\Theta=(-1,1)$ から上の式を得る。
$y_t=2x_t+u_t$、$x$ は標準正規の増分の酔歩、$u_t$ は独立な標準正規とし、prop-ci-ols の $\hat\beta$ の標準偏差を $n=100,400,1600$ で比べる。各 $n$ で 2000 回の模擬計算(乱数の種 20261108)をする。
使う公式:prop-ci-ols。
答え:$\hat\beta$ の標準偏差は順に約 $0.0237$、$0.00585$、$0.00147$ で、$n$ が 4 倍になるごとに約 $1/4$ になる。
規格化した誤差を開く
$n(\hat\beta-2)$ の標準偏差はどれも約 $2.35$ でほぼ一定である。
独立な 2 つの酔歩(標準正規の増分)$y,x$ について、定数項つきで $y_t$ を $x_t$ に回帰する。$n=100,400,1600$ で 2000 回ずつ模擬計算し(種 20261108)、傾きの標準偏差と、通常の $t$ 検定(有意水準 5%、$\lvert t\rvert>1.96$)で「関係あり」となる割合を求める。
使う公式:prop-ci-spurious。
答え:傾きの標準偏差は縮まない。$\lvert t\rvert>1.96$ となる割合は約 $0.761$、$0.874$、$0.942$ で、$n$ とともに $1$ に近づく。関係がないのに大半の場合で有意と判定される。
傾きの標準偏差の値を開く
$n=100,400,1600$ の順に約 $0.627$、$0.636$、$0.634$ である。
使える条件と反例
各行は、対応する主張の条件を 1 つだけ外したものである。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| thm-ci-granger の $\rho(M)< 1$($\beta^{\mathsf T}\alpha$ は正則のまま) | ex-ci-vecm で $\alpha=(-1.2,0.8)^{\mathsf T}$、$\beta^{\mathsf T}\alpha=-2$、$M=-1$ | $z_t=-z_{t-1}+\beta^{\mathsf T}\varepsilon_t$ で $\mathrm{Var}(z_t-(-1)^tz_0)=2t$。均衡からのずれが定常でない |
| thm-ci-granger の 1 の $\beta^{\mathsf T}\alpha$ の正則性 | $\alpha=(1,1)^{\mathsf T}$、$\beta=(1,-1)^{\mathsf T}$、$\beta^{\mathsf T}\alpha=0$ | $z_t$ は酔歩で、$\Delta y_t=\alpha z_{t-1}+\varepsilon_t$ も定常でない($y$ は 2 回差分して初めて定常) |
| def-ci-integrated の $\Psi(1)\ne0$ | $n=1$、$\Delta x_t=\varepsilon_t-\varepsilon_{t-1}$ | $x_t=x_0+\varepsilon_t-\varepsilon_0$ はもとから定常で、どの $\beta\ne0$ も定義の式を満たす。共和分の階数にあたる次元が $n$ になり、thm-ci-bn の $r\le n-1$ が成り立たない |
| prop-ci-ols の誤差の定常性 | $u_t$ を $x$ と独立な正規の増分の酔歩にする($\beta=0$) | prop-ci-spurious により $\hat\beta$ は $0$ にすら近づかない |
確かめを開く
1 行目:$\beta^{\mathsf T}\alpha=-1.2-0.8=-2$ は正則だが $M=-1$ のスペクトル半径は $1$ である。$z_t=(-1)^tz_0+\sum_{s=1}^t(-1)^{t-s}\beta^{\mathsf T}\varepsilon_s$ で、和の分散は $t\,\beta^{\mathsf T}\beta=2t$ である。弱定常な $w_t$ と確率変数 $\xi$ で $z_t=w_t+\xi$ と書けたとすると、$z_{2m}-z_0=w_{2m}-w_0$ の分散は $m$ によらず有界である。一方 $z_{2m}-z_0=\sum_{s=1}^{2m}(-1)^s\beta^{\mathsf T}\varepsilon_s$ の分散は $4m$ で、矛盾する。
2 行目:$\beta^{\mathsf T}\alpha=0$ なので $M=1$。$z_t=z_{t-1}+\beta^{\mathsf T}\varepsilon_t$ は酔歩で、分散は $2t$ で増える。$\Delta y_t$ は $\alpha z_{t-1}$ を含むので分散が増え、定常でない。
3 行目:$\Psi_0=1$、$\Psi_1=-1$ で $\Psi(1)=0$。$x_t=x_0+\sum_{s=1}^t(\varepsilon_s-\varepsilon_{s-1})=x_0+\varepsilon_t-\varepsilon_0$。
4 行目:$y_t=u_t$ は $x$ と独立な正規の増分の酔歩で、prop-ci-spurious の仮定そのものである。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 水準どうしの回帰の $t$ 値と決定係数をそのまま信じる | 両方が $I(1)$ で共和分していなければ見せかけ | prop-ci-spurious、ex-ci-spurious |
| 共和分回帰の残差に通常の単位根検定の臨界値を使う | 推定した係数を使うので別の表が要る | 手順の 3 |
| 相関が高いことを共和分と同じとする | 共和分は 1 次結合の定常性で、相関の大きさとは別 | def-ci-main |
| 3 系列以上でも共和分ベクトルは 1 本とする | 階数 $r$ は $n-1$ まであり、ベクトルは部分空間で決まる | thm-ci-bn |
| 共和分していれば差分の VAR を当てはめてよい | 差分だけのモデルは誤差修正の項 $\alpha\beta^{\mathsf T}y_{t-1}$ を落とす | thm-ci-granger |
| 調整の係数 $\alpha$ の符号と大きさを気にしない | ずれを戻す向きでないか、戻しすぎると $\rho(M)< 1$ が成り立たなくなりうる | 反例の表の 1・2 行目 |
補足
Engle–Granger と Johansen。 共和分と誤差修正表現の対応、2 段階の推定と残差による検定は EG87 による。誤差修正モデル全体を最尤法で推定し、$\alpha\beta^{\mathsf T}$ の階数を検定する方法は Joh88 による。どちらの検定統計量の極限分布も Brown 運動の汎関数で表され、正規分布や $\chi^2$ 分布にならない。この記事では証明しない。見せかけの回帰。 独立な酔歩の回帰で $t$ 検定が誤って有意になりやすいことは GN74 が模擬計算で示し、Phi86 が Donskerの定理 を使って極限を調べた。この記事の prop-ci-spurious はその一部を正規分布の場合に初等的に示したものである。Beveridge–Nelson 分解。 thm-ci-bn の分解は BN81 の名で呼ばれる。分散の変動。 誤差に条件付き分散の変動がある場合は ARCHモデル と組み合わせる。
関連項目
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

