ARCHモデル
概要
ARCHモデル(ARCH model)とは、$\varepsilon_t=\sigma_t\eta_t$($\eta_t$ は独立同分布)の条件付き分散を過去の 2 乗の 1 次式 $\sigma_t^2=\omega+\sum\alpha_i\varepsilon_{t-i}^2$ で与える時系列モデルで、過去の $\sigma^2$ も加えたものを GARCH モデルという。値は無相関だが 2 乗に相関があり、大きな変動が固まって現れる現象を表す。分散が有限な定常解は $\sum\alpha_i< 1$ のときに限り存在し、2 乗の過程は AR・ARMA 型になる。GARCH(1,1) は $\mathrm E\log(\alpha\eta_t^2+\beta)< 0$ なら強定常解をもつ。
株価や為替の日々の収益率を並べると、値そのものにはほとんど自己相関がないのに、大きく動いた日のあとには大きく動く日が続き、静かな日は静かな日が続く。値は無相関なのに、変動の大きさ(2 乗)には相関がある。ARMAモデル は 2 次の性質だけを見るので、この現象を表せない。
ARCH モデル(自己回帰条件付き不均一分散モデル)は、この現象を、条件付き分散が過去の 2 乗の値で決まるという形で表す。最も簡単な ARCH(1) は
$$
\varepsilon_t=\sigma_t\eta_t,\qquad\sigma_t^2=\omega+\alpha\varepsilon_{t-1}^2
$$
である。$\eta_t$ は独立同分布の雑音で、昨日の $\lvert\varepsilon_{t-1}\rvert$ が大きければ今日の分散 $\sigma_t^2$ が大きくなる。Engle が導入し、Bollerslev が過去の $\sigma^2$ も加えた GARCH に拡張した(BP26 p. 107)。
この記事では、定常解が存在する条件(弱定常の条件 $\sum\alpha_i< 1$ と、GARCH(1,1) の強定常の条件)を証明し、4 次のモーメントと尖度、2 乗の過程が AR・ARMA 型になること、予測の公式を扱う。
定義と使える条件
$(\eta_t)_{t\in\mathbb{Z}}$ を独立同分布の実数値の確率変数の列で、$\mathrm E[\eta_t]=0$、$\mathrm E[\eta_t^2]=1$ とする。$\mathcal F_t:=\sigma(\eta_s\mid s\le t)$ とおき、$\kappa:=\mathrm E[\eta_t^4]\in[1,\infty]$ と書く(標準正規分布なら $\kappa=3$)。
$\omega>0$、$\alpha_1,\dots,\alpha_q\ge0$ とする。確率変数の列 $(\varepsilon_t)$ と非負の確率変数の列 $(\sigma_t)$ が、すべての $t\in\mathbb{Z}$ で
$$
\varepsilon_t=\sigma_t\eta_t,\qquad\sigma_t^2=\omega+\sum_{i=1}^q\alpha_i\varepsilon_{t-i}^2
$$
を満たし、$\sigma_t$ が $\mathcal F_{t-1}$ 可測であるとき、$(\varepsilon_t)$ を ARCH($q$) 過程 といい、$\sigma_t^2$ を 条件付き分散(ボラティリティの 2 乗)という。さらに $\beta_1,\dots,\beta_p\ge0$ をとり、分散の式を
$$
\sigma_t^2=\omega+\sum_{i=1}^q\alpha_i\varepsilon_{t-i}^2+\sum_{j=1}^p\beta_j\sigma_{t-j}^2
$$
に替えたものを GARCH($p,q$) 過程 という。
$\sigma_t$ が $\mathcal F_{t-1}$ 可測であること(非予見性)から、$\eta_t$ は $\sigma_t$ と独立で、
$$
\mathrm E[\varepsilon_t\mid\mathcal F_{t-1}]=0,\qquad\mathrm E[\varepsilon_t^2\mid\mathcal F_{t-1}]=\sigma_t^2
$$
である(2 つ目は $\mathrm E[\sigma_t^2]< \infty$ のとき)。「条件付き分散が過去で決まる」とはこの意味である。
文献によっては GARCH の次数 $(p,q)$ の役割を入れ替えて書く(BP26 (1.1) では $p$ が $\varepsilon^2$ の項の数である)。公式を写すときは、どちらの係数の個数かを確かめる。
使える条件は次のとおりである。
- (i) $\omega>0$:$\omega=0$ なら弱定常な ARCH($q$) 過程は $\varepsilon_t=0$ だけである(BP26 Theorem 7、p. 130。ex-arch-table)。
- (ii) 係数が非負:$\sigma_t^2\ge0$ を保つために要る。
- (iii) $\eta_t$ が独立同分布で、$\varepsilon_t$ の過去と独立:非予見性がこれを与える。
- (iv) 弱定常には $\sum_i\alpha_i+\sum_j\beta_j< 1$:分散が有限な定常解の存在と同値(thm-arch-weak、GARCH は thm-arch-garch11 と BP26 Theorem 8・12)。
- (v) 4 次のモーメントには、より強い条件:ARCH(1) では $\kappa\alpha^2< 1$(prop-arch-fourth)。
公式の表
$s_\alpha:=\sum_{i=1}^q\alpha_i$、$\mu:=\mathrm E[\varepsilon_t^2]$ と書く。モーメントは、各定理が構成する定常解についての値である。
| 量 | 公式 | 使える条件 | 根拠 |
|---|---|---|---|
| ARCH($q$) の分散 | $\mu=\omega/(1-s_\alpha)$ | $s_\alpha< 1$ | thm-arch-weak |
| ARCH(1) の 4 次モーメント | $\mathrm E[\varepsilon_t^4]=\dfrac{\kappa\,\omega^2(1+\alpha)}{(1-\alpha)(1-\kappa\alpha^2)}$ | $\kappa\alpha^2< 1$ | prop-arch-fourth |
| ARCH(1) の尖度 | $\dfrac{\mathrm E[\varepsilon_t^4]}{\mu^2}=\dfrac{\kappa(1-\alpha^2)}{1-\kappa\alpha^2}\ \ge\kappa$ | $\kappa\alpha^2< 1$ | prop-arch-fourth |
| ARCH(1) の $\varepsilon^2$ の自己相関 | $\rho_{\varepsilon^2}(h)=\alpha^{h}$($h\ge0$) | $\kappa\alpha^2< 1$ | prop-arch-squares |
| GARCH(1,1) の分散 | $\mu=\omega/(1-\alpha-\beta)$ | $\alpha+\beta< 1$ | thm-arch-garch11 |
| GARCH(1,1) の尖度 | $\dfrac{\kappa\,(1-(\alpha+\beta)^2)}{1-c}$、$c:=(\alpha+\beta)^2+(\kappa-1)\alpha^2$ | $c< 1$ | prop-arch-fourth |
| GARCH(1,1) の $\varepsilon^2$ の自己相関 | $\rho(1)=\dfrac{\alpha(1-\alpha\beta-\beta^2)}{1-2\alpha\beta-\beta^2}$、$\rho(h)=(\alpha+\beta)\rho(h-1)$($h\ge2$) | $c< 1$ | prop-arch-squares |
| GARCH(1,1) の強定常 | 定常解がある | $\mathrm E\log(\alpha\eta_t^2+\beta)< 0$ | thm-arch-garch11 |
| GARCH(1,1) の予測 | $\mathrm E[\sigma_{t+h}^2\mid\mathcal F_t]=\mu+(\alpha+\beta)^{h-1}(\sigma_{t+1}^2-\mu)$ | $\alpha+\beta< 1$ | prop-arch-forecast |
主定理
弱定常解の存在
$\omega>0$、$\alpha_i\ge0$ とする。
- $s_\alpha< 1$ なら、
$$ \sigma_t^2:=\omega\Bigl(1+\sum_{n\ge1}\sum_{i_1,\dots,i_n=1}^q\alpha_{i_1}\cdots\alpha_{i_n}\,\eta_{t-i_1}^2\eta_{t-i_1-i_2}^2\cdots\eta_{t-i_1-\dots-i_n}^2\Bigr) $$
はほとんど確実に有限で、$\varepsilon_t:=\sigma_t\eta_t$ は強定常な ARCH($q$) 過程である。$\mathrm E[\varepsilon_t^2]=\omega/(1-s_\alpha)$ で、$(\varepsilon_t)$ は $\mathrm E[\varepsilon_t\mid\mathcal F_{t-1}]=0$ を満たす白色雑音 $\mathrm{WN}(0,\omega/(1-s_\alpha))$ である。 - 逆に、ARCH($q$) 過程 $(\varepsilon_t)$ で $\mathrm E[\varepsilon_t^2]$ が有限で $t$ によらないものがあれば、$s_\alpha< 1$ で、$\mathrm E[\varepsilon_t^2]=\omega/(1-s_\alpha)$ である。
1。 各項は非負なので、和 $A_t:=\sigma_t^2$ は $[\omega,\infty]$ の値の確率変数として定まる。1 つの項の $\eta^2$ の時刻 $t-i_1>t-i_1-i_2>\cdots$ は相異なるので、独立性から項の期待値は $\alpha_{i_1}\cdots\alpha_{i_n}$ である。添字について和をとると $s_\alpha^n$ なので、単調収束定理により
$$
\mathrm E[A_t]=\omega\sum_{n\ge0}s_\alpha^n=\frac{\omega}{1-s_\alpha}< \infty
$$
で、$A_t$ はほとんど確実に有限である。
級数の項を最初の添字 $i_1=i$ で分ける。$n=1$ の項は $\omega\alpha_i\eta_{t-i}^2$ で、$n\ge2$ の項は $\alpha_i\eta_{t-i}^2$ と、時刻 $t-i$ の級数の項 $\omega\alpha_{i_2}\cdots\alpha_{i_n}\eta_{(t-i)-i_2}^2\cdots$ の積である。よって
$$
A_t=\omega+\sum_{i=1}^q\alpha_i\eta_{t-i}^2A_{t-i}=\omega+\sum_{i=1}^q\alpha_i\varepsilon_{t-i}^2
$$
で、分散の式が成り立つ。$A_t$ は $(\eta_{t-1},\eta_{t-2},\dots)$ の、$t$ によらない可測関数 $F$ で $A_t=F(\eta_{t-1},\eta_{t-2},\dots)$ と書ける。したがって $\sigma_t$ は $\mathcal F_{t-1}$ 可測で、$(\eta_t)$ の分布が時刻のずらしで変わらないことから $(\varepsilon_t)$ は強定常である。
$\mathrm E[\varepsilon_t^2]=\mathrm E[A_t]\,\mathrm E[\eta_t^2]=\omega/(1-s_\alpha)$ である。$\mathrm E[\varepsilon_t\mid\mathcal F_{t-1}]=\sigma_t\mathrm E[\eta_t]=0$ である。$h\ge1$ のとき、$\varepsilon_t\sigma_{t+h}$ は $\mathcal F_{t+h-1}$ 可測で、Cauchy–Schwarz の不等式で可積分なので、$\mathrm E[\varepsilon_t\varepsilon_{t+h}]=\mathrm E[\varepsilon_t\sigma_{t+h}]\,\mathrm E[\eta_{t+h}]=0$ である。
2。 $\sigma_t$ は $\mathcal F_{t-1}$ 可測なので $\eta_t$ と独立で、$m:=\mathrm E[\varepsilon_t^2]=\mathrm E[\sigma_t^2]$ である。分散の式の期待値をとると $m=\omega+s_\alpha m$、つまり $(1-s_\alpha)m=\omega>0$ である。$m\ge0$ なので $s_\alpha< 1$ で、$m=\omega/(1-s_\alpha)$ である。$\square$
ARCH 過程は白色雑音だが、$\varepsilon_{t-1}^2$ が大きいと $\varepsilon_t$ の条件付き分散が大きくなるので、独立な列ではない。ARMAモデル の定義の白色雑音が独立を要求しないのは、このような列を含めるためでもある。$s_\alpha< 1$ のとき、非予見的な弱定常解は 1 つしかない(BP26 Theorem 4、p. 121。この記事では証明しない)。
4 次のモーメントと裾
$\kappa< \infty$ とする。
- ARCH(1)($0\le\alpha< 1$)の thm-arch-weak の解について、$\mathrm E[\varepsilon_t^4]< \infty$ であることと $\kappa\alpha^2< 1$ は同値である。そのとき
$$ \mathrm E[\sigma_t^4]=\frac{\omega^2(1+\alpha)}{(1-\alpha)(1-\kappa\alpha^2)},\qquad\frac{\mathrm E[\varepsilon_t^4]}{(\mathrm E[\varepsilon_t^2])^2}=\frac{\kappa(1-\alpha^2)}{1-\kappa\alpha^2} $$
であり、尖度は $\kappa$ 以上である(等号は $\alpha=0$ か $\kappa=1$ のとき)。 - GARCH(1,1)($\alpha+\beta< 1$)の thm-arch-garch11 の解について、$\mathrm E[\varepsilon_t^4]< \infty$ であることと $c:=(\alpha+\beta)^2+(\kappa-1)\alpha^2< 1$ は同値で、そのとき尖度は $\kappa(1-(\alpha+\beta)^2)/(1-c)$ である。
2 を示す($\beta=0$ とすれば 1 になる。そのとき $c=\kappa\alpha^2$)。$X_t:=\alpha\eta_t^2+\beta$ とおくと、$\sigma_t^2=\omega+X_{t-1}\sigma_{t-1}^2$ で、解は $\sigma_t^2=\omega\sum_{k\ge0}\prod_{j=1}^kX_{t-j}$ である。$\mathrm E[X^2]=\alpha^2\kappa+2\alpha\beta+\beta^2=c$ なので、$k$ 番目の項の $L^2$ ノルムは $\omega c^{k/2}$ である。
$c< 1$ なら級数は $L^2$ で収束し、$\mathrm E[\sigma_t^4]< \infty$ である。$X_{t-1}$ は $\sigma_{t-1}$ と独立なので、$\mu=\mathrm E[\sigma^2]$、$m_4:=\mathrm E[\sigma_t^4]$($t$ によらない)について
$$
m_4=\omega^2+2\omega(\alpha+\beta)\mu+c\,m_4,\qquad m_4=\frac{\omega^2+2\omega(\alpha+\beta)\mu}{1-c}
$$
である。逆に $\mathrm E[\varepsilon_t^4]=\kappa m_4< \infty$ なら、同じ式から $(1-c)m_4=\omega^2+2\omega(\alpha+\beta)\mu>0$ で、$c< 1$ である。
尖度は $\kappa m_4/\mu^2$ である。$\mu=\omega/(1-\alpha-\beta)$ を代入すると $m_4/\mu^2=(1-\alpha-\beta)(1+\alpha+\beta)/(1-c)=(1-(\alpha+\beta)^2)/(1-c)$ である。$\beta=0$ では $(1-\alpha^2)/(1-\kappa\alpha^2)$ で、$\kappa\ge1$ なので $1$ 以上である。$\square$
標準正規の $\eta_t$ では $\kappa=3$ なので、ARCH(1) の $\varepsilon_t$ の尖度は $3$ より大きい。正規分布より裾が重いことを、この形で表している。さらに、$\alpha>0$ なら高い次数のモーメントは無限大になる。
ARCH(1)($0< \alpha< 1$)の thm-arch-weak の解で、$\eta_t$ が標準正規分布に従うとする。$\alpha^m(2m-1)!!\ge1$ となる自然数 $m$ について $\mathrm E[\varepsilon_t^{2m}]=\infty$ である。とくに、そのような $m$ はつねに存在する。
証明を開く
$\mathrm E[\varepsilon_t^{2m}]< \infty$ とすると、$\mathrm E[\eta^{2m}]=(2m-1)!!$ から $M:=\mathrm E[\sigma_t^{2m}]< \infty$ で、$t$ によらない。$(\omega+x)^m\ge\omega^m+x^m$($x\ge0$)と独立性から $M\ge\omega^m+\alpha^m(2m-1)!!\,M$ なので、$(1-\alpha^m(2m-1)!!)M\ge\omega^m>0$ となり、仮定に反する。$(2m-1)!!\ge m!$ で、$\alpha^mm!\to\infty$ なので、そのような $m$ がある。$\square$
2 乗の過程と ARMA モデル
$\nu_t:=\varepsilon_t^2-\sigma_t^2=\sigma_t^2(\eta_t^2-1)$ とおく。これは「2 乗の予想外の部分」である。
$\mathrm E[\varepsilon_t^4]< \infty$ とする(ARCH(1) では $\kappa\alpha^2< 1$、GARCH(1,1) では $c< 1$)。$(\nu_t)$ は白色雑音で、
- ARCH($q$)($s_\alpha< 1$、$\alpha_q>0$)では $\varepsilon_t^2-\sum_{i=1}^q\alpha_i\varepsilon_{t-i}^2=\omega+\nu_t$ である。$\varepsilon_t^2-\mu$ は因果的な AR($q$) 過程である。
- GARCH(1,1)($\alpha>0$)では $\varepsilon_t^2-(\alpha+\beta)\varepsilon_{t-1}^2=\omega+\nu_t-\beta\nu_{t-1}$ である。$\varepsilon_t^2-\mu$ は $\phi(z)=1-(\alpha+\beta)z$、$\theta(z)=1-\beta z$ の因果的な ARMA(1,1) 過程である。
証明を開く
$\mathrm E[\nu_t\mid\mathcal F_{t-1}]=\sigma_t^2(\mathrm E[\eta_t^2]-1)=0$ で、$\mathrm E[\nu_t^2]=(\kappa-1)\mathrm E[\sigma_t^4]< \infty$ は $t$ によらない。$s< t$ なら $\nu_s$ は $\mathcal F_{t-1}$ 可測なので $\mathrm E[\nu_s\nu_t]=0$ である。
1 は分散の式の $\sigma_t^2$ に $\varepsilon_t^2-\nu_t$ を代入したものである。$\phi(z)=1-\sum_i\alpha_iz^i$ は $\lvert z\rvert\le1$ で $\lvert\phi(z)\rvert\ge1-s_\alpha>0$ なので、ARMAモデル の定理「定常解の存在と根の位置」により因果的である。2 も同じ代入で、$\varepsilon_t^2-\nu_t=\omega+\alpha\varepsilon_{t-1}^2+\beta(\varepsilon_{t-1}^2-\nu_{t-1})$ を整理する。$\phi$ の根 $1/(\alpha+\beta)$ は単位円の外で、$\alpha>0$ なら $\theta$ の根 $1/\beta$ と異なる。$\square$
したがって 2 乗の自己相関は ARMAモデル の公式の表で計算できる。ARCH(1) では $\rho_{\varepsilon^2}(h)=\alpha^h$、GARCH(1,1) では ARMA(1,1) の行に $\phi=\alpha+\beta$、$\theta=-\beta$ を入れて公式の表の $\rho(1)$ を得る。$\nu_t$ は独立ではないので、雑音の独立性を使う ARMA の推定の理論はそのまま使えない。
GARCH(1,1) の強定常解
$\omega>0$、$\alpha,\beta\ge0$ とし、$\gamma:=\mathrm E\log(\alpha\eta_t^2+\beta)\in[-\infty,\infty)$ とおく。
- $\gamma< 0$ なら、$\sigma_t^2:=\omega\bigl(1+\sum_{k\ge1}\prod_{j=1}^k(\alpha\eta_{t-j}^2+\beta)\bigr)$ はほとんど確実に収束し、$\varepsilon_t:=\sigma_t\eta_t$ は強定常な GARCH(1,1) 過程である。
- この解で $\mathrm E[\varepsilon_t^2]< \infty$ であることと $\alpha+\beta< 1$ は同値で、そのとき $\mathrm E[\varepsilon_t^2]=\omega/(1-\alpha-\beta)$ である。また、$\mathrm E[\varepsilon_t^2]$ が有限で $t$ によらない GARCH(1,1) 過程があれば $\alpha+\beta< 1$ である。
- $\gamma\le\log(\alpha+\beta)$ である。$\alpha>0$ で $\eta_t^2$ が定数でなければ不等号は狭義で、$\alpha+\beta=1$ でも $\gamma< 0$ である。
1。 $Y_j:=\log(\alpha\eta_{t-j}^2+\beta)$ は独立同分布で、$\log x\le x-1$ から $Y_j^+$ は可積分である。$M>0$ について $\gamma_M:=\mathrm E\max(Y_j,-M)$ とおくと、単調収束定理により $M\to\infty$ で $\gamma_M\downarrow\gamma$ なので、$\gamma_M< 0$ となる $M$ がとれる($\gamma=-\infty$ でもよい)。$\max(Y_j,-M)$ は可積分なので、大数の強法則 により、ほとんど確実に
$$
\limsup_{k\to\infty}\frac1k\sum_{j=1}^kY_j\le\lim_{k\to\infty}\frac1k\sum_{j=1}^k\max(Y_j,-M)=\gamma_M< 0
$$
である。よって十分大きい $k$ で $\prod_{j=1}^k(\alpha\eta_{t-j}^2+\beta)\le e^{k\gamma_M/2}$ で、級数は収束する。$t\in\mathbb{Z}$ は可算個なので、すべての $t$ で同時に収束する。
最初の因子をくくり出すと $\sigma_t^2=\omega+(\alpha\eta_{t-1}^2+\beta)\sigma_{t-1}^2=\omega+\alpha\varepsilon_{t-1}^2+\beta\sigma_{t-1}^2$ である。非予見性と強定常性は prf-arch-weak と同じである。
2。 積の因子は独立で平均 $\alpha+\beta$ なので、単調収束定理により $\mathrm E[\sigma_t^2]=\omega\sum_{k\ge0}(\alpha+\beta)^k$ である。これは $\alpha+\beta< 1$ のときに限り有限で、値は $\omega/(1-\alpha-\beta)$ である。後半は、$m:=\mathrm E[\varepsilon_t^2]=\mathrm E[\sigma_t^2]$ について分散の式の期待値から $m=\omega+(\alpha+\beta)m$、$(1-\alpha-\beta)m=\omega>0$ となることによる。
3。 $\log$ は狭義凹で、$\mathrm E[\alpha\eta^2+\beta]=\alpha+\beta$ なので、Jensenの不等式 による。$\square$
$\gamma< 0$ は強定常のための条件、$\alpha+\beta< 1$ は分散が有限な定常のための条件で、後者のほうが強い。$\alpha+\beta=1$ の場合を IGARCH という。この記事では、強定常解の存在に $\gamma< 0$ が十分であることだけを示す。
一般の GARCH($p,q$) でも、$\sum_i\alpha_i+\sum_j\beta_j< 1$ は分散が有限な強定常解の存在に十分で(BP26 Theorem 8、p. 132)、$\omega>0$ のとき非予見的な弱定常解があるための必要条件でもある(同 Theorem 12、p. 140)。これらはこの記事では証明しない。
予測
GARCH(1,1)($\alpha+\beta< 1$)の thm-arch-garch11 の解について、$\mu=\omega/(1-\alpha-\beta)$ とおくと、$h\ge1$ で
$$
\mathrm E[\varepsilon_{t+h}^2\mid\mathcal F_t]=\mathrm E[\sigma_{t+h}^2\mid\mathcal F_t]=\mu+(\alpha+\beta)^{h-1}(\sigma_{t+1}^2-\mu)
$$
である。
証明を開く
$k\ge1$ なら $\eta_{t+k}$ は $\mathcal F_{t+k-1}$ と独立なので、条件付き期待値 の塔の性質から $\mathrm E[\varepsilon_{t+k}^2\mid\mathcal F_t]=\mathrm E[\sigma_{t+k}^2\mid\mathcal F_t]$ である。分散の式から $\mathrm E[\sigma_{t+k+1}^2\mid\mathcal F_t]=\omega+(\alpha+\beta)\mathrm E[\sigma_{t+k}^2\mid\mathcal F_t]$ で、$\sigma_{t+1}^2$ は $\mathcal F_t$ 可測である。この 1 次の漸化式を $\mu=\omega+(\alpha+\beta)\mu$ と引き比べて解く。$\square$
予測は $\mu$ へ率 $\alpha+\beta$ で指数的に戻り、$\alpha+\beta$ が $1$ に近いほど記憶が長い。
計算の手順
- 次数と記法を確かめる:$\varepsilon^2$ の項の数と $\sigma^2$ の項の数を、def-arch-main の記法に読み替える。
- 定常性を判定する:分散が有限な定常解は $\sum\alpha_i+\sum\beta_j< 1$(thm-arch-weak、thm-arch-garch11)。それが満たされなくても、GARCH(1,1) なら $\gamma=\mathrm E\log(\alpha\eta^2+\beta)< 0$ を数値積分で調べ、強定常かどうかを見る。
- 分散を求める:$\mu=\omega/(1-\sum\alpha_i-\sum\beta_j)$。
- 4 次のモーメントの条件を確かめる:ARCH(1) は $\kappa\alpha^2< 1$、GARCH(1,1) は $c< 1$。満たせば尖度を公式の表で計算する(prop-arch-fourth)。
- 2 乗の自己相関を求める:prop-arch-squares の AR・ARMA 表現に ARMAモデル の公式を当てる。手順 4 の条件が要る。
- 予測する:prop-arch-forecast で $h$ 期先の条件付き分散を出す。
- 推定する:観測 $\varepsilon_1,\dots,\varepsilon_n$ から、$\eta_t$ を正規と仮定した対数尤度の $-2$ 倍(定数を除く)$\sum_t\bigl(\log\sigma_t^2(\theta)+\varepsilon_t^2/\sigma_t^2(\theta)\bigr)$ を $\theta=(\omega,\alpha,\beta)$ について最小化する。$\sigma_t^2(\theta)$ は初期値を決めて分散の式で順に計算する(rem-arch-qmle)。
例題
使う公式:thm-arch-weak、prop-arch-fourth、prop-arch-squares。
答え:分散 $\mu=2$。$\kappa\alpha^2=0.75< 1$ なので 4 次のモーメントは有限で、$\mathrm E[\sigma_t^4]=12$、$\mathrm E[\varepsilon_t^4]=36$、尖度 $9$。$\varepsilon_t$ の自己相関は $0$、$\varepsilon_t^2$ の自己相関は $0.5^h$。
途中の計算を開く
$\mu=1/(1-0.5)=2$。$\mathrm E[\sigma^4]=\frac{1\cdot1.5}{0.5\cdot0.25}=12$、$\mathrm E[\varepsilon^4]=3\cdot12=36$、尖度 $36/2^2=9$。公式 $\kappa(1-\alpha^2)/(1-\kappa\alpha^2)=3\cdot0.75/0.25=9$ と一致する。$\alpha^m(2m-1)!!\ge1$ となる最小の $m$ は $m=3$($0.125\cdot15=1.875$。$m=2$ では $0.25\cdot3=0.75$)なので、prop-arch-moments により $\mathrm E[\varepsilon_t^6]=\infty$ である。
下の図の左は、この過程の標本路と、同じ分散 $2$ の独立な正規列で、ARCH(1) では大きな値が固まって現れる。右は $n=20000$ の標本自己相関で、$\varepsilon_t$ はほぼ $0$、$\varepsilon_t^2$ は $0.5^h$ の近くにある。
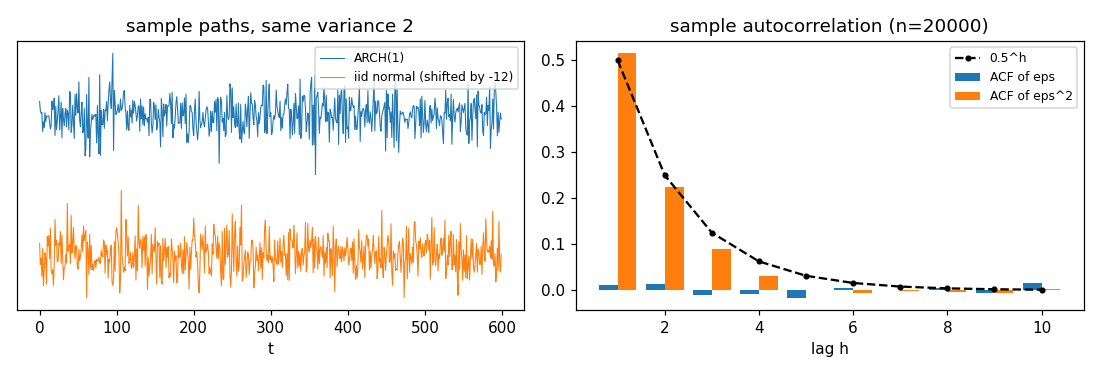 図: 左は ARCH(1) の標本路と、同じ分散の独立な正規列の標本路。ARCH(1) では大きな値が固まって現れる。右は標本自己相関で、値そのものはほぼ 0、2 乗は 0.5 の h 乗に沿って減る。
使う公式:thm-arch-garch11、prop-arch-fourth、prop-arch-squares。
答え:$\mu=1$、$c=0.9225< 1$、尖度 $\approx3.77419$、$\varepsilon^2$ の自己相関 $\rho(1)\approx0.17907$、$\rho(h)=0.95^{h-1}\rho(1)$。
途中の計算を開く
$\mu=0.05/(1-0.95)=1$。$c=0.95^2+2\cdot0.01=0.9225$。尖度 $=3(1-0.9025)/(1-0.9225)=0.2925/0.0775\approx3.77419$。$\rho(1)=0.1(1-0.085-0.7225)/(1-0.17-0.7225)=0.01925/0.1075\approx0.17907$。$\rho(1)$ は ARMA(1,1) の係数 $\psi_j$ から $\sum\psi_j\psi_{j+1}/\sum\psi_j^2$ としても同じ値になる。
使う公式:prop-arch-forecast。
答え:$h=5$ で $\approx1.81451$、$h=20$ で $\approx1.37735$。$\mu=1$ からのずれが半分になるのは $h-1=\log2/(-\log0.95)\approx13.51$ 期先である。
途中の計算を開く
$1+0.95^4\cdot1=1.81450625$、$1+0.95^{19}\approx1+0.37735=1.37735$。漸化式 $v\mapsto0.05+0.95v$ を $v=2$ から回しても同じ値になる。
使う公式:thm-arch-garch11。
問い:標準正規の $\eta_t$ で (a) $\alpha=0.1$、$\beta=0.9$、(b) $\alpha=0.3$、$\beta=0.75$ のとき、強定常解はあるか。分散は有限か。
答え:(a) $\gamma\approx-0.008242$、(b) $\gamma\approx-0.007412$ で、どちらも $\gamma< 0$ なので強定常解がある。$\alpha+\beta$ は (a) $1$、(b) $1.05$ なので、どちらも $\mathrm E[\varepsilon_t^2]=\infty$ である。
途中の計算を開く
$\gamma=2\int_0^\infty\log(\alpha z^2+\beta)\,\varphi(z)\,dz$($\varphi$ は標準正規の密度)を数値積分した。(a) は thm-arch-garch11 の 3 からも $\gamma< 0$ が分かる。値は $2\times10^6$ 個の正規乱数(種 0)の標本平均 $-0.00828$、$-0.00754$ とも合う。
使う公式:thm-arch-garch11($\beta=0$)。
答え:標準正規の $\eta_t$ では $\mathrm E\log\eta_t^2=-\gamma_{\mathrm E}-\log2\approx-1.27036$($\gamma_{\mathrm E}$ は Euler 定数)なので、$\alpha< 2e^{\gamma_{\mathrm E}}\approx3.56214$ なら強定常解がある。分散が有限なのは $\alpha< 1$ のときだけである。
途中の計算を開く
$\mathrm E\log Z^2=\log2+\psi(\tfrac12)$($Z^2$ は自由度 $1$ のカイ二乗分布で、$\psi$ はディガンマ関数)、$\psi(\tfrac12)=-\gamma_{\mathrm E}-2\log2$ である。$\gamma=\log\alpha-\gamma_{\mathrm E}-\log2< 0$ を解く。
使える条件と反例
thm-arch-weak・prop-arch-fourth の条件を 1 つずつ外す。$\eta_t$ はどれも標準正規とする。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| $\omega>0$ | ARCH(1)、$\omega=0$、$\alpha=0.5$ | 分散が正の弱定常解がない($\varepsilon_t=0$ だけ) |
| 係数が非負 | ARCH(1)、$\omega=1$、$\alpha=-0.5$ | $\sigma_t^2\ge0$ を保つ非予見的な解がない |
| $s_\alpha< 1$ | ARCH(1)、$\omega=1$、$\alpha=1$ | 分散が有限な定常解がない(強定常解はある) |
| $\kappa\alpha^2< 1$ | ARCH(1)、$\omega=1$、$\alpha=0.6$ | 分散は $2.5$ で有限だが $\mathrm E[\varepsilon_t^4]=\infty$。尖度の公式は負の値 $-24$ を返す |
各行の確かめを開く
1 行目。 thm-arch-weak の 2 の証明の式で $\omega=0$ とすると $(1-0.5)m=0$、$m=0$ で、$\varepsilon_t=0$ がほとんど確実に成り立つ。
2 行目。 $\sigma_t^2=1-0.5\varepsilon_{t-1}^2\le1$ である。$\sigma_{t+1}^2\ge0$ には $\sigma_t^2\eta_t^2\le2$ がほとんど確実に要る。$\eta_t$ は $\sigma_t$ と独立で、正規分布は有界でないので、$\sigma_t=0$ がほとんど確実に成り立つ。すると $\sigma_{t+1}^2=1$ で、同じ議論を $t+1$ で行うと $\sigma_{t+1}=0$ となり矛盾する。
3 行目。 thm-arch-weak の 2 による。強定常解は ex-arch-threshold による($1< 3.562$)。
4 行目。 $\kappa\alpha^2=1.08\ge1$ なので prop-arch-fourth の 1 による。公式に代入すると $3(1-0.36)/(1-1.08)=-24$ である。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 自己相関が $0$ なので独立とみなす | ARCH 過程は白色雑音だが独立でない | $\varepsilon^2$ に自己相関がある(prop-arch-squares) |
| $\alpha+\beta< 1$ を強定常の条件とする | 強定常には $\gamma< 0$ で足り、$\alpha+\beta=1$ でもよい | ex-arch-igarch |
| 尖度の公式を条件なしに使う | ARCH(1) なら $\kappa\alpha^2< 1$ が要る | 表の 4 行目 |
| 2 乗の自己相関に ARMA の公式を当てる | $\mathrm E[\varepsilon_t^4]< \infty$ を先に確かめる | prop-arch-squares の仮定 |
| GARCH($p,q$) の $p,q$ を文献どおりに写す | どちらが $\varepsilon^2$ の項の数かを確かめる | 次数の順は文献で異なる |
補足
$a>0$ を固定すると、$x>0$ の関数 $\log x+a/x$ は $x=a$ でただ 1 つの最小値 $\log a+1$ をとる(微分は $(x-a)/x^2$)。$\mathrm E[\varepsilon_t^2\mid\mathcal F_{t-1}]=\sigma_t^2$ なので、$\mathcal F_{t-1}$ 可測な正の $x$ について $\mathrm E[\log x+\varepsilon_t^2/x\mid\mathcal F_{t-1}]=\log x+\sigma_t^2/x$ は $x=\sigma_t^2$ で最小になる。手順 7 の目的関数が、$\eta_t$ が正規でなくても真の条件付き分散で期待値の意味で最小になるのはこのためである。推定量の一致性・漸近正規性の理論はこの記事では扱わない。
ARCH・GARCH には、正と負の変動に違う反応をさせる型(EGARCH、閾値つきの ARCH など)や、条件付き分散が平均に入る ARCH-M などの拡張がある(BP26 p. 112)。平均の部分を ARMAモデル で、誤差の部分を GARCH で表すのが実用上の標準の組み合わせである。
関連項目
- 前提: ARMAモデル, 条件付き期待値, 大数の強法則
- 理論: 定常過程, マルチンゲール, Jensenの不等式
- 比較: Black–Scholes方程式
- 発展: 最尤推定, 数理ファイナンス
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

