ギャンブラーの破産
概要
ギャンブラーの破産(gambler's ruin)とは、所持金 $i$ 円から、確率 $p$($0<p<1$)で $1$ 円増え、確率 $q=1-p$ で $1$ 円減る賭けを、所持金が $0$ 円か $N$ 円になるまで続ける問題である。賭けは確率 $1$ で終わり、$r=\frac qp$ とすると、$N$ 円に達する確率は $p\ne q$ なら $\frac{1-r^i}{1-r^N}$、$p=q$ なら $\frac iN$ である。終わるまでの回数の期待値は $p=q$ なら $i(N-i)$ である。$N\to\infty$ とすると、破産の確率は $p\le q$ なら $1$ に、$p>q$ なら $r^i$ に近づく。上に止まる所がない公平な賭けでは、確率 $1$ で破産するが、破産までの回数の期待値は無限大である。
前提知識: 期待値の漸化式と停止, 三項間漸化式の特性方程式, 確率漸化式と定常分布
高校での出発点:所持金が 0 円か 3 円になるまで賭ける
1 回ごとに、確率 $p$ で $1$ 円もらい、確率 $q=1-p$ で $1$ 円払う賭けを考える。所持金が $0$ 円になったら(破産したら)やめ、目標の金額に達してもやめる。はじめの所持金によって、目標に達する確率はどう変わるだろうか。まず小さな数で計算する。
$p=q=\dfrac12$、目標を $3$ 円とする。所持金 $i$ 円から始めて $3$ 円に達する確率を $P_i$ とする。$0$ 円では終わっているので $P_0=0$、$3$ 円でも終わっているので $P_3=1$ である。
所持金 $1$ 円から 1 回賭けると、確率 $\dfrac12$ で $2$ 円になり、確率 $\dfrac12$ で $0$ 円になる。$2$ 円になった後に $3$ 円に達する確率は $P_2$ なので、期待値の漸化式と停止 と同じく最初の 1 回で場合を分けて
$$
P_1=\frac12P_2+\frac12P_0=\frac12P_2
$$
である。同じく所持金 $2$ 円からは
$$
P_2=\frac12P_3+\frac12P_1=\frac12+\frac12P_1
$$
である。1 つ目を 2 つ目に代入すると $P_2=\dfrac12+\dfrac14P_2$、$\dfrac34P_2=\dfrac12$ で、$P_2=\dfrac23$、$P_1=\dfrac13$ である。
$p=\dfrac23$、$q=\dfrac13$、目標を $3$ 円とする。ex-gr-small-fair と同じく最初の 1 回で分けると
$$
P_1=\frac23P_2+\frac13\cdot0,\qquad P_2=\frac23\cdot1+\frac13P_1
$$
である。1 つ目を 2 つ目に代入すると $P_2=\dfrac23+\dfrac29P_2$、$\dfrac79P_2=\dfrac23$ で、$P_2=\dfrac67$、$P_1=\dfrac47$ である。
公平な賭けでは $P_1,P_2$ が $\dfrac13,\dfrac23$ と所持金に比例した。有利な賭けでは比例しない。目標が $100$ 円なら未知数は $99$ 個になり、1 つずつ代入していくのは大変である。この記事で答える問いは次の 3 つである。
- はじめの所持金 $i$ 円、目標 $N$ 円のとき、目標に達する確率を式で書けるか。→ thm-gr-prob
- 終わるまでに何回賭けることになるか。→ thm-gr-duration
- 相手の所持金が限りなく大きく、上の止まる所がないときはどうなるか。→ cor-gr-limit、prop-gr-symmetric
高校の計算 この記事の言葉 大学の言葉 $P_1=\frac12P_2+\frac12P_0$ 最初の 1 回で分けた式 調和関数の条件 所持金の増減 両端で止まる歩き方 吸収壁のある酔歩(ランダムウォーク) 3 つの項の関係 三項間漸化式と特性方程式 線形差分方程式 相手が限りなく金持ち $N\to\infty$ の極限 再帰性 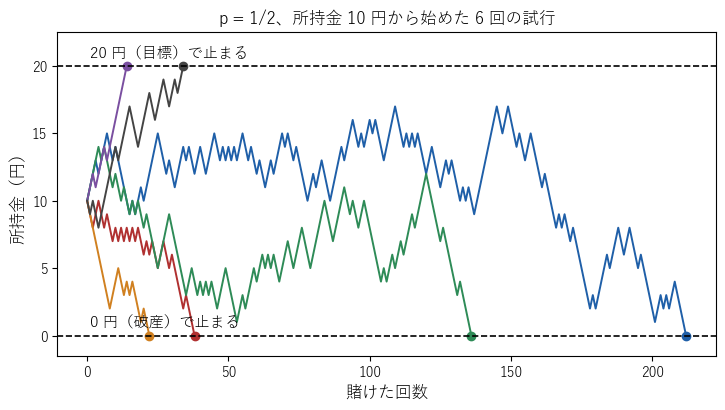 p = 1/2、所持金 10 円、目標 20 円で賭けを続けた 6 回の試行。所持金の動きは毎回違い、終わるまでの回数も大きくばらつく
図 1 は、$p=\dfrac12$、所持金 $10$ 円、目標 $20$ 円で、実際に硬貨を投げて賭けを続けた様子を計算機で 6 回まねたものである。この 6 回では 4 回が破産し、2 回が目標に達した。終わるまでの回数は $14$ 回から $212$ 回までばらついた。確率と回数の期待値を、以下で式にする。
設定と、最初の 1 回で分けた式
整数 $N\ge2$ と $0< p<1$ を決め、$q=1-p$ とする。状態を所持金 $0,1,\ldots,N$(円)とし、$1\le i\le N-1$ の状態からは確率 $p$ で $i+1$ に、確率 $q$ で $i-1$ に移る。$0$ と $N$ を目標の状態として、どちらかに着いたら止まる(期待値の漸化式と停止 の定義で $Z=\{0,N\}$ とした場合)。
所持金 $i$ 円から始めたとき、
- $N$ に着いて止まる確率を $P_i$、
- 止まるまでの回数の期待値を $D_i$
とする。$P_i$ は、$N$ で初めて止まる列の確率を、止まる回 $n=1,2,\ldots$ について足したものである。$P_0=0$、$P_N=1$、$D_0=D_N=0$ である。
この賭けは確率 $1$ で終わる。所持金 $i$ 円($1\le i\le N-1$)から $N-i$ 回続けて勝てば $N$ 円に着き、その確率は $p^{N-i}\ge p^{N-1}$ である。$N-i\le N$ なので、どの状態から出発しても $N$ 回のうちに止まる確率は $p^{N-1}$ 以上である。期待値の漸化式と停止 の主定理「止まることと期待値が有限であること」が $k=N$、$\delta=p^{N-1}$ で使えて、止まる確率は $1$、$D_i$ は有限である。
$1\le i\le N-1$ について
$$
P_i=pP_{i+1}+qP_{i-1},\qquad D_i=1+pD_{i+1}+qD_{i-1}
$$
が成り立つ。
段 1($D_i$ の式)。期待値の漸化式と停止 の定理「最初の 1 歩で分ける式」を、上で確かめた仮定のもとで使う。$i$ から移れるのは $i+1$(確率 $p$)と $i-1$(確率 $q$)だけなので、$D_i=1+pD_{i+1}+qD_{i-1}$ である。
段 2($P_i$ の式)。$N$ で $n$ 回目に初めて止まる確率を $P_i^{(n)}$ とする($P_i=\sum_{n\ge1}P_i^{(n)}$)。1 回目で止まるのは $i+1=N$ で勝つときだけなので、$P_i^{(1)}$ は $i=N-1$ なら $p$、それ以外なら $0$ である。$n\ge2$ のときは、1 回目の行き先 $j=i\pm1$ が $0$ でも $N$ でもなく、残りの列は「$j$ から始めて $N$ で $n-1$ 回目に初めて止まる列」である。列の確率は 1 回目の確率と残りの確率の積なので
$$
P_i^{(n)}=p\,P_{i+1}^{(n-1)}+q\,P_{i-1}^{(n-1)}\qquad(n\ge2)
$$
である。ただし、$i+1=N$ や $i-1=0$ の項は $0$ とする(そこでは 1 回目で止まっている)。$n$ について足すと、$1\le i+1\le N-1$ なら $\sum_{n\ge2}P_{i+1}^{(n-1)}=P_{i+1}$ である。したがって、$i+1\le N-1$ かつ $i-1\ge1$ なら $P_i=pP_{i+1}+qP_{i-1}$ である。$i=N-1$ のときは、1 回目の $p$ と $P_N=1$ から $P_i=p\cdot1+qP_{i-1}=pP_N+qP_{i-1}$、$i=1$ のときは $q$ の項が $0=qP_0$ で、どちらも同じ形になる。$\square$
ex-gr-small-fair と ex-gr-small-unfair の式は、prop-gr-first-step で $N=3$ とおいたものである。
主定理 1:目標に達する確率
$P_i=pP_{i+1}+qP_{i-1}$ は、3 つの続いた項の関係なので、三項間漸化式として解ける(三項間漸化式の特性方程式)。以下、$r=\dfrac qp$ とおく。$r$ は「負ける確率と勝つ確率の比」で、$p=q$ のときに限り $r=1$ である。
def-gr-setting の設定で、所持金 $i$ 円($0\le i\le N$)から始めて $N$ 円に達する確率は
$$
P_i=\begin{cases}\dfrac{1-r^i}{1-r^N}&(p\ne q)\\[2ex]\dfrac iN&\left(p=q=\dfrac12\right)\end{cases}
$$
である。破産する確率は $1-P_i$ である。
方針:prop-gr-first-step の式を三項間漸化式に書きかえ、特性方程式の解から一般項の形を決め、両端の値 $P_0=0$、$P_N=1$ で定数を決める。
段 1(漸化式に書きかえる)。$P_i=pP_{i+1}+qP_{i-1}$ を $pP_{i+1}$ について解き、$p$ で割ると
$$
P_{i+1}=\frac1pP_i-\frac qpP_{i-1}\qquad(1\le i\le N-1)
$$
である。$a_0=P_0$、$a_1=P_1$ から始めて、すべての $n\ge0$ で $a_{n+2}=\dfrac1pa_{n+1}-\dfrac qpa_n$ となる数列 $(a_n)$ を作る。$P_0,P_1,\ldots,P_N$ も同じ漸化式を満たすので、$n$ についての帰納法で $a_n=P_n$($0\le n\le N$)である。$a_n$ の係数 $-\dfrac qp$ は $0$ でない。
段 2(特性方程式)。この漸化式の特性方程式は $t^2=\dfrac1pt-\dfrac qp$、両辺に $p$ を掛けて $pt^2-t+q=0$ である。左辺は
$$
pt^2-t+q=pt^2-(p+q)t+q=(t-1)(pt-q)
$$
と因数分解できる($p+q=1$ を使った)。解は $t=1$ と $t=\dfrac qp=r$ である。
段 3($p\ne q$ のとき)。$r\ne1$ なので解は異なる 2 つである。三項間漸化式の特性方程式 の定理「異なる 2 解のときの一般項」により、定数 $A,B$ を使って
$$
P_i=A\cdot1^i+B\,r^i=A+B\,r^i
$$
と書ける。$P_0=0$ から $A+B=0$、$P_N=1$ から $A+Br^N=1$ である。1 つ目から $A=-B$ で、2 つ目に入れると $B(r^N-1)=1$ である。$r>0$、$r\ne1$ なので $r^N\ne1$ で、$B=-\dfrac1{1-r^N}$、$A=\dfrac1{1-r^N}$ となり
$$
P_i=\frac{1-r^i}{1-r^N}
$$
である。
段 4($p=q$ のとき)。$r=1$ で、特性方程式は重解 $1$ をもつ。三項間漸化式の特性方程式 の定理「重解のときの一般項」により $P_i=(A+Bi)\cdot1^i=A+Bi$ と書ける。$P_0=0$ から $A=0$、$P_N=1$ から $BN=1$ で、$P_i=\dfrac iN$ である。
段 5(破産する確率)。賭けは確率 $1$ で終わり(def-gr-setting の後で確かめた)、終わるのは $0$ か $N$ のどちらかなので、$0$ で終わる確率は $1-P_i$ である。$\square$
漸化式の差をとる別の証明を開く
$P_i=(p+q)P_i$ と書きかえると、$P_i=pP_{i+1}+qP_{i-1}$ は $p(P_{i+1}-P_i)=q(P_i-P_{i-1})$、つまり $P_{i+1}-P_i=r(P_i-P_{i-1})$ となる。隣どうしの差は公比 $r$ の等比数列なので、$P_{k+1}-P_k=r^k(P_1-P_0)=r^kP_1$ である。$k=0,1,\ldots,i-1$ について足すと $P_i=(1+r+\cdots+r^{i-1})P_1$ である。$i=N$ とすると $1=(1+r+\cdots+r^{N-1})P_1$ なので
$$P_i=\frac{1+r+\cdots+r^{i-1}}{1+r+\cdots+r^{N-1}}$$
である。$r\ne1$ なら分子と分母に等比数列の和の公式を使うと $\dfrac{1-r^i}{1-r^N}$ に、$r=1$ なら $\dfrac iN$ になる。この方法は GS06 §12.2(pp.487–488)の導き方と同じである。
- ex-gr-small-unfair は $p=\dfrac23$、$r=\dfrac{1/3}{2/3}=\dfrac12$、$N=3$ なので
$$ P_1=\frac{1-\frac12}{1-\frac18}=\frac{\frac12}{\frac78}=\frac47,\qquad P_2=\frac{1-\frac14}{1-\frac18}=\frac{\frac34}{\frac78}=\frac67 $$
で、代入して求めた値と一致する。 - 公平な賭け $p=\dfrac12$ で、所持金 $5$ 円、目標 $10$ 円なら $P_5=\dfrac5{10}=\dfrac12$ である。
- わずかに不利な賭け $p=0.49$、$q=0.51$ で、所持金 $50$ 円、目標 $100$ 円とする。$r=\dfrac{51}{49}$ で、$1-r^{100}=(1-r^{50})(1+r^{50})$ と因数分解できるので
$$ P_{50}=\frac{1-r^{50}}{(1-r^{50})(1+r^{50})}=\frac1{1+\left(\frac{51}{49}\right)^{50}} $$
である。$\left(\dfrac{51}{49}\right)^{50}\approx7.391$ なので、$P_{50}\approx\dfrac1{8.391}\approx0.119$ である。
ex-gr-prob-values の (3) で、1 回の賭けで勝つ確率 $0.49$ と負ける確率 $0.51$ の差は $0.02$ しかない。それでも、所持金を倍にできる確率は $\dfrac12$ ではなく約 $0.119$ まで下がる。図 2 は、$N=100$ で $P_i$ を $i$ の関数として描いたものである。$p=\dfrac12$ では直線 $\dfrac i{100}$ だが、$p=0.49$ では大きく下に、$p=0.51$ では大きく上にたわむ。
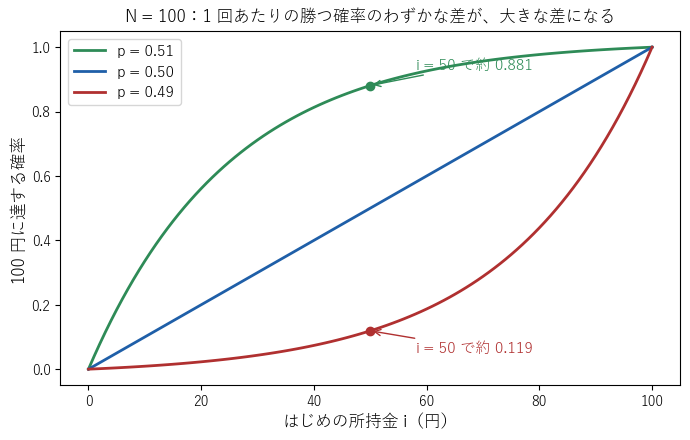 N = 100 のとき、はじめの所持金 i と 100 円に達する確率。p = 0.50 は直線、p = 0.49 と p = 0.51 は大きく曲がる
多くの回数を賭けると、$1$ 回あたりの小さな差が積み重なる。$p=0.49$ で $50$ 円から $100$ 円に達するには、勝ちの回数が負けの回数を $50$ 回上回らなければならない。1 回あたりの平均の増え方が $p-q=-0.02$ 円なので、これは平均の動きに逆らって進むことを意味する(大数の法則とさいころの平均)。
主定理 2:終わるまでの回数の期待値
$D_i=1+pD_{i+1}+qD_{i-1}$ には定数 $1$ が付いているので、そのままでは 三項間漸化式の特性方程式 の形ではない。1 つの解(特殊解)を見つけて引くと、定数の付かない形になる。
def-gr-setting の設定で、所持金 $i$ 円($0\le i\le N$)から始めて賭けが終わるまでの回数の期待値は
$$
D_i=\begin{cases}\dfrac i{q-p}-\dfrac N{q-p}\cdot\dfrac{1-r^i}{1-r^N}&(p\ne q)\\[2ex]i(N-i)&\left(p=q=\dfrac12\right)\end{cases}
$$
である。
方針:prop-gr-first-step の $D_i=1+pD_{i+1}+qD_{i-1}$ を満たす簡単な数列(特殊解)を 1 つ見つけ、$D_i$ から引く。差は定数の付かない漸化式を満たすので、thm-gr-prob の証明と同じく一般項が決まる。
段 1($p=q=\frac12$ の特殊解)。$u_i=-i^2$ とおくと
$$
1+\frac12u_{i+1}+\frac12u_{i-1}=1-\frac{(i+1)^2+(i-1)^2}2=1-\frac{2i^2+2}2=-i^2=u_i
$$
なので、$u_i$ は $D_i$ と同じ式を満たす。
段 2($p=q$ の差)。$e_i=D_i-u_i=D_i+i^2$ とおく。$D_i=1+\frac12D_{i+1}+\frac12D_{i-1}$ から段 1 の式を引くと、定数 $1$ が消えて
$$
e_i=\frac12e_{i+1}+\frac12e_{i-1}\qquad(1\le i\le N-1)
$$
である。これは thm-gr-prob の証明で $p=q=\frac12$ とした漸化式と同じなので、段 1〜段 4 と同じく $e_i=A+Bi$ と書ける。$e_0=D_0+0=0$ から $A=0$、$e_N=D_N+N^2=N^2$ から $BN=N^2$、$B=N$ である。よって $D_i=Ni-i^2=i(N-i)$ である。
段 3($p\ne q$ の特殊解)。$v_i=\dfrac i{q-p}$ とおく。$p(i+1)+q(i-1)=(p+q)i+(p-q)=i-(q-p)$ なので
$$
1+pv_{i+1}+qv_{i-1}=1+\frac{p(i+1)+q(i-1)}{q-p}=1+\frac{i-(q-p)}{q-p}=\frac i{q-p}=v_i
$$
である。
段 4($p\ne q$ の差)。$e_i=D_i-v_i$ は、段 2 と同じく定数が消えて $e_i=pe_{i+1}+qe_{i-1}$ を満たす。thm-gr-prob の証明の段 1〜段 3 と同じく $e_i=A+Br^i$ と書ける。$e_0=D_0-0=0$ から $A=-B$、$e_N=D_N-\dfrac N{q-p}=-\dfrac N{q-p}$ から $B(r^N-1)=-\dfrac N{q-p}$、つまり $B=\dfrac N{(q-p)(1-r^N)}$ である。よって
$$
D_i=v_i+e_i=\frac i{q-p}+B(r^i-1)=\frac i{q-p}-\frac N{q-p}\cdot\frac{1-r^i}{1-r^N}
$$
である。$\square$
- ex-gr-small-fair の $p=\dfrac12$、$N=3$ では $D_1=1\cdot2=2$、$D_2=2\cdot1=2$ である。所持金 $1$ 円からは、1 回目に負ければ $1$ 回で終わり、勝てば $2$ 円になる。最初の 1 回で分けた式 $D_1=1+\frac12D_2+\frac12\cdot0=1+\frac12\cdot2=2$ とも合う。
- $p=\dfrac12$、所持金 $5$ 円、目標 $10$ 円では $D_5=5\cdot5=25$ である。所持金 $50$ 円、目標 $100$ 円では $D_{50}=50\cdot50=2500$ である。
- $p=0.49$、所持金 $50$ 円、目標 $100$ 円では、$q-p=0.02$ と ex-gr-prob-values の $P_{50}\approx0.119175$ を使って
$$ D_{50}=\frac{50}{0.02}-\frac{100}{0.02}\times P_{50}\approx2500-5000\times0.119175\approx1904 $$
である。公平な場合の $2500$ 回より少し少ない。
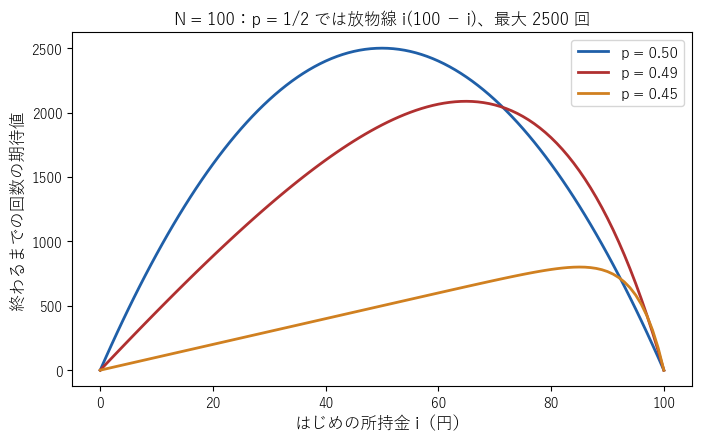 N = 100 のとき、はじめの所持金 i と、終わるまでの回数の期待値。p = 1/2 では放物線 i(100 − i) で、真ん中で最大 2500 回になる
$p=\dfrac12$ のとき、$D_i=i(N-i)$ は図 3 のように $i$ の 2 次関数で、$i=\dfrac N2$ で最大値 $\dfrac{N^2}4$ をとる。所持金と目標をともに $2$ 倍にすると、終わるまでの回数の期待値は $2i(2N-2i)=4i(N-i)$ で $4$ 倍になる。$1$ 回ごとに $\pm1$ 円ずつしか動かないのに、$N$ 円の幅を行き来し終えるまでには $N$ 回ではなく $N^2$ の程度の回数がかかる。
$p\ne q$ の式は、thm-gr-prob の $P_i$ を使うと
$$
D_i=\frac{i-N\,P_i}{q-p}
$$
と書ける。分子の $N\,P_i+0\cdot(1-P_i)$ は「終わったときの所持金の期待値」なので、$i-N\,P_i$ は「所持金が減る量の期待値」である。分母の $q-p$ は「1 回あたりに減る量の期待値」である。つまり「全体で減る量の期待値 = 1 回あたりに減る量の期待値 × 回数の期待値」が成り立っている。ex-gr-duration-values の (3) では、$\dfrac{50-100\times0.119175}{0.02}\approx\dfrac{38.08}{0.02}\approx1904$ である。
主定理 1・2 の値を表にまとめる。
| $p$ | $i$ | $N$ | 目標に達する確率 $P_i$ | 回数の期待値 $D_i$ |
|---|---|---|---|---|
| $\frac12$ | $1$ | $3$ | $\frac13$ | $2$ |
| $\frac23$ | $1$ | $3$ | $\frac47$ | $\frac{15}7$ |
| $\frac12$ | $5$ | $10$ | $\frac12$ | $25$ |
| $0.49$ | $5$ | $10$ | 約 $0.450$ | 約 $24.9$ |
| $0.49$ | $50$ | $100$ | 約 $0.119$ | 約 $1904$ |
| $0.47$ | $50$ | $100$ | 約 $0.0025$ | 約 $829$ |
| $0.45$ | $50$ | $100$ | 約 $0.000044$ | 約 $500$ |
所持金と目標が小さいうち($i=5$、$N=10$)は、$p=0.49$ でも公平な場合とほとんど変わらない。所持金と目標を $10$ 倍にすると、同じ $p=0.49$ で目標に達する確率は約 $0.450$ から約 $0.119$ に下がる。
相手が限りなく金持ちのとき
目標 $N$ 円を「相手の所持金を全部取った状態」と考えると、$N$ を大きくすることは、相手がもっと金持ちになることにあたる。所持金 $i$ を決めたまま $N\to\infty$ とすると、主定理 1 の値はどうなるだろうか。
所持金 $i$ 円を決めて $N\to\infty$ とすると、thm-gr-prob の破産する確率 $1-P_i$ は
$$
1-P_i\longrightarrow\begin{cases}1&(p\le q)\\r^i=\left(\dfrac qp\right)^i&(p>q)\end{cases}
$$
に近づく。
段 1($p< q$)。$r>1$ なので $r^N\to\infty$ である。$P_i=\dfrac{1-r^i}{1-r^N}=\dfrac{r^i-1}{r^N-1}$ の分子は $N$ によらない定数なので、$P_i\to0$ で、$1-P_i\to1$ である。
段 2($p=q$)。$P_i=\dfrac iN\to0$ なので $1-P_i\to1$ である。
段 3($p>q$)。$0< r<1$ なので $r^N\to0$ である。$P_i=\dfrac{1-r^i}{1-r^N}\to1-r^i$ で、$1-P_i\to r^i$ である。$\square$
公平な賭け($p=q$)でも、相手が限りなく金持ちなら、破産の確率は $1$ に近づく。1 回ごとには損も得もしない賭けなのに、相手の所持金の多さだけで結果が一方に偏る。一方、自分に有利な賭け($p>q$)なら、破産の確率は $r^i$ で $1$ より小さい。たとえば $p=\dfrac23$ なら $r=\dfrac12$ で、所持金 $3$ 円なら破産の確率は $\dfrac18$ に近づく。
期待値の漸化式と停止 の反例「状態が無限にある」では、$0,1,2,\ldots$ の上を $\dfrac12$ ずつ左右に動き $0$ で止まる歩き方で、止まるまでの回数の期待値を求める方程式に $0$ 以上の有限の解がないことを見た。その歩き方で実際に何が起こるかを、ここで確かめる。
$0,1,2,\ldots$ の上を、$i\ge1$ からは確率 $\dfrac12$ ずつで $i+1$ と $i-1$ に移り、$0$ に着いたら止まる歩き方を考える。正の整数 $s$ から出発して $0$ に着くまでの回数を $T$ とする。このとき
(1) 止まる確率は $1$ である。つまり $P(T>n)\to0$($n\to\infty$)である。
(2) $T$ の期待値は無限大である。
方針:上に $N$ を止まる所として付け加えた def-gr-setting の歩き方($p=\dfrac12$)と比べる。$0$ にも $N$ にも着いていない間は、2 つの歩き方で列の確率は同じである。止まる回を $T_N$ とする。
段 1(比べる)。$N$ のある歩き方で、途中で $N$ に着かずに $n$ 回のうちに $0$ で止まる列は、止まる所がない歩き方でも $n$ 回のうちに $0$ に着く列で、確率も同じである。よって $P(T\le n)$ は「$N$ のある歩き方で $n$ 回のうちに $0$ で止まる確率」以上である。$n\to\infty$ とすると、右辺は $0$ で止まる確率 $1-P_s=1-\dfrac sN$ に近づく($N>s$ とする)。
段 2((1) の証明)。$P(T\le n)$ は $n$ とともに増え、$1$ 以下なので、極限 $L$ がある。段 1 から、$N>s$ のどの $N$ でも $L\ge1-\dfrac sN$ である。$N$ はいくらでも大きくとれるので $L=1$ で、$P(T>n)=1-P(T\le n)\to0$ である。
段 3((2) の証明)。$T$ の期待値が有限の値 $E$ だったとして矛盾を導く。$a_n=P(T>n)$ とおく。$N$ のある歩き方で $n$ 回のうちに $0$ にも $N$ にも着いていない列は、止まる所がない歩き方で $T>n$ となる列でもある。よって $a_n\ge P(T_N>n)$ である。一方、$a_n=\sum_{m>n}P(T=m)$ なので(段 2 から止まる確率は $1$)
$$
0\le n\,a_n=\sum_{m>n}n\,P(T=m)\le\sum_{m>n}m\,P(T=m)
$$
で、右辺は収束する和 $E=\sum_m m\,P(T=m)$ の $n$ 番目から先の部分なので $0$ に近づく。$P(T=m)=a_{m-1}-a_m$ を使って部分和を並べかえると
$$
\sum_{m=1}^{n}m\,P(T=m)=\sum_{m=1}^{n}m(a_{m-1}-a_m)=a_0+a_1+\cdots+a_{n-1}-n\,a_n
$$
である。$n\to\infty$ とすると
$$
E=\sum_{n=0}^{\infty}a_n\ge\sum_{n=0}^{\infty}P(T_N>n)=D_s=s(N-s)\ge N-s
$$
である。最後の 2 つの等号は、期待値の漸化式と停止 の補題「期待値を『まだ止まっていない確率』の和で書く」($N$ のある歩き方に使う)と thm-gr-duration による。$N$ はいくらでも大きくとれるので、$E$ が有限であることに反する。よって $T$ の期待値は無限大である。$\square$
止まる確率は $1$ なのに、止まるまでの回数の期待値は無限大である。「いつかは必ず $0$ に着く」が、「平均して何回で着く」とは言えないほど、ときどき非常に長くかかる。
反例:条件を外すと何が崩れるか
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| $p\ne q$ | $p=q=\frac12$ で $\frac{1-r^i}{1-r^N}$ を使う | 公式が値をもつ |
| 上に止まる所 $N$ がある | $p=q=\frac12$、$0$ だけで止まる | 終わったときの所持金の期待値が、はじめの所持金 $i$ に等しい |
| 上に止まる所 $N$ がある | $p=q=\frac12$、$0$ だけで止まる | 終わるまでの回数の期待値が有限 |
| $p\le q$ | $p=\frac23$ | 相手が限りなく金持ちなら破産の確率が $1$ に近づく |
$p=q$ のとき $r=1$ で、$\dfrac{1-r^i}{1-r^N}$ は $\dfrac{1-1}{1-1}=\dfrac00$ となり値をもたない。thm-gr-prob の証明の段 3 は $r\ne1$ を使って $r^N\ne1$ としていた。
ただし、$r\ne1$ のとき分子と分母を $1-r$ で割ると
$$
\frac{1-r^i}{1-r^N}=\frac{1+r+\cdots+r^{i-1}}{1+r+\cdots+r^{N-1}}
$$
で、$r\to1$ とすると右辺は $\dfrac{i}{N}$ に近づく(分子は $i$ 個の項、分母は $N$ 個の項がそれぞれ $1$ に近づく)。たとえば $i=3$、$N=7$ なら $\dfrac37$ である。$p\ne q$ の式で $p$ を $\dfrac12$ に近づけた極限は、$p=q$ の式に一致する。
$p=q=\dfrac12$ で上に止まる所 $N$ があるとき、終わったときの所持金は確率 $P_i=\dfrac iN$ で $N$ 円、確率 $1-\dfrac iN$ で $0$ 円なので、その期待値は
$$
N\cdot\frac iN+0\cdot\left(1-\frac iN\right)=i
$$
で、はじめの所持金と等しい。1 回ごとの増え方の期待値が $0$ の賭けなので、そうなってほしいところである。
ところが上に止まる所がないと、prop-gr-symmetric の (1) により、確率 $1$ で $0$ 円になって終わる。終わったときの所持金の期待値は $0$ で、はじめの所持金 $i\ge1$ と等しくない。しかも prop-gr-symmetric の (2) により、終わるまでの回数の期待値は無限大である(表の 3 行目)。1 回ごとには公平でも、「$0$ になったらやめる」という止め方と、上限のない長さが組み合わさると、公平さが崩れる。
$p=\dfrac23$、$q=\dfrac13$ では $r=\dfrac12$ で、cor-gr-limit により、所持金 $i$ 円での破産の確率は $N\to\infty$ で $\left(\dfrac12\right)^i$ に近づく。$i=1$ なら $\dfrac12$、$i=3$ なら $\dfrac18$、$i=10$ なら約 $0.001$ で、$1$ より小さい。目標 $N$ 円を十分大きくしても、破産の確率は $\left(\dfrac12\right)^i$ より大きくならない($1-P_i=\dfrac{r^i-r^N}{1-r^N}$ は $r^i$ 以下)。
大学数学で見る:マルチンゲールと酔歩
thm-gr-prob の $r^i$ という形には、次の意味がある。所持金が $x$ 円のとき、次の 1 回の後の $r^{(\text{所持金})}$ の期待値は
$$
p\,r^{x+1}+q\,r^{x-1}=r^x\left(p\cdot\frac qp+q\cdot\frac pq\right)=r^x(q+p)=r^x
$$
で、今の値 $r^x$ と等しい。このように「次の値の期待値が今の値に等しい」確率変数の列を マルチンゲール という。賭けが終わったときにも $r^{(\text{所持金})}$ の期待値が $r^i$ のままだと認めると、$P_i\,r^N+(1-P_i)\,r^0=r^i$ となり、これを解くと主定理 1 の式 $P_i=\dfrac{1-r^i}{1-r^N}$ が出る。この考え方は GS06 §12.2(pp.489–490)に、de Moivre による破産の確率の導き方として紹介されている。
止めても期待値が変わらないための条件と、酔歩の再帰性を開く
「終わったときにも期待値が変わらない」ことは、いつも成り立つわけではない。ex-gr-cx-fair では、公平な賭け(所持金そのものがマルチンゲール)でも、上に止まる所がないと終わったときの期待値が $i$ から $0$ に変わった。GS06 §12.2(p.490)も、de Moivre の導き方が使う「終わったときにも公平さが保たれる」ことには証明が要り、それがマルチンゲールの理論の中心的な定理の 1 つであると注意している。$r^{(\text{所持金})}$ の期待値が 1 回ごとに変わらないことを確かめ、それを使って破産の確率を求める問題は、同じ節の Exercise 9(p.492)にある。この記事では、止めても期待値が変わらないための条件は証明しない。
prop-gr-symmetric の (2) については、GS06 §12.2 の Exercise 1(p.490)が、所持金 $1$ からの破産までの回数の母関数を求めさせ、その微分係数から、回数の期待値が $p=q$ のとき無限大、$q>p$ のとき $\dfrac1{q-p}$ であることを読み取らせている。
上に止まる所がない公平な歩き方が確率 $1$ で $0$ に着くこと(prop-gr-symmetric の (1))は、数直線の上の酔歩が確率 $1$ で出発点にもどることにつながる。GS06 §12.1 の Example 12.1・12.2(pp.475–478)は、上下左右に動く平面の酔歩も確率 $1$ で原点にもどるが、3 次元の空間の酔歩では原点にもどる確率が $1$ より小さい(約 $0.34$)ことを示している。
さらに先へ
- 酔歩の道の数を数えると、$n$ 回後の所持金の分布が二項係数で書ける。道の数え上げと、境界に触れる道を折り返して数える方法は 最短経路の数え上げと鏡像原理 にある。回数が多いときの分布の形は 二項分布から正規分布へ で扱う。
- 取り出すたびに中身が変わる壺で、「並べ方によらない確率」を調べるのが次の Pólyaの壺 である。
関連項目
- 前提: 期待値の漸化式と停止, 三項間漸化式の特性方程式, 確率漸化式と定常分布
- 前に読む: 期待値の漸化式と停止, 三項間漸化式の特性方程式
- 次に読む: Pólyaの壺
- 関連(高校数学): 最短経路の数え上げと鏡像原理, 大数の法則とさいころの平均, 二項分布から正規分布へ, 確率漸化式と定常分布
- 発展: 確率空間, 確率変数, Markov連鎖
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

