数理ファイナンス
概要
数理ファイナンス(mathematical finance)とは、株・債券・オプションなどの金融資産の価格と取引の戦略を確率論のモデルで扱う数学の分野である。中心にあるのは、元手なしで損をせず正の確率で得をする取引(裁定)がないことと、割り引いた価格がマルチンゲールになり、もとの確率と同じ事象に確率 0 を与える確率測度(同値マルチンゲール測度)が存在することの同値で、資産価格付けの基本定理という。状態と取引の回数が有限の市場では、さらに、すべての請求権を複製できることと同値マルチンゲール測度の一意性が同値になる。各期に株価が 2 通りに動く 2 項モデルでは、測度が一意に決まり、オプションの価格と複製の戦略が明示的に計算できる。
数理ファイナンス(mathematical finance)は、株・債券・オプションなどの金融資産の価格と取引の戦略を、確率論のモデルで扱う数学の分野である。中心にある問いは「満期に支払いが決まる契約に、今いくらの値を付ければ矛盾がないか」である。答えの鍵は 裁定(元手なしで損をせず、正の確率で得をする取引)を許さないという条件で、この条件は 同値マルチンゲール測度(割り引いた価格がマルチンゲールになる確率測度で、もとの確率と同じ事象に確率 $0$ を与えるもの)の存在と同値になる。これを 資産価格付けの基本定理 という。
この記事では、状態が有限個で取引が有限回の市場を扱う。その範囲で、基本定理(裁定がないことと同値マルチンゲール測度の存在の同値)、完備性と測度の一意性の同値、多期間の 2 項モデル(Cox–Ross–Rubinstein のモデル)の価格の公式と複製の戦略を、すべて証明する。連続時間のモデルは Black–Scholes方程式 の記事が扱う。
この記事は数学的なモデルの定理を述べるものであり、実際の市場がモデルの仮定を満たすとは限らない。取引の判断は扱わない。
定義と使える条件
有限の市場モデル
$\Omega$ を有限集合、$P$ をすべての $\omega\in\Omega$ で $P(\{\omega\})>0$ となる確率測度とする。取引の時刻は $t=0,1,\dots,T$ で、情報は $\{\emptyset,\Omega\}=\mathcal{F}_0\subset\mathcal{F}_1\subset\dots\subset\mathcal{F}_T=2^\Omega$ という フィルトレーション で表す。$\Omega$ が有限なので、確率変数は $\Omega$ 上の関数、すなわち $\mathbb{R}^\Omega$ のベクトルと同じである。
有限の市場モデル は、上の $(\Omega,(\mathcal{F}_t),P)$ と、各 $\mathcal{F}_t$ について可測な価格の組 $S_t=(S_t^0,S_t^1,\dots,S_t^d)$($t=0,\dots,T$)からなる。$S^0$ は 債券(安全資産)で、$S^0_t=(1+r)^t$($r>-1$ は定数)とする。$S^1,\dots,S^d$ は 危険資産 である。割引価格 を $\widetilde S_t^i:=S_t^i/S_t^0$ と書く。
$\widetilde S^0_t=1$ である。割り引くとは、価格を債券の単位で測り直すことである。
戦略 は $\mathbb{R}^{d+1}$ に値をとる過程 $\varphi_t=(\varphi^0_t,\dots,\varphi^d_t)$($t=1,\dots,T$)で、各 $\varphi_t$ が $\mathcal{F}_{t-1}$ 可測(可予測)なものである。$\varphi^i_t$ は時刻 $t-1$ に組んで時刻 $t$ まで持つ資産 $i$ の量を表す。資産の価値 を $V_0:=\varphi_1\cdot S_0$、$V_t:=\varphi_t\cdot S_t$($t\ge1$)で定める。$t=1,\dots,T-1$ で
$$
\varphi_t\cdot S_t=\varphi_{t+1}\cdot S_t
$$
が成り立つとき、すなわち組み替えに外からの資金の出入りがないとき、自己資金 という。
自己資金戦略で $V_0=0$、$V_T\ge0$、$P(V_T>0)>0$ となるものを 裁定 という。裁定がないことを 無裁定 という。
量は負でもよい。$\varphi^i_t<0$ は空売り(資産 $0$ では借り入れ)を表す。
$\Omega$ 上の確率測度 $Q$ が 同値マルチンゲール測度 であるとは、すべての $\omega$ で $Q(\{\omega\})>0$ であり、各 $i=1,\dots,d$ について割引価格 $\widetilde S^i$ が $Q$ のもとで $(\mathcal{F}_t)$ に関する マルチンゲール であることをいう。すなわち $E_Q[\widetilde S^i_t\mid\mathcal{F}_{t-1}]=\widetilde S^i_{t-1}$($t=1,\dots,T$)。
$\Omega$ が有限で $P(\{\omega\})>0$ なので、$Q(\{\omega\})>0$ がすべての $\omega$ で成り立つことは、$Q$ と $P$ が同じ事象に確率 $0$ を与える(互いに絶対連続である)ことと同じである。$Q$ は リスク中立測度 とも呼ばれる。
$\Omega$ 上の実数値関数 $X$($\mathcal{F}_T$ 可測な確率変数)を、満期 $T$ の 請求権 という。自己資金戦略で $V_T=X$ となるものがあるとき、$X$ は 複製可能 であるといい、その戦略を 複製戦略 という。すべての請求権が複製可能な市場を 完備 という。
ヨーロピアンコール $X=(S^1_T-K)^+$ とプット $X=(K-S^1_T)^+$ が代表例である($K>0$ は行使価格、$a^+=\max\{a,0\}$)。
この記事の定理を使う条件をまとめる。
- 有限性:$\Omega$ は有限で、取引の回数 $T$ も有限である。
- $P$ の台:すべての $\omega$ で $P(\{\omega\})>0$。
- 可予測性:戦略は 1 期前の情報で決まる(先の価格を見て組めない)。
- 自己資金:途中で資金を足し引きしない。
- 摩擦がない:取引費用・税・売買の制限はなく、任意の実数量を売買・空売りでき、債券の金利で貸借できる。
公式の表
$X$ は請求権、$Q$ は同値マルチンゲール測度、$\mathcal{M}$ は同値マルチンゲール測度の全体とする。2 項モデルの記号は節「2 項モデル」のとおりである。
| 公式 | 使える条件 | 根拠 |
|---|---|---|
| 無裁定 $\iff\mathcal{M}\neq\emptyset$ | 条件 1〜5 | thm-mf-ftap |
| 複製可能な $X$ の時刻 $t$ の価値 $V_t=S^0_t\,E_Q\bigl[X/S^0_T\mid\mathcal{F}_t\bigr]$ | 無裁定、$X$ が複製可能、$Q\in\mathcal{M}$ は任意 | prop-mf-price |
| 裁定を生まない $X$ の価格の集合 $\{E_Q[X/S^0_T]:Q\in\mathcal{M}\}$ | 無裁定 | prop-mf-price |
| 完備 $\iff\mathcal{M}$ がちょうど 1 点 | 無裁定 | thm-mf-complete |
| 2 項モデルのリスク中立確率 $q=\dfrac{1+r-d}{u-d}$ | $d<1+r< u$ | thm-mf-binomial |
| $X=g(S_T)$ の価格 $\dfrac1{(1+r)^T}\displaystyle\sum_{k=0}^T\binom Tk q^k(1-q)^{T-k}g(S_0u^kd^{T-k})$ | 同上 | thm-mf-binomial |
| 複製の株数 $\vartheta_t=\dfrac{V_t^{\mathrm u}-V_t^{\mathrm d}}{S_{t-1}(u-d)}$ | 同上。$V_t^{\mathrm u},V_t^{\mathrm d}$ は時刻 $t-1$ の節点から上・下に進んだ先の価値 | thm-mf-binomial |
| プット・コール・パリティ $C_0-P_0=S_0-K/(1+r)^T$ | 無裁定、配当なし | 価格の線形性と $(S_T-K)^+-(K-S_T)^+=S_T-K$ |
主定理と証明
割引した価値の表示
$\vartheta_t:=(\varphi^1_t,\dots,\varphi^d_t)$ とする。戦略 $\varphi$ が自己資金なら、割引価値 $\widetilde V_t:=V_t/S^0_t$ は
$$
\widetilde V_t=V_0+\sum_{s=1}^t\vartheta_s\cdot\bigl(\widetilde S_s-\widetilde S_{s-1}\bigr)\qquad(t=0,\dots,T)
$$
を満たす(右辺の $\widetilde S$ は危険資産の成分だけを並べたもの)。逆に、実数 $v$ と可予測な $\vartheta$ を任意に与えると、$V_0=v$ で危険資産の量が $\vartheta$ である自己資金戦略がただ 1 つある。
証明を開く
$\widetilde S_t^{\mathrm{all}}:=S_t/S^0_t$($d+1$ 成分)とおく。$t\ge2$ では自己資金の条件を時刻 $t-1$ で使い、$t=1$ では $V_0$ の定義を使うと、$\widetilde V_{t-1}=\varphi_t\cdot\widetilde S^{\mathrm{all}}_{t-1}$ である。よって$$\widetilde V_t-\widetilde V_{t-1}=\varphi_t\cdot\bigl(\widetilde S^{\mathrm{all}}_t-\widetilde S^{\mathrm{all}}_{t-1}\bigr)=\vartheta_t\cdot(\widetilde S_t-\widetilde S_{t-1})$$となる。$\widetilde S^0=1$ なので第 $0$ 成分の差は $0$ だからである。$t=1$ から足せば主張を得る($\widetilde V_0=V_0$)。
逆向き:右辺で $\widetilde V_t$ を定め、$\varphi^0_t:=\widetilde V_{t-1}-\vartheta_t\cdot\widetilde S_{t-1}$ とおく。これは $\mathcal{F}_{t-1}$ 可測で、$\varphi_t\cdot\widetilde S^{\mathrm{all}}_{t-1}=\widetilde V_{t-1}$ を満たす。$\widetilde V_t=\widetilde V_{t-1}+\vartheta_t\cdot(\widetilde S_t-\widetilde S_{t-1})=\varphi_t\cdot\widetilde S^{\mathrm{all}}_t$ なので $V_t=\varphi_t\cdot S_t$ であり、$\varphi_{t+1}\cdot S_t=S^0_t\widetilde V_t=\varphi_t\cdot S_t$ が自己資金の条件である。一意性は $\varphi^0_t$ が $\vartheta$ と $v$ から上の式で決まってしまうことによる。$\square$
したがって、元手 $0$ の自己資金戦略で作れる満期の割引価値の全体は
$$
\mathcal{K}:=\Bigl\{\sum_{t=1}^T\vartheta_t\cdot(\widetilde S_t-\widetilde S_{t-1}) : \vartheta\ \text{は可予測}\Bigr\}\subset\mathbb{R}^\Omega
$$
であり、これは線形部分空間である。$V_T$ と $\widetilde V_T$ は符号が同じなので、無裁定は $\mathcal{K}\cap\mathbb{R}^\Omega_{\ge0}=\{0\}$ と同値 である($\mathbb{R}^\Omega_{\ge0}$ は成分がすべて $0$ 以上のベクトルの集合)。
主定理:資産価格付けの基本定理
有限の市場モデル(条件 1・2)で、次は同値である。
- 無裁定である。
- 同値マルチンゲール測度が存在する。
$\mathbb{R}^\Omega$ に通常の内積 $x\cdot y=\sum_\omega x(\omega)y(\omega)$ を入れる。
2 ⇒ 1:$Q$ を同値マルチンゲール測度とする。可予測な $\vartheta$ について、$\vartheta_t$ は $\mathcal{F}_{t-1}$ 可測で、$\Omega$ が有限なので有界である。条件付き期待値の性質(可測な因子は外に出せる)とマルチンゲール性から
$$
E_Q\bigl[\vartheta_t\cdot(\widetilde S_t-\widetilde S_{t-1})\bigr]=E_Q\Bigl[\vartheta_t\cdot E_Q\bigl[\widetilde S_t-\widetilde S_{t-1}\mid\mathcal{F}_{t-1}\bigr]\Bigr]=0
$$
である。よって $\mathcal{K}$ のすべての元 $k$ について $E_Q[k]=0$ である。$k\ge0$ なら $\sum_\omega Q(\{\omega\})k(\omega)=0$ で、各項は $0$ 以上、$Q(\{\omega\})>0$ なので $k=0$ である。lem-mf-gain の後の注意により無裁定である。
1 ⇒ 2:$\Delta:=\{x\in\mathbb{R}^\Omega_{\ge0}:\sum_\omega x(\omega)=1\}$(確率ベクトルの集合)とおく。無裁定なら $\mathcal{K}\cap\mathbb{R}^\Omega_{\ge0}=\{0\}$ で、$0\notin\Delta$ なので $\mathcal{K}\cap\Delta=\emptyset$ である。
$\Pi$ を部分空間 $\mathcal{K}$ の直交補空間 $\mathcal{K}^\perp$ への直交射影とする。$x$ から $\mathcal{K}$ への距離は $\lvert\Pi x\rvert$ である。$\Delta$ はコンパクトで $x\mapsto\lvert\Pi x\rvert^2$ は連続なので、最小値をとる $x_0\in\Delta$ がある。$z:=\Pi x_0$ とおく。$x_0\notin\mathcal{K}$ なので $z\ne0$ である。
任意の $x\in\Delta$ と $0\le s\le1$ について $x_0+s(x-x_0)\in\Delta$($\Delta$ は凸)なので
$$
\lvert z+s\,\Pi(x-x_0)\rvert^2=\lvert z\rvert^2+2s\,z\cdot\Pi(x-x_0)+s^2\lvert\Pi(x-x_0)\rvert^2\ge\lvert z\rvert^2
$$
である。$s>0$ で割って $s\to0$ とすると $z\cdot\Pi(x-x_0)\ge0$ を得る。$z\in\mathcal{K}^\perp$ なので $z\cdot\Pi y=z\cdot y$ であり、
$$
z\cdot x\ge z\cdot x_0=z\cdot\Pi x_0=\lvert z\rvert^2>0\qquad(x\in\Delta)
$$
となる。$x$ として $\omega$ の位置だけ $1$ のベクトル $e_\omega\in\Delta$ をとると $z(\omega)>0$ である。そこで
$$
Q(\{\omega\}):=\frac{z(\omega)}{\sum_{\omega'}z(\omega')}
$$
とおくと、$Q$ はすべての $\omega$ に正の確率を与える確率測度で、$z\perp\mathcal{K}$ から $E_Q[k]=0$($k\in\mathcal{K}$)である。
最後に $Q$ がマルチンゲール測度であることを示す。$1\le t\le T$、$1\le i\le d$、$A\in\mathcal{F}_{t-1}$ を任意にとり、時刻 $t$ にだけ資産 $i$ を $\mathbf{1}_A$ 単位持つ戦略 $\vartheta$ を考える。これは可予測で、$\mathbf{1}_A(\widetilde S^i_t-\widetilde S^i_{t-1})\in\mathcal{K}$ なので
$$
E_Q\bigl[\mathbf{1}_A(\widetilde S^i_t-\widetilde S^i_{t-1})\bigr]=0\qquad(A\in\mathcal{F}_{t-1})
$$
である。$\widetilde S^i_{t-1}$ は $\mathcal{F}_{t-1}$ 可測なので、これは $E_Q[\widetilde S^i_t\mid\mathcal{F}_{t-1}]=\widetilde S^i_{t-1}$ の定義そのものである(条件付き期待値)。$\square$
証明の 1 ⇒ 2 で使ったのは、互いに交わらない部分空間とコンパクト凸集合を超平面で分けることだけである。分ける超平面の法線 $z$ が、そのまま測度 $Q$ の重みになる。
状態が無限個のとき($\Omega$ が一般の確率空間で取引が有限回)も、主張は「無裁定 $\iff$ 有界な密度をもつ同値マルチンゲール測度の存在」の形で成り立つ(Dalang–Morton–Willinger の定理)。$\mathcal{K}-L^0_{\ge0}$($L^0_{\ge0}$ は非負の確率変数の全体)が確率収束で閉じていることを示す部分が難しくなる。この記事では証明しない。主張と短い証明は KS01 Theorem 1(p. 149)にある。$\Omega$ が有限の場合を KS01 は Harrison–Pliska の定理と呼んでいる(p. 149)。
価格の付け方
市場は無裁定とし、$Q$ を同値マルチンゲール測度とする。
- 請求権 $X$ が複製可能なら、どの複製戦略の価値も $V_t=S^0_t\,E_Q[X/S^0_T\mid\mathcal{F}_t]$ である。とくに $V_0=E_Q[X/S^0_T]$ は $Q$ の選び方にも複製戦略の選び方にもよらない。
- 実数 $\pi$ について、$X$ を時刻 $0$ に価格 $\pi$ で売買できる新しい資産として加えた市場が無裁定であるように、時刻 $1,\dots,T-1$ の価格の過程を選べることと、$\pi=E_{Q'}[X/S^0_T]$ となる同値マルチンゲール測度 $Q'$ があることは同値である。
証明を開く
1:lem-mf-gain により $\widetilde V_t=V_0+\sum_{s\le t}\vartheta_s\cdot(\widetilde S_s-\widetilde S_{s-1})$ である。prf-mf-ftap と同じ計算で $E_Q[\vartheta_s\cdot(\widetilde S_s-\widetilde S_{s-1})\mid\mathcal{F}_{s-1}]=0$ なので、$\widetilde V$ は $Q$ のマルチンゲールであり、$\widetilde V_t=E_Q[\widetilde V_T\mid\mathcal{F}_t]=E_Q[X/S^0_T\mid\mathcal{F}_t]$ である。
2:$Q'$ があるとき、新しい資産の価格を $X_t:=S^0_tE_{Q'}[X/S^0_T\mid\mathcal{F}_t]$ と定めると $X_0=\pi$、$X_T=X$ で、割引価格は $Q'$ のマルチンゲールである。$Q'$ は広げた市場の同値マルチンゲール測度なので、thm-mf-ftap により無裁定である。逆に広げた市場が無裁定なら、thm-mf-ftap によりその同値マルチンゲール測度 $Q'$ があり、$Q'$ はもとの市場の同値マルチンゲール測度でもあり、$X$ の割引価格がマルチンゲールであることから $\pi=E_{Q'}[X/S^0_T]$ である。$\square$
1 は、複製できる請求権の価格は現実の確率 $P$ によらず一意に決まることをいう。複製できない請求権では、裁定を生まない価格は一般に 1 点に決まらず区間をなす(ex-mf-trinomial)。
完備性と測度の一意性
無裁定な有限の市場モデルについて、次は同値である。
- 市場は完備である。
- 同値マルチンゲール測度はただ 1 つである。
証明を開く
1 ⇒ 2:$Q_1,Q_2$ を同値マルチンゲール測度とする。$A\subset\Omega$ について $X:=S^0_T\mathbf{1}_A$ は複製可能なので、prop-mf-price の 1 により $V_0=E_{Q_1}[\mathbf{1}_A]=E_{Q_2}[\mathbf{1}_A]$、すなわち $Q_1(A)=Q_2(A)$ である。
2 ⇒ 1:$Q$ をただ 1 つの同値マルチンゲール測度とし、$\mathbb{R}^\Omega$ に内積 $\langle x,y\rangle_Q:=E_Q[xy]$ を入れる。lem-mf-gain により、複製可能な請求権の割引値の全体は $\mathcal{L}:=\mathbb{R}\mathbf{1}+\mathcal{K}$ で、線形部分空間である。完備でないと仮定すると $\mathcal{L}\ne\mathbb{R}^\Omega$ なので、$\langle\cdot,\cdot\rangle_Q$ について $\mathcal{L}$ に直交する $y\ne0$ がある。$\mathbf{1}\in\mathcal{L}$ なので $E_Q[y]=0$ である。$\varepsilon:=1/(2\max_\omega\lvert y(\omega)\rvert)$ とし$$Q'(\{\omega\}):=\bigl(1+\varepsilon y(\omega)\bigr)Q(\{\omega\})$$とおく。$1+\varepsilon y\ge\frac12$ なので $Q'(\{\omega\})>0$、$E_Q[y]=0$ なので $Q'(\Omega)=1$ である。$k\in\mathcal{K}$ について $E_{Q'}[k]=E_Q[k]+\varepsilon\langle y,k\rangle_Q=0$ なので、prf-mf-ftap の最後の段落と同じ議論で $Q'$ は同値マルチンゲール測度である。$y\ne0$ なので $Q'\ne Q$ となり、一意性に反する。$\square$
2 項モデル
危険資産が 1 つで、各期に価格が $u$ 倍か $d$ 倍になるモデルを考える。$\Omega=\{\mathrm u,\mathrm d\}^T$、$\omega=(\omega_1,\dots,\omega_T)$、$\xi_t(\omega):=u$($\omega_t=\mathrm u$)、$:=d$($\omega_t=\mathrm d$)、$0< d< u$、$S_0>0$ とし
$$
S_t=S_0\,\xi_1\xi_2\cdots\xi_t,\qquad S^0_t=(1+r)^t,\qquad\mathcal{F}_t=\sigma(\xi_1,\dots,\xi_t)
$$
とする。$P$ はすべての $\omega$ に正の確率を与える任意の確率測度とする(各期が独立である必要もない)。
上の 2 項モデルについて次が成り立つ。
- 無裁定であることと $d<1+r< u$ は同値である。
- $d<1+r< u$ のとき、同値マルチンゲール測度はただ 1 つで、それは $\xi_1,\dots,\xi_T$ を独立にし $Q(\xi_t=u)=q:=\dfrac{1+r-d}{u-d}$ とする測度である。とくに市場は完備である。
- 同じ条件のもとで、請求権 $X=g(S_T)$ の価格は
$$ V_0=\frac1{(1+r)^T}\sum_{k=0}^T\binom Tk q^k(1-q)^{T-k}\,g\bigl(S_0u^kd^{T-k}\bigr) $$
である。一般の請求権 $X$ の複製戦略は、時刻 $T$ から後ろ向きに $V_{t-1}=\frac1{1+r}\bigl(qV_t^{\mathrm u}+(1-q)V_t^{\mathrm d}\bigr)$ で価値を定め、時刻 $t-1$ の各節点で株を $\vartheta_t=\dfrac{V_t^{\mathrm u}-V_t^{\mathrm d}}{S_{t-1}(u-d)}$ 単位、残り $V_{t-1}-\vartheta_tS_{t-1}$ を債券で持つことで得られる。ここで $V_t^{\mathrm u},V_t^{\mathrm d}$ は、その節点から $\xi_t=u,d$ と進んだ先の $V_t$ である。
マルチンゲール測度の形:$\Omega$ 上の確率測度 $Q$ ですべての $\omega$ に正の確率を与えるものをとる。$\widetilde S_t=\widetilde S_{t-1}\xi_t/(1+r)$ なので、$\widetilde S$ が $Q$ のマルチンゲールであることは、$\mathcal{F}_{t-1}$ の各原子($\omega_1,\dots,\omega_{t-1}$ を固定した集合)の上で
$$
E_Q[\xi_t\mid\mathcal{F}_{t-1}]=1+r,\quad\text{すなわち}\quad u\,q_t+d\,(1-q_t)=1+r,\qquad q_t:=Q(\xi_t=u\mid\mathcal{F}_{t-1})
$$
が成り立つことと同値である。この 1 次方程式の解は $q_t=q=\frac{1+r-d}{u-d}$ ただ 1 つである。
1・2:$d<1+r< u$ なら $0< q<1$ で、各節点の条件付き確率を $q,1-q$ とする測度 $Q(\{\omega\})=q^{\#\mathrm u(\omega)}(1-q)^{T-\#\mathrm u(\omega)}$($\#\mathrm u(\omega)$ は $\omega$ の中の $\mathrm u$ の個数)はすべての $\omega$ に正の確率を与えるので同値マルチンゲール測度であり、上の計算からほかにない。このとき $\xi_t$ たちは $Q$ のもとで独立である。thm-mf-ftap により無裁定、thm-mf-complete により完備である。逆に $1+r\le d$ または $1+r\ge u$ なら $q\le0$ または $q\ge1$ で、すべての $\omega$ に正の確率を与えるマルチンゲール測度はないので、thm-mf-ftap により裁定がある(具体的な裁定は節「使える条件と反例」)。
3:価格の公式は prop-mf-price の 1 による。$Q$ のもとで $S_T=S_0u^Kd^{T-K}$、$K=\#\mathrm u$ は 二項分布 $B(T,q)$ に従うからである。複製:時刻 $t-1$ の節点で、株 $\vartheta$ 単位と債券 $b$ 単位($S^0$ を単位に数える)の組み合わせが時刻 $t$ に両方の枝で $V_t$ と一致する条件は
$$
\vartheta S_{t-1}u+b\,S^0_t=V_t^{\mathrm u},\qquad\vartheta S_{t-1}d+b\,S^0_t=V_t^{\mathrm d}
$$
である。$u\ne d$ なので解はただ 1 つで、$\vartheta=\frac{V_t^{\mathrm u}-V_t^{\mathrm d}}{S_{t-1}(u-d)}$、組む費用は
$$
\vartheta S_{t-1}+bS^0_{t-1}=\frac1{1+r}\Bigl(\frac{1+r-d}{u-d}V_t^{\mathrm u}+\frac{u-(1+r)}{u-d}V_t^{\mathrm d}\Bigr)=\frac{qV_t^{\mathrm u}+(1-q)V_t^{\mathrm d}}{1+r}=V_{t-1}
$$
である(2 式を $(1+r-d)$ と $(u-1-r)$ を掛けて足すと出る)。各節点で費用がちょうど直前の価値 $V_{t-1}$ に等しいので、この組み替えは自己資金であり、時刻 $T$ で $X$ を作る。$\square$
株価の上がる確率 $P(\xi_t=u)$ は価格に現れない。 これは複製の議論の帰結である。$q$ は「割引株価の期待値を変えない確率」で、現実の確率ではない。
$T$ 期間に満期 $\tau$ を等分し、$u=e^{\sigma\sqrt{\tau/T}}$、$d=1/u$、$1+r=e^{\rho\tau/T}$($\rho$ は連続複利の金利)と選ぶと、コールの価格は $T$ を大きくするにつれて Black–Scholes方程式 の定理「Black–Scholes の公式」の値に近づいていく(ex-mf-crr-limit の表)。この記事では極限の定理は証明しない。
計算の手順
請求権 $X$ の価格と複製戦略を求める手順。
- モデルを決める:状態の木(各節点から次の節点への枝)、債券の金利 $r$、各枝での株価を書く。
- 無裁定を確かめる:各節点で、次の時刻の株価の候補を $s_1<\dots< s_m$ とすると、$s_1<(1+r)S< s_m$($S$ はその節点の株価)であること($m=1$ なら $s_1=(1+r)S$)を確かめる。$m=2$ のとき、これは $d<1+r< u$ である。成り立たなければ裁定がある(thm-mf-binomial の 1 と同じ議論)。
- リスク中立確率を求める:各節点で、割引株価の条件付き期待値が変わらないという 1 次方程式を解く。$m=2$ なら $q=\frac{1+r-d}{u-d}$ でただ 1 つ。$m\ge3$ なら解は一般に 1 つに決まらない。
- 後ろ向きに価値を計算する:満期の節点で $V_T=X$、そこから $V_{t-1}=\frac1{1+r}E_Q[V_t\mid\text{節点}]$ を繰り返す。$X=g(S_T)$ なら thm-mf-binomial の和の公式を直接使ってよい。
- 複製戦略を求める:各節点で $\vartheta_t=\frac{V_t^{\mathrm u}-V_t^{\mathrm d}}{S_{t-1}(u-d)}$、債券には $V_{t-1}-\vartheta_tS_{t-1}$。
- 確かめる:両方の枝で、組んだ資産の価値が $V_t$ に一致することを代入して確かめる。
完備でない木($m\ge3$ の節点がある)では、手順 4 の代わりに、同値マルチンゲール測度の全体の上で $E_Q[X/S^0_T]$ の下限と上限を求める。これは線形計画の問題になる(ex-mf-trinomial)。
例題
$S_0=100$、$u=1.1$、$d=0.9$、$r=0.02$、$T=2$、行使価格 $K=100$ のヨーロピアンコール $X=(S_2-100)^+$ の価格と、時刻 $0$ の複製戦略を求める。
使う公式:thm-mf-binomial($q$、和の公式、$\vartheta_t$)。
答え:$q=\frac{1.02-0.9}{0.2}=0.6$。満期の株価は $121,99,81$ で、支払いは $21,0,0$。価格は
$$
V_0=\frac{0.6^2\cdot21}{1.02^2}=\frac{2100}{289}\approx7.26644.
$$
時刻 $0$ の複製は、株 $\vartheta_1=\frac{21}{34}\approx0.617647$ 単位と、債券に $-\frac{15750}{289}\approx-54.4983$(借り入れ)である。
途中の計算を開く
時刻 1 の価値は、上の節点($S_1=110$)で $V_1^{\mathrm u}=\frac{0.6\cdot21+0.4\cdot0}{1.02}=\frac{210}{17}\approx12.35294$、下の節点($S_1=90$)で $V_1^{\mathrm d}=0$。よって $\vartheta_1=\frac{210/17-0}{100\cdot0.2}=\frac{21}{34}$、債券は $\frac{2100}{289}-\frac{2100}{34}=-\frac{15750}{289}$。上の節点での組み替えは $\vartheta_2=\frac{21-0}{110\cdot0.2}=\frac{21}{22}\approx0.954545$、債券に $\frac{210}{17}-105=-\frac{1575}{17}\approx-92.6471$。
同じ条件のプットの価格は $\frac{0.4^2\cdot19+2\cdot0.6\cdot0.4\cdot1}{1.02^2}=\frac{8800}{2601}\approx3.38331$ で、$C_0-P_0\approx3.88312=100-\frac{100}{1.02^2}$ となりプット・コール・パリティに合う。
$T=1$、$r=0$、$S_0=100$、$S_1$ は $120,100,80$ のいずれか(3 状態とも $P$ の確率は正)とする。コール $X=(S_1-100)^+$、すなわち $(20,0,0)$ の、裁定を生まない価格の集合を求める。
使う公式:def-mf-emm、prop-mf-price の 2。
答え:同値マルチンゲール測度は $Q=(t,\,1-2t,\,t)$($0< t<\frac12$)の全体で、価格は $E_Q[X]=20t$。よって裁定を生まない価格の集合は開区間 $(0,10)$ である。
途中の計算を開く
$Q=(q_1,q_2,q_3)$ に対し $120q_1+100q_2+80q_3=100$、$q_1+q_2+q_3=1$ から $q_1=q_3=:t$、$q_2=1-2t$。すべて正なのは $0< t<\frac12$。上端の $10$ は、株 $\frac12$ 単位と現金 $-40$ で $X$ を上から押さえる(各状態で $20,10,0\ge X$)ための最小の費用に等しい。$\pi\ge10$ ならコールを $\pi$ で売ってこの組み合わせを買うと、元手 $\le0$ で満期の資産は $(0,10,0)$ 以上になり裁定になる。$\pi\le0$ ならコールを買うだけで裁定になる。端点 $t=0$、$t=\frac12$ はそれぞれ状態 $120$ と $80$、状態 $100$ に確率 $0$ を与えるので同値マルチンゲール測度ではない。
満期 $\tau=1$、$S_0=K=100$、ボラティリティ $\sigma=0.2$、連続複利の金利 $\rho=0.05$ とし、$T$ 期間の 2 項モデルを $u=e^{0.2/\sqrt T}$、$d=1/u$、$1+r=e^{0.05/T}$ で作る。コールの価格を $T=1,2,10,100,1000$ で求め、Black–Scholes の公式の値 $10.45058$ と比べる。
使う公式:thm-mf-binomial の和の公式。
答え:
| $T$ | $q$ | 2 項モデルの価格 | Black–Scholes の値との差 |
|---|---|---|---|
| 1 | 0.577493 | 12.16229 | 1.71170 |
| 2 | 0.553908 | 9.54050 | −0.91008 |
| 10 | 0.523795 | 10.25341 | −0.19717 |
| 100 | 0.507502 | 10.43061 | −0.01997 |
| 1000 | 0.502372 | 10.44858 | −0.00200 |
表の値では、差はおよそ $T$ に反比例して小さくなっている。
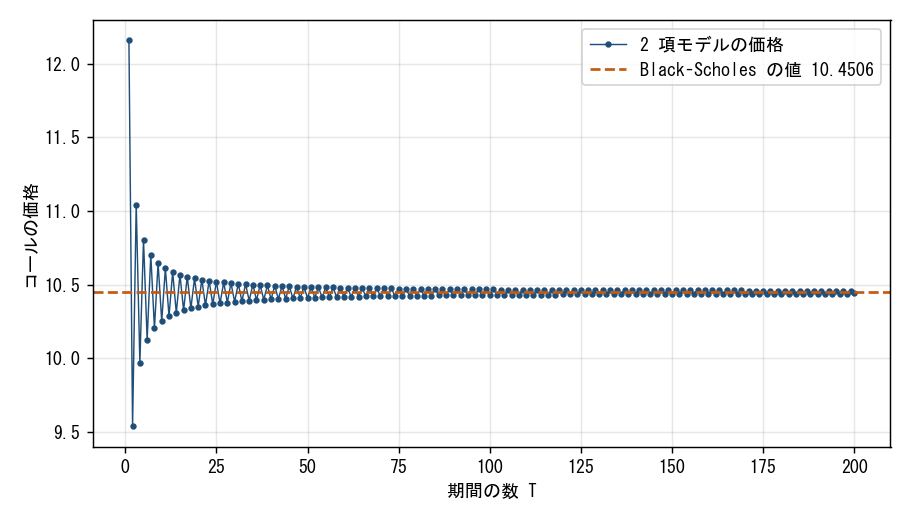 図: 横軸は期間の数 T(1 から 200)、縦軸は 2 項モデルで求めたコールの価格。価格は T が奇数のときと偶数のときで上下に分かれて揺れながら、水平な破線で示した Black–Scholes の値 10.4506 に近づいていく。
使える条件と反例
thm-mf-ftap と thm-mf-binomial の条件を 1 つずつ外した例を挙げる。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 測度の同値性($Q(\{\omega\})>0$ を外し、確率 $0$ の状態を許す) | $T=1$、$S_0=100$、$u=1.1$、$d=0.9$、$r=0.1$($1+r=u$)。$Q(\xi_1=u)=1$ とすると割引株価は $Q$ のマルチンゲールだが、状態 $\mathrm d$ に確率 $0$ を与える | 「マルチンゲール測度があれば無裁定」が成り立たない。株を 1 単位空売りし $100$ を債券に入れると、満期の資産は $110-S_1=(0,20)$ で裁定になる |
| 可予測性(時刻 $t$ の価格を見て $\vartheta_t$ を決めてよいとする) | 2 項モデル $S_0=100$、$u=1.1$、$d=0.9$、$r=0.02$、$T=1$ で $\vartheta_1=\operatorname{sign}(\widetilde S_1-\widetilde S_0)$ | 同値マルチンゲール測度($q=0.6$)があるのに、利得 $\lvert\widetilde S_1-\widetilde S_0\rvert$ は $7.843$ と $11.765$ でどちらも正。2 ⇒ 1 の証明の $E_Q[\vartheta_t\cdot\Delta\widetilde S_t]=0$ が成り立たない |
| 有限性($\Omega$ を可算無限、$T=\infty$ にし、停止時刻まで取引してよいとする) | $\Omega=\{1,2,\dots\}$($\omega=n$ は初めて上がる時刻)、$P(\{n\})=2^{-n}$、$r=0$、$\widetilde S_t-\widetilde S_{t-1}$ は $t< n$ で $-1$、$t=n$ で $+1$、$t>n$ で $0$、$\mathcal{F}_t$ は価格の履歴で生成。各 $\omega$ の確率は正で、$P$ 自身がマルチンゲール測度。初めて上がるまで $\vartheta_t=2^{t-1}$ を持つ(倍賭け) | 初めて上がる時刻は確率 $1$ で有限で、そのときの利得は $-(1+2+\dots+2^{n-2})+2^{n-1}=1$。マルチンゲール測度があるのに元手 $0$ で確実に $1$ を得る |
| 完備性(各節点の枝が 2 本) | ex-mf-trinomial の 3 項モデル | 同値マルチンゲール測度が一意でなく、コールは複製できず、価格は 1 点に決まらない(thm-mf-binomial の 2・3 が成り立たない) |
測度の同値性を外した例は、thm-mf-binomial の 1 で $1+r=u$ の場合でもあり、def-mf-market の条件はすべて満たしている。倍賭けでは、負けが続く間の損失 $2^{n-1}-1$ に下限がない。連続時間のモデルで「許容な戦略」(資産の価値が下に有界)の条件を置くのはこのためである(Black–Scholes方程式 の定義「自己資金戦略と裁定」)。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 価格を現実の確率 $P$ での期待値の割引 $E_P[X]/(1+r)^T$ とする | $Q$ での期待値 $E_Q[X]/(1+r)^T$ | $P$ で計算すると、複製の費用と食い違い裁定が生じる(prop-mf-price) |
| $q=\frac{u-(1+r)}{u-d}$ とする | $q=\frac{(1+r)-d}{u-d}$ が上がる確率 | $uq+d(1-q)=1+r$ を解く。逆にすると割引株価がマルチンゲールにならない |
| 割り引かずに $E_Q[S_t\mid\mathcal{F}_{t-1}]=S_{t-1}$ とする | 割引価格 $S_t/(1+r)^t$ がマルチンゲール | $r\ne0$ では株価そのものは $Q$ で平均 $1+r$ 倍に増える |
| 同値マルチンゲール測度は常に 1 つと考える | 一意性は完備性と同値 | thm-mf-complete、ex-mf-trinomial |
| 確率 $0$ の状態を許すマルチンゲール測度で無裁定を結論する | すべての状態に正の確率を与える必要がある | 節「使える条件と反例」の、測度の同値性を外した例 |
補足
連続時間への移行:ex-mf-crr-limit のように期間を細かくした 2 項モデルの極限が、幾何 Brown 運動の株価と Black–Scholes方程式 のモデルである。連続時間では、取引の戦略は確率積分で表され、同値マルチンゲール測度は Girsanovの定理 で作られ、完備性は マルチンゲール表現定理 から出る。この記事では連続時間のモデルを扱わない。
状態が無限個の場合:thm-mf-ftap の 1 ⇒ 2 の証明は、$\mathcal{K}$ が有限次元の部分空間で閉じていることを使った。一般の確率空間では、$\mathcal{K}-L^0_{\ge0}$ が確率収束で閉じていることを示すのが要点になる(KS01 の §4)。
価格の区間:完備でない市場で裁定を生まない価格の集合は、ex-mf-trinomial のように区間になる。1 期間で状態が有限個なら、無裁定は Farkasの補題 の形の連立不等式の可解性で書け、価格の区間の端は 線形計画法 で求まる(BV04 Example 5.10、pp. 263–264)。
関連項目
- 前提: 条件付き期待値, マルチンゲール, 二項分布
- 理論: Farkasの補題, 線形計画法
- 直後に読む: Black–Scholes方程式, ポートフォリオ理論
- 比較: 保険数学
- 発展: Girsanovの定理, マルチンゲール表現定理, 確率微分方程式
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

