資産価格付けの基本定理
概要
資産価格付けの基本定理(fundamental theorem of asset pricing)とは、市場のモデルで、元手なしで損をせず正の確率で得をする取引(裁定)がないことと、割り引いた価格をマルチンゲールにし、もとの確率と同じ事象に確率 0 を与える確率測度(同値マルチンゲール測度)が存在することが同値であるという定理である。状態と取引の回数が有限の市場では、割り引いた利得の部分空間と確率ベクトルの単体を分ける超平面の法線がその測度になり、さらにすべての請求権を複製できることと測度の一意性が同値になる。多期間の無裁定は各節点の 1 期間の無裁定に分解でき、裁定の有無と価格の計算の手順を与える。
資産価格付けの基本定理(fundamental theorem of asset pricing)は、市場のモデルで「元手なしで、損をせず、正の確率で得をする取引(裁定)ができない」ことを、確率測度の存在に言い換える定理である。言い換えた先は、割り引いた価格を マルチンゲール にし、もとの確率と同じ事象に確率 $0$ を与える確率測度(同値マルチンゲール測度)である。
最も簡単な場面で考える。今日 $100$ の株が、明日は $120$ か $90$ になるとし、金利は $0$ とする。明日の株価の、ある確率 $q,1-q$($0< q<1$)での平均が今日の価格に等しいこと、すなわち $120q+90(1-q)=100$ は $q=\frac13$ で解ける。このとき裁定はない。株を $\vartheta$ 単位買ったときの損益 $20\vartheta$、$-10\vartheta$ は $q$ で平均すると $0$ なので、両方とも $0$ 以上で一方が正にはならない。逆に明日の株価が $120$ か $105$ なら、どちらも $100$ を上回るので、$100$ を借りて株を買えば必ず得をする。基本定理はこの観察を一般の市場に広げる。
この記事では、状態が有限個で取引が有限回の市場について、基本定理(第 1 基本定理)、完備性と測度の一意性の同値(第 2 基本定理)、1 期間の幾何的な判定、多期間の無裁定を各節点に分解する判定を証明する。状態が無限個の場合と連続時間の場合は主張と所在を述べる。2 項モデルの価格と複製の計算は 数理ファイナンス にある。記事はモデルの定理を述べるもので、実際の市場がモデルの仮定を満たすとは限らない。
定義と使える条件
$\Omega$ を有限集合とし、$P$ を $\Omega$ 上の確率測度で、すべての $\omega$ について $P(\{\omega\})>0$ となるものとする。時刻は $t=0,1,\dots,T$ で、情報の増え方を $\{\emptyset,\Omega\}=\mathcal{F}_0\subset\mathcal{F}_1\subset\dots\subset\mathcal{F}_T=2^\Omega$(フィルトレーション)で表す。$\Omega$ が有限なので、各 $\mathcal{F}_t$ は $\Omega$ の分割で決まる。この分割の各集合を $\mathcal{F}_t$ の 原子 という。確率変数は $\Omega$ 上の実数値関数、すなわち $\mathbb{R}^\Omega$ の元と同じである。
有限の市場モデル は、上の $(\Omega,(\mathcal{F}_t),P)$ と、価格の過程 $S_t=(S^0_t,S^1_t,\dots,S^d_t)$($t=0,\dots,T$、各 $S_t$ は $\mathcal{F}_t$ 可測)からなる。資産 $0$ は ニューメレール(価格を測る単位にする資産)で、すべての $t,\omega$ で $S^0_t(\omega)>0$ とする。資産 $1,\dots,d$ を 危険資産 という。割引価格 を $\widetilde S^i_t:=S^i_t/S^0_t$ で定め、危険資産の割引価格を並べたものを $\widetilde S_t:=(\widetilde S^1_t,\dots,\widetilde S^d_t)$ と書く。
典型例は金利 $r>-1$ の預金・債券 $S^0_t=(1+r)^t$ である。割り引くとは、価格をニューメレールの単位で測り直すことで、$\widetilde S^0_t=1$ になる。
戦略 は $\mathbb{R}^{d+1}$ に値をとる過程 $\varphi_t=(\varphi^0_t,\dots,\varphi^d_t)$($t=1,\dots,T$)で、各 $\varphi_t$ が $\mathcal{F}_{t-1}$ 可測であるものをいう(可予測)。$\varphi^i_t$ は、時刻 $t-1$ に組んで時刻 $t$ まで持つ資産 $i$ の量である。価値 を $V_0:=\varphi_1\cdot S_0$、$V_t:=\varphi_t\cdot S_t$($t=1,\dots,T$)で定める。$t=1,\dots,T-1$ で $\varphi_t\cdot S_t=\varphi_{t+1}\cdot S_t$ が成り立つ(組み替えに外から資金を足し引きしない)とき、自己資金 という。
自己資金戦略で $V_0=0$、すべての $\omega$ で $V_T(\omega)\ge0$、$P(V_T>0)>0$ となるものを 裁定 という。裁定がないことを 無裁定 という。
量は負でもよく、$\varphi^i_t<0$ は空売り(資産 $0$ では借り入れ)を表す。
$\Omega$ 上の確率測度 $Q$ が 同値マルチンゲール測度 であるとは、すべての $\omega$ で $Q(\{\omega\})>0$ であり、各 $i=1,\dots,d$ について $\widetilde S^i$ が $Q$ のもとで $(\mathcal{F}_t)$ に関するマルチンゲールであること、すなわち
$$
E_Q\bigl[\widetilde S^i_t\mid\mathcal{F}_{t-1}\bigr]=\widetilde S^i_{t-1}\qquad(t=1,\dots,T)
$$
が成り立つことをいう。その全体を $\mathcal{M}$ と書く。
$P(\{\omega\})>0$ がすべての $\omega$ で成り立つので、「すべての $\omega$ で $Q(\{\omega\})>0$」は、$Q$ と $P$ が同じ事象に確率 $0$ を与える($Q\sim P$)ことと同じである。$Q$ は リスク中立測度 とも呼ばれ、現実の確率 $P$ とは別のものである。
$\Omega$ 上の実数値関数 $X$ を満期 $T$ の 請求権 という。自己資金戦略で $V_T=X$ となるものを $X$ の 複製戦略 といい、それがあるとき $X$ は 複製可能 という。すべての請求権が複製可能な市場を 完備 という。
この記事の定理を使う条件をまとめる。
- 有限性:$\Omega$ は有限で、取引の回数 $T$ も有限である。
- $P$ の台:すべての $\omega$ で $P(\{\omega\})>0$。
- 可予測性:戦略は 1 期前の情報で決まる。
- 自己資金:途中で資金を足し引きしない。
- 摩擦がない:取引費用・税はなく、任意の実数量を売買・空売りでき、ニューメレールで貸し借りできる。
公式の表
$\mathcal{M}$ は同値マルチンゲール測度の全体、$X$ は請求権である。
| 主張 | 使える条件 | 根拠 |
|---|---|---|
| 無裁定 $\iff\mathcal{M}\ne\emptyset$ | 条件 1〜5 | thm-ftap-first |
| 1 期間・危険資産 1 つ:無裁定 $\iff$ $\min_\omega\widetilde S_1(\omega)< \widetilde S_0< \max_\omega\widetilde S_1(\omega)$、または $\widetilde S_1\equiv\widetilde S_0$ | 条件 1〜5、$T=1$、$d=1$ | cor-ftap-one-period |
| 1 期間:無裁定 $\iff$ $\widetilde S_0=\sum_\omega q_\omega\widetilde S_1(\omega)$ となる $q_\omega>0$、$\sum_\omega q_\omega=1$ がある | 条件 1〜5、$T=1$ | thm-ftap-first を $T=1$ で読む |
| 多期間の無裁定 $\iff$ 各節点の 1 期間の市場が無裁定 | 条件 1〜5 | prop-ftap-local |
| $\mathcal{M}$ が 1 点 $\iff$ 各節点の条件付き確率が 1 通り | 無裁定 | prop-ftap-local |
| 複製可能な $X$ の時刻 $t$ の価値 $V_t=S^0_tE_Q[X/S^0_T\mid\mathcal{F}_t]$ | 無裁定、$Q\in\mathcal{M}$ は任意 | prop-ftap-price |
| 裁定を生まない $X$ の価格の集合 $\{S^0_0E_Q[X/S^0_T]:Q\in\mathcal{M}\}$ | 無裁定 | prop-ftap-price |
| 完備 $\iff\mathcal{M}$ がちょうど 1 点 | 無裁定 | thm-ftap-second |
主定理と証明
割り引いた利得の空間
$\vartheta_t:=(\varphi^1_t,\dots,\varphi^d_t)$ とする。戦略 $\varphi$ が自己資金なら、割引価値 $\widetilde V_t:=V_t/S^0_t$ は
$$
\widetilde V_t=V_0/S^0_0+\sum_{s=1}^t\vartheta_s\cdot\bigl(\widetilde S_s-\widetilde S_{s-1}\bigr)\qquad(t=0,\dots,T)
$$
を満たす。逆に、実数 $v$ と、$\mathbb{R}^d$ に値をとる可予測な $\vartheta$ を任意に与えると、$V_0=v$ で危険資産の量が $\vartheta$ である自己資金戦略がただ 1 つある。
証明を開く
$\widehat S_t:=S_t/S^0_t$($d+1$ 成分で、第 $0$ 成分は $1$)とおく。$t=1$ では $V_0$ の定義から、$t\ge2$ では自己資金の条件から、$\widetilde V_{t-1}=\varphi_t\cdot\widehat S_{t-1}$ である。よって $\widetilde V_t-\widetilde V_{t-1}=\varphi_t\cdot(\widehat S_t-\widehat S_{t-1})=\vartheta_t\cdot(\widetilde S_t-\widetilde S_{t-1})$ で(第 $0$ 成分の差は $0$)、$t=1$ から足せばよい。
逆向き:右辺で $\widetilde V_t$ を定め($\widetilde V_0=v/S^0_0$)、$\varphi^0_t:=\widetilde V_{t-1}-\vartheta_t\cdot\widetilde S_{t-1}$ とおく。これは $\mathcal{F}_{t-1}$ 可測で $\varphi_t\cdot\widehat S_{t-1}=\widetilde V_{t-1}$ を満たす。さらに $\varphi_t\cdot\widehat S_t=\widetilde V_{t-1}+\vartheta_t\cdot(\widetilde S_t-\widetilde S_{t-1})=\widetilde V_t$ なので、$V_t=\varphi_t\cdot S_t$ と $\varphi_{t+1}\cdot S_t=S^0_t\widetilde V_t=\varphi_t\cdot S_t$(自己資金)が成り立ち、$V_0=\varphi_1\cdot S_0=S^0_0\widetilde V_0=v$ である。$\varphi^0_t$ は $v$ と $\vartheta$ から上の式で決まるので一意である。$\square$
そこで、元手 $0$ の自己資金戦略で作れる満期の割引価値の全体を
$$
\mathcal{K}:=\Bigl\{\sum_{t=1}^T\vartheta_t\cdot(\widetilde S_t-\widetilde S_{t-1}) : \vartheta\ \text{は}\ \mathbb{R}^d\ \text{に値をとる可予測な過程}\Bigr\}\subset\mathbb{R}^\Omega
$$
とおく。$\mathcal{K}$ は線形部分空間である。$S^0_T>0$ なので $V_T$ と $\widetilde V_T$ の符号は同じであり、無裁定は $\mathcal{K}\cap\mathbb{R}^\Omega_{\ge0}=\{0\}$ と同値 である($\mathbb{R}^\Omega_{\ge0}$ は成分がすべて $0$ 以上のベクトルの集合)。
第 1 基本定理
有限の市場モデルで、次は同値である。
- 無裁定である。
- 同値マルチンゲール測度が存在する。
$\mathbb{R}^\Omega$ に内積 $x\cdot y:=\sum_\omega x(\omega)y(\omega)$ を入れる。
2 ⇒ 1:$Q\in\mathcal{M}$ とする。可予測な $\vartheta$ について、$\vartheta_t$ は $\mathcal{F}_{t-1}$ 可測なので、条件付き期待値 の性質(可測な因子は外に出せる)とマルチンゲール性から
$$
E_Q\bigl[\vartheta_t\cdot(\widetilde S_t-\widetilde S_{t-1})\bigr]=E_Q\Bigl[\vartheta_t\cdot E_Q\bigl[\widetilde S_t-\widetilde S_{t-1}\bigm|\mathcal{F}_{t-1}\bigr]\Bigr]=0
$$
である($\Omega$ が有限なのですべて有界である)。よって $k\in\mathcal{K}$ なら $E_Q[k]=0$ である。$k\ge0$ なら $\sum_\omega Q(\{\omega\})k(\omega)=0$ の各項が $0$ 以上なので、$Q(\{\omega\})>0$ から $k=0$ となる。したがって $\mathcal{K}\cap\mathbb{R}^\Omega_{\ge0}=\{0\}$、すなわち無裁定である。
1 ⇒ 2:確率ベクトルの集合 $\Delta:=\{x\in\mathbb{R}^\Omega_{\ge0}:\sum_\omega x(\omega)=1\}$ をとる。無裁定なら $\mathcal{K}\cap\mathbb{R}^\Omega_{\ge0}=\{0\}$ で、$0\notin\Delta$ なので $\mathcal{K}\cap\Delta=\emptyset$ である。
$\Pi$ を $\mathcal{K}$ の直交補空間 $\mathcal{K}^\perp$ への 直交射影 とする。$\lvert\Pi x\rvert$ は $x$ と $\mathcal{K}$ の距離である。$\Delta$ はコンパクトで $x\mapsto\lvert\Pi x\rvert^2$ は連続なので、最小値をとる $x_0\in\Delta$ がある。$z:=\Pi x_0$ とおくと、$x_0\notin\mathcal{K}$ なので $z\ne0$ である。
任意の $x\in\Delta$ と $0< s\le1$ について、$\Delta$ は凸なので $x_0+s(x-x_0)\in\Delta$ であり、最小性から
$$
\lvert z\rvert^2\le\lvert z+s\,\Pi(x-x_0)\rvert^2=\lvert z\rvert^2+2s\,z\cdot\Pi(x-x_0)+s^2\lvert\Pi(x-x_0)\rvert^2
$$
となる。$s$ で割って $s\to0$ とすると $z\cdot\Pi(x-x_0)\ge0$ である。$z\in\mathcal{K}^\perp$ なので $z\cdot\Pi y=z\cdot y$($y\in\mathbb{R}^\Omega$)であり、
$$
z\cdot x\ge z\cdot x_0=z\cdot\Pi x_0=\lvert z\rvert^2>0\qquad(x\in\Delta)
$$
を得る。$x$ として $\omega$ の位置だけ $1$ のベクトル $e_\omega\in\Delta$ をとると、$z(\omega)>0$ がすべての $\omega$ で成り立つ。そこで
$$
Q(\{\omega\}):=\frac{z(\omega)}{\sum_{\omega'}z(\omega')}
$$
とおくと、$Q$ はすべての状態に正の確率を与える確率測度であり、$z\perp\mathcal{K}$ から $E_Q[k]=0$($k\in\mathcal{K}$)である。
最後にマルチンゲール性を示す。$1\le t\le T$、$1\le i\le d$、$A\in\mathcal{F}_{t-1}$ を任意にとり、時刻 $t-1$ から $t$ までだけ資産 $i$ を $\mathbf{1}_A$ 単位持つ $\vartheta$ を考える。これは可予測なので $\mathbf{1}_A(\widetilde S^i_t-\widetilde S^i_{t-1})\in\mathcal{K}$ であり、
$$
E_Q\bigl[\mathbf{1}_A\,\widetilde S^i_t\bigr]=E_Q\bigl[\mathbf{1}_A\,\widetilde S^i_{t-1}\bigr]\qquad(A\in\mathcal{F}_{t-1})
$$
となる。$\widetilde S^i_{t-1}$ は $\mathcal{F}_{t-1}$ 可測なので、これは $E_Q[\widetilde S^i_t\mid\mathcal{F}_{t-1}]=\widetilde S^i_{t-1}$ の定義そのものである。$\square$
1 ⇒ 2 で使ったのは、交わらない部分空間 $\mathcal{K}$ とコンパクト凸集合 $\Delta$ を超平面 $\{x: z\cdot x=0\}$ で分けることだけである(凸集合の分離定理 の有限次元の場合を、射影で直接示した)。分ける超平面の法線 $z$ が、そのまま測度 $Q$ の重みになる。
$\Omega$ が有限の場合のこの定理は Harrison–Pliska の定理と呼ばれる(KS01 §1、p. 149 は文献として HP81 を挙げている)。
1 期間の市場と各節点への分解
$T=1$ のとき、$\mathcal{F}_0$ は自明なので、同値マルチンゲール測度は「すべて正の重み $q_\omega$(和 $1$)で $\widetilde S_0=\sum_\omega q_\omega\widetilde S_1(\omega)$」となるものである。つまり、今日の割引価格が、明日の割引価格の点 $\widetilde S_1(\omega)\in\mathbb{R}^d$ たちの、すべての重みが正の凸結合で書けることが、無裁定と同値である(図は ex-ftap-two-assets の後)。危険資産が 1 つなら、これは次の分かりやすい形になる。
$T=1$、$d=1$ の有限の市場モデルで、$m:=\min_\omega\widetilde S_1(\omega)$、$M:=\max_\omega\widetilde S_1(\omega)$ とする。無裁定であるための必要十分条件は、$m< \widetilde S_0< M$ であるか、$m=M=\widetilde S_0$ であることである。
証明を開く
thm-ftap-first により、無裁定は、すべて正の重み $q_\omega$(和 $1$)で $\widetilde S_0=\sum_\omega q_\omega\widetilde S_1(\omega)$ と書けることと同値である。$s:=\widetilde S_0$、$v_\omega:=\widetilde S_1(\omega)$、$N:=\lvert\Omega\rvert$ とおく。
必要性:そのような $q$ があるとき、$m< M$ なら $v_\omega=m$ の状態も $v_\omega=M$ の状態も正の重みをもつので、$m< s< M$ である。$m=M$ なら $s=m$ である。
十分性:$m=M=s$ なら一様な重み $q_\omega=1/N$ でよい。$m< s< M$ とし、$v_a=m$、$v_b=M$ となる状態 $a,b$ をとる。$c:=\frac1N\sum_\omega v_\omega$ とおき、$0< \theta< 1$ について $s_\theta:=(s-\theta c)/(1-\theta)$ とする。$\theta\to0$ で $s_\theta\to s$ なので、$\theta$ を小さくとれば $m\le s_\theta\le M$ である。$a,b$ の上に平均 $s_\theta$ の重み $\rho$ を置き($\rho_a=(M-s_\theta)/(M-m)$、$\rho_b=1-\rho_a$、ほかは $0$)、$q:=\frac\theta N\mathbf 1+(1-\theta)\rho$ とすると、すべての $q_\omega\ge\theta/N>0$、$\sum q_\omega=1$、$\sum q_\omega v_\omega=\theta c+(1-\theta)s_\theta=s$ である。$\square$
多期間の市場は、1 期間の市場をつないだものとみなせる。$\mathcal{F}_{t-1}$ の原子 $A$ を時刻 $t-1$ の 節点 といい、$A$ に含まれる $\mathcal{F}_t$ の原子を $A$ の 子 という。$\widetilde S_{t-1}$ は $A$ の上で一定、$\widetilde S_t$ は各子の上で一定なので、節点 $A$ では「今日の割引価格 $\widetilde S_{t-1}(A)$、明日は子 $B$ ごとに $\widetilde S_t(B)$」という 1 期間の市場ができる。これを 節点 $A$ の 1 期間の市場 という($A$ の子の上に正の確率を置いたものと考える)。
有限の市場モデルについて、次が成り立つ。
- 無裁定であることと、すべての $t=1,\dots,T$ とすべての節点 $A$($\mathcal{F}_{t-1}$ の原子)で、節点 $A$ の 1 期間の市場が無裁定であることは同値である。
- 無裁定のとき、同値マルチンゲール測度 $Q$ とその条件付き確率の組 $\bigl(Q(B\mid A)\bigr)_{A,B}$($A$ は節点、$B$ はその子)は 1 対 1 に対応する。各節点の条件付き確率は、節点 $A$ の 1 期間の市場の同値マルチンゲール測度をどう選んでもよい。とくに、$\mathcal{M}$ がちょうど 1 点であることと、すべての節点でその 1 期間の市場の同値マルチンゲール測度が 1 つであることは同値である。
証明を開く
$\omega$ を含む $\mathcal{F}_t$ の原子を $A_t(\omega)$ と書く。$Q(\{\omega\})>0$ となる測度 $Q$ について、マルチンゲール性 $E_Q[\widetilde S_t\mid\mathcal{F}_{t-1}]=\widetilde S_{t-1}$ は、各節点 $A$ で $\sum_{B}Q(B\mid A)\widetilde S_t(B)=\widetilde S_{t-1}(A)$($B$ は $A$ の子を動く)と同値である。$\Omega$ が有限で $\mathcal{F}_T=2^\Omega$ なので、$Q(\{\omega\})=\prod_{t=1}^TQ\bigl(A_t(\omega)\mid A_{t-1}(\omega)\bigr)$ であり、逆に各節点で子の上の正の確率 $q(\cdot\mid A)$(和 $1$)を任意に与えると、この積で $Q(\{\omega\})>0$ となる確率測度が定まり、その条件付き確率は $q$ に一致する。
したがって $Q\in\mathcal{M}$ であることは、各節点 $A$ で $Q(\cdot\mid A)$ が節点 $A$ の 1 期間の市場の同値マルチンゲール測度であることと同値で、この対応は 1 対 1 である。これが 2 である。1 は、2 の対応と、thm-ftap-first を全体の市場と各節点の 1 期間の市場に当てはめることから従う:$\mathcal{M}\ne\emptyset$ と、すべての節点で 1 期間の同値マルチンゲール測度があることが同値だからである。$\square$
ある節点 $A$ で 1 期間の裁定 $\vartheta$ が見つかれば、「時刻 $t-1$ に $A$ が起こったときだけ $\vartheta$ を組み、それ以外は何もしない」戦略が全体の裁定になる(ex-ftap-hidden)。
価格の付け方
市場は無裁定とし、$Q\in\mathcal{M}$ とする。
- 請求権 $X$ が複製可能なら、どの複製戦略の価値も $V_t=S^0_t\,E_Q[X/S^0_T\mid\mathcal{F}_t]$ である。とくに $V_0=S^0_0E_Q[X/S^0_T]$ は、$Q$ の選び方にも複製戦略の選び方にもよらない。
- 実数 $\pi$ について、次は同値である。(a) $X$ を、時刻 $0$ の価格 $\pi$、満期の価格 $X$ の新しい資産として加え、時刻 $1,\dots,T-1$ の価格をうまく選ぶと、広げた市場が無裁定になる。(b) $\pi=S^0_0E_{Q'}[X/S^0_T]$ となる $Q'\in\mathcal{M}$ がある。
証明を開く
1:lem-ftap-gain により $\widetilde V_t=\widetilde V_0+\sum_{s\le t}\vartheta_s\cdot(\widetilde S_s-\widetilde S_{s-1})$ である。prf-ftap-first の 2 ⇒ 1 と同じ計算で、$E_Q[\vartheta_s\cdot(\widetilde S_s-\widetilde S_{s-1})\mid\mathcal{F}_{s-1}]=0$ なので、$\widetilde V$ は $Q$ のマルチンゲールである。よって $\widetilde V_t=E_Q[\widetilde V_T\mid\mathcal{F}_t]=E_Q[X/S^0_T\mid\mathcal{F}_t]$。
2:(b) のとき、新しい資産の価格を $X_t:=S^0_tE_{Q'}[X/S^0_T\mid\mathcal{F}_t]$ と定めると $X_0=\pi$、$X_T=X$ で、その割引価格は $Q'$ のマルチンゲールである。$Q'$ は広げた市場の同値マルチンゲール測度なので、thm-ftap-first により無裁定である。(a) のとき、thm-ftap-first により広げた市場の同値マルチンゲール測度 $Q'$ があり、$Q'$ はもとの市場でも同値マルチンゲール測度で、新しい資産の割引価格のマルチンゲール性から $\pi/S^0_0=E_{Q'}[X/S^0_T]$ である。$\square$
複製できる請求権の価格は、現実の確率 $P$ によらず一意に決まる。複製できない請求権では、裁定を生まない価格は一般に 1 点に決まらない(ex-ftap-trinomial)。
第 2 基本定理
無裁定な有限の市場モデルについて、次は同値である。
- 市場は完備である。
- 同値マルチンゲール測度はただ 1 つである。
証明を開く
1 ⇒ 2:$Q_1,Q_2\in\mathcal{M}$ とする。$A\subset\Omega$ について請求権 $X:=S^0_T\mathbf{1}_A$ は複製可能なので、prop-ftap-price の 1 により $E_{Q_1}[\mathbf{1}_A]=E_{Q_2}[\mathbf{1}_A]$、すなわち $Q_1(A)=Q_2(A)$ である。
2 ⇒ 1:$Q$ をただ 1 つの同値マルチンゲール測度とし、$\mathbb{R}^\Omega$ に内積 $\langle x,y\rangle_Q:=E_Q[xy]$ を入れる。lem-ftap-gain により、複製可能な請求権の割引値 $X/S^0_T$ の全体は $\mathcal{L}:=\mathbb{R}\mathbf{1}+\mathcal{K}$ で、線形部分空間である。完備でないと仮定すると $\mathcal{L}\ne\mathbb{R}^\Omega$ なので、$\langle\cdot,\cdot\rangle_Q$ について $\mathcal{L}$ に直交する $y\ne0$ がある。$\mathbf{1}\in\mathcal{L}$ から $E_Q[y]=0$ である。$\varepsilon:=1/(2\max_\omega\lvert y(\omega)\rvert)$ として $Q'(\{\omega\}):=\bigl(1+\varepsilon y(\omega)\bigr)Q(\{\omega\})$ とおく。$1+\varepsilon y\ge\frac12$ なので $Q'(\{\omega\})>0$、$E_Q[y]=0$ なので $Q'(\Omega)=1$ である。$k\in\mathcal{K}$ について $E_{Q'}[k]=E_Q[k]+\varepsilon\langle y,k\rangle_Q=0$ なので、prf-ftap-first の最後の段落と同じ議論で $Q'\in\mathcal{M}$ となる。$y\ne0$ から $Q'\ne Q$ で、一意性に反する。$\square$
prop-ftap-local の 2 と合わせると、完備性は各節点で判定できる。節点 $A$ の子 $B$ ごとの行ベクトル $(1,\widetilde S_t(B))$ を並べた行列を $M_A$(子の数を $n_A$ として $n_A\times(d+1)$ 行列)とする。無裁定な市場では、完備であることと、すべての節点で $M_A$ の階数が $n_A$ であることは同値 である。
理由を開く
節点 $A$ の 1 期間の同値マルチンゲール測度は、$M_A^{\mathsf T}q=(1,\widetilde S_{t-1}(A))^{\mathsf T}$ のすべての成分が正の解 $q$ である。正の解 $q$ が 1 つあるとき、階数が $n_A$ なら解は 1 つしかなく、階数が $n_A$ より小さければ $M_A^{\mathsf T}y=0$ となる $y\ne0$ があり、$q+\varepsilon y$($\lvert\varepsilon\rvert$ は小さい)も正の解になる。prop-ftap-local の 2 と thm-ftap-second から主張を得る。
とくに、完備な市場では各節点の子の数は $d+1$ 以下である。
状態が無限個の場合と連続時間
状態が無限個でも、取引が有限回なら主張はそのまま成り立つ。以下では、$(\Omega,\mathcal{F},P)$ を一般の確率空間、$(\mathcal{F}_t)_{t=0,\dots,T}$ を $\mathcal{F}_T=\mathcal{F}$ となるフィルトレーション、$S=(S_t)$ を $\mathbb{R}^d$ に値をとる適合過程(割り引いた後の危険資産の価格)とする。
$H$ が可予測な過程を動くときの $\sum_{t=1}^TH_t\cdot(S_t-S_{t-1})$ の全体を $R_T$ とし、$L^0_+$ を $0$ 以上の確率変数の全体とする。次は同値である。
- $R_T\cap L^0_+=\{0\}$(無裁定)。
- $P$ と同値な確率測度 $\widetilde P$ で、密度 $d\widetilde P/dP$ が有界であり、$S$ が $\widetilde P$ のマルチンゲールになるものがある。
この記事では証明しない(KS01 Theorem 1、p. 149 の (a) と (d) の同値。(a) は $(R_T-L^0_+)\cap L^0_+=\{0\}$ の形で書かれ、これは 1 と同値である)。
一般の $\Omega$ では、$R_T-L^0_+$ が確率収束で閉じていることを示す部分が証明の中心になる。
連続時間では、割引価格 $S=(S_t)_{0\le t\le T}$ を局所有界な セミマルチンゲール とし、戦略を価値が下に有界なもの(許容な戦略)に限る。Delbaen と Schachermayer は、無裁定を少し強めた条件 NFLVR(no free lunch with vanishing risk)が、$P$ と同値な確率測度で $S$ を局所マルチンゲールにするものの存在と同値であることを示した(DS94。この記事では証明しない)。
NFLVR の定義を開く
フィルトレーションは通常の条件を満たすとする。$S$ について確率積分ができる可予測な $H$ で、ある定数 $a$ についてすべての $t$ で $(H\cdot S)_t\ge-a$ となるものを許容という。$K:=\{(H\cdot S)_T: H\ \text{は許容}\}$、$C:=\{g\in L^\infty: \text{ある}\ f\in K\ \text{について}\ g\le f\}$ とおき、$C$ の $L^\infty$ のノルムでの閉包 $\overline C$ と $L^\infty_+$ の共通部分が $\{0\}$ であることを NFLVR という。NFLVR なら許容な戦略による裁定はない。裁定 $f\in K$($f\ge0$、$P(f>0)>0$)があれば、$\min(f,1)$ が $C\cap L^\infty_+$ の $0$ でない元になるからである。
下に有界という条件を外すと、倍賭けのように損失の下限のない戦略で「確実に得をする」ことが起こる(節「使える条件と反例」の 3 行目)。
計算の手順
木で表した市場で、裁定の有無を判定し、価格を求める手順。
- 木を描く:各節点(時刻 $t-1$ の原子)から子への枝と、各節点の価格 $S_t$、ニューメレール $S^0_t$ を書き、割引価格 $\widetilde S_t$ を求める。
- 各節点の 1 期間の問題を解く:節点 $A$ ごとに、子の上の確率 $q_B>0$(和 $1$)で $\sum_Bq_B\widetilde S_t(B)=\widetilde S_{t-1}(A)$ となるものを求める(prop-ftap-local)。危険資産が 1 つなら cor-ftap-one-period の不等式を確かめるだけでよい。
- 解がない節点があれば裁定を作る:その節点で、どの子でも割引の損益 $\vartheta\cdot(\widetilde S_t(B)-\widetilde S_{t-1}(A))$ が $0$ 以上で、どれかが正となる $\vartheta$ を求め、その節点が起こったときだけ組む。危険資産が 1 つなら、割引価格がどの子でも下がらずどれかで上がるとき買い、どの子でも上がらずどれかで下がるとき空売りする。
- 測度を組み立てる:すべての節点で解があれば、条件付き確率を掛けて $Q(\{\omega\})=\prod_tq(A_t(\omega)\mid A_{t-1}(\omega))$ とする。
- 完備性を確かめる:すべての節点で解が 1 通り($M_A$ の階数が子の数)なら完備で、$Q$ は一意である。
- 価格を求める:完備なら $V_0=S^0_0E_Q[X/S^0_T]$ を、満期から節点ごとに $\widetilde V_{t-1}(A)=\sum_Bq_B\widetilde V_t(B)$ と後ろ向きに計算する。完備でなければ、各節点の解の範囲を動かして $S^0_0E_Q[X/S^0_T]$ の値の範囲を求める(ex-ftap-trinomial)。
例題
金利 $0$($S^0\equiv1$)、状態は $\omega_1,\omega_2,\omega_3$ とし、時刻 $1$ の 2 つの危険資産の価格を $(120,60)$、$(100,110)$、$(80,90)$ とする。(a) $S_0=(100,90)$ のとき、同値マルチンゲール測度と、資産 1 のコール $X=(S^1_1-100)^+$ の価格と複製を求める。(b) $S_0=(100,70)$ のとき裁定を作る。
使う公式:thm-ftap-first、thm-ftap-second、prop-ftap-price。
答え:(a) $Q=(\frac27,\frac37,\frac27)$ でただ 1 つ。市場は完備で、コールの価格は $\frac{40}7\approx5.71429$。複製は、預金 $\frac{20}7$、資産 1 を $\frac27$ 単位、資産 2 を $-\frac27$ 単位。(b) 方程式の解は $(\frac47,-\frac17,\frac47)$ で正でないので裁定がある。たとえば資産 1 を $\frac12$ 単位、資産 2 を $1$ 単位買い、$120$ を借りると、満期の価値は $(0,40,10)$ になる。
途中の計算を開く
(a):$q_1+q_2+q_3=1$、$120q_1+100q_2+80q_3=100$、$60q_1+110q_2+90q_3=90$。第 2 式から第 1 式の $100$ 倍を引くと $20q_1-20q_3=0$ なので $q_1=q_3=:s$、$q_2=1-2s$。第 3 式は $110-70s=90$ で $s=\frac27$。係数行列の行列式は $1400\ne0$ なので解は 1 つで、thm-ftap-second の後の判定により完備である。コールの支払いは $(20,0,0)$ で、価格は $\frac27\cdot20=\frac{40}7$。複製 $(b_0,\vartheta_1,\vartheta_2)$ は $b_0+120\vartheta_1+60\vartheta_2=20$、$b_0+100\vartheta_1+110\vartheta_2=0$、$b_0+80\vartheta_1+90\vartheta_2=0$ を解いて $(\frac{20}7,\frac27,-\frac27)$、費用は $\frac{20}7+\frac{200}7-\frac{180}7=\frac{40}7$ で価格に一致する。
(b):同じ計算で第 3 式が $110-70s=70$、$s=\frac47$、$q_2=-\frac17$。資産ごとの損益は $\omega_1,\omega_2,\omega_3$ の順に、資産 1 が $(20,0,-20)$、資産 2 が $(-10,40,20)$ で、$\frac12(20,0,-20)+(-10,40,20)=(0,40,10)$ である。費用は $50+70=120$ を借りて賄う。
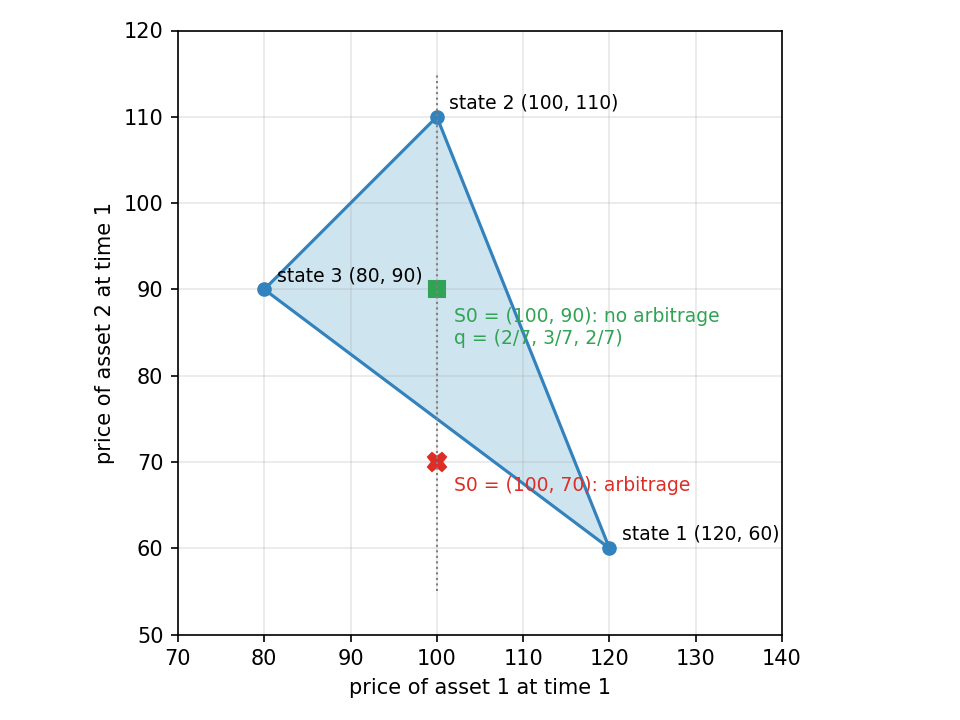 図: 横軸が資産 1、縦軸が資産 2 の時刻 1 の価格。3 つの状態の点 (120, 60)、(100, 110)、(80, 90) を頂点とする三角形が塗られている。現在の価格 (100, 90) は三角形の内部にあり、裁定はない。現在の価格 (100, 70) は三角形の外にあり、裁定がある。縦の点線 x=100 は三角形と y=75 から y=110 のあいだで交わる。
$S_0=(100,y)$ が三角形の内部にあり解の成分がすべて正になるのは $75< y< 110$ のときである。$y=70$ でも、資産 2 の価格 $70$ は時刻 1 の価格の範囲 $[60,110]$ の内部にあり、資産を 1 つずつ調べるだけでは裁定は見つからない。
金利 $0$、危険資産 1 つ、$S_0=100$ とする。時刻 1 に $110$ か $90$ になり、$110$ の節点からは $120$ か $100$、$90$ の節点からは $100$、$90$、$80$ のいずれかになる。請求権 $X=(S_2-95)^+$ の、裁定を生まない価格の集合を求める。
使う公式:prop-ftap-local、prop-ftap-price の 2。
答え:同値マルチンゲール測度は、時刻 0 と $110$ の節点で上がる確率が $\frac12$、$90$ の節点で $(100,90,80)$ への確率が $(s,1-2s,s)$($0< s< \frac12$)のものの全体である。価格は $\frac{15}2+\frac52s$ で、集合は開区間 $(7.5,\,8.75)$ である。市場は完備でない。
途中の計算を開く
時刻 0 の節点:$110q+90(1-q)=100$ から $q=\frac12$。$110$ の節点:$120q+100(1-q)=110$ から $q=\frac12$。$90$ の節点:$100a+90b+80c=90$、$a+b+c=1$ から $a=c=s$、$b=1-2s$ で、すべて正なのは $0< s< \frac12$。どの節点にも解があるので prop-ftap-local により無裁定で、$90$ の節点の解が 1 通りでないので完備でない。
支払いは、$(110,120)$ の経路で $25$、$(110,100)$ で $5$、$(90,100)$ で $5$、ほかは $0$。$110$ の節点の価値は $\frac12(25+5)=15$、$90$ の節点の価値は $5s$、時刻 0 の価値は $\frac12(15+5s)=\frac{15}2+\frac52s$。$s$ が $(0,\frac12)$ を動くと $(7.5,8.75)$ を動く。端の $s=0$、$s=\frac12$ は $90$ の節点のどれかの子に確率 $0$ を与えるので同値マルチンゲール測度でない。
金利 $0$、$S_0=100$、時刻 1 に $110$ か $90$。$110$ の節点からは $120$ か $100$、$90$ の節点からは $95$ か $92$ になるとする。裁定があるか調べ、あれば作る。
使う公式:prop-ftap-local の 1、cor-ftap-one-period。
答え:時刻 0 の節点($90< 100< 110$)と $110$ の節点($100< 110< 120$)は無裁定だが、$90$ の節点では子の価格 $95$、$92$ がどちらも $90$ を上回るので裁定がある。「時刻 1 に株価が $90$ なら、$90$ を借りて株を 1 単位買い、それ以外は何もしない」戦略は、元手 $0$ で、満期の価値が 4 つの経路の順に $(0,0,5,2)$ となる裁定である。
使える条件と反例
thm-ftap-first の条件を 1 つずつ外した例を挙げる。どの例も、外した条件以外の条件 1〜5 は満たしている。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 測度の同値性($Q(\{\omega\})>0$ を外し、確率 $0$ の状態を許す) | $T=1$、$S_0=100$、$S_1\in\{110,90\}$、金利 $r=0.1$。$Q(S_1=110)=1$ とすると割引価格は $Q$ のマルチンゲール | 2 ⇒ 1。株を 1 単位空売りし $100$ を預けると、満期の価値は $110-S_1=(0,20)$ で裁定になる |
| 可予測性(時刻 $t$ の価格を見て $\vartheta_t$ を決めてよいとする) | $T=1$、$S_0=100$、$S_1\in\{110,90\}$、$r=0.02$。$\vartheta_1=\operatorname{sign}(\widetilde S_1-\widetilde S_0)$ | 2 ⇒ 1。同値マルチンゲール測度(上がる確率 $0.6$)があるのに、割引の利得 $\lvert\widetilde S_1-\widetilde S_0\rvert$ は $\frac{400}{51}\approx7.843$ と $\frac{200}{17}\approx11.765$ でどちらも正 |
| 有限性(状態を可算無限個、$T=\infty$ とし、停止するまで取引してよいとする) | 状態 $\omega=n$(初めて上がる時刻)、$P(\{n\})=2^{-n}$、$r=0$、割引価格の増分は $t< n$ で $-1$、$t=n$ で $+1$、$t>n$ で $0$。初めて上がるまで $\vartheta_t=2^{t-1}$ を持つ(倍賭け) | 2 ⇒ 1。$P$ 自身がマルチンゲール測度なのに、確率 $1$ で有限の時刻 $n$ に利得 $2^{n-1}-(1+2+\dots+2^{n-2})=1$ を得る |
| 摩擦がない(危険資産の空売りを禁じる) | $T=1$、$S_0=100$、$S_1\in\{80,90\}$、$r=0$ | 1 ⇒ 2。株の量 $\vartheta\ge0$ では満期の価値 $\vartheta(S_1-100)\le0$ なので、許された戦略の中に裁定はない。しかし $80$ と $90$ の平均が $100$ になる確率はない |
1 行目は、cor-ftap-one-period の境目の場合(割引価格 $\widetilde S_1\in\{100,\frac{900}{11}\}$ で $\widetilde S_0=100$ が最大値に一致)である。3 行目で 2 ⇒ 1 が成り立たないのは、負けが続く間の損失 $2^{n-1}-1$ に下限がないためで、連続時間の許容な戦略の条件はこれを除くために置く。4 行目では戦略の集合が線形空間でなく、prf-ftap-first で $\mathcal{K}$ が部分空間であることが使えない。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 価格を現実の確率 $P$ での期待値 $E_P[X]/(1+r)^T$ とする | 同値マルチンゲール測度 $Q$ での期待値 | $P$ での値は複製の費用と食い違い、裁定を生む(prop-ftap-price) |
| マルチンゲール測度が見つかれば無裁定とする | すべての状態に正の確率を与える測度が要る | 節「使える条件と反例」の 1 行目 |
| 時刻 0 の節点だけで無裁定を判定する | すべての節点を調べる | ex-ftap-hidden |
| 危険資産を 1 つずつ調べて無裁定とする | 割引価格の点の凸結合(すべて正の重み)で判定する | ex-ftap-two-assets の (b) |
| Farkasの補題 の例の「裁定機会」(受け取って始め、どの状態でも $0$ 以上)がないことを無裁定と同じとみる | 無裁定は、状態価格がすべて正であることと同値 | $S_0=100$、$S_1\in\{100,80\}$、$r=0$ では「受け取って始める」取引はないが、株の空売りと預金で満期の価値 $(0,20)$ の裁定がある |
| 無裁定なら請求権の価格は 1 つに決まるとする | 1 つに決まるのは複製可能な請求権だけ | thm-ftap-second、ex-ftap-trinomial |
補足
状態価格と線形計画:1 期間で $Q(\{\omega\})/S^0_1(\omega)$ に $S^0_0$ を掛けたものを状態 $\omega$ の 状態価格 という。現在の価格は、満期の価格を状態価格で重みづけた和になる。無裁定は、状態価格がすべて正となる連立 1 次方程式の可解性で、Farkasの補題 の形の言い換えをもつ。完備でない市場の価格の区間の端は、線形計画法 の最大・最小として求まる。
連続時間への移行:連続時間のモデルでは、同値マルチンゲール測度は Girsanovの定理 で作られ、完備性は マルチンゲール表現定理 から出る。代表例は Black–Scholes方程式 のモデルで、各期に株価が 2 通りに動く 2 項モデルの極限として得られる(数理ファイナンス)。
関連項目
- 前提: 条件付き期待値, マルチンゲール, 凸集合の分離定理
- 理論: Farkasの補題, 線形計画法, セミマルチンゲール
- 例: 数理ファイナンス, Black–Scholes方程式
- 発展: Girsanovの定理, マルチンゲール表現定理, ポートフォリオ理論
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

