勾配降下法
概要
勾配降下法(gradient descent)とは、微分可能な関数 $f$ の最小点を探すため、点 $x_k$ の勾配の逆の向きに進む更新 $x_{k+1}=x_k-s_k\nabla f(x_k)$ を繰り返す反復法で、最急降下法ともいう。$L$ 平滑な関数(勾配が定数 $L$ の Lipschitz 連続)では刻み幅 $1/L$ 以下で値が単調に減り、凸で最小点があれば誤差は $1/k$ の速さで減る。さらに $m$ 強凸なら誤差は等比数列で減るが、その速さは条件数 $L/m$ で決まり、等高線の細長い問題ではジグザグに進んで遅い。機械学習や最小二乗法など、変数の多い問題の最小化に使う。
$f(x,y)=\frac12(x^2+10y^2)$ の最小点は見れば分かるが、変数が数千あり式が複雑な関数では、$\nabla f=0$ を閉じた形で解くことはできない。それでも、今いる点の勾配は計算できることが多い。勾配の逆の向きは、その点で値が最も急に減る向きである。そこで、この向きに少し進むことを繰り返す。これが 勾配降下法 である。
1 回の計算が勾配 1 個で済むので、Newton 系の方法の使えない大きな問題でも動く。その代わり、等高線が細長い問題では遅い。上の $f$ で $(10,1)$ から始めると、点は谷をジグザグに渡りながら進み、値が $10^{-6}$ を切るまでに 45 回かかる(ex-gd-zigzag)。
この記事では、刻み幅の決め方ごとの収束の評価を表にし、それらが正しいことを証明する。強凸な関数で速さを決めるのは、関数の条件数 $\kappa$ である。
定義と使える条件
以下、$\mathbb{R}^n$ の内積を $a\cdot b$、長さを $\lvert x\rvert=\sqrt{x\cdot x}$ と書く。微分可能な $f\colon\mathbb{R}^n\to\mathbb{R}$ の 勾配 は、偏微分係数を並べたベクトル $\nabla f(x)=(\partial_1f(x),\dots,\partial_nf(x))$ である。
$f\colon\mathbb{R}^n\to\mathbb{R}$ を微分可能な関数とする。初期点 $x_0$ と正の数 $s_0,s_1,\dots$ をとり、
$$
x_{k+1}:=x_k-s_k\nabla f(x_k)\qquad(k=0,1,2,\dots)
$$
で点列を作る方法を 勾配降下法(最急降下法)という。$s_k$ を 刻み幅 という。すべての $k$ で $s_k=s$ のとき固定刻みという。
文献によっては、「最急降下法」を下の完全直線探索を使う場合に限ることがある。また、積分の漸近評価にも同じ名の方法がある(漸近解析 の鞍点法)が、これは別のものである。最大化は $-f$ に当てはめる。
$f$ が点 $x$ で微分可能で $\nabla f(x)\ne0$ とする。長さ $1$ のベクトル $d$ のうち、方向微分係数 $\nabla f(x)\cdot d$ を最小にするものは $d=-\nabla f(x)/\lvert\nabla f(x)\rvert$ だけである。
Cauchy–Schwarzの不等式 より $\nabla f(x)\cdot d\ge-\lvert\nabla f(x)\rvert\lvert d\rvert=-\lvert\nabla f(x)\rvert$ で、等号は $d$ が $-\nabla f(x)$ の正の数倍のときに限る。$\square$
この向きに十分小さく進めば値が下がることは、最適化 の命題「降下方向」が述べている。問題は、どれだけ進んでよいかである。それを決めるのが次の 2 つの量である。
$f\colon\mathbb{R}^n\to\mathbb{R}$ を微分可能とする。
- $L>0$ について、すべての $x,y$ で $\lvert\nabla f(x)-\nabla f(y)\rvert\le L\lvert x-y\rvert$ のとき、$f$ は $L$ 平滑 であるという(勾配が Lipschitz連続)。
- $m>0$ について、すべての $x,y$ で
$$ f(y)\ge f(x)+\nabla f(x)\cdot(y-x)+\frac m2\lvert y-x\rvert^2 $$
のとき、$f$ は $m$ 強凸 であるという。
$f$ が $L$ 平滑かつ $m$ 強凸のとき、$\kappa:=L/m$ を $f$ の 条件数 という。
$m$ 強凸な関数は凸である。$f$ が $C^2$ 級で、Hesse行列 の固有値がすべての点で $[m,L]$ に入るなら($m>0$)、$f$ は $L$ 平滑かつ $m$ 強凸である。実際、$\nabla f(y)-\nabla f(x)=\int_0^1\nabla^2f(x+t(y-x))(y-x)\,dt$ から前者が、Taylorの定理 から後者が従う。
2 次関数:$A$ を $n$ 次の実対称な 正定値行列、最小の固有値を $m$、最大の固有値を $L$ とする。$f(x)=\frac12x\cdot Ax-b\cdot x$ は $\nabla f(x)=Ax-b$、$\nabla^2f=A$ なので、$L$ 平滑かつ $m$ 強凸である。$\kappa$ は Euclid ノルムでの $A$ の 条件数 に等しい。最小点は $Ax^*=b$ の解である。
この記事の評価を使う条件をまとめる。
- (i) $f$ は $\mathbb{R}^n$ 全体で微分可能で、勾配が計算できる。
- (ii) $f$ は $L$ 平滑である。定数 $L$ を知らないときはバックトラック(prop-gd-backtracking)を使う。
- (iii) 凸でなければ、言えるのは(下に有界のとき)勾配が $0$ に近づくことまでで、極限が最小点とは限らない。
- (iv) 等比数列の速さの評価(thm-gd-strong)では $m$ 強凸性を使う。$m$ 強凸でないと遅くなることがある(反例の表の 6 行目)。
公式の表
$f^*:=\min f$ とし、$x^*$ は最小点とする。$f_{\inf}:=\inf f$ である。$\kappa=L/m$ とする。
| 関数の仮定 | 刻み幅 | 保証 | 根拠 |
|---|---|---|---|
| $L$ 平滑、下に有界 | 固定 $0< s\le1/L$ | $\min_{j< k}\lvert\nabla f(x_j)\rvert^2\le\dfrac{2(f(x_0)-f_{\inf})}{sk}$ | thm-gd-stationary |
| $L$ 平滑、下に有界 | バックトラック | 同じ形($s$ を下限の刻み幅に、$2$ を $1/c$ に) | prop-gd-backtracking |
| $L$ 平滑、凸、最小点あり | 固定 $0< s\le1/L$ | $f(x_k)-f^*\le\dfrac{\lvert x_0-x^*\rvert^2}{2sk}$ | thm-gd-convex |
| $L$ 平滑、$m$ 強凸 | 固定 $0< s\le1/L$ | $\lvert x_k-x^*\rvert^2\le(1-ms)^k\lvert x_0-x^*\rvert^2$ | thm-gd-strong |
| 2 次関数 | 固定 $0< s< 2/L$ | $\lvert x_k-x^*\rvert\le\rho(s)^k\lvert x_0-x^*\rvert$ | prop-gd-quadratic |
| 2 次関数 | 固定 $s=\dfrac2{m+L}$ | 上の式で $\rho=\dfrac{\kappa-1}{\kappa+1}$(これが最小) | prop-gd-quadratic |
| 2 次関数 | 完全直線探索 | $f(x_{k+1})-f^*\le\Bigl(\dfrac{\kappa-1}{\kappa+1}\Bigr)^2(f(x_k)-f^*)$ | thm-gd-exact |
ここで $\rho(s):=\max\{\lvert1-sm\rvert,\lvert1-sL\rvert\}$ である。
主定理と証明
1 回の更新でどれだけ下がるか
$f$ が $L$ 平滑なら、すべての $x,y$ で
$$
f(y)\le f(x)+\nabla f(x)\cdot(y-x)+\frac L2\lvert y-x\rvert^2
$$
である。とくに $y=x-s\nabla f(x)$ とすると
$$
f(x-s\nabla f(x))\le f(x)-s\Bigl(1-\frac{Ls}2\Bigr)\lvert\nabla f(x)\rvert^2
$$
であり、$0< s\le1/L$ なら右辺は $f(x)-\frac s2\lvert\nabla f(x)\rvert^2$ 以下である。
$\varphi(t):=f(x+t(y-x))$ は $C^1$ 級で($\nabla f$ は連続である)、$\varphi'(t)=\nabla f(x+t(y-x))\cdot(y-x)$ である。よって
$$
f(y)-f(x)-\nabla f(x)\cdot(y-x)=\int_0^1\bigl(\nabla f(x+t(y-x))-\nabla f(x)\bigr)\cdot(y-x)\,dt
$$
である。被積分関数は Cauchy–Schwarzの不等式 と $L$ 平滑性により $Lt\lvert y-x\rvert^2$ 以下なので、積分は $\frac L2\lvert y-x\rvert^2$ 以下である。後半は代入である。$0< s\le1/L$ なら $1-\frac{Ls}2\ge\frac12$ である。$\square$
$0< s< 2/L$ では $1-\frac{Ls}2$ は正なので、$\nabla f(x)\ne0$ なら値は下がる。保証される下げ幅 $s(1-\frac{Ls}2)$ が最大なのは $s=1/L$ である。
凸でない場合:勾配は 0 に近づく
$f$ を $L$ 平滑で下に有界な関数とし、$0< s\le1/L$、$x_{k+1}=x_k-s\nabla f(x_k)$ とする。このとき $f(x_k)$ は単調非増加で、$k\ge1$ について
$$
\sum_{j=0}^{k-1}\lvert\nabla f(x_j)\rvert^2\le\frac{2(f(x_0)-f_{\inf})}s
$$
である。とくに $\min_{j< k}\lvert\nabla f(x_j)\rvert^2\le\dfrac{2(f(x_0)-f_{\inf})}{sk}$ で、$\nabla f(x_k)\to0$ である。$(x_k)$ の集積点では勾配が $0$ である。
lem-gd-descent より $\frac s2\lvert\nabla f(x_j)\rvert^2\le f(x_j)-f(x_{j+1})$ である。右辺は $0$ 以上なので $f(x_k)$ は単調非増加である。$j=0,\dots,k-1$ で足すと、右辺の和は $f(x_0)-f(x_k)\le f(x_0)-f_{\inf}$ になる。和の最小の項は平均以下である。級数が収束するので一般項は $0$ に近づく。$\nabla f$ は連続なので、集積点でも勾配は $0$ である。$\square$
勾配が $0$ の点は最小点とは限らない(反例の表)。
凸な場合:誤差は $1/k$ で減る
$f$ を $L$ 平滑な凸関数で、最小点 $x^*$ をもつものとする。$0< s\le1/L$、$x_{k+1}=x_k-s\nabla f(x_k)$ とすると、$k\ge1$ で
$$
f(x_k)-f(x^*)\le\frac{\lvert x_0-x^*\rvert^2}{2sk}
$$
である。
$g_j:=\nabla f(x_j)$ とおく。lem-gd-descent より $f(x_{j+1})\le f(x_j)-\frac s2\lvert g_j\rvert^2$ である。凸性から、$f$ は接平面より上にあるので(凸最適化 の補題「凸関数は接平面より上にある」)、$f(x^*)\ge f(x_j)+g_j\cdot(x^*-x_j)$ である。この 2 つから
$$
f(x_{j+1})-f(x^*)\le g_j\cdot(x_j-x^*)-\frac s2\lvert g_j\rvert^2=\frac1{2s}\Bigl(\lvert x_j-x^*\rvert^2-\lvert x_j-x^*-sg_j\rvert^2\Bigr)
$$
である。最後の式の 2 項目の中身は $x_{j+1}-x^*$ である。$j=0,\dots,k-1$ で足すと右辺は打ち消し合い、
$$
\sum_{j=1}^k\bigl(f(x_j)-f(x^*)\bigr)\le\frac1{2s}\bigl(\lvert x_0-x^*\rvert^2-\lvert x_k-x^*\rvert^2\bigr)\le\frac{\lvert x_0-x^*\rvert^2}{2s}
$$
である。$f(x_j)$ は単調非増加なので(lem-gd-descent)、左辺は $k\bigl(f(x_k)-f(x^*)\bigr)$ 以上である。$\square$
強凸な場合:誤差は等比数列で減る
$f$ を $L$ 平滑かつ $m$ 強凸とする。このとき $m\le L$ で、$f$ の最小点 $x^*$ がただ 1 つ存在する。$0< s\le1/L$、$x_{k+1}=x_k-s\nabla f(x_k)$ とすると、すべての $k$ で次が成り立つ。
- $\lvert x_{k+1}-x^*\rvert^2\le(1-ms)\lvert x_k-x^*\rvert^2$。
- $f(x_{k+1})-f(x^*)\le(1-ms)\bigl(f(x_k)-f(x^*)\bigr)$。
とくに $s=1/L$ なら、どちらも係数は $1-1/\kappa$ である。
$x\ne y$ について lem-gd-descent と強凸性の不等式を比べると $m\le L$ である。
最小点。 強凸性で $x=0$ とすると $f(y)\ge f(0)+\nabla f(0)\cdot y+\frac m2\lvert y\rvert^2\to\infty$($\lvert y\rvert\to\infty$)なので、最適化 の系「遠くで大きくなる関数」により最小点がある。最小点 $x^*$ では $\nabla f(x^*)=0$ なので、強凸性から $y\ne x^*$ で $f(y)>f(x^*)$ である。よって最小点は 1 つである。
1。 $e:=x_k-x^*$、$g:=\nabla f(x_k)$、$\delta:=f(x_k)-f(x^*)$ とおく。強凸性で $x=x_k$、$y=x^*$ とすると
$$
g\cdot e\ge\delta+\frac m2\lvert e\rvert^2
$$
である。lem-gd-descent と $f(x_{k+1})\ge f(x^*)$ から $\frac s2\lvert g\rvert^2\le f(x_k)-f(x_{k+1})\le\delta$ である。よって
$$
\lvert x_{k+1}-x^*\rvert^2=\lvert e\rvert^2-2sg\cdot e+s^2\lvert g\rvert^2\le\lvert e\rvert^2-2s\delta-ms\lvert e\rvert^2+2s\delta=(1-ms)\lvert e\rvert^2
$$
である。
2。 次の命題の不等式 $\lvert g\rvert^2\ge2m\delta$ を lem-gd-descent に入れると、$f(x_{k+1})-f(x^*)\le\delta-\frac s2\lvert g\rvert^2\le(1-ms)\delta$ である。$\square$
$f$ が $m$ 強凸で $x^*$ が最小点なら、すべての $x$ で
$$
f(x)-f(x^*)\le\frac{\lvert\nabla f(x)\rvert^2}{2m},\qquad\lvert x-x^*\rvert\le\frac{\lvert\nabla f(x)\rvert}m
$$
である。
証明を開く
強凸性の不等式の右辺を $y$ について最小にする($y=x-\nabla f(x)/m$)と、すべての $y$ で $f(y)\ge f(x)-\lvert\nabla f(x)\rvert^2/(2m)$ である。$y=x^*$ とすると 1 つ目が出る。強凸性の不等式を $(x,x^*)$ と $(x^*,x)$ に使って足すと $\nabla f(x)\cdot(x-x^*)\ge m\lvert x-x^*\rvert^2$ である($\nabla f(x^*)=0$ を使う)。Cauchy–Schwarzの不等式 から 2 つ目が出る。$\square$
2 次関数:条件数がすべてを決める
$f(x)=\frac12x\cdot Ax-b\cdot x$($A$ は実対称な正定値行列)、最小の固有値を $m$、最大の固有値を $L$、$\rho(s)=\max\{\lvert1-sm\rvert,\lvert1-sL\rvert\}$ とする。$x_{k+1}=x_k-s\nabla f(x_k)$($s>0$)について、次が成り立つ。
- $\lvert x_k-x^*\rvert\le\rho(s)^k\lvert x_0-x^*\rvert$ である。
- $\rho(s)< 1$ となるのは $0< s< 2/L$ のときに限る。$s\ge2/L$ なら、$x_0-x^*$ が固有値 $L$ の固有ベクトルの成分をもつとき、$x_k$ は $x^*$ に収束しない。
- $\rho(s)$ を最小にする $s$ は $2/(m+L)$ で、そのとき $\rho=\dfrac{L-m}{L+m}=\dfrac{\kappa-1}{\kappa+1}$ である。
$\nabla f(x_k)=A(x_k-x^*)$ なので $x_{k+1}-x^*=(I-sA)(x_k-x^*)$ である。$A$ の固有値 $\lambda_i$ の正規直交な固有ベクトル $e_i$ で $x_0-x^*=\sum_ic_ie_i$ と書くと
$$
x_k-x^*=\sum_i(1-s\lambda_i)^kc_ie_i
$$
である。$t\mapsto\lvert1-st\rvert$ は凸なので $[m,L]$ での最大値は端でとり、$\lvert1-s\lambda_i\rvert\le\rho(s)$ である。これで 1 が出る。
$\lvert1-sm\rvert< 1$ は $0< s< 2/m$、$\lvert1-sL\rvert< 1$ は $0< s< 2/L$ と同値で、$m\le L$ なので後者のほうが強い。$s\ge2/L$ なら固有値 $L$ の成分は $\lvert1-sL\rvert^k\ge1$ 倍のままで減らない。これが 2 である。
$s\le2/(m+L)$ では $\rho(s)=1-sm$ で減少し、$s\ge2/(m+L)$ では $\rho(s)=sL-1$ で増加する。これが 3 である。$\square$
$s=1/L$ の係数 $1-1/\kappa$ と最適な係数 $\frac{\kappa-1}{\kappa+1}\approx1-\frac2\kappa$ は同じ程度で、どちらも誤差を一定の割合で減らす回数が $\kappa$ に比例する。下の表は、$f(x_k)-f^*$ を $10^{-6}$ 倍にするのに $\bigl(\frac{\kappa-1}{\kappa+1}\bigr)^{2k}\le10^{-6}$ から必要な $k$ である。
| $\kappa$ | $10$ | $100$ | $1000$ |
|---|---|---|---|
| 必要な回数 | $35$ | $346$ | $3454$ |
完全直線探索
各段で $s\mapsto f(x_k-s\nabla f(x_k))$($s\ge0$)を最小にする $s$ をとる方法を 完全直線探索 という。2 次関数なら、$r_k:=\nabla f(x_k)\ne0$ として
$$
s_k=\frac{r_k\cdot r_k}{r_k\cdot Ar_k}
$$
である。$\frac d{ds}f(x_k-sr_k)=-r_k\cdot(r_k-sAr_k)$ が $0$ になる $s$ を解けばよい。さらに $r_{k+1}=r_k-s_kAr_k$ なので、この式は $r_{k+1}\cdot r_k=0$ を意味する。続く 2 回の進む向きは直交する。
$A$ を $n$ 次の実対称な正定値行列、最小の固有値を $m$、最大の固有値を $L$ とする。すべての $v\ne0$ で
$$
\frac{(v\cdot Av)(v\cdot A^{-1}v)}{\lvert v\rvert^4}\le\frac{(m+L)^2}{4mL}
$$
である。
証明を開く
$\lvert v\rvert=1$ としてよい。$t\in[m,L]$ なら $(t-m)(L-t)\ge0$ で、これを $t$ で割ると $t+\frac{mL}t\le m+L$ である。$A$ の固有値 $\lambda_i$ の正規直交な固有ベクトルで $v=\sum_ic_ie_i$ と書き、$t=\lambda_i$ の不等式に $c_i^2$ を掛けて足すと、$\sum_ic_i^2=1$ より $v\cdot Av+mL\,v\cdot A^{-1}v\le m+L$ である。相加平均と相乗平均の関係から $2\sqrt{mL(v\cdot Av)(v\cdot A^{-1}v)}\le m+L$ で、2 乗して整理すると結論である。$\square$
$f(x)=\frac12x\cdot Ax-b\cdot x$($A$ は実対称な正定値行列)を完全直線探索の勾配降下法で最小化すると、
$$
f(x_{k+1})-f(x^*)\le\Bigl(\frac{\kappa-1}{\kappa+1}\Bigr)^2\bigl(f(x_k)-f(x^*)\bigr)
$$
である($r_k\ne0$ の段について。$r_k=0$ なら $x_k=x^*$ である)。
$r:=r_k$、$E(x):=f(x)-f(x^*)$ とおく。$r=A(x_k-x^*)$ なので $E(x_k)=\frac12(x_k-x^*)\cdot A(x_k-x^*)=\frac12r\cdot A^{-1}r$ である。また
$$
f(x_k-sr)=f(x_k)-s\,r\cdot r+\frac{s^2}2r\cdot Ar
$$
に $s=s_k$ を入れると $E(x_{k+1})=E(x_k)-\dfrac{(r\cdot r)^2}{2r\cdot Ar}$ である。よって
$$
\frac{E(x_{k+1})}{E(x_k)}=1-\frac{(r\cdot r)^2}{(r\cdot Ar)(r\cdot A^{-1}r)}\le1-\frac{4mL}{(m+L)^2}=\Bigl(\frac{L-m}{L+m}\Bigr)^2
$$
である。不等号は lem-gd-kantorovich による。$\square$
一般の関数でも、$L$ 平滑かつ $m$ 強凸なら、完全直線探索の値の減りは 1 回の固定刻み $1/L$ の減り以上なので、thm-gd-strong の 2 と同じ係数 $1-1/\kappa$ の評価が成り立つ(BV04 §9.3.1、pp. 466–467 は Hesse 行列を仮定して同じ評価を述べる)。
計算の手順
- 関数と勾配を用意する:勾配の第 $i$ 成分の式を、差分 $(f(x+hu_i)-f(x-hu_i))/(2h)$($u_i$ は第 $i$ 座標の単位ベクトル)と数点で比べ、式の誤りを除く。
- 変数の尺度をそろえる:平均を引き、大きさをそろえる。$\kappa$ が小さくなることが多い(ex-gd-least-squares)。
- 刻み幅の決め方を選ぶ:下の表から選ぶ。
- 反復する:$x_{k+1}=x_k-s_k\nabla f(x_k)$ とする。
- 止める判定:許容誤差 $\varepsilon$ を決め、$\lvert\nabla f(x_k)\rvert\le\varepsilon$ で止める(prop-gd-stopping)。反復の上限 $k_{\max}$ も決めておく。
- 失敗を検出する:値が増えるなら $s$ が大きすぎる。上限に達したなら $\kappa$ が大きい疑いがある。準Newton法 などの別の方法を考える。凸でない問題では、結果は勾配が小さい点にすぎないので、初期点を替えて比べる。
決め方 やること 要る情報 向く場面 固定 $s=1/L$ そのまま反復する $L$ $L$ が見積もれるとき 固定 $s=2/(m+L)$ そのまま反復する $m,L$ 固有値が分かる 2 次関数 完全直線探索 各段で 1 変数の最小化を解く 2 次関数なら上の式 1 変数の最小化が安いとき バックトラック 下の手順 関数の値 $L$ が分からないとき
バックトラック(BV04 §9.2、pp. 464–466)。定数 $0< c< 1$、$0< \beta< 1$、$\bar s>0$ を決める($c=10^{-4}$、$\beta=\frac12$、$\bar s=1$ など)。各段で次を行う。
- $s\leftarrow\bar s$ とする。
- $f(x_k-s\nabla f(x_k))\le f(x_k)-cs\lvert\nabla f(x_k)\rvert^2$ なら、この $s$ を $s_k$ とする。
- そうでなければ $s\leftarrow\beta s$ として段 2 へ戻る。
$f$ を $L$ 平滑とする。各段の手順は有限回で終わり、$s_k\ge s_{\min}:=\min\{\bar s,\ 2\beta(1-c)/L\}$ である。さらに $f$ が下に有界なら、すべての $k\ge1$ で
$$
\sum_{j=0}^{k-1}\lvert\nabla f(x_j)\rvert^2\le\frac{f(x_0)-f_{\inf}}{c\,s_{\min}}
$$
である。
証明を開く
lem-gd-descent より、$s\le2(1-c)/L$ なら $1-\frac{Ls}2\ge c$ なので、段 2 の条件が成り立つ。$s$ は等比数列で小さくなるので手順は有限回で終わる。終わるときの $s_k$ は、$\bar s$ のままか、1 つ前の値 $s_k/\beta$ で条件が成り立たなかったかのどちらかである。後者なら $s_k/\beta>2(1-c)/L$ である。よって $s_k\ge s_{\min}$ である。段 2 の条件から $c\,s_{\min}\lvert\nabla f(x_j)\rvert^2\le f(x_j)-f(x_{j+1})$ で、足し合わせると結論である。$\square$
例題
問い:$f(x,y)=\frac12(x^2+10y^2)$ を $(x_0,y_0)=(10,1)$ から、固定刻み $s=\frac1{10}$、$\frac2{11}$、$0.21$ で解く。
使う公式:prop-gd-quadratic。ここで $m=1$、$L=10$、$\kappa=10$、$f^*=0$ である。
答え:$s=\frac1{10}$ は $L$ の向きの成分を 1 回で消し、$\rho=0.9$。$s=\frac2{11}$ は $\rho=\frac9{11}\approx0.8182$ で最適。$s=0.21>2/L$ は $y$ が発散する。下の表は $f(x_k,y_k)\le10^{-6}$ となる最初の $k$ を含む。
途中の計算を開く
更新は $x_{k+1}=(1-s)x_k$、$y_{k+1}=(1-10s)y_k$ である。$s=\frac1{10}$ なら $y_1=0$、$x_k=10\cdot0.9^k$ で、$f(x_k,0)=50\cdot0.81^k$ である。$50\cdot0.81^k\le10^{-6}$ は $k\ge84.13$ と同値である。$s=\frac2{11}$ なら $x_k=10(\frac9{11})^k$、$y_k=(-\frac9{11})^k$ で、$f=55(\frac{81}{121})^k$ である。$55(\frac{81}{121})^k\le10^{-6}$ は $k\ge44.41$ と同値である。$s=0.21$ なら $y_{k+1}=-1.1y_k$ である。
| $s$ | $(x_1,y_1)$ | $(x_2,y_2)$ | $f(x_{10},y_{10})$ | $f\le10^{-6}$ の最初の $k$ |
|---|---|---|---|---|
| $0.1$ | $(9,\ 0)$ | $(8.1,\ 0)$ | $6.0788$ | $85$ |
| $2/11$ | $(8.18182,\ -0.81818)$ | $(6.69421,\ 0.66942)$ | $0.99394$ | $45$ |
| $0.21$ | $(7.9,\ -1.1)$ | $(6.241,\ 1.21)$ | $34.086$ | 達しない($f$ は発散) |
問い:ex-gd-fixed の $f$ を同じ初期点から完全直線探索で解く。
使う公式:$s_k$ の式、thm-gd-exact。
答え:すべての $k$ で $s_k=\frac2{11}$ となり、$x_k=10(\frac9{11})^k$、$y_k=(-\frac9{11})^k$ である。$f$ は毎回ちょうど $(\frac9{11})^2\approx0.66942$ 倍になり、thm-gd-exact の評価は等号で成り立つ。$f\le10^{-6}$ となるのは $k=45$ である。
途中の計算を開く
一般に $f=\frac12(x^2+\kappa y^2)$ と $(x_0,y_0)=(\kappa,1)$ について、勾配は $r_0=(\kappa,\kappa)$ で、$s_0=\frac{2\kappa^2}{\kappa^2+\kappa^3}=\frac2{1+\kappa}$ である。すると $x_1=\kappa\frac{\kappa-1}{\kappa+1}$、$y_1=-\frac{\kappa-1}{\kappa+1}$ である。これは $(x_0,y_0)$ を $x$ 軸について折り返して $\frac{\kappa-1}{\kappa+1}$ 倍した点で、$y$ の符号を替えても $f$ は同じなので、同じ計算が繰り返される。$\kappa=10$ が問いの場合である。
この初期点は最悪の場合である。各段で最良の刻みを選んでも、$\kappa$ からくる遅さは消えない。図の左は ex-gd-fixed の 3 つの刻み幅の点の動きで、$s=\frac2{11}$ は完全直線探索と同じ点列である。
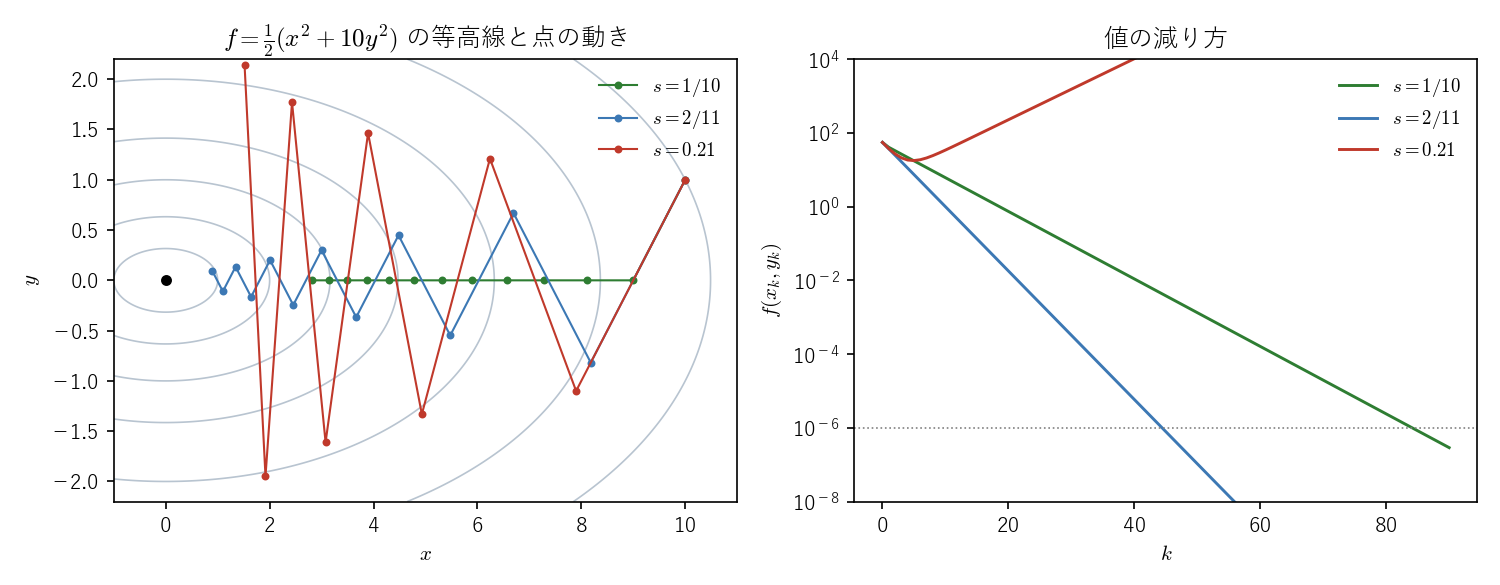 図: 左は等高線の上の点の動き。s=1/10 は 1 回で谷に降りてまっすぐ進み、s=2/11 はジグザグに進み、s=0.21 は谷を渡るたびに離れていく。右は値の減り方を片対数で示す
問い:点 $(t,b)=(0,1),(1,2),(2,2),(3,4)$ に当てはめる直線 $b\approx x_1+x_2t$ を、$f(x)=\frac12\lvert Ax-b\rvert^2$ の最小化で求める。$\lvert\nabla f\rvert\le10^{-6}$ まで、$x_0=0$、$s=2/(m+L)$ で解く。次に $t$ を $t-\frac32$ に替えて同じことをする。
使う公式:$\nabla f(x)=A^{\mathsf T}(Ax-b)$(最小二乗法)、prop-gd-quadratic。
答え:直線は $b=0.9+0.9t$、最小値は $0.35$ である。そのままでは $\kappa\approx14.13$ で $119$ 回かかる。中心化すると $A^{\mathsf T}A=\mathrm{diag}(4,5)$、$\kappa=1.25$ で $8$ 回で止まる。
途中の計算を開く
そのままでは $A^{\mathsf T}A=\begin{pmatrix}4&6\\6&14\end{pmatrix}$ で、固有値は $9\pm\sqrt{61}\approx1.18975,\ 16.81025$ である。$A^{\mathsf T}b=(9,18)$ なので、正規方程式の解は $x=(0.9,0.9)$ で、残差は $(0.1,0.2,-0.7,0.4)$ である。最小値は $\frac12\cdot0.7=0.35$ である。中心化すると $\rho=\frac{5-4}{5+4}=\frac19$ で、そのままの $\rho\approx0.8678$ より大幅に小さい。
問い:$f(x,y)=(1-x)^2+100(y-x^2)^2$ を $(-1.2,1)$ から、$c=10^{-4}$、$\beta=\frac12$、$\bar s=1$ のバックトラックで解き、$\lvert\nabla f\rvert\le10^{-3}$ で止める。
使う公式:prop-gd-backtracking。
答え:$5231$ 回で $(0.99921,\ 0.99842)$、$f\approx6.25\times10^{-7}$ に達する(数値計算による値)。最小点は $(1,1)$ である。$k=1000$ では $(0.97278,\ 0.94602)$ で、$y=x^2$ に沿う細い谷をゆっくり進む。$c=\frac14$ に替えると $121$ 回で止まるので、回数は定数に大きく左右される。
使える条件と反例
各行は 1 つの条件だけを外している。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| $s< 2/L$ | $f(x)=x^2$($L=2$)、$s=\frac32$ | $x_k=(-2)^kx_0$ で発散する |
| $\mathbb{R}$ 全体での $L$ 平滑性 | $f(x)=x^4$、$s=0.1$、$x_0=3$ | $x_1=-7.8$、$x_2\approx182.02$ と発散する |
| 微分可能性 | $f(x)=\lvert x\rvert$、$s=1$、$x_0=0.3$ | $0.3,-0.7,0.3,\dots$ と振動し、最小値に近づかない |
| 凸性(thm-gd-convex) | $f(x)=\cos x$、$s=1$、$x_0=0$ | 勾配が $0$ なので動かず、最大点にとどまる |
| 最小点の存在(thm-gd-convex) | $f(x)=\log(1+e^{-x})$($L=\frac14$)、$s=4$ | $\nabla f(x_k)\to0$ だが $x_k\to\infty$ で、点列は収束しない |
| $m$ 強凸性(thm-gd-strong) | 下の $\tilde f$、$s=\frac1{12}$、$x_0=1$ | $x_{k+1}/x_k\to1$ で、等比数列の速さにならない |
表の $\tilde f$ は、$\lvert x\rvert\le1$ で $\tilde f(x)=x^4$、$\lvert x\rvert>1$ で $\tilde f(x)=6x^2-8\lvert x\rvert+3$ とおいた関数である。
各行の確かめを開く
$x^4$:更新は $x_{k+1}=x_k(1-4sx_k^2)$ である。$x_k^2>\frac1{2s}$ なら $\lvert1-4sx_k^2\rvert>1$ なので、$\lvert x_k\rvert$ は増え続け、比も増えるので発散する。どの固定の $s>0$ についても、$x_0^2>\frac1{2s}$ の初期点は発散する。$f''$ が有界でないので $L$ 平滑でない。
$\lvert x\rvert$:$x\ne0$ で勾配は $\pm1$ なので、$x_{k+1}=x_k\mp1$ である。問いの初期点では $0$ に当たらず、$0.3$ と $-0.7$ を往復する。
$\log(1+e^{-x})$:$f'(x)=-\frac1{1+e^x}< 0$、$f''(x)=\frac{e^x}{(1+e^x)^2}\in(0,\frac14]$ なので、凸で $\frac14$ 平滑である。$f>0=\inf f$ で最小点はない。$x_k$ は増加し、有界なら極限で $f'=0$ となって矛盾するので、$x_k\to\infty$ である。
$\tilde f$:$x=\pm1$ で値と 2 階までの導関数がつながるので $C^2$ 級で、$0\le\tilde f''\le12$ である。よって $12$ 平滑で凸だが、$\tilde f''(0)=0$ なので強凸でない。$s=\frac1{12}$、$x_0=1$ の更新は $x_{k+1}=x_k-\frac13x_k^3$ で、$x_k$ は正のまま減少して $0$ に収束し、$x_{k+1}/x_k=1-\frac13x_k^2\to1$ である。$x_{k+1}^{-2}-x_k^{-2}\to\frac23$ なので $x_k^2k\to\frac32$、$\tilde f(x_k)k^2\to\frac94$ である。$k=100$ で $\tilde f(x_{100})\approx2.04\times10^{-4}$ で、thm-gd-convex の上界 $0.06$ の中にある。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 刻み幅は大きいほど速い | $2/L$ 以上では 2 次関数でも収束しない | prop-gd-quadratic |
| 勾配の逆向きは最小点を指す | 等高線に垂直なだけで、一般には最小点を指さない | ex-gd-zigzag |
| 勾配が $0$ になったので最小点である | 凸でなければ極大点や鞍点のこともある | 反例の表の 4 行目 |
| 完全直線探索ならジグザグしない | 続く 2 回の向きは必ず直交する | ex-gd-zigzag |
| 勾配が小さいので解に近い | 誤差の上界は $\lvert\nabla f\rvert/m$ で、$m$ が小さいと遠いこともある | prop-gd-stopping |
| 変数の尺度はそのままでよい | 尺度で $\kappa$ が変わる | ex-gd-least-squares |
演習
$A=\begin{pmatrix}2&1\\1&2\end{pmatrix}$、$b=(3,3)$、$f(x)=\frac12x\cdot Ax-b\cdot x$ とする。最適な固定刻み $s$ と $\rho$ を求め、$x_0=0$ から $x_1,x_2$ を計算せよ。
解答を開く
固有値は $1,3$ なので $s=\frac12$、$\rho=\frac12$ である。$x^*=(1,1)$ で、$x_1=(\frac32,\frac32)$、$x_2=(\frac34,\frac34)$ である。$x_0-x^*=(-1,-1)$ は固有値 $3$ の固有ベクトルなので、誤差は毎回 $1-3s=-\frac12$ 倍になる。$\square$
thm-gd-convex の仮定のもとで、$\lvert x_k-x^*\rvert$ が単調非増加であることを示せ。
解答を開く
thm-gd-convex の証明の不等式は $0\le f(x_{j+1})-f(x^*)\le\frac1{2s}(\lvert x_j-x^*\rvert^2-\lvert x_{j+1}-x^*\rvert^2)$ を与える。$\square$
補足
- 連続時間の見方:$s\to0$ の極限は 常微分方程式 $x'(t)=-\nabla f(x(t))$(勾配流)で、勾配降下法はこれを刻み $s$ の陽的な差分で近似したものである。
- 長さの測り方:「最も急な向き」は長さの測り方で変わる。Euclid の長さ以外での最急降下の向きは BV04 §9.4(pp. 475–476)にある。
- 微分できない関数と標本の和:微分できない凸関数には勾配の代わりに 劣微分 の元を使う(劣勾配法)。目的関数が多数の標本の和のときは、1 回ごとに標本の一部の勾配だけを使う確率的な方法(確率的勾配降下法)がある(SSBD14 §14.2–14.3)。ニューラルネットワーク の学習では、その勾配を 誤差逆伝播法 で計算する。近接写像の反復は、Moreau包絡 に勾配降下法を当てたものと同じである。滑らかな項と微分できない凸の項の和には、勾配の段と近接写像の段を交互に行う 近接勾配法 を使う。
- 連立 1 次方程式:2 次関数の最小化は $Ax=b$ を解くことと同じである。Saa03 §5.3.1 は同じ方法を最急降下法として扱う。この問題には $\sqrt\kappa$ で決まる速さの Krylov部分空間法 がある(定理「条件数による収束の上界」)。
- Newton 系の方法:Newton法 は Hesse 行列で尺度を自動で直す方法と見なせる。2 階導関数が使えないときは 準Newton法 を使う。
関連項目
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

