t検定
概要
t検定(t-test)とは、標本平均と基準の値や 2 群の標本平均の差を標本の標準偏差で割った統計量 $T$ を使い、正規分布の平均についての仮説を自由度の決まった $t$ 分布で判定する検定である。1 標本、分散が等しい 2 標本、Welch の 2 標本、対応のある場合の形があり、正規性と等分散のもとで分散が等しい 2 標本の $T$ は自由度 $m+n-2$ の $t$ 分布に従い、その 2 乗は一元配置の分散分析の $F$ 統計量に等しい。分散が有限なら標本が大きいとき 1 標本と Welch の $T$ は標準正規分布に近づくが、分散が等しいと仮定した $T$ は、群の大きさと分散がともに異なると名目の大きさを保たない。検出力は非心度 $\delta=\sqrt n(\mu-\mu_0)/\sigma$ だけで決まり、$\lvert\delta\rvert$ について増加する。
新しい肥料で育てた苗 10 本の草丈の平均が、従来の平均 $5$ からずれているかを判定したい。母集団の標準偏差が分からないので、標本平均のずれを標本の標準偏差で割った量 $T$ を使う。データが正規分布に従うなら $T$ は帰無仮説のもとで t分布 に従い、その分布から棄却の境目を決める。これが $t$ 検定($t$-test)である。1 つの標本の平均、2 つの標本の平均の差、対応のある 2 つの測定の差のどれにも使う。
仮説検定(高校数学) は母標準偏差が分かっているか標本が大きい場合を扱い、統計的仮説検定 と 尤度比検定 は 1 標本の $t$ 検定が尤度比検定であることを示した。この記事では、2 標本の検定(分散が等しい場合と Welch の方法)と対応のある検定を加え、正規性がないときの大標本での振る舞いを主定理として証明する。標本の大きさが等しくないときに分散が等しいと仮定した検定の大きさが名目の水準からずれること、検出力が非心度だけで決まることも示す。
定義と使える条件
1 標本。 $X_1,\dots,X_n$($n\ge2$)を観測とし、$\bar X$ を標本平均、$S^2:=\frac1{n-1}\sum_i(X_i-\bar X)^2$ を不偏分散とする。
2 標本。 $X_1,\dots,X_m$ と $Y_1,\dots,Y_n$($m,n\ge2$)を 2 群の観測とし、群ごとの標本平均を $\bar X,\bar Y$、不偏分散を $S_1^2,S_2^2$ とする。合併分散 を
$$
S_p^2:=\frac{(m-1)S_1^2+(n-1)S_2^2}{m+n-2}
$$
と定める。
$\mu_0,\Delta_0\in\mathbb R$ とする。
- 1 標本の $t$ 統計量:$\displaystyle T:=\frac{\bar X-\mu_0}{S/\sqrt n}$。
- 2 標本の $t$ 統計量(分散が等しいと仮定する形):$\displaystyle T_p:=\frac{\bar X-\bar Y-\Delta_0}{S_p\sqrt{1/m+1/n}}$。
- Welch の $t$ 統計量:$\displaystyle T_W:=\frac{\bar X-\bar Y-\Delta_0}{\sqrt{S_1^2/m+S_2^2/n}}$。
- 対応のある $t$ 統計量:組 $(X_i,Y_i)$($i=1,\dots,n$)の差 $D_i:=X_i-Y_i$ に 1 を当てた $\displaystyle T_D:=\frac{\bar D-\Delta_0}{S_D/\sqrt n}$。
分母が $0$ になる確率は、分布が連続なら $0$ である。水準 $\alpha$ の両側 $t$ 検定は、帰無仮説 $H_0\colon\mu=\mu_0$(2 標本では $\mu_1-\mu_2=\Delta_0$)を $\lvert T\rvert>t_{\nu,\alpha/2}$ のとき棄却する。ここで $t_{\nu,\alpha/2}$ は自由度 $\nu$ の $t$ 分布の上側 $\alpha/2$ 点で、$\nu$ は 1 と 4 で $n-1$、2 で $m+n-2$、3 では prop-tt-welch-df の $\hat\nu$ である。
使える条件は次のとおりである。
- (a) 独立性:各群の観測は互いに独立で、2 標本では 2 つの群も独立である。対応のある場合は組どうしが独立である。
- (b) 正規性:各群の観測が正規分布に従う。正確な $t$ 分布を得るのに要る。
- (c) 等分散:$T_p$ では 2 群の母分散が等しい。
- (d) 大標本:(b) がなくても、分散が有限で標本が大きければ、近似として使える(thm-tt-asymp)。
公式の表
| 量 | 公式 | 使える条件 | 根拠 |
|---|---|---|---|
| 1 標本の $T$ の分布 | $H_0$ のもとで $t_{n-1}$ | (a)(b) | t分布 の定理「Student の定理」の 4 |
| 平均の信頼区間 | $\bar X\pm t_{n-1,\alpha/2}\,S/\sqrt n$ | (a)(b) | 同上 |
| $T_p$ の分布 | $H_0$ のもとで $t_{m+n-2}$ | (a)(b)(c) | thm-tt-pooled |
| $T_p$ と分散分析 | $T_p^2=F$(群の数 $2$ の一元配置) | (a)(b)(c) | thm-tt-pooled |
| Welch の自由度 | $\hat\nu=\dfrac{(S_1^2/m+S_2^2/n)^2}{\frac{(S_1^2/m)^2}{m-1}+\frac{(S_2^2/n)^2}{n-1}}$ | (a)(b)、近似 | prop-tt-welch-df |
| 大標本での $T$、$T_W$ | $N(0,1)$ に分布収束 | (a)(d) | thm-tt-asymp |
| 大標本での $T_p$ | $N(0,\tau^2)$ に分布収束 | (a)(d) | thm-tt-asymp |
| 検出力 | 非心度 $\delta=\sqrt n(\mu-\mu_0)/\sigma$ だけの関数 | (a)(b) | thm-tt-power |
2 標本の正確な分布
1 標本の場合は、t分布 の定理「Student の定理」の 4 がそのまま $H_0$ のもとでの $T$ の分布を与える。2 標本でも、分散が等しければ同じ形の正確な結果が成り立つ。
$X_1,\dots,X_m,Y_1,\dots,Y_n$($m,n\ge2$)がすべて独立で、$X_i\sim N(\mu_1,\sigma^2)$、$Y_j\sim N(\mu_2,\sigma^2)$($\sigma>0$)とする。
- $\mu_1-\mu_2=\Delta_0$ なら、$T_p$ は自由度 $m+n-2$ の $t$ 分布に従う。
- $\Delta_0=0$ のとき、$T_p^2$ は 2 群の一元配置の分散分析の $F$ 統計量 $\dfrac{\mathrm{SSB}/1}{\mathrm{SSW}/(m+n-2)}$ に等しい。
1。 Student の定理を各群に当てると、$\bar X\sim N(\mu_1,\sigma^2/m)$、$(m-1)S_1^2/\sigma^2\sim\chi^2_{m-1}$ で、この 2 つは独立である。$Y$ についても同様で、2 つの群は独立なので、4 つの量 $\bar X,S_1^2,\bar Y,S_2^2$ は互いに独立である。よって $\bar X-\bar Y\sim N(\mu_1-\mu_2,\sigma^2(1/m+1/n))$ であり、$Z:=(\bar X-\bar Y-\Delta_0)/(\sigma\sqrt{1/m+1/n})$ は $N(0,1)$ に従う。t分布 の定理「カイ二乗分布の再生性」の 2 により
$$
V:=\frac{(m+n-2)S_p^2}{\sigma^2}=\frac{(m-1)S_1^2}{\sigma^2}+\frac{(n-1)S_2^2}{\sigma^2}\sim\chi^2_{m+n-2}
$$
で、$V$ は $Z$ と独立である。$T_p=Z/\sqrt{V/(m+n-2)}$ なので、t分布 の定理「$t$ 分布の密度」により $T_p\sim t_{m+n-2}$ である。
2。 全体の平均は $\bar G=(m\bar X+n\bar Y)/(m+n)$ なので $\bar X-\bar G=\frac{n}{m+n}(\bar X-\bar Y)$、$\bar Y-\bar G=-\frac{m}{m+n}(\bar X-\bar Y)$ であり、
$$
\mathrm{SSB}=m(\bar X-\bar G)^2+n(\bar Y-\bar G)^2=\frac{mn}{m+n}(\bar X-\bar Y)^2=\frac{(\bar X-\bar Y)^2}{1/m+1/n}
$$
である。$\mathrm{SSW}=(m-1)S_1^2+(n-1)S_2^2=(m+n-2)S_p^2$ なので、$F=\mathrm{SSB}/S_p^2=T_p^2$ である。$\square$
2 から、2 群の比較では両側の $t$ 検定と分散分析の $F$ 検定の $p$ 値は一致する(ER10 §10.4、p. 580)。分散分析の $F$ 統計量の分布は F分布 の定理「一元配置の F 統計量」にある。
分散が等しくないときは、$H_0$ のもとでの $T_W$ の正確な分布は $\sigma_1^2/\sigma_2^2$ に依存し、$t$ 分布にはならない。そこで次の近似を使う。
thm-tt-pooled の設定で分散だけ $\sigma_1^2,\sigma_2^2$ と異なるとし、$a:=\sigma_1^2/m$、$b:=\sigma_2^2/n$、$W:=S_1^2/m+S_2^2/n$ とおく。
- $\mathrm EW=a+b$、$\operatorname{Var}W=\dfrac{2a^2}{m-1}+\dfrac{2b^2}{n-1}$ である。
- $cV/\nu$($V\sim\chi^2_\nu$)の形の確率変数で平均と分散が $W$ と一致するのは、$c=a+b$、
$$ \nu=\nu^*:=\frac{(a+b)^2}{a^2/(m-1)+b^2/(n-1)} $$
のときに限る。 - $\min(m-1,n-1)\le\nu^*\le m+n-2$ である。
1。 $(m-1)S_1^2/\sigma_1^2\sim\chi^2_{m-1}$ で、$\chi^2_k$ の平均は $k$、分散は $2k$ である(カイ二乗分布 の定理「積率母関数と積率」)。よって $\mathrm ES_1^2=\sigma_1^2$、$\operatorname{Var}S_1^2=2\sigma_1^4/(m-1)$ であり、$S_2^2$ も同様である。2 群は独立なので分散は足し合わせられる。
2。 $cV/\nu$ の平均は $c$、分散は $2c^2/\nu$ なので、$c=a+b$、$2(a+b)^2/\nu=\operatorname{Var}W$ を解けばよい。
3。 Cauchy–Schwarz の不等式により $(a+b)^2\le\bigl(\frac{a^2}{m-1}+\frac{b^2}{n-1}\bigr)\bigl((m-1)+(n-1)\bigr)$ なので $\nu^*\le m+n-2$。また $\frac{a^2}{m-1}+\frac{b^2}{n-1}\le\frac{a^2+b^2}{\min(m-1,n-1)}\le\frac{(a+b)^2}{\min(m-1,n-1)}$ なので $\nu^*\ge\min(m-1,n-1)$。$\square$
$T_W=Z'/\sqrt{W/(a+b)}$($Z'$ は $N(0,1)$ に従い $W$ と独立)なので、$W/(a+b)$ を $\chi^2_{\nu^*}/\nu^*$ で置き換えて $T_W\approx t_{\nu^*}$ とみなす。$a,b$ は未知なので $S_1^2,S_2^2$ を代入した $\hat\nu$ を使う。これが Welch の近似である(NIST §1.3.5.3)。命題の 2 は分布の一致ではなく積率の一致だけを述べているので、Welch の検定の大きさは正確に $\alpha$ ではない。$m=5$、$n=15$、標準偏差 $3$ と $1$ の正規分布での模擬では、名目 $5\%$ の大きさは $0.0547$ であった(ex-tt-counter)。
主定理:正規性がないときの大標本での振る舞い
正規性 (b) は正確な $t$ 分布に要るが、実際のデータが正規分布に従うことはまれである。次の定理は、分散が有限なら標本が大きいとき 1 標本の検定と Welch の検定が名目どおりの大きさに近づき、分散が等しいと仮定した検定は一般には近づかないことを示す。2 標本では、大きさの組の列 $(m_k,n_k)$ で $m_k,n_k\to\infty$ となるものを考え、添字 $k$ は省く。
観測は条件 (a) を満たし、各群の観測は同じ分布に従い、その分布は有限で正の分散をもつとする(正規性は仮定しない)。$Z\sim N(0,1)$、$z_{\alpha/2}$ を標準正規分布の上側 $\alpha/2$ 点とする。
- $\mathrm EX_1=\mu_0$ なら、$n\to\infty$ で $T\Rightarrow Z$ である。
- $\mathrm EX_1-\mathrm EY_1=\Delta_0$ なら、$m,n\to\infty$ で $T_W\Rightarrow Z$ である。2 群の分散の比や大きさの比には条件を付けない。
- さらに $m/(m+n)\to\lambda\in[0,1]$ なら、$T_p\Rightarrow\tau Z$ である。ここで $\sigma_1^2,\sigma_2^2$ を 2 群の分散として
$$ \tau^2:=\frac{(1-\lambda)\sigma_1^2+\lambda\sigma_2^2}{\lambda\sigma_1^2+(1-\lambda)\sigma_2^2} $$
である。$\tau^2=1$ となるのは $\sigma_1^2=\sigma_2^2$ または $\lambda=1/2$ のときに限る。 - したがって、1 と 2 の両側 $t$ 検定(2 の自由度は $\hat\nu$)の大きさは $\alpha$ に収束し、3 の検定の大きさは $2\bigl(1-\Phi(z_{\alpha/2}/\tau)\bigr)$ に収束する。
1。 確率変数の収束 の例「標本分散を使った標準化」は、分母を $V_n:=\frac{n-1}nS^2$ とした比が $Z$ に分布収束することを示している。$T$ はその比に $\sqrt{(n-1)/n}\to1$ を掛けたものなので、同じ記事の定理「Slutskyの定理」により $T\Rightarrow Z$ である。同じ例の中で $S^2$ が分散に確率収束することも示されている。
2。分子。 $a:=\sigma_1^2/m$、$b:=\sigma_2^2/n$、$w:=a/(a+b)\in[0,1]$ とし、
$$
A:=\frac{\sqrt m(\bar X-\mathrm EX_1)}{\sigma_1},\qquad B:=\frac{\sqrt n(\bar Y-\mathrm EY_1)}{\sigma_2},\qquad N:=\frac{\bar X-\bar Y-\Delta_0}{\sqrt{a+b}}=\sqrt w\,A+\sqrt{1-w}\,B
$$
とおく。$A$ と $B$ は独立で、中心極限定理 によりどちらも $Z$ に分布収束し、$\mathrm EA^2=\mathrm EB^2=1$ から $\mathrm E\lvert A\rvert\le1$、$\mathrm E\lvert B\rvert\le1$ である。$\varphi_A(s):=\mathrm Ee^{isA}$ と書くと、独立性から $\mathrm Ee^{itN}=\varphi_A(t\sqrt w)\,\varphi_B(t\sqrt{1-w})$ である。
$t$ を固定する。列の任意の部分列は、$w\to w^*\in[0,1]$ となる部分列をさらに含む。その上で $\lvert e^{ix}-e^{iy}\rvert\le\lvert x-y\rvert$ から
$$
\bigl\lvert\varphi_A(t\sqrt w)-\varphi_A(t\sqrt{w^*})\bigr\rvert\le\lvert t\rvert\,\lvert\sqrt w-\sqrt{w^*}\rvert\,\mathrm E\lvert A\rvert\to0
$$
であり、$\cos$ と $\sin$ は有界連続なので $\varphi_A(t\sqrt{w^*})\to e^{-t^2w^*/2}$ である。$B$ も同様なので、この部分列の上で $\mathrm Ee^{itN}\to e^{-t^2w^*/2}e^{-t^2(1-w^*)/2}=e^{-t^2/2}$ となる。極限が $w^*$ によらないので、もとの列でも $\mathrm Ee^{itN}\to e^{-t^2/2}$ である。特性関数(確率論) の定理「Lévy の連続性定理」により $N\Rightarrow Z$ である。
2。分母。 $R:=\dfrac{S_1^2/m+S_2^2/n}{a+b}=w\dfrac{S_1^2}{\sigma_1^2}+(1-w)\dfrac{S_2^2}{\sigma_2^2}$ は 2 つの比の重み付き平均なので、$\lvert R-1\rvert\le\max\bigl(\lvert S_1^2/\sigma_1^2-1\rvert,\lvert S_2^2/\sigma_2^2-1\rvert\bigr)$ であり、1 で述べたことから $R$ は $1$ に確率収束する。$T_W=N/\sqrt R$ なので、1 と同じく Slutsky の定理により $T_W\Rightarrow Z$ である。
3。 $\lambda_k:=m/(m+n)$ とおくと
$$
\frac{S_1^2/m+S_2^2/n}{1/m+1/n}=\frac{nS_1^2+mS_2^2}{m+n}=(1-\lambda_k)S_1^2+\lambda_kS_2^2,\qquad S_p^2=\frac{m-1}{m+n-2}S_1^2+\frac{n-1}{m+n-2}S_2^2
$$
である。$\lambda_k\to\lambda$、$\frac{m-1}{m+n-2}\to\lambda$ なので、前者は $(1-\lambda)\sigma_1^2+\lambda\sigma_2^2$ に、後者は $\lambda\sigma_1^2+(1-\lambda)\sigma_2^2$ に確率収束する。$T_p=T_W\sqrt{\text{前者}/S_p^2}$ なので、Slutsky の定理により $T_p\Rightarrow\tau Z$ である。$\tau^2=1$ は $(1-2\lambda)(\sigma_1^2-\sigma_2^2)=0$ と同値である。
4。 t分布 の定理「正規分布への収束」により、$\nu\to\infty$ で $t_{\nu,\alpha/2}\to z_{\alpha/2}$ である。Welch の $\hat\nu$ は、prop-tt-welch-df の 3 を $a,b$ の代わりに $S_1^2/m,S_2^2/n$ で使うと $\hat\nu\ge\min(m-1,n-1)\to\infty$ を満たすので、境目 $c=t_{\hat\nu,\alpha/2}$ は $z_{\alpha/2}$ に近づく(t分布 の定理「正規分布への収束」は実数の $\nu$ でも同じ証明で成り立ち、分布関数が一様に収束するので上側の点も収束する)。$\varepsilon>0$ について、十分先では $P(\lvert T\rvert>z_{\alpha/2}+\varepsilon)\le P(\lvert T\rvert>c)\le P(\lvert T\rvert>z_{\alpha/2}-\varepsilon)$ で、両端は $P(\lvert Z\rvert>z_{\alpha/2}\pm\varepsilon)$ に近づく(分布収束の定義と、極限の分布関数が連続であることによる)。$\varepsilon\to0$ として大きさは $\alpha$ に収束する。3 も同様で、$P(\tau\lvert Z\rvert>z_{\alpha/2})=2(1-\Phi(z_{\alpha/2}/\tau))$ である。$\square$
3 から、大きさの小さい群の分散が大きい($\lambda< 1/2$ かつ $\sigma_1^2>\sigma_2^2$)と $\tau^2>1$ で大きさが名目を超え、逆だと名目を下回る。2 群の大きさをそろえれば、分散が違っても $T_p$ は大標本で名目の大きさになる。1 の収束の速さは分布の歪みに左右され、小標本では片側検定の大きさが大きくずれることがある(反例の表の 2 行目)。
検出力
$X_1,\dots,X_n$($n\ge2$)が独立に $N(\mu,\sigma^2)$ に従うとし、$\nu:=n-1$、$\delta:=\sqrt n(\mu-\mu_0)/\sigma$ を 非心度 という。$Z\sim N(0,1)$ と $V\sim\chi^2_\nu$ を独立にとる。
- $T$ は $(Z+\delta)/\sqrt{V/\nu}$ と同じ分布に従う(自由度 $\nu$、非心度 $\delta$ の 非心 $t$ 分布)。とくに棄却の確率は $(\mu,\sigma)$ に $\delta$ を通してだけ依存する。
- 両側検定の棄却の確率 $\beta(\delta):=P(\lvert T\rvert>t_{\nu,\alpha/2})$ は偶関数で、$\beta(0)=\alpha$、$\lvert\delta\rvert$ について狭義増加し、$\lvert\delta\rvert\to\infty$ で $1$ に近づく。とくに対立仮説のもとでの棄却の確率は $\alpha$ より大きい(不偏性)。
- 片側検定 $T>t_{\nu,\alpha}$ の棄却の確率は $\delta$ について狭義増加する。
1。 Student の定理により $Z:=\sqrt n(\bar X-\mu)/\sigma\sim N(0,1)$ と $V:=(n-1)S^2/\sigma^2\sim\chi^2_\nu$ は独立で、$T=\dfrac{\sqrt n(\bar X-\mu_0)/\sigma}{S/\sigma}=\dfrac{Z+\delta}{\sqrt{V/\nu}}$ である。
2。 $c:=t_{\nu,\alpha/2}$、$R:=\sqrt{V/\nu}$ とし、$\Phi,\phi$ を標準正規分布の分布関数と密度とする。$Z$ と $R$ は独立なので、Fubini の定理により $\beta(\delta)=\mathrm E[g(\delta,R)]$、
$$
g(\delta,r):=P(\lvert Z+\delta\rvert>cr)=1-\Phi(cr-\delta)+\Phi(-cr-\delta)
$$
である。$\phi$ は偶関数なので $g(-\delta,r)=g(\delta,r)$ で、$\beta$ は偶関数である。$\partial g/\partial\delta=\phi(cr-\delta)-\phi(cr+\delta)$ は $\lvert\cdot\rvert\le2\phi(0)$ で有界なので、平均値の定理と優収束定理により微分と期待値を交換できる。$\delta>0$、$r>0$ なら $\lvert cr-\delta\rvert< cr+\delta$ なので $\phi(cr-\delta)>\phi(cr+\delta)$ であり、$R>0$ が確率 $1$ で成り立つから $\beta'(\delta)>0$ である。$\beta(0)=\alpha$ は Student の定理の 4 と $t$ 分布の対称性による。各 $r$ で $g(\delta,r)\to1$($\delta\to\infty$)なので、優収束定理により $\beta(\delta)\to1$ である。
3。 棄却の確率は $\mathrm E[1-\Phi(c'R-\delta)]$($c':=t_{\nu,\alpha}$)で、$\delta$ による微分は $\mathrm E[\phi(c'R-\delta)]>0$ である。$\square$
必要な標本の大きさは、効果の大きさ $d:=(\mu-\mu_0)/\sigma$ を想定して $\beta(\sqrt n\,d)$ が目標(たとえば $0.8$)を超える最小の $n$ として求める。$\delta$ を正規分布で近似すると $n\approx\bigl((z_{\alpha/2}+z_{0.2})/d\bigr)^2$ で、これはやや小さめに出る(ex-tt-power)。
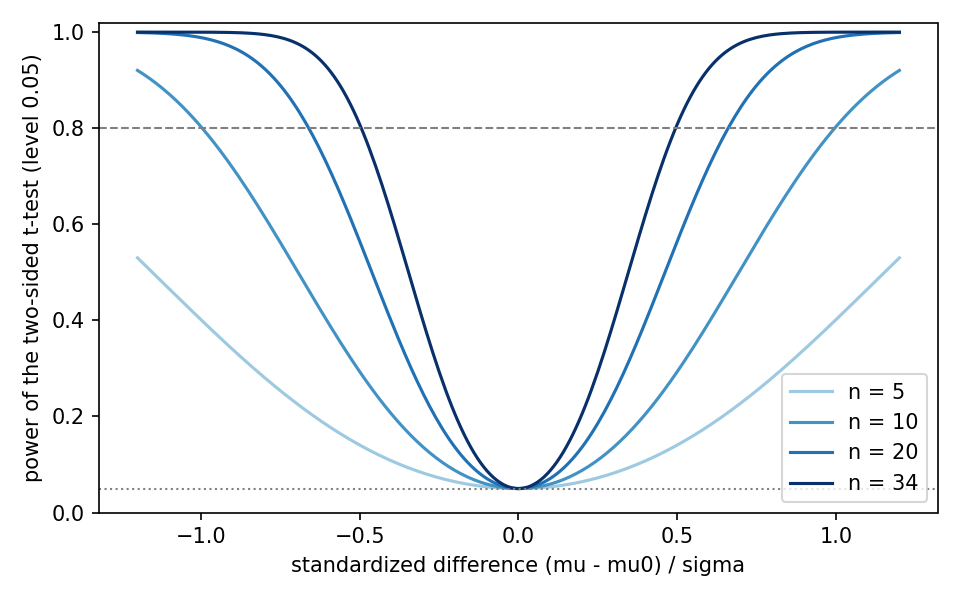 図:水準 5% の両側 1 標本 t 検定の検出力。横軸は (μ−μ0)/σ。n = 5, 10, 20, 34。点線は 0.05、破線は 0.8
$\delta=0$ で曲線はどれも $0.05$ を通り、$\lvert\delta\rvert$ とともに増える(thm-tt-power の 2)。$n$ を増やすと同じ $d$ で $\delta=\sqrt n\,d$ が大きくなり、曲線が急になる。
計算の手順
- データの組み方を決める。 同じ対象を 2 回測ったなら差 $D_i$ をとって対応のある検定、別々の対象の 2 群なら 2 標本の検定にする。
- 条件を見る。 観測の独立性は測り方で決まり、検定では直せない。標本が小さいときは分布の形(強い歪み、外れ値)を確かめる。
- 2 標本の統計量を選ぶ。 分散が等しいと言える根拠がなければ $T_W$ と $\hat\nu$ を使う。$m=n$ なら $T_p$ も大標本では名目の大きさになる(thm-tt-asymp の 3)。
- $p$ 値を出す。 両側なら $p=2P(t_\nu>\lvert T\rvert)$。$t_\nu$ は自由度 $\nu$ の $t$ 分布に従う確率変数である。
- 差の大きさを示す。 信頼区間 $\bar X\pm t_{\nu,\alpha/2}\cdot(\text{分母})$ と $d$ の推定値を $p$ 値と一緒に示す。
例題
草丈 $5.1,4.8,5.6,5.3,4.9,5.7,5.4,5.0,5.5,5.2$($n=10$)について、$H_0\colon\mu=5$ を水準 $5\%$ の両側検定で調べる。
使う公式:公式の表の 1、2 行目。
答え:$\bar X=5.25$、$S\approx0.30277$、$T=\dfrac{0.25}{0.30277/\sqrt{10}}\approx2.61116$。$t_{9,0.025}\approx2.26216$ より大きいので棄却し、$p\approx0.02822$。$95\%$ 信頼区間は $[5.03341,5.46659]$ で $5$ を含まない。検定で棄却することと信頼区間が $\mu_0$ を含まないことは同値である。
群 1:$12.1,14.3,13.5,11.8,15.2,13.9,12.7,14.8$($m=8$)、群 2:$11.2,10.9,12.5,11.8,10.4,12.1,11.5,10.8,12.9,11.0$($n=10$)の平均の差を調べる($\Delta_0=0$)。
使う公式:thm-tt-pooled、prop-tt-welch-df。
答え:$\bar X=13.5375$、$\bar Y=11.51$、$S_1^2=1.55125$、$S_2^2\approx0.64544$。$S_p^2\approx1.04173$、$T_p\approx4.18785$(自由度 $16$、$p\approx0.00070$)。一元配置の $F$ 統計量は $17.53809=T_p^2$ で $p$ 値も等しい。Welch では $T_W\approx3.98815$、$\hat\nu\approx11.449$、$p\approx0.00197$。$\hat\nu$ は $\min(7,9)=7$ と $16$ の間にある。
8 人の血圧を薬の前後で測った:前 $142,138,150,145,160,155,148,152$、後 $138,135,147,144,154,152,145,147$。
使う公式:def-tt-main の 4。
答え:差は $4,3,3,1,6,3,3,5$ で $\bar D=3.5$、$S_D\approx1.51186$、$T_D\approx6.54790$(自由度 $7$、$p\approx0.00032$)。同じデータを独立な 2 群とみて $T_p$ を使うと $T_p\approx1.03451$(自由度 $14$、$p\approx0.31844$)で棄却できない。前後の相関は $0.98025$ と高く、人ごとの差が差 $D_i$ では消えるが、2 群とみると分母に入ってしまう。
効果の大きさ $d=0.5$ を水準 $5\%$ の両側 1 標本検定で検出力 $0.8$ 以上にしたい。
使う公式:thm-tt-power。
答え:$\delta=0.5\sqrt n$ として非心 $t$ 分布から、$n=20$ で検出力 $0.56450$、$n=34$ で $0.80778$ で、$0.8$ を超える最小の $n$ は $34$ である。正規近似の $\bigl((1.95996+0.84162)/0.5\bigr)^2\approx31.40$ は小さめである。乱数の種 $20261108$ で $n=34$ の模擬を $20$ 万回行うと棄却率は $0.80714$ であった。
使える条件と反例
各行は 1 つの条件だけを外し、ほかの条件は満たす。名目の大きさはどれも $5\%$ である。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| (a) 群の中の独立性 | $X_i=\mu_0+C+\varepsilon_i$($C\sim N(0,0.1)$、$\varepsilon_i\sim N(0,1)$ は独立)、$n=10$ | $T$ は $\sqrt2\,t_9$ に従い、大きさは $0.14415$ |
| (b) 正規性(小標本) | 平均 $1$ の指数分布、$n=10$、片側検定 | 下側の検定の大きさは約 $0.133$、上側は約 $0.014$($n=100$ でも約 $0.076$ と $0.032$) |
| (c) 等分散 | 正規分布で $m=10$、$n=40$、$\sigma_1=2$、$\sigma_2=1$ | $T_p$ の大きさは極限で $0.17878$($\tau^2=2.125$)、$T_W$ は約 $0.052$ |
| (a) 群の間の独立性 | 分散が等しく相関 $0.8$ の正規分布の組を独立な 2 群として $T_p$ を使う | 大きさは極限で約 $1.2\times10^{-5}$ に縮み、検出力も落ちる(ex-tt-paired) |
確かめを開く
1 行目:$\bar X-\mu_0=C+\bar\varepsilon\sim N(0,0.1+1/n)$ で、$S^2$ は $\varepsilon_i$ だけで決まり $(n-1)S^2\sim\chi^2_{n-1}$、しかも $C+\bar\varepsilon$ と独立である。よって $T=\sqrt{1+0.1n}\cdot t_{n-1}$ と同じ分布で、$n=10$ では大きさ $P(\lvert t_9\rvert>2.26216/\sqrt2)\approx0.14415$。模擬では $0.14431$。
2 行目:指数分布は右に歪んでいるので、$\bar X$ が小さいときに $S$ も小さくなりやすく、$T$ の分布は左に裾が長い。種 $20261108$ の $20$ 万回の模擬で、$n=10$ の下側 $0.13318$、上側 $0.01405$、両側 $0.09979$。$n=100$ で下側 $0.07561$、上側 $0.03196$。thm-tt-asymp の 1 により極限ではどれも名目に近づくが、近づき方は遅い。
3 行目:$\lambda=0.2$ なので $\tau^2=(0.8\cdot4+0.2)/(0.2\cdot4+0.8)=2.125$、極限の大きさは $2(1-\Phi(1.95996/\sqrt{2.125}))\approx0.17878$。模擬($10$ 万回)で $(m,n)=(10,40)$ は $T_p$ が $0.18352$、$T_W$ が $0.05172$、$(100,400)$ は $0.18175$ と $0.05009$。分散の大きい群を大きくすると $\tau^2\approx0.47059$ で、大きさは $0.00428$ に縮む。Welch の小標本の例($m=5$、$n=15$、標準偏差 $3$ と $1$)では $T_W$ と $\hat\nu$ で $0.05475$、$T_p$ で $0.2194$、$T_W$ を標準正規分布の境目で判定すると $0.11378$。
4 行目:$\operatorname{Var}(\bar X-\bar Y)=2\sigma^2(1-\rho)/n$ だが $S_p^2(2/n)$ は $2\sigma^2/n$ に近づくので、差 $D_i$ に 中心極限定理 を当てると $\sqrt n(\bar X-\bar Y)$ は $N(0,2\sigma^2(1-\rho))$ に分布収束し、$S_1^2,S_2^2$ はどちらも $\sigma^2$ に確率収束するので、Slutsky の定理により $T_p\Rightarrow\sqrt{1-\rho}\,Z$ で、大きさは $2(1-\Phi(1.95996/\sqrt{0.2}))\approx1.17\times10^{-5}$。$n=20$ の模擬では $0.000145$。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| $p>0.05$ なので平均は等しいと結論する | 差を検出できなかっただけ。検出力と信頼区間の幅を見る | thm-tt-power、ex-tt-power |
| 有意なら差が大きいと考える | $\mu\ne\mu_0$ なら $n\to\infty$ で必ず棄却される。差の大きさは信頼区間で示す | 統計的仮説検定 の命題「$t$ 検定の一致性」 |
| 対応のあるデータを 2 群として検定する | 差 $D_i$ に 1 標本の検定を当てる | ex-tt-paired |
| 大きさの違う 2 群に、分散の違いを考えずに $T_p$ を使う | $T_W$ を使うか、群の大きさをそろえる | thm-tt-asymp の 3、反例の表の 3 行目 |
| 標本が少しでも大きければ正規性は要らないとする | 歪んだ分布では片側検定の大きさが大きくずれる | 反例の表の 2 行目 |
| 繰り返し測った値を独立な観測として数える | 独立でない観測は $n$ を水増しし、大きさを大きくする | 反例の表の 1 行目 |
補足
尤度比検定との関係。 正規分布の平均についての両側 1 標本検定は尤度比検定と一致する(尤度比検定 の定理「正規分布の平均の尤度比検定」)。順位にもとづく検定。 正規性が疑わしい小標本では、順位だけを使う Wilcoxon検定 がある。多くの比較。 3 群以上の平均を 2 群ずつ $t$ 検定すると、どれかを誤って棄却する確率が大きくなる。全体の比較には一元配置の分散分析(F分布)を、個別の比較には 多重比較 の方法を使う。教科書での扱い。 1 標本の検定は ER10 Example 6.3.13(pp. 336–337)、2 標本の検定は §10.4(pp. 579–580)、対応のある場合は §10.4.2(p. 584)にある。
関連項目
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

