確率変数の変換
概要
確率変数の変換(transformation of random variables)とは、確率変数 $X$ の分布から $Y=g(X)$ の分布を求める計算である。離散では確率を足し、密度をもつ場合は分枝ごとに逆写像の Jacobi 行列式を掛けて足す。和・差・積・比は補助変数を足して周辺密度をとる形で求まる。カイ二乗分布、$F$ 分布、対数正規分布、Box–Muller 法の正規乱数はこの計算で得られる。
前提知識: 確率密度関数, 変数変換公式(多変数積分), Jacobi行列
$X$ が標準正規分布に従うとき、$Y=X^2$ の密度は何か。$X$ の確率が $Y$ の確率に移るのだから、$Y\le y$ を $-\sqrt y\le X\le\sqrt y$ に読み替えれば答えが出る。標準正規分布の密度を $\varphi$、分布関数を $\Phi$ として微分すると $f_Y(y)=\frac{1}{2\sqrt y}\bigl(\varphi(\sqrt y)+\varphi(-\sqrt y)\bigr)$ となる。単調な変換の公式をそのまま使うと、片方の項だけが残って全確率が $\frac12$ になってしまう。
確率変数の変換は、確率変数 $X$ の分布が分かっているとき、$Y=g(X)$ の分布を求める計算である。統計で使う分布の多くはこの計算で作られる。カイ二乗分布は正規分布の 2 乗、F分布はカイ二乗分布の比、対数正規分布は正規分布の指数関数である。
この記事では、離散の場合の式、$g$ が多対一のときの密度の公式(thm-trv-main)、和・差・積・比の密度の公式(thm-trv-arith)、密度が積に分かれるときの独立性の判定(prop-trv-factor)、極座標の変換と Box–Muller 法(thm-trv-polar)を証明し、公式の表と計算の手順を与える。単調な変換の場合は 確率密度関数 の定理「単調な変換による密度」、独立な和の場合は同じ記事の定理「独立な和の密度は畳み込み」が持つ。個々の分布の公式は 確率分布の一覧 にまとめてある。
定義と使える条件
$X$ を $\mathbb{R}^d$ に値をとる確率変数、$g\colon\mathbb{R}^d\to\mathbb{R}^m$ を Borel 可測な写像とする。
$Y:=g(X)$ を $X$ の $g$ による 変換 という。$Y$ の分布は、Borel 集合 $B\subset\mathbb{R}^m$ について
$$
P(Y\in B)=P\bigl(X\in g^{-1}(B)\bigr)
$$
で定まる(確率分布 の定理「像の分布」)。これを $X$ の分布の $g$ による 像 という。
この式はいつでも成り立つ。問題は右辺を $Y$ の確率関数や密度の形に書くことで、そのために次の条件を確かめる。
- $X$ の型。 $X$ が離散なら $Y$ も離散である。$X$ が密度をもっても、$Y$ が密度をもつとは限らない(ex-trv-censor)。
- $g$ の滑らかさ。 密度の公式には、$X$ のとる値のほとんどすべての上で $g$ が $C^1$ 級であることを要する。
- Jacobi 行列式が $0$ でないこと。 正の確率をもつ集合の上で $\det Dg=0$ となると、公式が使えず、$Y$ が密度をもたないことがある(ex-trv-counterexamples)。
- 次元が同じこと。 $m=d$ のときに公式が使える。$m< d$ なら補助変数を足して $m=d$ にする(thm-trv-arith)。
- 分枝。 $g$ が単射でないときは、$g$ が単射になる部分に分け、すべての分枝の寄与を足す。
分布を求めずに期待値だけが欲しいときは、$Y$ の分布を経由する必要はない。$E[Y]=E[g(X)]=\int g\,dP_X$ である(確率分布 の定理「変数変換公式」)。
公式の表
$f_X$ を $X$ の密度、$f_{X,Y}$ を $(X,Y)$ の同時密度とする。$f$ が積分の形の式では、右辺の積分はほとんど至る所の点で有限である。
| 変換 | $Y$ の確率関数・密度 | 条件 | 根拠 |
|---|---|---|---|
| 離散の $X$、一般の $g$ | $p_Y(y)=\sum_{x:\,g(x)=y}p_X(x)$ | $X$ が可算個の値をとる | 確率の可算加法性 |
| 1 次変換 $aX+b$ | $\dfrac1{\lvert a\rvert}f_X\Bigl(\dfrac{y-b}a\Bigr)$ | $a\ne0$ | 確率密度関数 |
| 単調な $\varphi(X)$ | $f_X(\psi(y))\lvert\psi'(y)\rvert$($y\in\varphi(I)$) | $P(X\in I)=1$、$\varphi$ は開区間 $I$ で $C^1$ 級、$\varphi'\ne0$、$\psi=\varphi^{-1}$ | 確率密度関数 |
| 多対一の $g(X)$ | $\sum_i\mathbf{1}_{V_i}(y)f_X(\psi_i(y))\lvert\psi_i'(y)\rvert$ | thm-trv-main の分枝 | thm-trv-main |
| $X^2$ | $\dfrac{f_X(\sqrt y)+f_X(-\sqrt y)}{2\sqrt y}$($y>0$) | $X$ が密度をもつ | thm-trv-main |
| $\lvert X\rvert$ | $f_X(y)+f_X(-y)$($y>0$) | $X$ が密度をもつ | thm-trv-main |
| $e^X$ | $\dfrac{f_X(\log y)}y$($y>0$) | $X$ が密度をもつ | 確率密度関数 |
| $1/X$ | $\dfrac{f_X(1/y)}{y^2}$($y\ne0$) | $X$ が密度をもつ | thm-trv-main |
| 分布関数 $F_X(X)$ | $\mathrm{Unif}(0,1)$ | $F_X$ が連続 | 分位点 |
| 分位点関数 $Q(U)$ | 分布関数が $F$ | $U\sim\mathrm{Unif}(0,1)$ | 分位点 |
多次元の公式と 2 変数の演算の公式は次のとおりである。
| 変換 | 密度 | 条件 | 根拠 |
|---|---|---|---|
| $g(X)$($\mathbb{R}^d\to\mathbb{R}^d$) | $\sum_i\mathbf{1}_{V_i}(y)f_X(\psi_i(y))\lvert\det D\psi_i(y)\rvert$ | thm-trv-main の分枝 | thm-trv-main |
| $AX+b$ | $\dfrac{f_X(A^{-1}(y-b))}{\lvert\det A\rvert}$ | $A$ は正則行列 | thm-trv-main |
| $X+Y$ | $\int f_{X,Y}(x,z-x)\,dx$ | $(X,Y)$ が同時密度をもつ | thm-trv-arith |
| $X-Y$ | $\int f_{X,Y}(x,x-z)\,dx$ | 同上 | thm-trv-arith |
| $XY$ | $\int f_{X,Y}\Bigl(x,\dfrac zx\Bigr)\dfrac{dx}{\lvert x\rvert}$ | 同上 | thm-trv-arith |
| $X/Y$ | $\int f_{X,Y}(zy,y)\lvert y\rvert\,dy$ | 同上 | thm-trv-arith |
| $\max$・$\min$ | $P(\max_iX_i\le x)=F(x)^n$、$P(\min_iX_i>x)=(1-F(x))^n$ | 独立で同じ分布関数 $F$ | 順序統計量 |
$X,Y$ が独立なら、これらの式で $f_{X,Y}(x,y)=f_X(x)f_Y(y)$ とおく(確率密度関数 の定理「独立な和の密度は畳み込み」の 1)。$X+Y$ の式は畳み込み $f_X*f_Y$ になる。
分布の作り方
確率分布の一覧 の分布の多くは、次の変換で作られる。
| 元の分布 | 変換 | 結果 | 導出 |
|---|---|---|---|
| $U\sim\mathrm{Unif}(0,1)$ | $-\frac1\lambda\log U$ | $\mathrm{Exp}(\lambda)$ | $\varphi(u)=-\frac1\lambda\log u$、$\psi(y)=e^{-\lambda y}$、$\lvert\psi'\rvert=\lambda e^{-\lambda y}$ |
| $E\sim\mathrm{Exp}(1)$ | $\theta E^{1/k}$ | $\mathrm{Weib}(k,\theta)$ | $P(\theta E^{1/k}>x)=P(E>(x/\theta)^k)=e^{-(x/\theta)^k}$ |
| $E\sim\mathrm{Exp}(1)$ | $ce^{E/\alpha}$ | $\mathrm{Par}(\alpha,c)$ | $P(ce^{E/\alpha}>x)=P(E>\alpha\log\frac xc)=(c/x)^\alpha$($x>c$) |
| 独立な $E,E'\sim\mathrm{Exp}(1)$ | $\mu+b(E-E')$ | $\mathrm{Lap}(\mu,b)$ | 差の公式で $E-E'$ の密度は $\frac12e^{-\lvert z\rvert}$、あとは 1 次変換 |
| $U\sim\mathrm{Unif}(0,1)$ | $\mu+s\log\frac U{1-U}$ | $\mathrm{Logis}(\mu,s)$ | $Q(U)$ の形。分布関数 $F(x)=(1+e^{-(x-\mu)/s})^{-1}$ の逆関数 |
| $U\sim\mathrm{Unif}(0,1)$ | $\tan\pi(U-\frac12)$ | $C(0,1)$ | Cauchy分布 の定理「Cauchy 分布の 3 つの表示」 |
| $Z\sim N(0,1)$ | $e^{\mu+\sigma Z}$ | $\mathrm{LogN}(\mu,\sigma^2)$ | $e^X$ の行を $X\sim N(\mu,\sigma^2)$ に使う |
| $Z\sim N(0,1)$ | $Z^2$ | $\chi^2_1$ | ex-trv-square |
| 独立な $U\sim\chi^2_a$、$V\sim\chi^2_b$ | $\frac{U/a}{V/b}$ | $F(a,b)$ | ex-trv-f |
| $T\sim t_\nu$ | $T^2$ | $F(1,\nu)$ | $T=Z/\sqrt{V/\nu}$ と書くと $T^2=\frac{Z^2/1}{V/\nu}$ で、$Z^2\sim\chi^2_1$ は $V$ と独立 |
主定理と証明
離散の場合は、$\{g(X)=y\}$ が互いに排反な事象 $\{X=x\}$($g(x)=y$)の和なので、確率を足すだけである。密度の場合の中心の公式は次の定理である。
$X$ を $\mathbb{R}^d$ に値をとる確率変数で、密度 $f$ をもつとする。$(U_i)_{i\in I}$($I$ は有限または可算)を $\mathbb{R}^d$ の互いに素な開集合とし、$P(X\in\bigcup_iU_i)=1$ とする。$g\colon\mathbb{R}^d\to\mathbb{R}^d$ は Borel 可測で、各 $i$ について $g$ の $U_i$ への制限は開集合 $V_i:=g(U_i)$ への $C^1$ 級微分同相写像であるとし、その逆写像を $\psi_i\colon V_i\to U_i$ とする。このとき $Y:=g(X)$ は密度
$$
f_Y(y)=\sum_{i\in I}\mathbf{1}_{V_i}(y)\,f(\psi_i(y))\,\lvert\det D\psi_i(y)\rvert
$$
をもつ。右辺はほとんど至る所の $y$ で有限であり、有限でない点では値を $0$ に替える。
$B\subset\mathbb{R}^d$ を Borel 集合とする。$U_i$ は互いに素で $X$ は確率 $1$ でその和に入るので
$$
P(Y\in B)=\sum_iP\bigl(X\in U_i,\ g(X)\in B\bigr)=\sum_i\int_{U_i}\mathbf{1}_B(g(x))\,f(x)\,dx
$$
である。各 $i$ について、変数変換公式(多変数積分) の定理「変数変換公式」の 2 を $C^1$ 級微分同相写像 $\psi_i\colon V_i\to U_i$ と $0$ 以上の可測関数 $x\mapsto\mathbf{1}_B(g(x))f(x)$ に使う。$g(\psi_i(y))=y$ なので
$$
\int_{U_i}\mathbf{1}_B(g(x))\,f(x)\,dx=\int_{V_i}\mathbf{1}_B(y)\,f(\psi_i(y))\,\lvert\det D\psi_i(y)\rvert\,dy
$$
である。項が $0$ 以上なので和と積分を交換でき(単調収束定理)、
$$
P(Y\in B)=\int_B\sum_i\mathbf{1}_{V_i}(y)\,f(\psi_i(y))\,\lvert\det D\psi_i(y)\rvert\,dy
$$
を得る。$B=\mathbb{R}^d$ とすると右辺の被積分関数の積分は $1$ なので、それはほとんど至る所で有限である。有限でない点で値を $0$ に替えても積分は変わらないので、これは $Y$ の密度である。$\square$
$d=1$ で、$\psi_i$ の微分係数の絶対値が $\lvert\psi_i'\rvert$ である形が表の「多対一」の行である。$I$ が 1 元で $U_1$ が開区間なら 確率密度関数 の定理「単調な変換による密度」に戻り、$d$ が一般で $I$ が 1 元なら 変数変換公式(多変数積分) の例「確率密度の変換」に戻る。$\det D\psi_i(g(x))=1/\det Dg(x)$ なので、公式は $x=\psi_i(y)$ の点の $\lvert\det Dg(x)\rvert$ で割っても同じである。ER10 Theorem 2.9.2(p. 110)は $d=2$ で写像が単射な場合をこの形で述べている。
逆写像の微分同相の条件は、$g$ が $U_i$ の上で単射かつ $C^1$ 級で、$\det Dg$ が $U_i$ 上で $0$ にならないことと同値である(逆関数定理 の系「微分がいたるところ正則な写像」)。
図は $Y=X^2$ の場合である。$y$ の近くの小さな区間には $x=\sqrt y$ の側と $x=-\sqrt y$ の側の 2 つの分枝から確率が流れ込み、密度は 2 つの寄与の和になる。
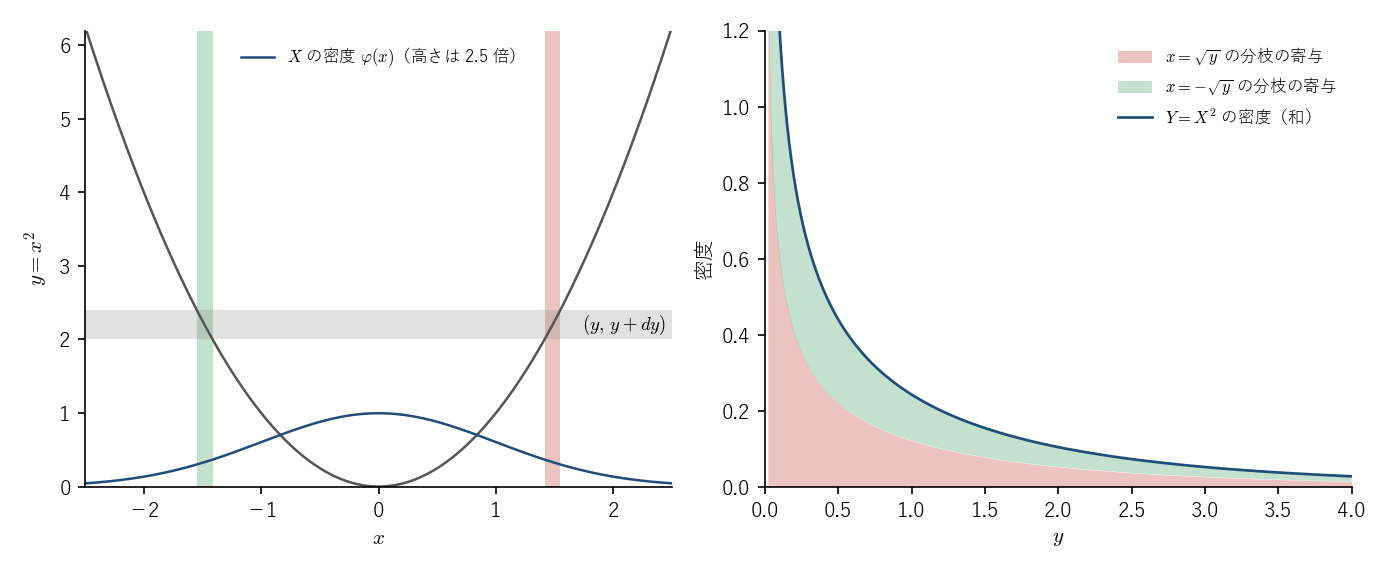 図: Y=X^2 の 2 つの分枝(左)。区間 (y,y+dy) の逆像は 2 つあり、Y の密度は 2 つの寄与の和になる(右)
次元が下がる変換(2 変数から 1 変数)は、補助変数を足して thm-trv-main に帰着させる。
$(X,Y)$ が同時密度 $f$ をもつとする。次の 4 つの確率変数はそれぞれ密度をもち、その密度は右辺で与えられる。
$$
\begin{align*}
X+Y:&\quad f_{X+Y}(z)=\int_{\mathbb{R}}f(x,z-x)\,dx,\\
X-Y:&\quad f_{X-Y}(z)=\int_{\mathbb{R}}f(x,x-z)\,dx,\\
XY:&\quad f_{XY}(z)=\int_{\mathbb{R}}f\Bigl(x,\frac zx\Bigr)\frac{dx}{\lvert x\rvert},\\
X/Y:&\quad f_{X/Y}(z)=\int_{\mathbb{R}}f(zy,y)\,\lvert y\rvert\,dy.
\end{align*}
$$
ここで積と比の積分は $x=0$、$y=0$ を除いて考え、$X/Y$ は $Y\ne0$ のとき(確率 $1$)に定める。右辺はほとんど至る所の $z$ で有限で、有限でない点では値を $0$ に替える。
$X+Y$:$T(x,y)=(x,x+y)$ は $\mathbb{R}^2$ から $\mathbb{R}^2$ への $C^1$ 級微分同相写像で、逆写像 $\psi(x,z)=(x,z-x)$ の Jacobi 行列式の絶対値は $1$ である。thm-trv-main により $(X,X+Y)$ は同時密度 $f(x,z-x)$ をもつ。周辺密度をとる(Fubiniの定理 の $0$ 以上の関数についての Tonelli の形)と $X+Y$ の式を得る。
$X-Y$:$(X,-Y)$ の同時密度は $f(x,-y)$ なので、$X+Y$ の式に代入する。
$XY$:$U:=\{(x,y)\mid x\ne0\}$ は開集合で、$P((X,Y)\in U)=1$ である($\{x=0\}$ は $\mathbb{R}^2$ の零集合で、$(X,Y)$ は密度をもつ)。$T(x,y)=(x,xy)$ は $U$ からそれ自身への $C^1$ 級微分同相写像で、逆写像は $\psi(x,z)=(x,z/x)$、その Jacobi 行列は
$$
D\psi(x,z)=\begin{pmatrix}1&0\\-z/x^2&1/x\end{pmatrix}
$$
なので $\lvert\det D\psi\rvert=1/\lvert x\rvert$ である。thm-trv-main により $(X,XY)$ は $U$ の上で同時密度 $f(x,z/x)/\lvert x\rvert$ をもち、$x$ で積分すると $XY$ の式を得る。
$X/Y$:$U':=\{(x,y)\mid y\ne0\}$ の上の $T(x,y)=(x/y,y)$ は $U'$ からそれ自身への $C^1$ 級微分同相写像で、逆写像 $\psi(z,y)=(zy,y)$ の Jacobi 行列式の絶対値は $\lvert y\rvert$ である。同様に $(X/Y,Y)$ は同時密度 $f(zy,y)\lvert y\rvert$ をもち、$y$ で積分すると比の式を得る。
右辺が有限でない点の扱いは、thm-trv-main の証明と同じである。$\square$
$X,Y$ が独立な場合の和の公式は 確率密度関数 の定理「独立な和の密度は畳み込み」、ER10 Theorem 2.9.3(p. 113)である。上の定理は独立を仮定しない。
変換の結果を積の形に書けるときは、次の判定で独立性まで読める。
$(X,Y)$($X$ は $\mathbb{R}^k$、$Y$ は $\mathbb{R}^l$ に値をとる)が、$0$ 以上の Borel 可測関数 $a,b$ によってほとんど至る所で
$$
f(x,y)=a(x)b(y)
$$
と書ける同時密度をもつとする。このとき $X$ と $Y$ は独立で、$c:=\int a$ とすると $0< c< \infty$ であり、$X$ の密度は $a/c$、$Y$ の密度は $cb$ である。
$\alpha:=\int a$、$\beta:=\int b$ とおく。Fubiniの定理 の Tonelli の形により $1=\iint f=\alpha\beta$ なので、$\alpha,\beta$ はともに正の有限の値であり、$c=\alpha$、$\beta=1/c$ である。Borel 集合 $A,B$ について、同じく Tonelli の形により
$$
P(X\in A,\ Y\in B)=\int_Aa\int_Bb=\int_A\frac ac\cdot\int_Bcb
$$
である。$B=\mathbb{R}^l$ として $P(X\in A)=\int_Aa/c$、$A=\mathbb{R}^k$ として $P(Y\in B)=\int_Bcb$ を得る。よって $P(X\in A,Y\in B)=P(X\in A)P(Y\in B)$ である。$\square$
ここで $a,b$ は定義関数を含めた全体の関数である。式の形が積に見えても、台が直積でなければ積に分かれない(ex-trv-counterexamples)。
$S,\Theta$ が独立で、$S\sim\mathrm{Exp}(1)$、$\Theta\sim\mathrm{Unif}(0,2\pi)$ であるとする。このとき
$$
X:=\sqrt{2S}\cos\Theta,\qquad Y:=\sqrt{2S}\sin\Theta
$$
は独立で、どちらも $N(0,1)$ に従う。とくに $U_1,U_2$ が独立に $\mathrm{Unif}(0,1)$ に従うとき、$S=-\log U_1$、$\Theta=2\pi U_2$ として $X,Y$ を作ることができる(Box–Muller 法)。
$(S,\Theta)$ の同時密度は $e^{-s}\frac1{2\pi}$($(s,\theta)\in U:=(0,\infty)\times(0,2\pi)$)である。$P((S,\Theta)\in U)=1$ である。
$g(s,\theta)=(\sqrt{2s}\cos\theta,\sqrt{2s}\sin\theta)$ は、$U$ から $V:=\mathbb{R}^2\setminus([0,\infty)\times\{0\})$ への全単射である($r=\sqrt{2s}$、$\theta$ は極座標)。$g$ は $C^1$ 級で、
$$
\det Dg(s,\theta)=\det\begin{pmatrix}\dfrac{\cos\theta}{\sqrt{2s}}&-\sqrt{2s}\sin\theta\\[2mm]\dfrac{\sin\theta}{\sqrt{2s}}&\sqrt{2s}\cos\theta\end{pmatrix}=\cos^2\theta+\sin^2\theta=1
$$
である。よって $g$ は $C^1$ 級微分同相写像で(逆関数定理 の系「微分がいたるところ正則な写像」)、逆写像の Jacobi 行列式の絶対値も $1$ である。$x^2+y^2=2s$ なので、thm-trv-main により $(X,Y)$ は密度
$$
\frac1{2\pi}e^{-(x^2+y^2)/2}\mathbf{1}_V(x,y)=\frac1{\sqrt{2\pi}}e^{-x^2/2}\cdot\frac1{\sqrt{2\pi}}e^{-y^2/2}\quad(\text{ほとんど至る所})
$$
をもつ。$V$ の補集合は $\mathbb{R}^2$ の零集合である。prop-trv-factor により $X,Y$ は独立で、どちらも $N(0,1)$ に従う。
後半は、$-\log U_1\sim\mathrm{Exp}(1)$ と $2\pi U_2\sim\mathrm{Unif}(0,2\pi)$ が独立であることによる(節「分布の作り方」の表の 1 行目と 1 次変換)。$\square$
同じ計算は ER10 Example 2.9.3(pp. 111–112)にある。逆にたどると、独立な標準正規分布の組の半径の 2 乗の半分 $\frac12(X^2+Y^2)$ は $\mathrm{Exp}(1)$ に従い、偏角と独立である。
計算の手順
$X$ の分布と $g$ が与えられたときに、$Y=g(X)$ の分布を求める手順を次に示す。
- $Y$ の値の範囲を書く。 正の値か、区間に入るか、原子があるかを見る。
- $g$ の形を見る。 単射か、分枝に分かれるか、一定の値をとる区間があるか、次元が下がるかを見る。
- 方法を選ぶ(次の表)。
- Jacobi 行列式は逆写像の側で計算する。 公式の因子は $\lvert\det D\psi(y)\rvert$ であり、順写像の $\lvert\det Dg(x)\rvert$ なら割る。
- 台を書く。 密度の式には定義の範囲を必ず添える。多変数では積分の範囲が $z$ によって変わる。
- 確かめる。 全積分が $1$ になること、平均が $E[g(X)]$ の直接の計算と合うことを見る。分布関数の方法は、$P(Y\le y)$ が式で書けるときに最も手早い。微分する前に、分布関数が連続で、有限個の点を除いて $C^1$ 級であることを確かめる。そうでなければ原子があるか、密度をもたないかもしれない(ex-trv-censor)。
状況 方法 根拠 $X$ が離散 $g(x)=y$ となる $x$ の確率を足す 確率の可算加法性 1 変数で単調 $f_X(\psi(y))\lvert\psi'(y)\rvert$ 確率密度関数 1 変数で分枝に分かれる 分枝ごとの寄与の和 thm-trv-main 同じ次元の多変数 逆写像の Jacobi 行列式を掛ける thm-trv-main 次元が下がる 補助変数を足して周辺密度をとる thm-trv-arith 独立な和 畳み込み、または母関数の積 確率密度関数、確率分布の一覧 $\max$・$\min$、$\lvert X-Y\rvert$ など 分布関数を直接計算して微分する 確率密度関数 の系「区分的に滑らかな分布関数」 分布の形が表にありそう 母関数を計算して表と比べる 積率母関数 の定理「積率母関数は分布を決める」 期待値だけが欲しい $E[g(X)]=\int g\,dP_X$ 確率分布 の定理「変数変換公式」
母関数の方法には、$0$ の近くで積率母関数が有限という条件がある。特性関数ならこの条件は要らない。積率の列だけを比べることはできない(ex-trv-counterexamples)。
手順が止まるのは、逆写像や分布関数が閉じた式で書けないときである。その場合でも thm-trv-main は数値的な逆写像で密度を与えるし、確率は乱数で見積もれる(Monte Carlo法)。
例題
$Z\sim N(0,1)$ のとき、$Y=Z^2$ の密度を求め、$f_Y(1)$、$P(Y\le1)$、$P(Y\le2.25)$ を計算する。
使う公式:公式の表の $X^2$ の行。
答え:$f_Y(y)=\dfrac{e^{-y/2}}{\sqrt{2\pi y}}$($y>0$)で、$Y\sim\chi^2_1$。$f_Y(1)\approx0.24197$、$P(Y\le1)\approx0.68269$、$P(Y\le2.25)\approx0.86639$。
途中の計算を開く
$U_1=(0,\infty)$、$U_2=(-\infty,0)$ として thm-trv-main を使う。逆写像は $\pm\sqrt y$、微分の絶対値は $\frac1{2\sqrt y}$ で、$\varphi$ は偶関数なので $f_Y(y)=\frac{\varphi(\sqrt y)}{\sqrt y}$ である。これは $\mathrm{Gamma}(\frac12,\frac12)=\chi^2_1$ の密度である。確率は $P(Y\le y)=P(\lvert Z\rvert\le\sqrt y)=2\Phi(\sqrt y)-1$ で計算する。同じ計算は Dur19 Exercise 1.2.7(p. 14)にある。
$X\sim\mathrm{Unif}(0,2\pi)$ のとき、$Y=\sin X$ の密度、$P(Y\le\frac12)$、分散を求める。
使う公式:thm-trv-main(3 分枝)。
答え:$f_Y(y)=\dfrac1{\pi\sqrt{1-y^2}}$($-1< y< 1$)。$P(Y\le\frac12)=\frac23$。分散は $\frac12$。
途中の計算を開く
$\sin$ は $U_1=(0,\frac\pi2)$、$U_2=(\frac\pi2,\frac{3\pi}2)$、$U_3=(\frac{3\pi}2,2\pi)$ でそれぞれ単調で、$V_1=(0,1)$、$V_2=(-1,1)$、$V_3=(-1,0)$ である。どの $y\ne0$ にも 2 つの分枝があり、各分枝の寄与は $\frac1{2\pi}\cdot\frac1{\sqrt{1-y^2}}$ である。$P(Y\le\frac12)=\frac12+\frac1\pi\arcsin\frac12=\frac23$ である。平均は $0$ で、$E[\sin^2X]=\frac12$ である。この分布は逆正弦分布を $(-1,1)$ に移したものである(ベータ分布 の例「逆正弦分布」)。
$U,V$ が独立に $\mathrm{Unif}(0,1)$ に従うとき、$UV$ と $U/V$ の密度を求め、$P(UV\le\frac12)$ と $P(U/V\le2)$ を計算する。
使う公式:thm-trv-arith の積と比の式。
答え:$f_{UV}(z)=-\log z$($0< z< 1$)、$P(UV\le\frac12)=\frac{1+\log2}2\approx0.84657$。$f_{U/V}(z)=\frac12\min(1,z^{-2})$($z>0$)、$P(U/V\le2)=\frac34$。
途中の計算を開く
積:$0< z< 1$ で $f(x,z/x)=1$ となるのは $z< x< 1$ のときなので、$f_{UV}(z)=\int_z^1\frac{dx}x=-\log z$ である。$\int_0^{1/2}(-\log z)\,dz=\frac12+\frac12\log2$ である。比:$f(zy,y)=1$ となるのは $0< y< \min(1,1/z)$ のときなので、$f_{U/V}(z)=\int_0^{\min(1,1/z)}y\,dy=\frac12\min(1,z^{-2})$ である。$\frac12+\int_1^2\frac{dz}{2z^2}=\frac34$ である。平均の確かめ:$E[UV]=\frac14$ は $\int_0^1z(-\log z)\,dz$ と一致する。
$U,V$ が独立に $\mathrm{Unif}(0,1)$ に従うとき、$D=\lvert U-V\rvert$ の密度、平均、$P(D\le\frac12)$ を求める。
使う公式:分布関数の方法。正方形の中の面積で計算する。
答え:$f_D(d)=2(1-d)$($0< d< 1$)。平均 $\frac13$。$P(D\le\frac12)=\frac34$。
途中の計算を開く
$D>d$ となる領域は、正方形の 2 つの角の直角二等辺三角形で、面積の和は $(1-d)^2$ である。よって $F_D(d)=1-(1-d)^2$ で、微分すると密度を得る。$P(D\le\frac12)=1-\frac14$ である。
$U\sim\chi^2_a$、$V\sim\chi^2_b$ が独立のとき、$W=\frac{U/a}{V/b}$ の密度を導く。$F(5,10)$ の $f(1)$ と $P(W\le1)$ も求める。
使う公式:1 次変換の行と、thm-trv-arith の比の式。
答え:$f_W(z)=\dfrac{(a/b)^{a/2}z^{a/2-1}}{B(\frac a2,\frac b2)}\Bigl(1+\dfrac{az}b\Bigr)^{-\frac{a+b}2}$($z>0$)。$F(5,10)$ では $f(1)\approx0.49548$、$P(W\le1)\approx0.53488$。
途中の計算を開く
$c_\nu=(2^{\nu/2}\Gamma(\frac\nu2))^{-1}$ とおくと、$\chi^2_\nu$ の密度は $c_\nu u^{\nu/2-1}e^{-u/2}$ である。$U/a$、$V/b$ の密度を比の式に入れると、$z>0$ で $f_W(z)=c_ac_ba^{a/2}b^{b/2}z^{a/2-1}\int_0^\infty y^{\frac{a+b}2-1}e^{-(az+b)y/2}\,dy$ である。積分は $\Gamma(\frac{a+b}2)\bigl(\frac2{az+b}\bigr)^{\frac{a+b}2}$ で、$c_ac_b2^{\frac{a+b}2}\Gamma(\frac{a+b}2)=1/B(\frac a2,\frac b2)$ である。整理すると答えの式を得る。確率は $\frac{aW}{b+aW}=\frac U{U+V}\sim\mathrm{Beta}(\frac a2,\frac b2)$(ベータ分布 の定理「ガンマ分布の割合と和」)を使い、$P(W\le1)=P(\mathrm{Beta}(\frac52,5)\le\frac13)$ を数値積分する。
$Z_1,Z_2$ が独立に $N(0,1)$ に従うとき、$Y_1=Z_1$、$Y_2=\rho Z_1+\sqrt{1-\rho^2}Z_2$($-1< \rho< 1$)とおく。$Y_1,Y_2$ の相関と、$\rho=0.8$ のときの $P(Y_1>0,\,Y_2>0)$ を求める。
使う公式:thm-trv-polar(偏角が一様)と、多変量正規分布 の定理「1 次変換で多変量正規分布は保たれる」。
答え:相関は $\rho$。$P(Y_1>0,Y_2>0)=\dfrac14+\dfrac{\arcsin\rho}{2\pi}\approx0.39758$。
途中の計算を開く
$\mathrm{Cov}(Y_1,Y_2)=\rho$ で、どちらも分散は $1$ である。$\rho=\cos\alpha$($0< \alpha< \pi$)とおくと、$Y_2=(Z_1,Z_2)\cdot(\cos\alpha,\sin\alpha)$ である。2 つの半平面の法線のなす角が $\alpha$ なので、$\{Y_1>0,Y_2>0\}$ は開き角 $\pi-\alpha$ の扇形である。thm-trv-polar により偏角は一様なので、確率は $\frac{\pi-\alpha}{2\pi}=\frac14+\frac{\arcsin\rho}{2\pi}$ である。
$Z\sim N(0,1)$ のとき、$Y=\max(Z,0)$ の分布を調べ、平均と分散を求める。
使う公式:$E[g(Z)]$ の直接の計算。
答え:$P(Y=0)=\frac12$ の原子があり、$Y$ は密度をもたない。平均 $\dfrac1{\sqrt{2\pi}}\approx0.39894$、分散 $\dfrac12-\dfrac1{2\pi}\approx0.34085$。
途中の計算を開く
$g(x)=\max(x,0)$ は $(-\infty,0)$ で一定なので、$\{Z\le0\}$ の確率 $\frac12$ が 1 点 $0$ に集まる。密度があれば 1 点の確率は $0$ である。$(0,\infty)$ の部分の密度は $\varphi$ のままである。平均は $\int_0^\infty x\varphi(x)\,dx=\varphi(0)$、$E[Y^2]=\int_0^\infty x^2\varphi(x)\,dx=\frac12$ である。
$U_1=0.5$、$U_2=0.125$ から Box–Muller 法で作る 2 つの値を求める。
使う公式:thm-trv-polar。
答え:$X=Y=\sqrt{\log2}\approx0.83255$。
途中の計算を開く
$S=\log2$、$\Theta=\frac\pi4$ で、半径は $\sqrt{2\log2}\approx1.17741$ である。$\cos\frac\pi4=\sin\frac\pi4=\frac1{\sqrt2}$ なので $X=Y=\sqrt{\log2}$ である。
$X\sim\mathrm{Po}(1)$ のとき、$Y=X\bmod2$ の分布を求める。
使う公式:公式の表の離散の行。
答え:$P(Y=0)=\dfrac{1+e^{-2}}2\approx0.56767$、$P(Y=1)=\dfrac{1-e^{-2}}2$。
途中の計算を開く
$P(Y=0)=e^{-1}\sum_{k\text{ は偶数}}\frac1{k!}=e^{-1}\cosh1$ である。
使える条件と反例
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| すべての分枝を足す(thm-trv-main) | $X\sim\mathrm{Unif}(-1,2)$、$Y=X^2$ で正の分枝だけを使う | $\frac1{6\sqrt y}$($0< y< 4$)の全積分は $\frac23$ で、密度にならない |
| 分枝の上で単射(一定の値をとる区間がない) | $Z\sim N(0,1)$、$Y=\max(Z,0)$ | $\{0\}$ に確率 $\frac12$ の原子が生じ、密度がない |
| 微分が $0$ にならない(狭義増加で $C^1$ 級なだけでは足りない) | 太った Cantor 集合 $K$ の上で微分が $0$ の狭義増加 $C^1$ 級関数 $h$、$Y=h(U)$ | 連続な分布関数をもつが密度をもたない |
| 次元が同じ | $X\sim N(0,1)$、$g(x)=(x,x)$ | $(X,X)$ は同時密度をもたない |
| 和の畳み込みの独立性(thm-trv-arith の特別な場合) | $X\sim\mathrm{Unif}(0,1)$、$Y=X$ | $X+Y\sim\mathrm{Unif}(0,2)$ で、畳み込みの三角形の密度と違う |
| 関数の積への分解(prop-trv-factor) | $f=2$($0< x< y< 1$) | 式は定数だが台が直積でなく、$X,Y$ は独立でない |
| 正規性(独立な $N(0,1)$ の $X+Y$ と $X-Y$ は独立) | $X,Y$ が独立に $\mathrm{Exp}(1)$ に従う | $X+Y$ と $X-Y$ は独立でない |
| 積率母関数が $0$ の近くで有限(母関数の方法) | 対数正規分布 $\mathrm{LogN}(0,1)$ | すべての積率が等しい別の分布がある |
1 行目:正しい密度は、2 つの分枝がある $0< y< 1$ で $\frac1{3\sqrt y}$、正の分枝だけの $1< y< 4$ で $\frac1{6\sqrt y}$ である。積分は $\frac23+\frac13=1$ である。ここで外れているのは足し上げだけで、$X$ と $g$ は thm-trv-main の条件を満たす。
2 行目は ex-trv-censor である。
3 行目:$[0,1]$ から、第 $k$ 段で残りの各区間の中央の長さ $4^{-k}$ の開区間($2^{k-1}$ 個)を除くと、内点をもたないコンパクト集合 $K$ が残り、その Lebesgue 測度は $1-\sum_k2^{k-1}4^{-k}=\frac12$ である。$h(x):=\int_0^xd(t,K)\,dt$ は $C^1$ 級で、$h'=d(\cdot,K)$ は $K$ の外で正、$K$ の上で $0$ である。$K$ は内点をもたないので $h$ は狭義増加である。$0< \varepsilon< 1$ について $O_\varepsilon:=\{d(\cdot,K)< \varepsilon\}\subset(-1,2)$ とおくと $h(K)\subset h(O_\varepsilon)$ で、$h(O_\varepsilon)$ の測度は $\int_{O_\varepsilon}h'\le3\varepsilon$ なので、$h(K)$ は零集合である。一方 $U\sim\mathrm{Unif}(0,1)$ について $P(h(U)\in h(K))=P(U\in K)=\frac12$ である。零集合に正の確率があるので、$h(U)$ は密度をもたない。$h'=0$ が正の測度の集合で起こることだけが問題で、$h$ の単調性と滑らかさは保たれている。
4 行目:対角線 $\{(x,x)\}$ は $\mathbb{R}^2$ の零集合だが、$P((X,X)\in\text{対角線})=1$ である。
5 行目:$P(X+Y\le\frac12)=P(X\le\frac14)=\frac14$ である。三角形の密度 $1-\lvert z-1\rvert$ では $\frac18$ になる。
6 行目:$(X,Y)$ は 2 つの一様乱数の最小値と最大値の組である。台が直積でないので $f$ は $a(x)b(y)$ と書けず、$E[XY]-E[X]E[Y]=\frac14-\frac29=\frac1{36}$ である。
7 行目:正規の場合は、$T(x,y)=(x+y,x-y)$ に thm-trv-main を使うと、同時密度が $\frac1{4\pi}e^{-(u^2+v^2)/4}$ となり、prop-trv-factor で独立である。指数分布の場合は $\lvert X-Y\rvert\le X+Y$ なので $P(X+Y\le1,\ \lvert X-Y\rvert>1)=0$ だが、$P(X+Y\le1)=1-2e^{-1}\approx0.26424$、$P(\lvert X-Y\rvert>1)=e^{-1}$ はともに正である。
8 行目:積率母関数 の例「反例:積率がすべて等しい 2 つの分布」である。$\mathrm{LogN}(0,1)$ の積率母関数は $t>0$ で無限大である。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| $f_Y(y)=f_X(\psi(y))\psi'(y)$ と絶対値を忘れる | $\lvert\psi'(y)\rvert$ を掛ける | 減少関数では $\psi'< 0$ で、密度が負になる |
| 順写像の Jacobi 行列式を掛ける | 逆写像の Jacobi 行列式を掛ける(順写像のものなら割る) | prf-trv-main の変数変換の向き |
| 台を書かずに式だけ書く | $0< y< 1$ などの範囲を添える | 全積分の確かめができず、分枝の数も範囲で変わる |
| $Y=X^2$ で正の分枝だけを使う | すべての分枝の寄与を足す | ex-trv-counterexamples の 1 行目 |
| 独立でないのに畳み込みを使う | 同時密度で $\int f(x,z-x)\,dx$ を計算する | thm-trv-arith |
| $E[g(X)]=g(E[X])$ とする | $E[g(X)]=\int g\,dP_X$ | $g$ が 1 次式のときだけ等しい。$E[Z^2]=1$ だが $(E[Z])^2=0$ |
| 補助変数の積分の範囲を固定する | 台の条件から $z$ ごとに範囲を決める | ex-trv-product の $\int_z^1$ |
演習
$X,Y$ が独立に $N(0,1)$ に従うとき、$X/Y$ が $C(0,1)$ に従うことを thm-trv-arith から示せ。
解答を開く
$f_{X/Y}(z)=\frac1{2\pi}\int_{\mathbb{R}}e^{-(z^2+1)y^2/2}\lvert y\rvert\,dy=\frac1\pi\int_0^\infty e^{-(z^2+1)y^2/2}y\,dy=\frac1{\pi(1+z^2)}$ である。
$X,Y$ が独立に $N(0,\sigma^2)$ に従うとき、$R=\sqrt{X^2+Y^2}$ の密度を求めよ。
解答を開く
$\frac X\sigma,\frac Y\sigma$ に thm-trv-polar の逆向きの見方を使う。$\frac{X^2+Y^2}{2\sigma^2}\sim\mathrm{Exp}(1)$ なので $P(R>r)=e^{-r^2/(2\sigma^2)}$($r>0$)である。微分して $f_R(r)=\frac r{\sigma^2}e^{-r^2/(2\sigma^2)}$ を得る。これは $\mathrm{Ray}(\sigma)$ である。
$X_1,\dots,X_n$ が独立に $\mathrm{Exp}(\lambda)$ に従うとき、$\min_iX_i$ の分布と平均を求めよ。
解答を開く
$P(\min_iX_i>x)=(e^{-\lambda x})^n=e^{-n\lambda x}$ なので $\min_iX_i\sim\mathrm{Exp}(n\lambda)$ で、平均は $\frac1{n\lambda}$ である。
補足
- 測度の言葉で。 def-trv-transform の分布は、$X$ の分布の $g$ による押し出しの測度である。thm-trv-main は、押し出しの測度の Lebesgue 測度に関する密度を求める定理である。
- 乱数の生成。 $\mathrm{Unif}(0,1)$ の乱数から、分位点関数 $Q(U)$ で 1 次元の分布の乱数が作れる(分位点 の定理「分位点変換と確率積分変換」)。$Q$ が閉じた式で書けない正規分布には thm-trv-polar が使える。これらは Monte Carlo法 の入力になる。
- 同じ計算の所在。 $e^X$ の行の計算は Dur19 Exercise 1.2.6(p. 14)にある。独立な和で一方だけが密度をもつ場合の式は Dur19 Theorem 2.1.16(p. 50)にある。
関連項目
- 前提: 確率密度関数, 変数変換公式(多変数積分), Jacobi行列, 確率分布
- 別版: 確率密度関数と連続型確率変数
- 理論: 畳み込み, 分位点, 逆関数定理
- 直後に読む: 確率分布の一覧, 順序統計量
- 比較: 積率母関数, 多変量正規分布
- 発展: Monte Carlo法, t分布, Cauchy分布
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

