コピュラ
概要
コピュラ(copula)とは、$[0,1]^d$ 上の各周辺が一様な分布の分布関数であり、多変量分布から周辺を除いた依存の部分を表す。Sklar の定理により、どの同時分布関数も $F(x)=C(F_1(x_1),\dots,F_d(x_d))$ と書け、周辺がすべて連続なら $C$ はただ一つである。どのコピュラも Fréchet–Hoeffding の上下界の間にあり、周辺が連続なら Kendall の $\tau$ と Spearman の $\rho$ は $C$ だけで決まる。周辺と依存を別々に選ぶ多変量モデルや、信用リスクの同時デフォルトの計算に使う。
$d$ 個の確率変数の同時分布を決める情報は、各変数の周辺分布と、変数の間の依存の仕方に分けられる。依存の仕方だけを取り出したものが コピュラ で、$[0,1]^d$ の上の周辺が一様な分布である。Sklar の定理(Skl59)により、どの同時分布関数 $F$ も、周辺分布関数 $F_i$ とコピュラ $C$ を使って
$$
F(x_1,\dots,x_d)=C\bigl(F_1(x_1),\dots,F_d(x_d)\bigr)
$$
と書け、周辺がすべて連続なら $C$ はただ一つである。
この分解により、周辺と依存を別々にモデル化でき、単調増加な変換で変わらない依存の尺度(Kendall の $\tau$、Spearman の $\rho$)をコピュラだけで書ける。依存の強さが同じでも同時に極端な値をとる確率が大きく違うモデルも区別でき、これは 信用リスク で同時デフォルトを扱うときに問題になる(Li00、EMS02)。この記事では Sklar の定理、Fréchet–Hoeffding の上下界、順位相関の公式、Archimedes 型の構成を証明する。
定義と使える条件
$d$ 次元コピュラ($d\ge2$)とは、$[0,1]^d$ に値をとる確率ベクトル $(U_1,\dots,U_d)$ で、各 $U_i$ が $[0,1]$ の一様分布に従うものの分布関数
$$
C(u_1,\dots,u_d)=P(U_1\le u_1,\dots,U_d\le u_d)\qquad(u\in[0,1]^d)
$$
である。
関数として見ると、$C\colon[0,1]^d\to[0,1]$ がコピュラであることは次の 3 条件と同値である($\mathbb{R}^d$ の分布関数の特徴づけ、Dur19 §3.10、pp. 197–198 を $[0,1]^d$ に使う。単調性と右連続性は (i)〜(iii) から出る:$a< b$ について $C(b,u')-C(a,u')$ は (i)(iii) により残りの成分 $u'$ の各成分で非減少なので、$0$ 以上で、(ii) により $b-a$ 以下である。ほかの成分も同じである)。
- (i) 零の縁:どれかの $u_i$ が $0$ なら $C(u)=0$。
- (ii) 一様な周辺:$u_i$ 以外の成分がすべて $1$ なら $C(u)=u_i$。
- (iii) $d$ 増加性:どの箱 $\prod_i[a_i,b_i]$ についても、頂点 $v$ に $(-1)^{(v\text{ の中の }a_i\text{ の個数})}$ を掛けた $C(v)$ の和が $0$ 以上である。$d=2$ では $C(b_1,b_2)-C(a_1,b_2)-C(b_1,a_2)+C(a_1,a_2)\ge0$ である。
以下、$F_i$ を確率変数 $X_i$ の分布関数、$F_i^{-1}(u):=\inf\{x\mid F_i(x)\ge u\}$($0< u< 1$)を分位関数とする。次の条件を使う箇所を明記する。(C) すべての $F_i$ が連続である(一意性、順位相関、変換の不変性に使う)。(M) 分散が有限である(相関係数に使う)。
公式の表
| 名前 | 式 $C(u,v)$($d=2$) | 母数 | Kendall の $\tau$ | $\lambda_L$ | $\lambda_U$ | 根拠 |
|---|---|---|---|---|---|---|
| 独立 $\Pi$ | $uv$ | — | $0$ | $0$ | $0$ | $U,V$ が独立 |
| 上界 $M$ | $\min(u,v)$ | — | $1$ | $1$ | $1$ | thm-cop-fh、$V=U$ |
| 下界 $W$ | $\max(u+v-1,0)$ | — | $-1$ | $0$ | $0$ | thm-cop-fh、$V=1-U$ |
| Gauss | $\Phi_r(\Phi^{-1}(u),\Phi^{-1}(v))$ | $-1< r< 1$ | $\frac2\pi\arcsin r$ | $0$ | $0$ | prop-cop-gauss、prop-cop-tail-gauss |
| Clayton | $(u^{-\theta}+v^{-\theta}-1)^{-1/\theta}$ | $\theta>0$ | $\frac{\theta}{\theta+2}$ | $2^{-1/\theta}$ | $0$ | ex-cop-families |
| Gumbel | $\exp\bigl(-((-\log u)^\theta+(-\log v)^\theta)^{1/\theta}\bigr)$ | $\theta\ge1$ | $1-\frac1\theta$ | $0$ | $2-2^{1/\theta}$ | ex-cop-families |
| Frank | $-\frac1\theta\log\bigl(1+\frac{(e^{-\theta u}-1)(e^{-\theta v}-1)}{e^{-\theta}-1}\bigr)$ | $\theta>0$ | 閉じた形は積分を含む | $0$ | $0$ | thm-cop-archimedean、裾は計算 |
$\Phi_r$ は相関 $r$ の標準 2 変量正規分布の分布関数である。$\tau$ と裾の係数 $\lambda_L,\lambda_U$ の定義は下の thm-cop-concordance と def-cop-tail にある。
| 依存の尺度 | コピュラでの式 | 使える条件 | 根拠 |
|---|---|---|---|
| Kendall の $\tau$ | $4\int C\,dC-1=4\mathrm E[C(U,V)]-1$ | (C) | thm-cop-concordance |
| Spearman の $\rho_S$ | $12\iint(C(u,v)-uv)\,du\,dv$ | (C) | thm-cop-concordance |
| 相関係数 $\rho$ | $C$ だけでは決まらない。周辺にもよる | (M) | prop-cop-hoeffding、ex-cop-lognormal |
主定理
$X$ を分布関数 $F$ の実確率変数とし、$0< u< 1$ とする。
- $F^{-1}(u)\le x$ と $u\le F(x)$ は同値である。
- $U$ が一様分布に従うなら $F^{-1}(U)$ の分布関数は $F$ である。
- $V$ を $X$ と独立な一様分布の変数とし、$U:=F(X-)+V\bigl(F(X)-F(X-)\bigr)$ とおく(分布変換)。$U$ は一様分布に従い、確率 $1$ で $F^{-1}(U)=X$ である。$F$ が連続なら $U=F(X)$ である。
証明を開く
1:$F$ は単調で右連続なので、$\{x\mid F(x)\ge u\}=[F^{-1}(u),\infty)$ である。
2:1 から $P(F^{-1}(U)\le x)=P(U\le F(x))=F(x)$ である。
3:$u\in(0,1)$、$q:=F^{-1}(u)$、$a:=F(q)-F(q-)=P(X=q)$ とする。$F(q-)\le u\le F(q)$ である。$X< q$ なら 1 から $F(X)< u$ で $U\le F(X)< u$ である。$X>q$ なら $U\ge F(X-)\ge F(q)\ge u$ である。$X>q$ かつ $U=u$ となるのは、$V=0$ か、$F(X)=F(q)$ のときである。$\{x>q\mid F(x)=F(q)\}$ は区間で、$P$ の質量は $0$ なので、この事象の確率は $0$ である。よって $P(U\le u)=F(q-)+P(X=q,\ F(q-)+Va\le u)$ である。$a>0$ なら第 2 項は $a\cdot(u-F(q-))/a$ で、$a=0$ なら $0$ かつ $F(q-)=u$ である。どちらも $P(U\le u)=u$ を得る。
次に $F^{-1}(U)=X$ を示す。$U\le F(X)$ と 1 から $F^{-1}(U)\le X$ である。$F^{-1}(U)< X$ なら、ある $y< X$ で $F(y)\ge U\ge F(X-)\ge F(y)$、よって $U=F(X-)=F(y)$ である。確率 $1$ で $V>0$ なので $F(X)=F(X-)=F(y)$ となり、$y$ と $X$ の間の有理数 $y'$ をとると $F(y')=F(X)$ である。よって $X$ は、有理数 $y'$ にわたる $\{x>y'\mid F(x)=F(y')\}$ の和集合に入る。各集合は質量 $0$ の区間なので、この確率は $0$ である。$\square$
コピュラ $C$ について $\lvert C(u)-C(v)\rvert\le\sum_{i=1}^d\lvert u_i-v_i\rvert$ である。
$A_i=\{U_i\le u_i\}$、$B_i=\{U_i\le v_i\}$ とすると $\lvert P(\bigcap A_i)-P(\bigcap B_i)\rvert\le\sum_iP(A_i\triangle B_i)=\sum_i\lvert u_i-v_i\rvert$ である。$\square$
- $F$ を周辺分布関数 $F_1,\dots,F_d$ をもつ $\mathbb{R}^d$ の同時分布関数とする。コピュラ $C$ があって、すべての $x\in\mathbb{R}^d$ で $F(x)=C(F_1(x_1),\dots,F_d(x_d))$ である。
- $C$ は $\prod_i\mathrm{Ran}\,F_i$ の上でただ一つに決まる。(C) のもとでは $C$ は $[0,1]^d$ 全体でただ一つで、$u\in(0,1)^d$ について $C(u)=F(F_1^{-1}(u_1),\dots,F_d^{-1}(u_d))$ である。
- 逆に、$C$ が任意のコピュラ、$F_1,\dots,F_d$ が任意の分布関数なら、$F(x):=C(F_1(x_1),\dots,F_d(x_d))$ は周辺が $F_i$ の同時分布関数である。
1. $X\sim F$ とし、$X$ と独立な一様分布の変数 $V$ をとる。$U_i:=F_i(X_i-)+V(F_i(X_i)-F_i(X_i-))$ とおき、$(U_1,\dots,U_d)$ の分布関数を $C$ とする。lem-cop-transform の 3 により各 $U_i$ は一様分布に従うので $C$ はコピュラで、確率 $1$ で $X_i=F_i^{-1}(U_i)$ である。lem-cop-transform の 1 から $\{X_i\le x_i\}=\{U_i\le F_i(x_i)\}$ が確率 $1$ で成り立つ($U_i\in(0,1)$ も確率 $1$ で成り立つ)。よって
$$
F(x)=P\Bigl(\bigcap_i\{U_i\le F_i(x_i)\}\Bigr)=C(F_1(x_1),\dots,F_d(x_d))
$$
である。
2. $C,C'$ がともに 1 の等式を満たすなら、$a_i=F_i(x_i)$ の形の点で $C(a)=F(x)=C'(a)$ である。(C) のもとでは中間値の定理から $\mathrm{Ran}\,F_i\supset(0,1)$ なので、$C$ と $C'$ は $(0,1)^d$ で一致し、prop-cop-lipschitz の連続性から全体で一致する。$u_i\in(0,1)$ なら $F_i$ の連続性から $F_i(F_i^{-1}(u_i))=u_i$ なので、$x_i=F_i^{-1}(u_i)$ を代入して式を得る。
3. $U\sim C$ とし $X_i:=F_i^{-1}(U_i)$ とおく($U_i\in(0,1)$ は確率 $1$ で成り立つ)。lem-cop-transform の 1 から
$$
P(X_i\le x_i\ (\forall i))=P(U_i\le F_i(x_i)\ (\forall i))=C(F_1(x_1),\dots,F_d(x_d))
$$
なので、右辺は $X$ の同時分布関数である。$X_i$ の分布関数は lem-cop-transform の 2 により $F_i$ である。$\square$
(C) のもとでは 1 の証明の $U_i$ は $F_i(X_i)$ で、コピュラは $(F_1(X_1),\dots,F_d(X_d))$ の分布関数 である。ここから変換の不変性が出る。
(C) を仮定し、$T_i$ を $X_i$ の値のとる範囲で狭義増加な関数とする。$(T_1(X_1),\dots,T_d(X_d))$ のコピュラは $X$ のコピュラと等しい。$d=2$ で $T_1$ が狭義減少、$T_2$ が狭義増加なら、コピュラは $v-C(1-u,v)$ に変わる。
$G_i$ を $T_i(X_i)$ の分布関数とする。$T_i$ が狭義増加なら $G_i(T_i(x))=P(X_i\le x)=F_i(x)$ なので、$G_i(T_i(X_i))=F_i(X_i)$ である。上の見方で 2 つのコピュラは同じ確率ベクトルの分布関数である。$T_1$ が狭義減少なら $G_1(T_1(X_1))=1-F_1(X_1)$ が確率 $1$ で成り立つので、$U,V$ を $F_1(X_1),F_2(X_2)$ として $P(1-U\le u,V\le v)=P(V\le v)-P(U< 1-u,V\le v)=v-C(1-u,v)$ である。$\square$
Fréchet–Hoeffding の上下界
$W(u):=\max\bigl(\sum_iu_i-d+1,0\bigr)$、$M(u):=\min_iu_i$ とすると、どの $d$ 次元コピュラ $C$ についても $W\le C\le M$ である。$M$ はコピュラで、$W$ がコピュラであるのは $d=2$ のときに限る。
$C(u)=P(\bigcap\{U_i\le u_i\})\le\min_iP(U_i\le u_i)=M(u)$ である。また $1-C(u)=P(\bigcup\{U_i>u_i\})\le\sum_i(1-u_i)$ から $C(u)\ge\sum_iu_i-d+1$ で、$C\ge0$ と合わせて $C\ge W$ である。$M$ は $(U,\dots,U)$ の分布関数である。$d=2$ の $W$ は $(U,1-U)$ の分布関数である:$P(U\le u,1-U\le v)=P(1-v\le U\le u)=\max(u+v-1,0)$。
$d\ge3$ で箱 $[\frac12,1]^d$ の頂点の和を見る。全成分が $1$ の頂点は $W=1$、$\frac12$ を 1 個含む $d$ 個の頂点は $W=\frac12$、$\frac12$ を 2 個以上含む頂点は $\sum_iu_i-d+1\le0$ で $W=0$ である。よって和は $1-\frac d2< 0$ で、(iii) を満たさない。$\square$
$d\ge3$ でも下界は改良できず、各点では到達される。
$d\ge2$、$u\in[0,1]^d$ を固定する。コピュラ $C$ で $C(u)=W(u)$ となるものがある($C$ は $u$ による)。
証明を開く
$V$ を円周 $\mathbb{R}/\mathbb{Z}$ の一様分布とする。長さ $1-u_i$ の半開の弧 $B_i$ を順に端を接して並べる(全長が $1$ を超えたら重ねて巻く)。$\sum_i(1-u_i)\le1$ なら弧は重ならず $P(\bigcup\{V\in B_i\})=\sum_i(1-u_i)$ で、超えるなら弧は円周を覆う。どちらでも $P(\bigcap\{V\notin B_i\})=W(u)$ である。$T_i$ を、$B_i$ を $(u_i,1]$ へ、補集合を $(0,u_i]$ へ、それぞれ平行移動で写す測度保存な写像とし、$U_i:=T_i(V)$ とおく。$U_i$ は一様分布に従い $\{U_i\le u_i\}=\{V\notin B_i\}$ なので、$(U_i)$ の分布関数が求めるものである。$\square$
$M$ に対応するのは「すべて同じ順に並ぶ」依存である。(C) のもとで $d=2$ なら、$C=M$ は $F_1(X)=F_2(Y)$ が確率 $1$ で成り立つこと、すなわち $Y$ が $X$ の増加関数であることと同値である($(U,V)$ の分布が $(U,U)$ と同じなら $P(U=V)=1$ である)。$W$ は $Y$ が $X$ の減少関数である場合に対応する。
順位相関とコピュラ
$d=2$ で (C) を仮定し、$(X',Y')$ を $(X,Y)$ と独立で同じ分布に従う組とする。Kendall の $\tau$ と Spearman の $\rho_S$ を
$$
\tau:=P\bigl((X-X')(Y-Y')>0\bigr)-P\bigl((X-X')(Y-Y')< 0\bigr),\qquad\rho_S:=\rho\bigl(F_1(X),F_2(Y)\bigr)
$$
で定める。$U=F_1(X)$、$V=F_2(Y)$ として
$$
\tau=4\,\mathrm E[C(U,V)]-1,\qquad\rho_S=12\iint_{[0,1]^2}\bigl(C(u,v)-uv\bigr)\,du\,dv
$$
である。とくに $\tau,\rho_S$ は $C$ だけで決まり、prop-cop-invariance の増加な変換で変わらない。
$F_i$ が連続なので同順位の確率は $0$ で、確率 $1$ で $(X-X')(Y-Y')$ と $(U-U')(V-V')$ は同じ符号である($F_i$ が平らな区間に $X_i$ が入る確率は $0$)。同順位がないので $\tau=2P((U-U')(V-V')>0)-1$ で、対称性から $P((U-U')(V-V')>0)=2P(U'< U,V'< V)$ である。$(U,V)$ で条件づけると、$C$ の連続性から $P(U'< u,V'< v)=C(u,v)$ なので、これは $2\mathrm E[C(U,V)]$ である。
$\rho_S$:$\mathrm E[UV]=\iint P(U>u,V>v)\,du\,dv=\iint(1-u-v+C(u,v))\,du\,dv=\iint C$ である。$\mathrm{Var}\,U=\mathrm{Var}\,V=\frac1{12}$、$\mathrm E[U]\mathrm E[V]=\frac14=\iint uv\,du\,dv$ なので、$\rho_S=12(\iint C-\frac14)=12\iint(C-uv)$ である。$\square$
$C\le C'$ なら公式から $\rho_S$ の大小も同じで、thm-cop-fh から $M$ が最大、$W$ が最小を与える(値は $1,-1$)。
$(X,Y)$ が平均 $0$、分散 $1$、相関 $r$($-1< r< 1$)の 2 変量正規分布に従うとき、
$$
C(\tfrac12,\tfrac12)=\frac14+\frac{\arcsin r}{2\pi},\qquad\tau=\frac2\pi\arcsin r,\qquad\rho_S=\frac6\pi\arcsin\frac r2
$$
である。
相関 $s$ の標準 2 変量正規 $(A,B)$ について $P(A>0,B>0)=\frac14+\frac{\arcsin s}{2\pi}$ を示す。$A=\langle a,Z\rangle$、$B=\langle b,Z\rangle$($Z$ は平面の標準正規、$a,b$ は単位ベクトルで内角 $\alpha=\arccos s$)と書ける。$Z$ の向きは一様で、$\{A>0,B>0\}$ は中心角 $\pi-\alpha$ の扇形なので、確率は $\frac{\pi-\alpha}{2\pi}=\frac14+\frac{\arcsin s}{2\pi}$ である。$s=r$ が第 1 式である($\{X\le0,Y\le0\}$ は符号を替えた同じ事象)。$(X-X',Y-Y')/\sqrt2$ は相関 $r$ の標準 2 変量正規なので、同順位なしの式で $\tau=2\cdot2(\frac14+\frac{\arcsin r}{2\pi})-1$ を得る。$\rho_S$:$X',Y''$ を互いに独立で $(X,Y)$ とも独立な $N(0,1)$ とすると $\mathrm E[UV]=P(X'< X,Y''< Y)$ で、$(X-X',Y-Y'')/\sqrt2$ の相関は $r/2$ である。よって $\rho_S=12(\mathrm E[UV]-\frac14)=\frac6\pi\arcsin\frac r2$ である。$\square$
相関係数との違い
相関係数はコピュラだけでは決まらない。周辺を固定したときの相関の範囲は、次の式と thm-cop-fh で分かる。
$X,Y$ が有限の分散をもち、同時分布関数が $F$、周辺が $F_1,F_2$ なら
$$
\mathrm{Cov}(X,Y)=\iint_{\mathbb{R}^2}\bigl(F(x,y)-F_1(x)F_2(y)\bigr)\,dx\,dy
$$
である。したがって周辺を固定すると、thm-cop-sklar の 3 で $C=M$ とした分布が共分散を最大に、$C=W$ とした分布が最小にする。
証明を開く
$(X',Y')$ を独立な写しとする。$X-X'=\int(\mathbf 1_{x< X}-\mathbf 1_{x< X'})\,dx$ なので $(X-X')(Y-Y')=\iint(\mathbf 1_{x< X}-\mathbf 1_{x< X'})(\mathbf 1_{y< Y}-\mathbf 1_{y< Y'})\,dx\,dy$ である。左辺の絶対値は可積分なので Fubiniの定理 で期待値をとる。左辺の期待値は $2\mathrm{Cov}(X,Y)$、右辺の被積分関数の期待値は $2\bigl(P(X>x,Y>y)-P(X>x)P(Y>y)\bigr)=2\bigl(F(x,y)-F_1(x)F_2(y)\bigr)$ である(最後の等号は $P(X>x,Y>y)=1-F_1(x)-F_2(y)+F(x,y)$ による)。$\square$
Archimedes 型コピュラ
正規分布に頼らずに 2 変数のコピュラを作る代表的な方法が次の構成である(GM86)。
$\psi\colon[0,\infty)\to(0,1]$ が連続で狭義減少かつ凸で、$\psi(0)=1$、$\psi(s)\to0$($s\to\infty$)を満たすとする。$\varphi:=\psi^{-1}$、$\varphi(0):=\infty$、$\psi(\infty):=0$ として、
$$
C(u,v):=\psi\bigl(\varphi(u)+\varphi(v)\bigr)
$$
はコピュラである。$\psi$ を 生成関数 という。
(i):$u=0$ なら $\varphi(u)=\infty$ で $C=0$ である。(ii):$\varphi(1)=0$ から $C(u,1)=\psi(\varphi(u))=u$ である。(iii):$0< u_1\le u_2$、$0< v_1\le v_2$ とし、$s:=\varphi(u_2)+\varphi(v_2)$、$h:=\varphi(u_1)-\varphi(u_2)\ge0$、$k:=\varphi(v_1)-\varphi(v_2)\ge0$ とおくと
$$
C(u_2,v_2)-C(u_1,v_2)-C(u_2,v_1)+C(u_1,v_1)=\bigl(\psi(s+h+k)-\psi(s+k)\bigr)-\bigl(\psi(s+h)-\psi(s)\bigr)
$$
である。凸関数では $t\mapsto\psi(t+h)-\psi(t)$ が非減少なので、右辺は $0$ 以上である。$u_1=0$ または $v_1=0$ の場合は $C$ の連続性($\psi(s)\to0$)による極限で同じ不等式を得る。$C$ は連続で分布関数の条件を満たす。$\square$
thm-cop-archimedean で $\psi$ が $(0,\infty)$ で $C^2$ 級なら $\tau=1-4\int_0^\infty s\,\psi'(s)^2\,ds$ である。
凸性から $\frac s2\lvert\psi'(s)\rvert\le\psi(\frac s2)-\psi(s)$ なので、$s\psi'(s)\to0$($s\to0,\infty$)である。$A:=\varphi(U)$、$B:=\varphi(V)$ とすると $P(A>a,B>b)=P(U< \psi(a),V< \psi(b))=\psi(a+b)$ である。$\psi''\ge0$ を $(a,\infty)\times(b,\infty)$ で積分すると $\psi(a+b)$ になる($\psi'(s)\to0$($s\to\infty$)を使う)ので、$(A,B)$ は密度 $\psi''(a+b)$ をもつ。$C(U,V)=\psi(A+B)$ だから
$$
\mathrm E[C(U,V)]=\int_0^\infty s\,\psi\,\psi''\,ds=\bigl[s\psi\psi'\bigr]_0^\infty-\int_0^\infty(\psi+s\psi')\psi'\,ds=\frac12-\int_0^\infty s\psi'^2\,ds
$$
である。thm-cop-concordance に代入する。$\square$
$d=2$ のコピュラについて、次の極限があるとき 下側・上側の裾の依存係数 という。
$$
\lambda_L:=\lim_{u\downarrow0}\frac{C(u,u)}u,\qquad\lambda_U:=\lim_{u\uparrow1}\frac{1-2u+C(u,u)}{1-u}
$$
$\lambda_L=P(V\le u\mid U\le u)$ の $u\downarrow0$ の極限であり、片方が極端な値のときもう片方も極端である確率の極限を表す。
$-1< r< 1$ の Gauss コピュラでは $\lambda_L=\lambda_U=0$ である。
$x=\Phi^{-1}(u)$、$\phi=\Phi'$ とする。$(X,Y)$ の対称性と、$X=x$ のもとで $Y\sim N(rx,1-r^2)$ であることから、
$$
\frac{d}{dx}P(X\le x,Y\le x)=2\phi(x)\,P(Y\le x\mid X=x)=2\phi(x)\,\Phi\Bigl(x\sqrt{\tfrac{1-r}{1+r}}\Bigr)
$$
である。$du/dx=\phi(x)$ なので、l'Hôpital の定理から $\lambda_L=\lim_{x\to-\infty}2\Phi(x\sqrt{(1-r)/(1+r)})=0$ である。$(X,Y)$ と $(-X,-Y)$ は同じ分布なので $\lambda_U=\lambda_L$ である。$\square$
相関 $r$ がどれほど $1$ に近くても $\lambda=0$ である。ただし $\lambda=0$ は極限の話で、有限の $u$ では ex-cop-joint のように条件付き確率はまだ大きい。
計算の手順
- 周辺を推定する。 経験分布か、当てはめた分布 $\hat F_i$ を使う。
- 依存の部分を取り出す。 $\hat U_{ti}:=\mathrm{rank}(X_{ti})/(n+1)$ を擬似観測にする。
- 族を選ぶ。 散布図(下の図)と、同時に極端になる標本の割合を見る。下側に集まるなら Clayton、上側なら Gumbel、対称なら Gauss か Frank を候補にする。
- 母数を決める。 標本の $\hat\tau$ を prop-cop-gauss や公式の表で逆に解く(Gauss なら $\hat r=\sin(\pi\hat\tau/2)$、Clayton なら $\hat\theta=2\hat\tau/(1-\hat\tau)$)か、最尤法を使う。
- 模擬する。 $(U_i)$ を $C$ から生成し、$X_i=F_i^{-1}(U_i)$ とする(thm-cop-sklar の 3 の証明そのものである)。Archimedes 型で $\psi$ が正の確率変数 $G$ の Laplace 変換なら、独立な標準指数変数 $E_i$ から $U_i=\psi(E_i/G)$ とする($P(U_1\le u,U_2\le v)=\mathrm E[e^{-G(\varphi(u)+\varphi(v))}]=C(u,v)$)。Clayton では $G\sim\Gamma(1/\theta,1)$、$U_i=(1+E_i/G)^{-1/\theta}$ でよい(生成関数の $s$ の尺度を替えても同じ $C$ である)。
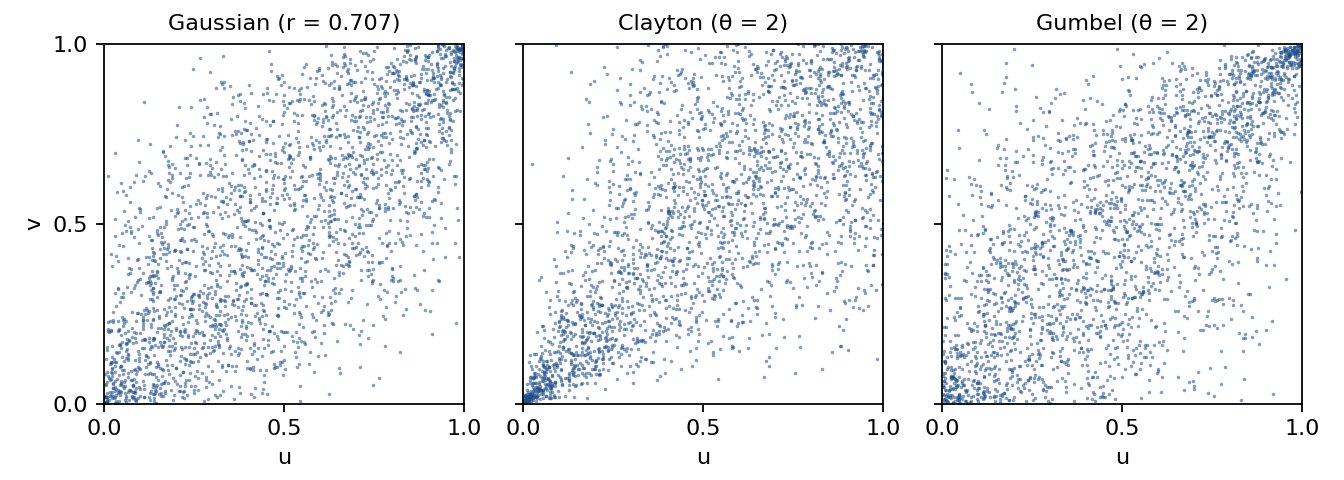 図: Kendall の τ を 1/2 にそろえた 3 つのコピュラから 2500 点ずつ生成した散布図を横に並べたもの。周辺はどれも一様である。左の Gauss コピュラ(r は約 0.707)は両方の角に同じ程度に集まり、中央の Clayton コピュラ(θ=2)は左下の角に強く集まり右上で広がり、右の Gumbel コピュラ(θ=2)は右上の角に強く集まる。
例題
使う公式:prop-cop-gauss、公式の表。
答え:Gauss($r=0.7$)では $C(\frac12,\frac12)\approx0.37341$、$\tau\approx0.49363$、$\rho_S\approx0.68291$。Clayton($\theta=2$)では $C(\frac12,\frac12)=7^{-1/2}\approx0.37796$、$\tau=\frac12$、$\lambda_L=2^{-1/2}\approx0.70711$。中央の値と $\tau$ はほぼ同じでも、左下の角の振る舞いはまったく違う。
Clayton:$\psi(s)=(1+\theta s)^{-1/\theta}$ で $C=(u^{-\theta}+v^{-\theta}-1)^{-1/\theta}$。Gumbel:$\psi(s)=\exp(-s^{1/\theta})$($\theta=1$ は $\Pi$)。Frank:$\psi(s)=-\frac1\theta\log(1-(1-e^{-\theta})e^{-s})$。どれも thm-cop-archimedean の条件を満たす。
答え:Clayton は $\tau=\frac\theta{\theta+2}$、$\lambda_L=2^{-1/\theta}$、$\lambda_U=0$。Gumbel は $\tau=1-\frac1\theta$、$\lambda_L=0$、$\lambda_U=2-2^{1/\theta}$。
途中の計算を開く
Clayton:$\int_0^\infty s\psi'^2ds=\int_0^\infty s(1+\theta s)^{-2/\theta-2}ds$。$w=1+\theta s$ で $\frac1{\theta^2}\int_1^\infty(w-1)w^{-2/\theta-2}dw=\frac1{\theta^2}\bigl(\frac\theta2-\frac\theta{\theta+2}\bigr)=\frac1{2(\theta+2)}$ なので prop-cop-archimedean-tau から $\tau=1-\frac2{\theta+2}$。裾:$C(u,u)/u=(2-u^\theta)^{-1/\theta}\to2^{-1/\theta}$。$C(u,u)$ の $u=1$ での微分は $2$ なので、$1-2u+C(u,u)=o(1-u)$ で $\lambda_U=0$。
Gumbel:$x=s^{1/\theta}$ で $\int_0^\infty s\psi'^2ds=\frac1\theta\int_0^\infty xe^{-2x}dx=\frac1{4\theta}$ なので $\tau=1-\frac1\theta$。$a:=2^{1/\theta}>1$ として $C(u,u)=u^a$ から、$C(u,u)/u=u^{a-1}\to0$ で、$(1-2u+u^a)/(1-u)\to2-a$。
Frank:$u,v\to0$ で $(e^{-\theta u}-1)(e^{-\theta v}-1)=O(uv)$ なので $C(u,u)=O(u^2)$、$\lambda_L=0$。$(U,V)$ と $(1-U,1-V)$ は同じ分布なので(式に $u\mapsto1-u$ を代入して確かめられる)$\lambda_U=0$。
2 つの企業のデフォルトの時刻の周辺確率を、ある期間で $p=0.01$ とし、$\tau=\frac13$ にそろえる($r=0.5$、Clayton $\theta=1$、Gumbel $\theta=1.5$、Frank $\theta\approx3.3058$)。
使う公式:thm-cop-sklar の 3、公式の表。両方がデフォルトする確率は $C(p,p)$ である。上側の角 $1-2q+C(q,q)$($q=0.99$)も並べる。
答え:
| コピュラ | 下側の角 $C(0.01,0.01)$ | 上側の角($q=0.99$) |
|---|---|---|
| 独立($\tau=0$) | $0.00010$ | $0.00010$ |
| Frank | $0.00033$ | $0.00033$ |
| Gumbel | $0.00067$ | $0.00417$ |
| Gauss | $0.00129$ | $0.00129$ |
| Clayton | $0.00503$ | $0.00020$ |
| 上界 $M$($\tau=1$) | $0.01000$ | $0.01000$ |
$\tau$ が同じでも、同時デフォルトの確率は Frank と Clayton で約 $15$ 倍違い、Gumbel と Clayton は角によって順序が逆になる。
$X=e^{Z}$、$Y=e^{\sigma Z'}$($Z,Z'\sim N(0,1)$、$\sigma=2$)とする。周辺を固定したときの相関係数の範囲を求める。
使う公式:prop-cop-hoeffding。最大は $Z'=Z$($C=M$)、最小は $Z'=-Z$($C=W$)で与えられる。
答え:$\rho_{\max}=\dfrac{e^{\sigma}-1}{\sqrt{(e-1)(e^{\sigma^2}-1)}}\approx0.6658$、$\rho_{\min}=\dfrac{e^{-\sigma}-1}{\sqrt{(e-1)(e^{\sigma^2}-1)}}\approx-0.0901$。$Y$ が $X$ の増加関数で完全に決まるのに相関は $0.67$ に留まり、完全に減少関数のときの相関は $-0.09$ しかない。一方 $\tau$ はそれぞれ $1$ と $-1$ である(EMS02 がこの種の例を論じている)。
途中の計算を開く
$\mathrm E[e^{aZ}]=e^{a^2/2}$ から $\mathrm E[XY]=e^{(1\pm\sigma)^2/2}$、$\mathrm E[X]\mathrm E[Y]=e^{(1+\sigma^2)/2}$。差は $e^{(1+\sigma^2)/2}(e^{\pm\sigma}-1)$、標準偏差の積は $e^{(1+\sigma^2)/2}\sqrt{(e-1)(e^{\sigma^2}-1)}$。
$X,Y$ を独立な Bernoulli($\frac12$) とする。$\mathrm{Ran}\,F_i=\{0,\frac12,1\}$ で、$F(x,y)=C(F_1(x),F_2(y))$ が要求するのは $C(\frac12,\frac12)=\frac14$ だけである。
答え:$\Pi$ のほかに、4 つの小正方形にそれぞれ質量 $\frac14$ を置き、各小正方形の中で $M$ の形に(対角線の上に)一様に載せた $C'$ もこの条件を満たす。$C'(\frac14,\frac14)=\frac18$、$\Pi(\frac14,\frac14)=\frac1{16}$ なので $C'\ne\Pi$ である。
使える条件と反例
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| (C)(一意性) | ex-cop-discrete | Sklar の定理の $C$ が一意でない |
| (C)(順位相関の公式) | $X=Y\sim$ Bernoulli($p$) | $C=M$ の候補があるのに $\tau$ の定義の値は $2p(1-p)$($p=\frac12$ で $0.5$、$p=0.2$ で $0.32$)で、周辺によって変わる |
| (iii) $d$ 増加性 | $G(u,v)=uv+0.1\sin(2\pi u)\sin(2\pi v)$ | (i)(ii) を満たすが、$[0,0.1]\times[0.45,0.55]$ の頂点の和が約 $-0.0263$ で、$G$ は分布関数でない |
| $d=2$($W$ がコピュラ) | $d=3$ の $W$ | 箱 $[\frac12,1]^3$ の頂点の和が $-\frac12$(thm-cop-fh) |
| 変換が増加(不変性) | $T_1(x)=-x$ の Gauss コピュラ | $C$ が $v-C(1-u,v)$ に変わり、$\tau$ の符号が逆になる |
| $r\in(-1,1)$(裾の独立) | $r=1$ の場合($Y=X$) | $C=M$ で $\lambda_L=\lambda_U=1$ |
2 行目の確かめを開く
同順位があると $\tau$ の定義の和は $1$ にならない。$X=Y$ のとき $(X-X')(Y-Y')$ は $0$ か正で、正になるのは $X\ne X'$ のときだから、確率 $2p(1-p)$ である。同順位が定義の値を周辺に依存させる。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 相関係数は $[-1,1]$ の全部をとれる | 周辺を固定すると範囲が狭くなる | ex-cop-lognormal |
| $\tau=0$ なら独立 | $Y=X^2$($X\sim N(0,1)$)は $\tau=\rho_S=0$ だが、$C(\frac14,\frac12)=0\ne\frac18$ | $(X,Y)$ と $(-X,Y)$ の対称性 |
| 相関が高ければ裾でも強く依存する | Gauss コピュラは $\lvert r\rvert< 1$ で $\lambda=0$ | prop-cop-tail-gauss |
| どの $d$ でも $W$ 自身がコピュラである | $d\ge3$ で $W$ はコピュラでない。各点ごとに下界に達するコピュラがあるだけで、それは点によって異なる | thm-cop-fh、prop-cop-fh-sharp |
| 周辺の変換でコピュラが変わる | 狭義増加なら変わらない | prop-cop-invariance |
| $\tau$ と相関係数を同じ値とみなす | Gauss でも $\tau=\frac2\pi\arcsin r\ne r$($r\ne0,\pm1$) | prop-cop-gauss |
補足
関連項目
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

