Laplace変換
概要
Laplace変換(Laplace transform)とは、時間の関数に指数関数の重みを掛け、半直線上で積分して複素変数の関数へ移す変換である。指数オーダーの条件の下で絶対収束し、微分を初期値の項を伴う代数式に変える。定数係数の微分方程式、途中で切り替わる入力、畳み込みを用いた応答の計算に使われる。
微分方程式を解くとき、未知関数の微分を掛け算に置き換えられれば、計算を代数の問題へ移せる。Laplace変換はこの置き換えを、初期値を失わずに行う道具である。時間を表す変数を $t$、変換後の変数を $s$ とし、関数 $f(t)$ の変換を大文字の $F(s)$ で書く。$s$ は複素数であり、その実部は遠い時刻の値を抑える重み、虚部は振動を表す。単に周波数を入れ替える操作ではなく、関数全体に指数関数の重みを掛けて積分する操作である。
例えば $y'+3y=g$ の左辺は、変換後には $(s+3)Y-y(0+)$ になる。微分方程式を $Y$ について解き、逆変換すれば $y$ を取り戻せる。入力 $g$ が途中で切り替わる場合や、初期値がゼロでない場合にも、同じ考え方が使える。ただし積分が収束する領域を決めずに式だけを使うと、存在しない変換を計算してしまう。この記事では片側の変換を定義し、公式の条件を確認してから、複合した関数の計算へ進む。
定義と使える条件
$[0,\infty)$ 上の複素数値関数 $f$ について、広義積分が絶対収束する $s\in\mathbb C$ に対し、
$$
\mathcal L[f](s)=F(s):=\int_0^\infty e^{-st}f(t)\,dt
$$
を片側Laplace変換という。下端の関数値を一つ変えても積分は変わらない。初期値を公式に使うときは右極限 $f(0+)$ を用いる。
ここで絶対収束とは $\int_0^\infty e^{-(\operatorname{Re}s)t}\lvert f(t)\rvert\,dt<\infty$ を意味する。条件収束だけで定義できる点もあるが、本記事の一般公式は絶対収束する領域で用いる。これにより複素数の積分も実部と虚部に分けて扱え、和や積分の交換を正当化しやすい。有限区間では積分できるが無限遠で発散する関数と、原点ですでに積分できない関数は区別しなければならない。
各有限区間を有限個に分け、各開区間で $f$ が連続で、分点に有限な左右極限をもつとき、$f$ を区分的に連続という。ある実数 $a$ と正数 $M,T$ に対し、$t\ge T$ で $\lvert f(t)\rvert\le Me^{at}$ が成り立つとき、$f$ は指数オーダー $a$ であるという。
指数オーダーの定義は無限遠の増え方だけを制限する。したがって原点での積分可能性は別の仮定である。区分的連続性を合わせると有限区間で有界になるので、必要なら $M$ を大きくし、$\lvert f(t)\rvert\le Me^{at}$ を $t\ge0$ 全体で使える。この調整では有限区間上の $e^{-at}\lvert f(t)\rvert$ の上界を取ればよい。指数オーダー $a$ は一意ではない。$a$ より大きな実数でも同じ関数を評価できる。
使う条件を整理すると、(i) 有限区間で積分できること、(ii) 無限遠である指数関数を上界にできること、(iii) $\operatorname{Re}s$ をその増大率より大きく取ることである。$t^m e^{bt}$ は任意の $a>b$ の指数オーダーである。実際、指数関数の級数から $e^{\varepsilon t}\ge(\varepsilon t)^m/m!$ なので、$t^m\le m!\varepsilon^{-m}e^{\varepsilon t}$ となる。多項式因子があるからといって変換が存在しなくなるわけではない。
存在と収束域
$f$ が区分的に連続で指数オーダー $a$ なら、$\operatorname{Re}s>a$ で $F(s)$ は絶対収束する。全域で $\lvert f(t)\rvert\le Me^{at}$ とすれば、
$$
\lvert F(s)\rvert\le\frac M{\operatorname{Re}s-a}.
$$
特に $\operatorname{Re}s\to\infty$ で $F(s)\to0$ であり、この減衰は虚部によらず一様である。
$\sigma=\operatorname{Re}s>a$ とおく。$\lvert e^{-st}\rvert=e^{-\sigma t}$ だから、被積分関数の絶対値は $Me^{-(\sigma-a)t}$ 以下である。この上界の積分は
$$
\int_0^\infty Me^{-(\sigma-a)t}\,dt=\frac M{\sigma-a}<\infty
$$
なので、広義積分の定理「広義積分の比較判定法」を使える。複素積分の絶対値は絶対値の積分以下であり、同じ評価が $F$ に成立する。右辺は $\sigma\to\infty$ でゼロへ近づく。評価に $\operatorname{Im}s$ が現れないので、虚部が同時に変化する場合にも結論が成り立つ。$\square$
これは収束領域の十分条件であって、最大の収束領域を必ず与えるわけではない。例えば $e^{-2t}$ は指数オーダー $0$ でもあるが、変換は実際には $\operatorname{Re}s>-2$ で収束する。求めた式を見て極だけを避ければよいと考えるのも誤りである。$1/(s+2)$ は $s=-3$ でも有限の値をもつが、定義の積分はその点では発散する。有理式としての延長と、積分で定義した変換は別に考える。
絶対収束する実数 $\sigma_0$ が一つあれば、$\sigma>\sigma_0$ でも収束する。$e^{-\sigma t}\lvert f\rvert\le e^{-\sigma_0t}\lvert f\rvert$ だからである。したがって絶対収束領域は右半平面の形になり、境界上の各点で何が起こるかは個別に調べる。通常の計算では境界を含めず、確実に収束する開半平面を答えに添える。この情報は、後で最終値を調べるときにも必要になる。
変換表
次の表で $n$ は非負整数、$\omega>0$、$a$ は実数である。多項式の行は積分を繰り返し部分積分した結果であり、三角関数の行は複素指数関数を組み合わせた結果である。表の範囲での導出は下の折りたたみに示す。$s$ のべきに分枝の問題が出ない整数の場合を基本とし、非整数べきは例題で正の実数 $s$ に限定する。
| $f(t)$ | $F(s)$ | 使える条件 | 根拠 |
|---|---|---|---|
| $1$ | $1/s$ | $\operatorname{Re}s>0$ | 下の導出 |
| $t^n$ | $n!/s^{n+1}$ | $\operatorname{Re}s>0$ | 下の導出 |
| $e^{at}$ | $1/(s-a)$ | $\operatorname{Re}s>a$ | 下の導出 |
| $\sin\omega t$ | $\omega/(s^2+\omega^2)$ | $\operatorname{Re}s>0$ | 下の導出 |
| $\cos\omega t$ | $s/(s^2+\omega^2)$ | $\operatorname{Re}s>0$ | 下の導出 |
| $\sinh\omega t$ | $\omega/(s^2-\omega^2)$ | $\operatorname{Re}s>\omega$ | 下の導出 |
| $\cosh\omega t$ | $s/(s^2-\omega^2)$ | $\operatorname{Re}s>\omega$ | 下の導出 |
| $e^{at}\sin\omega t$ | $\omega/((s-a)^2+\omega^2)$ | $\operatorname{Re}s>a$ | $s$ 推移の公式 |
| $t\sin\omega t$ | $2\omega s/(s^2+\omega^2)^2$ | $\operatorname{Re}s>0$ | fml-lt-parameter |
表の基本行の導出を開く
$\int_0^\infty e^{-zt}\,dt=1/z$ は $\operatorname{Re}z>0$ で上端の指数関数がゼロになることから得る。$I_n(s)=\int_0^\infty e^{-st}t^n\,dt$ とすると、$n\ge1$ に対し部分積分で $I_n=nI_{n-1}/s$、$I_0=1/s$ なので $I_n=n!/s^{n+1}$。$t^ne^{-st}$ の上端はゼロになる。$\sin\omega t=(e^{i\omega t}-e^{-i\omega t})/(2i)$、$\cos\omega t=(e^{i\omega t}+e^{-i\omega t})/2$ を代入すれば三角関数の行を得る。双曲線関数は $e^{\omega t}$ と $e^{-\omega t}$ の和と差で同様に計算する。
表はそのまま暗記するより、基本の $1/(s-a)$ と線形性から作ると符号の誤りを減らせる。例えば減衰する振動 $e^{-bt}\sin\omega t$ では、分母が $(s+b)^2+\omega^2$ になる。時間側の指数の符号と分母の符号は逆向きである。双曲線関数では $\omega^2$ の符号が負になるが、三角関数で同じ置き換えをしてはいけない。収束条件も $\operatorname{Re}s>\omega$ に変わる。
性質の表とパラメータ微分
線形性は積分の線形性から得る。$\mathcal L[e^{at}f](s)=F(s-a)$ は指数の積をまとめればよく、$b>0$ に対する $\mathcal L[f(bt)](s)=F(s/b)/b$ は $u=bt$ と置換して得る。いずれも右辺の変換が絶対収束する条件で使う。$s$ 推移は波形の増減を変え、時間推移は開始時刻を遅らせる操作なので、混同しない。
| 操作 | 変換 | 条件と根拠 |
|---|---|---|
| $Af+Bg$ | $AF+BG$ | 共通の絶対収束領域、積分の線形性 |
| $e^{at}f(t)$ | $F(s-a)$ | $F(s-a)$ の収束領域、指数の積 |
| $f(bt)$ | $F(s/b)/b$ | $b>0$、置換積分 |
| $u(t-a)f(t-a)$ | $e^{-as}F(s)$ | $a\ge0$、単位ステップ関数の定理「時間推移の公式」 |
| $f'$ | $sF-f(0+)$ | fml-lt-derivative |
| $\int_0^t f(u)\,du$ | $F(s)/s$ | fml-lt-integral |
| $tf(t)$ | $-F'(s)$ | fml-lt-parameter |
| $f*g$ | $FG$ | 畳み込みとLaplace変換の定理「片側の畳み込み定理」 |
区分的に連続な $f$ が指数オーダー $a$ なら、$\operatorname{Re}s>a$ で $F$ は複素微分可能で、各非負整数 $n$ に対し
$$
F^{(n)}(s)=\int_0^\infty(-t)^ne^{-st}f(t)\,dt.
$$
任意の $s_0$ を固定し、$\operatorname{Re}s_0>a+2\delta$ となる $\delta>0$ を選ぶ。$\lvert h\rvert<\delta$ に対して
$$
\frac{e^{-(s_0+h)t}-e^{-s_0t}}h=-t e^{-s_0t}\int_0^1e^{-\theta ht}\,d\theta
$$
なので、その絶対値に $\lvert f(t)\rvert$ を掛けたものは $Mt e^{-\delta t}$ 以下である。これは積分可能で、差商は各 $t$ で $-te^{-s_0t}f(t)$ へ近づく。優収束によって差商の極限を積分の中へ移せるので、複素微分の式を得る。$n$ 回の微分では上界を $Mt^{n+1}e^{-\delta t}$ に替えれば同じ議論を反復できる。この関数が積分可能であることは多項式の変換表の導出から従う。従って主張は全ての $n$ について成り立つ。$\square$
ここで微分した変数は $s$ であって $t$ ではない。$F'(s)$ は時間側の $tf(t)$ に対応し、$f'(t)$ は下の初期値付きの式に対応する。二つは式の形が違う。例えば $F(s)=1/(s+1)$ なら $-F'(s)=1/(s+1)^2$ なので、逆変換は $te^{-t}$ である。時間側の微分 $-e^{-t}$ の変換とは一致しない。
微分と積分の公式
$f$ が各有限区間で絶対連続で、$f'$ が区分的に連続とする。$f,f'$ がともに指数オーダーなら、両方が収束し上端の境界項が消える右半平面で
$$
\mathcal L[f'](s)=sF(s)-f(0+)
$$
である。さらに $f,f',\ldots,f^{(n-1)}$ が各有限区間で絶対連続で、$f^{(n)}$ が区分的に連続、これら全てが指数オーダーなら、十分右の半平面で
$$
\mathcal L[f^{(n)}](s)=s^nF(s)-\sum_{k=0}^{n-1}s^{n-1-k}f^{(k)}(0+).
$$
まず有限区間 $[0,R]$ で部分積分すると
$$
\int_0^R e^{-st}f'(t)\,dt=e^{-sR}f(R)-f(0+)+s\int_0^R e^{-st}f(t)\,dt.
$$
絶対連続性によって部分積分が適用でき、$f'$ の区分点で分けても内部の境界項は打ち消し合う。$\lvert f(R)\rvert\le Me^{aR}$ で $\operatorname{Re}s>a$ なら、$\lvert e^{-sR}f(R)\rvert\le Me^{-(\operatorname{Re}s-a)R}\to0$。両方の広義積分が収束する半平面で $R\to\infty$ とすれば1階の式を得る。
高階の式はこの結果を各導関数に適用する。$n$ 階の式が成立したとして、$f^{(n)}$ の変換にもう一度 $s$ を掛け、$f^{(n)}(0+)$ を引くと
$$
s^{n+1}F(s)-\sum_{k=0}^{n-1}s^{n-k}f^{(k)}(0+)-f^{(n)}(0+)
$$
になる。最後の項を和の $k=n$ の項に入れれば $n+1$ 階の式である。1階から帰納して結論を得る。必要な全ての指数オーダーの上界より $\operatorname{Re}s$ を大きく取れば、各段の部分積分と極限が共通の領域で正当化される。$\square$
連続だが角がある関数は、この公式からただちに排除されない。必要なのは $f$ の跳びがなく、区分ごとの導関数を積分して $f$ を復元できることである。一方、$f$ 自体に跳びがあれば内部の境界項は打ち消し合わない。有限個の跳びが $a_j>0$ にある場合、区分ごとの古典微分を $f'_{\mathrm{cl}}$、跳びを $J_j=f(a_j+)-f(a_j-)$ と書くと、同じ部分積分で
$$
\mathcal L[f'_{\mathrm{cl}}](s)=sF(s)-f(0+)-\sum_jJ_je^{-a_js}
$$
になる。超関数微分には $J_j\delta(t-a_j)$ が含まれるので、古典微分と超関数微分の区別が必要になる。デルタを使う式はデルタ関数とLaplace変換で扱う。
$f$ が区分的に連続で指数オーダーなら、$q(t)=\int_0^t f(u)\,du$ に対し、十分右の半平面で $\mathcal L[q](s)=F(s)/s$ である。
$q(0)=0$、$q'=f$ は区分点以外で成立し、$q$ は各有限区間で絶対連続である。$\lvert f\rvert\le Me^{at}$ から、$b>\max(a,0)$ を取れば $\lvert q(t)\rvert\le Mte^{\max(a,0)t}\le Ce^{bt}$。従って微分の公式を $q$ に適用でき、$F=s\mathcal L[q]$ を得る。この半平面では $s\ne0$ なので割って結論を得る。$\square$
微分の公式と存在の記述は LebDQ26 §§6.1–6.2 にもある。一意性については、逆Laplace変換の定理「Lerchの一意性定理」を用いる。連続な指数オーダーの関数は変換から一意に決まり、区分的に連続な関数は連続点で一意に決まる。孤立した点の値だけを変えたものまで区別できる、と解釈してはいけない。
計算の手順と例題
- 有限区間での積分可能性と、無限遠の増大率を調べ、使える半平面を決める。
- 線形性で分け、指数・多項式・三角関数など表の基本行に直す。
- $s$ 推移、相似、パラメータ微分を使い、分母と係数を整理する。時間の遅延は専用の時間推移の式を使う。
- 変換後の式と収束条件を一緒に書く。特定点での値を計算するときは、その点が領域の中にあるか確かめる。
公式をどの順に使うかで式の長さは変わる。$t^2e^{-t}$ なら $t^2$ の変換に $s$ 推移を使う方法と、$e^{-t}$ の変換を2回 $s$ で微分する方法がある。同じ答えになるが、後者では微分の符号を2回管理する必要がある。変換の段階で部分分数分解をする必要は通常ない。部分分数は主に逆変換の段階で使う。
$f(t)=t^2e^{-t}$ の変換は $F(s)=2/(s+1)^3$、$\operatorname{Re}s>-1$ であり、$F(1)=0.250000$ である。$t^2$ の行と $s$ 推移を使う。
途中の計算を開く
$\mathcal L[t^2]=2/s^3$ の $s$ を $s+1$ に替える。別に $\mathcal L[e^{-t}]=1/(s+1)$ を2回微分しても、$F(s)=d^2(1/(s+1))/ds^2=2/(s+1)^3$ を得る。
$f(t)=\sin^2t$ は $\sin^2t=(1-\cos2t)/2$ と直すと、$F(s)=2/(s(s^2+4))$、$\operatorname{Re}s>0$。$F(2)=0.125000$ である。
途中の計算を開く
$F=(1/s-s/(s^2+4))/2$ の分子を通分すると $2$ になる。$\mathcal L[\sin t]$ を平方した $1/(s^2+1)^2$ とは違う。
$f(t)=\sqrt t$ は変換をもち、正の実数 $s$ について $F(s)=\sqrt\pi/(2s^{3/2})$。$F(1)\approx0.886227$ である。微分の公式を先に使わず、定義の積分を置換する。
途中の計算を開く
$u=st$ とすれば $F=s^{-3/2}\int_0^\infty e^{-u}u^{1/2}\,du=s^{-3/2}\Gamma(3/2)$。Γ関数の定義「$\Gamma$ 関数」と例「半整数での値」の関係 $\Gamma(3/2)=\sqrt\pi/2$ を使う。
$f(t)=te^{-t}\sin2t$ に対し、fml-lt-parameterより $F(s)=4(s+1)/((s+1)^2+4)^2$、$\operatorname{Re}s>-1$。$F(1)=0.125000$ である。
途中の計算を開く
$e^{-t}\sin2t$ の変換は $2/((s+1)^2+4)$。その $s$ 微分に負号を付けると分子は $4(s+1)$ になる。
使える条件と反例
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 無限遠の増大率の制限 | $f(t)=e^{t^2}$ | 実数 $s$ のどこでも変換が存在しない |
| 原点での局所積分可能性 | $f(t)=1/t$ | 遠方は抑えられても原点で積分が発散する |
| 微分公式の連続性 | $f(t)=u(t-1)$ | 古典微分の変換は $sF-f(0+)$ と一致しない |
| 収束域の制限 | $f(t)=e^{-2t}$、$s=-3$ | 有理式が有限でも定義の積分は発散する |
最初の反例では $t\ge2\lvert s\rvert$ とすれば $t^2-st\ge t^2/2$ なので、正の被積分関数は無限遠で減衰しない。二つ目では $0< t\le1$ 上で $e^{-st}$ が正の下界をもち、$\int_0^1dt/t$ の発散をそのまま受け継ぐ。原点と無限遠を分けて見る必要があることが分かる。一方、$t^{-1/2}$ は原点で有界ではないが局所積分可能であり、正の実数 $s$ で変換は $\sqrt{\pi/s}$。区分的連続性は便利な十分条件であって、存在の必要条件ではない。
ステップの古典微分は $t\ne1$ でゼロであり、一点の値をどう定義してもその変換はゼロになる。しかし $F(s)=e^{-s}/s$ なので $sF-f(0+)=e^{-s}$ であり、例えば $s=2$ では $e^{-2}\approx0.135335$。失われた量は跳びの境界項である。微分方程式にステップ入力があることと、未知関数自体に跳びがあることは違う。2階の方程式のステップ入力では通常、解と1階微分を連続に保ち、2階微分に跳びを許す。
最後の例の $s=-3$ では被積分関数は $e^t$ となり、$\int_0^R e^t\,dt=e^R-1$ が無限大へ増える。式 $1/(s+2)$ に代入した値 $-1$ は、この積分の値ではない。最終値定理で $s\to0+$ を考えるときにも、もとの変換がその近傍で定義されているかを確認する必要がある。
よくある誤りと補足
| 誤り | 正しくは | 理由 |
|---|---|---|
| $\mathcal L[fg]=FG$ | $FG$ は畳み込みの変換 | ex-lt-square |
| $f(0)$ の一点の値を初期値に使う | 右極限 $f(0+)$ を使う | 積分は一点の値を見ない |
| $s$ 微分と時間微分を同じにする | $-F'$ と $sF-f(0+)$ を区別 | 二つの微分公式 |
| 式が有限なら変換が存在する | 定義の収束域を確認 | 収束域の反例 |
| 角と跳びを同じにする | 跳びだけが内部境界項を生む | fml-lt-derivative |
片側変換は初期時刻より前の情報を含まない。両側変換は $\int_{-\infty}^\infty e^{-st}f(t)\,dt$ であり、収束領域が縦帯になることもある。両者の公式を混ぜると初期値の項が合わなくなる。Fourier変換との比較では、$f$ のゼロ拡張が可積分なら $s=i\omega$ 上でも積分できるが、指数オーダーの仮定だけで虚軸上の収束を保証することはできない。例えば $f=1$ は正の実部では変換できるが、虚軸上の積分は通常の絶対収束をしない。
変換表と性質の表を使う目的は、積分を毎回初めから計算する負担を減らすことにある。関数の形を見て適用できる公式を選び、条件を確認し、代数式へ直すという順序を守れば、複合した関数にも同じ道筋を使える。逆向きの計算では部分分数、時間推移、畳み込みを組み合わせる。その一意性と係数の求め方は逆Laplace変換へ、初期値問題の具体的な手順はLaplace変換による微分方程式の解法へ進める。
絶対収束を使う理由は、計算結果を得るためだけでなく、異なる操作の順序を正当化するためでもある。有限和の線形性、差商の極限、二重積分の交換にはそれぞれ必要な評価が異なる。同じ関数が変換できるという事実から、あらゆる交換が自動的に許されるとは結論せず、適用する公式ごとの条件を確認する。
図で見る対応
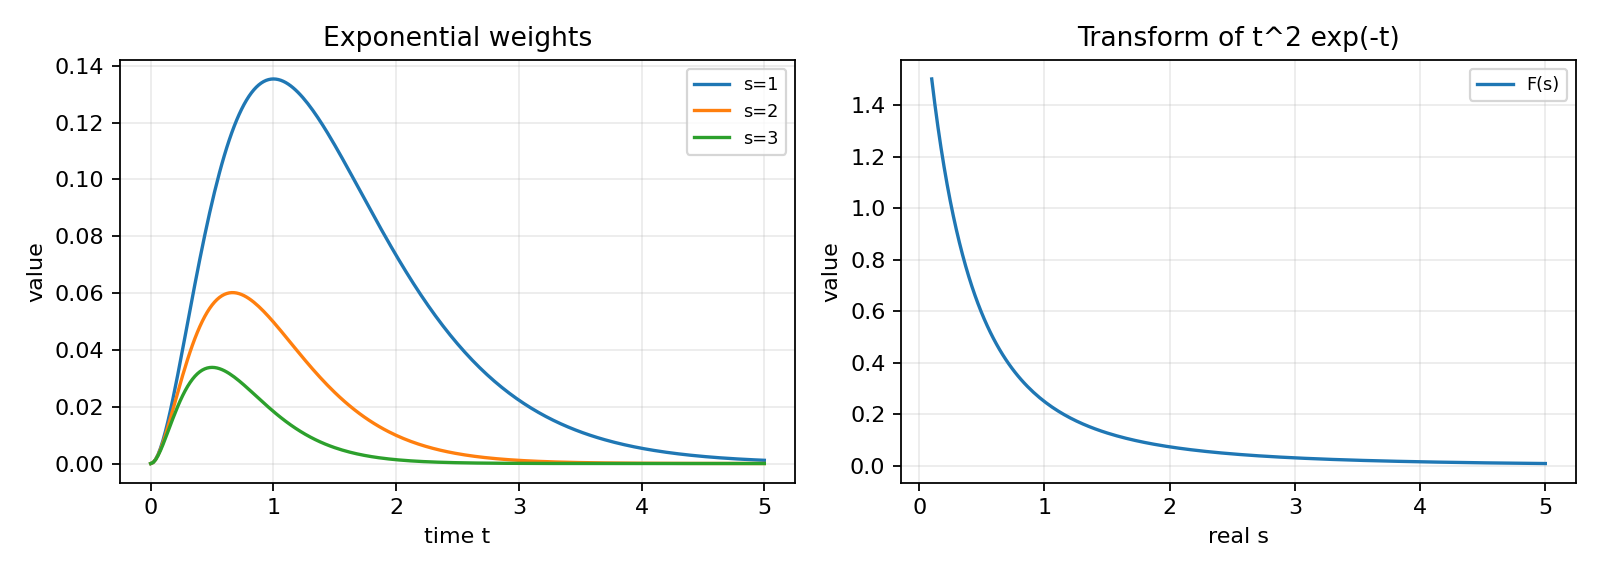 図: 時間領域と変換領域の対応
左は $f(t)=t^2e^{-t}$ に指数重みを掛けた被積分関数、右はその積分 $F(s)$ である。重みを強くすると遠い時間の寄与が抑えられる。
関連項目
- 前提: 広義積分, 部分積分, 指数関数
- 別版: Laplace変換の入口(高校数学)
- 理論: Γ関数, 畳み込み
- 直後に読む: 逆Laplace変換, Laplace変換による微分方程式の解法, 単位ステップ関数
- 比較: Fourier変換, z変換
- 発展: 初期値定理, 最終値定理
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

