1の∞乗型の極限
概要
1の∞乗型の極限(limits of the form 1 to the infinity)とは、底が $1$ に、指数が $\infty$ に近づく形の極限 $\lim(1+u_n)^{v_n}$ のことである。$u_n>-1$、$u_n\to0$ で、(底 $-1$)×指数 $u_nv_n$ が実数 $c$ に収束するならば、極限は $e^c$ である。特にすべての実数 $x$ で $(1+\frac xn)^n\to e^x$ となり、年利 $r$ の連続複利の倍率は $e^r$、教科書の定義 $\lim_{h\to0}(1+h)^{1/h}$ も $e$ に等しい。$u_nv_n$ の行き先が違えば極限も変わり、$(1+\frac1n)^{n^2}\to\infty$、$(1+\frac1{n^2})^n\to1$ である。
前提知識: 指数関数の微分, (1+1/n)^nの極限, 数列の極限, 対数関数
高校での出発点:複利の極限
(1+1/n)^nの極限の記事では、年利 100% の利息を 1 年に $n$ 回に分けて複利で付けたときの倍率 $\bigl(1+\frac1n\bigr)^n$ が、$n\to\infty$ で $e$ に近づくことを示した。では、年利が 200% なら、あるいは利息ではなく「減る」場合ならどうなるか。
次の値は数値計算による(小数第 4 位まで。以下切り捨て)。
| $n$ | $\bigl(1+\frac2n\bigr)^n$ | $\bigl(1-\frac1n\bigr)^n$ | $\bigl(1+\frac1{2n}\bigr)^{3n}$ |
|---|---|---|---|
| $10$ | $6.1917$ | $0.3486$ | $4.3219$ |
| $100$ | $7.2446$ | $0.3660$ | $4.4649$ |
| $1000$ | $7.3743$ | $0.3676$ | $4.4800$ |
| 近づく先(予想) | $e^2=7.3890\ldots$ | $\frac1e=0.3678\ldots$ | $e^{3/2}=4.4816\ldots$ |
どれも、底は $1$ に近づき、指数は限りなく大きくなる。それでも近づく先はそれぞれ違う。
このように「底が $1$ に近づき、指数が $\infty$ に近づく」形の極限を、本記事では $1$ の $\infty$ 乗型の極限と呼ぶ。次の疑問に答えるのが本記事の目的である。
- 近づく先を決めているのは何か。→ thm-oti-main
- 教科書の定義 $\lim_{h\to0}(1+h)^{\frac1h}=e$ は、$\bigl(1+\frac1n\bigr)^n$ の極限と同じ数を定めるのか。→ prop-oti-textbook
- 底が $1$ に近づき指数が大きくなれば、いつも $e$ の冪になるのか。→ ex-oti-diverge
答えを先に言うと、極限を決めるのは「(底 $-1$)× 指数」の行き先である(3 つの数列での計算は ex-oti-product)。高校で見ること 本記事の言葉 ボックス 複利の倍率 $\bigl(1+\frac rn\bigr)^n$ 連続複利 $e^r$ def-oti-continuous $\lim_{h\to0}(1+h)^{\frac1h}=e$ 関数の極限と数列の極限の一致 prop-oti-textbook $1^\infty$ の形の極限 「(底 $-1$)× 指数」の極限 $c$ で決まる thm-oti-main 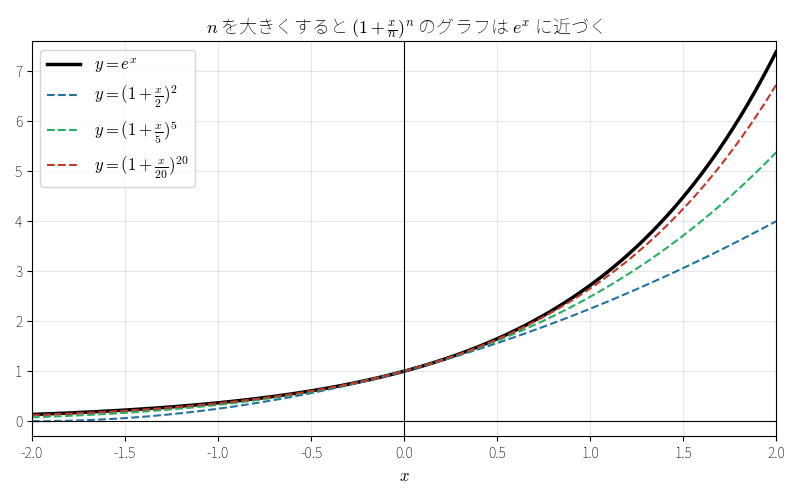 (1+x/n)^n のグラフが e^x に近づく様子
図 1 は、$n=2,5,20$ での $y=\bigl(1+\frac xn\bigr)^n$ と $y=e^x$ のグラフである。$n$ を大きくすると、点線のグラフは太い実線 $y=e^x$ に近づいていく。
前提とする事実
極限の基本的な計算規則(和・積・商の極限、はさみうち)のほかに、次を前提にする。
- $\displaystyle\lim_{h\to0}\frac{e^h-1}h=1$ であり、$e^x$ は連続で狭義単調増加である。前半は 指数関数の微分の記事で証明した。
- $\log$ は $e^x$ の逆関数で、$(0,\infty)$ 上で連続である。$a>0$ と実数 $b$ について $a^b=e^{b\log a}$ である($a=e^{\log a}$ と指数法則から)。
- すべての正の整数 $n$ について $\bigl(1+\frac1n\bigr)^n< e$ であり、$x>-1$、$x\ne0$、$m\ge2$ なら $(1+x)^m>1+mx$(Bernoulli の不等式)である。どちらも (1+1/n)^nの極限の記事で証明した。
補題:対数関数の 0 付近のふるまい
主定理の証明では、$\log(1+t)$ が $t$ にほぼ等しいことを使う。まず数値で見る。
次の値は数値計算による。
| $t$ | $0.1$ | $0.01$ | $-0.01$ | $-0.1$ |
|---|---|---|---|---|
| $\frac{\log(1+t)}t$ | $0.9531\ldots$ | $0.9950\ldots$ | $1.0050\ldots$ | $1.0536\ldots$ |
$t$ が正でも負でも、$0$ に近づけると $1$ に近づいていく。
$t>-1$、$t\ne0$ の範囲で $t\to0$ とするとき
$$
\lim_{t\to0}\frac{\log(1+t)}t=1
$$
である。
方針:$u=\log(1+t)$ と置いて、rem-oti-premises の 1 の極限に帰着する。
段 1(置き換え)。$u:=\log(1+t)$ とおく。$\log$ は $e^x$ の逆関数なので $e^u=1+t$、すなわち $t=e^u-1$ である。
段 2($u\ne0$)。$t\ne0$ なら $1+t\ne1$ である。$\log$ は単射で $\log1=0$ なので、$u=\log(1+t)\ne0$ である。
段 3($u\to0$)。$\log$ は連続なので、$t\to0$ のとき $u=\log(1+t)\to\log1=0$ である。
段 4(極限)。段 1 と段 2 から
$$
\frac{\log(1+t)}t=\frac u{e^u-1}=\frac1{\frac{e^u-1}u}
$$
である。段 3 より $t\to0$ のとき $u\to0$($u\ne0$)なので、rem-oti-premises の 1 から $\frac{e^u-1}u\to1$ であり、この値は $\frac11=1$ に近づく。$\square$
$\frac00$ の形の極限を導関数の比で求める方法は l'Hôpitalの定理(高校数学) で扱う。
主定理:「$(\text{底}-1)\times\text{指数}$」が極限を決める
証明の前に、主定理がどう使われるかを 3 つの例で見る。
$(1+u_n)^{v_n}$ の形の数列で、$u_n$(底 $-1$)と $v_n$(指数)、その積を並べる。
| 数列 | $u_n$ | $v_n$ | $u_nv_n$ | 主定理が言う極限 |
|---|---|---|---|---|
| $\bigl(1+\frac2n\bigr)^n$ | $\frac2n$ | $n$ | $2$ | $e^2$ |
| $\bigl(1-\frac1n\bigr)^n$ | $-\frac1n$ | $n$ | $-1$ | $e^{-1}=\frac1e$ |
| $\bigl(1+\frac1{2n}\bigr)^{3n}$ | $\frac1{2n}$ | $3n$ | $\frac32$ | $e^{3/2}$ |
ex-oti-three-sequences の数値と合っている。$\bigl(1-\frac1n\bigr)^n$ は $n=2$ で $\bigl(\frac12\bigr)^2=0.25$、$n=10$ で $0.9^{10}=0.3486\ldots$ と、手で計算できる大きさでも $\frac1e=0.3678\ldots$ に向かって増えていく。
数列 $(u_n)$、$(v_n)$ が、すべての $n$ で $u_n>-1$ を満たし、$u_n\to0$ かつ $u_nv_n\to c$($c$ は実数)であるとする。このとき
$$
\lim_{n\to\infty}(1+u_n)^{v_n}=e^c
$$
である。特に、すべての実数 $x$ について
$$
\lim_{n\to\infty}\Bigl(1+\frac xn\Bigr)^n=e^x
$$
である。
方針:$(1+u_n)^{v_n}=e^{v_n\log(1+u_n)}$ と書き、肩の $v_n\log(1+u_n)$ が $c$ に近づくことを示す。
段 1(指数の形に書く)。$1+u_n>0$ なので、rem-oti-premises の 2 から
$$
(1+u_n)^{v_n}=e^{v_n\log(1+u_n)}
$$
である。
段 2(肩と $u_nv_n$ の差)。$d_n:=v_n\log(1+u_n)-u_nv_n$ とおく。
- $u_n\ne0$ となる $n$ では、$v_n\log(1+u_n)=u_nv_n\cdot\frac{\log(1+u_n)}{u_n}$ なので
$$ d_n=u_nv_n\Bigl(\frac{\log(1+u_n)}{u_n}-1\Bigr) $$
である。 - $u_n=0$ となる $n$ では、$\log1=0$ なので $v_n\log(1+u_n)=0=u_nv_n$ であり、$d_n=0$ である。
段 3(差は $0$ に近づく)。$r_n$ を、$u_n\ne0$ のとき $\frac{\log(1+u_n)}{u_n}-1$、$u_n=0$ のとき $0$ と定める。段 2 から、どの $n$ でも $d_n=u_nv_n\cdot r_n$ である。 - $u_n\to0$ なので、$u_n\ne0$ となる番号については lem-oti-log-limit から $r_n$ は $0$ に近づく。$u_n=0$ となる番号では $r_n=0$ である。よって $r_n\to0$ である。
- $u_nv_n\to c$ なので、積の極限の性質から $d_n=u_nv_n\cdot r_n\to c\cdot0=0$ である。
段 4(肩の極限)。$v_n\log(1+u_n)=u_nv_n+d_n\to c+0=c$ である。
段 5(指数関数に戻す)。$e^x$ は連続なので、段 1 と段 4 から $(1+u_n)^{v_n}=e^{v_n\log(1+u_n)}\to e^c$ である。
段 6(特別な場合)。$x$ を実数とし、$u_n=\frac xn$、$v_n=n$ とおく。$u_n\to0$、$u_nv_n=x\to x$ である。$u_n>-1$ は $n>|x|$ のとき成り立つ($\frac xn\ge-\frac{|x|}n>-1$)。数列の極限は最初の有限個の項を除いても変わらないので、$n>|x|$ の範囲で段 1〜5 を使って $\bigl(1+\frac xn\bigr)^n\to e^x$ を得る。$\square$
この定理から、高校で出会う $1$ の $\infty$ 乗型の極限は「(底 $-1$)× 指数」を計算するだけで求まる。
連続複利
年利 $r$($r>-1$ の実数。$5\%$ なら $r=0.05$)の利息を、1 年に $n$ 回に分けて複利で付けると、1 年後の残高は元金の $\bigl(1+\frac rn\bigr)^n$ 倍になる。$n\to\infty$ としたときの極限を、年利 $r$ の連続複利の倍率という。thm-oti-main の後半により、その値は $e^r$ である。
$e$ は、年利 100% の連続複利の倍率である。
次の値は数値計算による(以下切り捨て)。
| 1 年の回数 $n$ | $1$ | $12$ | $365$ | 極限(連続複利) |
|---|---|---|---|---|
| 年利 5%:$\bigl(1+\frac{0.05}n\bigr)^n$ | $1.05$ | $1.0511618\ldots$ | $1.0512674\ldots$ | $e^{0.05}=1.0512710\ldots$ |
| 年利 100%:$\bigl(1+\frac1n\bigr)^n$ | $2$ | $2.6130\ldots$ | $2.7145\ldots$ | $e=2.7182\ldots$ |
年利 5% では、1 年に 12 回の複利で、すでに連続複利とほとんど同じ倍率になる。
期間を延ばした場合は ex-oti-ten-years で見る。
一般に、期間を $t$ 年に延ばすと、1 年に $n$ 回の複利で $nt$ 回利息が付くので、倍率は $\bigl(1+\frac rn\bigr)^{nt}$ である。$u_n=\frac rn$、$v_n=nt$ とすると $u_nv_n=rt$ なので、thm-oti-main により $n\to\infty$ での極限は $e^{rt}$ である。
年利 3% で 10 年預けると、倍率は次のようになる(数値計算)。
- 1 年に 1 回の複利:$1.03^{10}=1.3439\ldots$。
- 1 年に 12 回の複利:$\bigl(1+\frac{0.03}{12}\bigr)^{120}=1.3493\ldots$。
- 連続複利:$e^{0.03\times10}=e^{0.3}=1.3498\ldots$。
$u_nv_n=\frac{0.03}n\cdot10n=0.3$ が、極限の肩に乗る数である。
教科書の定義との一致
高校の教科書は $e$ を $\lim_{h\to0}(1+h)^{\frac1h}$ で定義することが多い。これは $h$ を連続的に $0$ に近づける関数の極限で、$h=\frac1n$ に限った数列の極限 $\lim_{n\to\infty}\bigl(1+\frac1n\bigr)^n$ とは、定義の上では別物である。数列の極限が存在しても、関数の極限が存在するとは限らない(たとえば $\sin\frac\pi h$ は $h=\frac1n$ に限れば $\sin n\pi=0$ だが、$h\to0$ の極限をもたない)。そこで、2 つが一致することを確かめる。
次の値は数値計算による。
- $h=0.01$:$(1+h)^{\frac1h}=1.01^{100}=2.7048\ldots$。
- $h=-0.01$:$(1+h)^{\frac1h}=0.99^{-100}=2.7319\ldots$。
右から近づけると $e=2.7182\ldots$ より小さく、左から近づけると大きい。どちらからでも $e$ に近づいていく。
$h>-1$、$h\ne0$ の範囲で $h\to0$ とするとき
$$
\lim_{h\to0}(1+h)^{\frac1h}=e
$$
である。
段 1(指数の形に書く)。$1+h>0$ なので、rem-oti-premises の 2 から
$$
(1+h)^{\frac1h}=e^{\frac1h\log(1+h)}=e^{\frac{\log(1+h)}h}
$$
である。
段 2(肩の極限)。lem-oti-log-limit により、$h\to0$ のとき肩の $\frac{\log(1+h)}h$ は $1$ に近づく。
段 3(指数関数に戻す)。$e^x$ は連続なので、$(1+h)^{\frac1h}\to e^1=e$ である。$\square$
したがって、教科書の定義と (1+1/n)^nの極限の記事の定義は、同じ数 $e$ を定める。
確率に現れる $e$
1 回あたり確率 $p$ で当たるくじを、毎回ほかの回とは無関係に $n$ 回引く。$n$ 回とも外れる確率は $(1-p)^n$ である。$n$ が大きく $p$ が小さいとき、これは $1$ の $\infty$ 乗型の量であり、「(底 $-1$)× 指数」は $-p\cdot n=-np$ である。thm-oti-main が示唆するとおり、$(1-p)^n$ は $e^{-np}$ に近い。
次の値は数値計算による。
| $p$ | $n$ | $np$ | $(1-p)^n$ | $e^{-np}$ |
|---|---|---|---|---|
| $0.02$ | $100$ | $2$ | $0.1326\ldots$ | $0.1353\ldots$ |
| $0.001$ | $1000$ | $1$ | $0.36769\ldots$ | $0.36787\ldots$ |
$p$ が小さいほど、2 つの値はよく一致する。$e^{-np}$ は $n$ と $p$ を別々に知らなくても、平均の当たり回数 $np$ だけで計算できる。
正確には、thm-oti-main を $u_n=-p_n$、$v_n=n$ に使うと、$0< p_n<1$ かつ $np_n\to\lambda$ なら $(1-p_n)^n\to e^{-\lambda}$ である($np_n\to\lambda$ から $p_n=\frac{np_n}n\to0$ も従う)。この極限は、当たりの回数の分布が Poisson 分布で近似されること(少数の法則)の証明の中心になる。その証明は 二項分布の記事にある。
完全順列の割合が $1/e$ に近づくことは 期待値の線形性と数え上げ で扱う。
例と反例
本記事の主定理の仮定を外すと、何が崩れるかをまとめる。
| 外した仮定 | 崩れる主張 | ボックス |
|---|---|---|
| $u_nv_n$ が収束すること | $(1+u_n)^{v_n}$ は $e$ の冪に収束する | ex-oti-diverge |
| (外していない。$c=0$ の場合) | 「$1^\infty$ 型ならいつも $e$ が現れる」という思い込み | ex-oti-to-one |
| $u_n\to0$ | $(1-p)^n$ を $e^{-np}$ で近似できる | ex-oti-p-fixed |
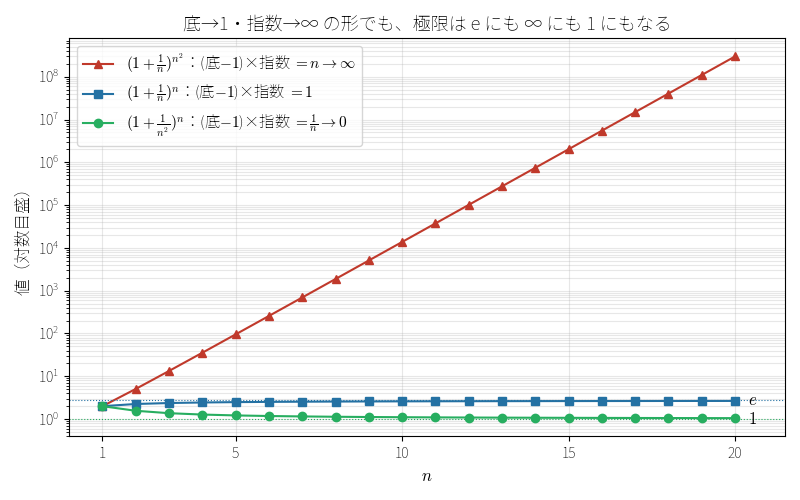 3 つの数列の動き(対数目盛)
図 2 は、次の 2 つの例の数列と $\bigl(1+\frac1n\bigr)^n$ を、縦軸を対数目盛にして並べたものである。どれも底は $1$ に近づき、指数は大きくなるが、行き先は $\infty$、$e$、$1$ と分かれる。
$\bigl(1+\frac1n\bigr)^{n^2}$ では $u_n=\frac1n$、$v_n=n^2$、$u_nv_n=n\to\infty$ であり、thm-oti-main の仮定「$u_nv_n$ が収束する」を満たさない。実際、$n\ge2$ なら Bernoulli の不等式(rem-oti-premises の 3)で $x=\frac1n$、$m=n^2$ として
$$
\Bigl(1+\frac1n\Bigr)^{n^2}>1+n^2\cdot\frac1n=1+n
$$
であり、右辺は限りなく大きくなる。$n=10$ では $1.1^{100}=13780.6\ldots$ である(数値計算)。
$\bigl(1+\frac1{n^2}\bigr)^n$ では $u_n=\frac1{n^2}$、$v_n=n$、$u_nv_n=\frac1n\to0$ なので、thm-oti-main により極限は $e^0=1$ である。$e$ は現れない。
主定理を使わずに確かめることもできる。$1+\frac1{n^2}>1$ なので左辺は $1$ より大きい。また rem-oti-premises の 3 で $n$ を $n^2$ に替えると $\bigl(1+\frac1{n^2}\bigr)^{n^2}< e$ であり、両辺を $\frac1n$ 乗すると($t\mapsto t^{1/n}$ は増加)
$$
1<\Bigl(1+\frac1{n^2}\Bigr)^n< e^{\frac1n}
$$
である。$e^{\frac1n}\to e^0=1$ なので、はさみうちで極限は $1$ である。$n=10$ では $1.01^{10}=1.10462\ldots$、$e^{0.1}=1.10517\ldots$ である(数値計算)。
$p=0.5$、$n=100$ では $(1-p)^n=2^{-100}=7.8\ldots\times10^{-31}$ だが、$e^{-np}=e^{-50}=1.9\ldots\times10^{-22}$ であり、桁が $10^8$ 倍以上違う(数値計算)。$p=0.5$ は $0$ に近づかないので、thm-oti-main の仮定 $u_n\to0$(ここでは $u_n=-p$)を満たさない。
理由を式で見る。$(1-p)^n=e^{n\log(1-p)}$ と $e^{-np}$ の比は $e^{n(\log(1-p)+p)}$ である。$p=0.5$ では $\log0.5+0.5=-0.193\ldots<0$ なので、比は $n$ とともに $0$ に近づき、2 つの値の比が $1$ に近づくことはない。
さらに先へ
- Poisson 分布。 ex-oti-lottery の $e^{-np}$ は、Poisson 分布の $k=0$ での確率である。$k$ 回当たる確率も同じ考え方で近似される(二項分布、Poisson分布)。
- 指数関数の級数。 $\bigl(1+\frac xn\bigr)^n$ を二項定理で展開して $n\to\infty$ とすると、$e^x=1+x+\frac{x^2}{2!}+\cdots$ が見えてくる。$x=1$ の場合は eの級数表示と無理数性、一般の $x$ は 関数の近似とテイラー展開で扱う。
- 微分方程式。 連続複利の残高 $e^{rt}$ は、「増える速さが残高に比例する」という微分方程式 $y'=ry$ の解である(微分方程式としての指数関数・三角関数)。
関連項目
- 入口: eはなぜ特別か
- 前提: 指数関数の微分, (1+1/n)^nの極限, 数列の極限, 対数関数
- 前に読む: 指数関数の微分
- 次に読む: eの級数表示と無理数性
- 関連(高校数学): 期待値の線形性と数え上げ, l'Hôpitalの定理(高校数学), 二項分布から正規分布へ
- 用語解説: ネイピア数, 指数関数, 二項分布
- 発展: Poisson分布, 関数の近似とテイラー展開, 微分方程式としての指数関数・三角関数
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

