Poisson分布(高校数学)
概要
Poisson分布(Poisson distribution)とは、$\lambda>0$ について $0,1,2,\dots$ の値を確率 $e^{-\lambda}\lambda^k/k!$ でとる分布 $\mathrm{Po}(\lambda)$ である。$\lambda$ を定数とすると、二項分布 $B(n,\lambda/n)$ の各確率は $n\to\infty$ でこの値に近づく(少数の法則)。平均と分散はどちらも $\lambda$ で、独立な $\mathrm{Po}(\lambda)$ と $\mathrm{Po}(\mu)$ に従う確率変数の和は $\mathrm{Po}(\lambda+\mu)$ に従う。機会が多く 1 回の確率が小さい出来事の回数に使うが、1 回の確率が小さくないとき、機会どうしが独立でないとき、確率が機会ごとに違うときは、平均が同じでもずれる。
前提知識: 反復試行の確率, 1の∞乗型の極限, 確率変数の期待値と分散, 二項定理と組合せの恒等式, 関数の近似とテイラー展開
高校での出発点:まれな出来事の回数
数学 B では、成功の確率が $p$ の試行を独立に $n$ 回くり返したときの成功の回数 $X$ が、二項分布 $B(n,p)$ に従うことを学ぶ。
$$
P(X=k)=\binom nk p^k(1-p)^{n-k}\qquad(k=0,1,\dots,n)
$$
であり、平均は $np$、分散は $np(1-p)$ である(反復試行の確率、二項分布から正規分布へ)。
ところが、1 ページの誤植の数や、1 時間に店に来る客の数のように、「機会はとても多いが、1 回 1 回で起こる確率はとても小さい」出来事では、$n$ と $p$ を別々に知ることが難しい。分かっているのは「平均して何回起こるか」だけ、ということが多い。まず 2 つの例で、二項分布の確率を実際に計算してみる。
1 ページに $1000$ 文字あり、どの文字も確率 $0.002$ で誤植になり、文字どうしは互いに影響しないとする。1 ページの誤植の数 $X$ は $B(1000,\,0.002)$ に従い、平均は $1000\times0.002=2$ である。
$k=0$、$1$、$2$ の確率は
$$
P(X=0)=0.998^{1000}=0.13506\ldots,\qquad P(X=1)=1000\times0.002\times0.998^{999}=0.27067\ldots,
$$
$$
P(X=2)=\binom{1000}2\times0.002^2\times0.998^{998}=499500\times0.000004\times0.998^{998}=0.27094\ldots
$$
である(数値は計算機による)。これを、この記事で導く式 $e^{-2}\dfrac{2^k}{k!}$ の値と並べると次のようになる。
| $k$ | $0$ | $1$ | $2$ | $3$ | $4$ | $5$ |
|---|---|---|---|---|---|---|
| 二項分布 $B(1000,0.002)$ | $0.1351$ | $0.2707$ | $0.2709$ | $0.1806$ | $0.0902$ | $0.0360$ |
| $e^{-2}\frac{2^k}{k!}$ | $0.1353$ | $0.2707$ | $0.2707$ | $0.1804$ | $0.0902$ | $0.0361$ |
小数第 4 位まででほとんど一致する。右の式には $1000$ も $0.002$ も出てこず、平均の $2$ だけが入っている。
ある店には、1 時間に平均 $3$ 人の客が来るとする。1 時間を $n$ 個の短い時間に分け、どの短い時間にも客は高々 $1$ 人しか来ず、来る確率は $\frac3n$ で、時間どうしは互いに影響しないと考える。すると 1 時間の来客数は $B\bigl(n,\frac3n\bigr)$ に従い、平均はいつも $n\times\frac3n=3$ である。
$n=60$(1 分ごと)、$n=600$(6 秒ごと)、$n=3600$(1 秒ごと)で、来客数が $k$ 人の確率を計算すると次のようになる(数値は計算機による)。
| $k$ | $0$ | $1$ | $2$ | $3$ | $4$ | $5$ |
|---|---|---|---|---|---|---|
| $n=60$ | $0.0461$ | $0.1455$ | $0.2259$ | $0.2298$ | $0.1724$ | $0.1016$ |
| $n=600$ | $0.0494$ | $0.1490$ | $0.2242$ | $0.2246$ | $0.1685$ | $0.1009$ |
| $n=3600$ | $0.0497$ | $0.1493$ | $0.2241$ | $0.2241$ | $0.1681$ | $0.1008$ |
| $e^{-3}\frac{3^k}{k!}$ | $0.0498$ | $0.1494$ | $0.2240$ | $0.2240$ | $0.1680$ | $0.1008$ |
時間を細かく分けるほど、確率は最後の行の値に近づいていく。
どちらの例でも、確率は平均 $\lambda$ だけで決まる式 $e^{-\lambda}\dfrac{\lambda^k}{k!}$ に近い。ここで次の問いが出てくる。
- $e^{-\lambda}\dfrac{\lambda^k}{k!}$ は、本当に確率の分布になっているのか(全部足すと $1$ か)。→ prop-poi-total
- なぜ二項分布の確率がこの式に近づくのか。→ thm-poi-limit
- この分布の平均と分散は何か。→ prop-poi-moments
- 午前の来客数と午後の来客数を足すと、どんな分布になるのか。→ thm-poi-sum
- どんなときに、この近似を使ってはいけないのか。→ ex-poi-counter-p、ex-poi-counter-copy、ex-poi-counter-mixture
高校の計算 この記事での見方 ボックス 二項分布 $B(n,p)$ の確率 $np=\lambda$ を保って $n\to\infty$ とした極限が Poisson 分布 thm-poi-limit 平均 $np$、分散 $np(1-p)$ 極限ではどちらも $\lambda$ prop-poi-moments 二項定理 $(a+b)^n=\sum\binom nk a^kb^{n-k}$ 独立な Poisson 分布の和の計算 thm-poi-sum $\bigl(1-\frac\lambda n\bigr)^n\to e^{-\lambda}$ 「1 回も起こらない確率」の極限 thm-poi-limit の証明
Poisson 分布の定義
値が $0,1,2,\dots$ と限りなく続く確率変数を扱うので、まず無限個の値をとる場合の約束を述べる。確率変数 $X$ が $0$ 以上の整数の値をとり、$P(X=k)=p_k$ であるとき、確率の合計は無限級数 $\sum_{k=0}^{\infty}p_k$ で、これが $1$ になることが確率分布の条件である。期待値は、級数 $\sum_{k=0}^{\infty}k\,p_k$ が収束するときに、その値を $E(X)$ と定める。値が有限個の場合の定義(確率変数の期待値と分散)を、和を無限級数に替えてそのまま使うということである。
$\lambda>0$ とする。確率変数 $X$ が $0,1,2,\dots$ の値をとり
$$
P(X=k)=e^{-\lambda}\frac{\lambda^k}{k!}\qquad(k=0,1,2,\dots)
$$
であるとき、$X$ は パラメータ $\lambda$ の Poisson 分布 に従うといい、この分布を $\mathrm{Po}(\lambda)$ と書く。ここで $0!=1$、$\lambda^0=1$ とする。
名前はフランスの数学者 Poisson(ポアソン)による。$\lambda$ はギリシャ文字のラムダで、あとで平均であることが分かる(prop-poi-moments)。
- $\lambda=2$ のとき、$e^{-2}=0.13533\ldots$ を使って
$$ P(X=0)=e^{-2}=0.1353,\quad P(X=1)=e^{-2}\cdot\frac{2}{1}=0.2707,\quad P(X=2)=e^{-2}\cdot\frac{2^2}{2!}=0.2707,\quad P(X=3)=e^{-2}\cdot\frac{2^3}{3!}=0.1804 $$
である(小数第 5 位を四捨五入)。$k=1$ と $k=2$ で同じ値になるのは、$\frac{2^2}{2!}=\frac{4}{2}=2=\frac{2^1}{1!}$ だからである。 - $\lambda=0.5$ のとき、$e^{-0.5}=0.60653\ldots$ を使って $P(X=0)=0.6065$、$P(X=1)=0.6065\times0.5=0.3033$、$P(X=2)=0.6065\times\frac{0.25}{2}=0.0758$ である。$\lambda$ が小さいと、ほとんどの場合 $0$ 回か $1$ 回で終わる。
$\lambda>0$ のとき、$\displaystyle\sum_{k=0}^{\infty}e^{-\lambda}\frac{\lambda^k}{k!}=1$ である。したがって def-poi-def は確率分布を定める。
方針:$e^\lambda$ を級数で表す式を使い、$e^{-\lambda}$ と掛ける。
段 1(使う事実)。すべての実数 $x$ について
$$
e^x=\sum_{k=0}^{\infty}\frac{x^k}{k!}=1+x+\frac{x^2}{2!}+\frac{x^3}{3!}+\cdots
$$
が成り立つ。これは 関数の近似とテイラー展開 で証明されている(本記事では証明しない)。
段 2(掛ける)。$x=\lambda$ とすると $\sum_{k=0}^{\infty}\frac{\lambda^k}{k!}=e^\lambda$ である。収束する級数の各項に同じ数 $e^{-\lambda}$ を掛けた級数は、和に $e^{-\lambda}$ を掛けた値に収束するので
$$
\sum_{k=0}^{\infty}e^{-\lambda}\frac{\lambda^k}{k!}=e^{-\lambda}\sum_{k=0}^{\infty}\frac{\lambda^k}{k!}=e^{-\lambda}\cdot e^{\lambda}=1
$$
である。各項は正なので、def-poi-def の値はどれも $0$ 以上で、合計が $1$ である。$\square$
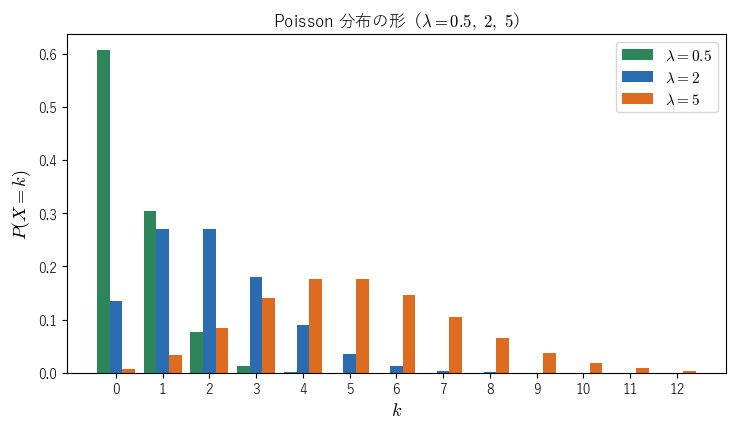 Poisson 分布の確率を λ = 0.5, 2, 5 で比べた棒グラフ。λ が大きいほど山が右に移り、低く広がることを見る図。
図 1 のように、$\lambda$ が小さいときは $k=0$ がいちばん起こりやすく、$\lambda$ が大きくなると山は右へ移って低く広がる。山の位置は、隣り合う確率の比で分かる。
def-poi-def の式で割ると、$e^{-\lambda}$ が約分され、$k!=k\cdot(k-1)!$ から
$$
\frac{P(X=k)}{P(X=k-1)}=\frac{\lambda^k/k!}{\lambda^{k-1}/(k-1)!}=\frac{\lambda}{k}\qquad(k=1,2,3,\dots)
$$
である。この比は $k<\lambda$ で $1$ より大きく、$k>\lambda$ で $1$ より小さいので、確率は $k<\lambda$ の間は増え、$k>\lambda$ になると減る。$\lambda=5$ なら $P(X=0)=e^{-5}=0.006738$ から比 $\frac5k$ を掛けていき、$k=5$ で比が $1$ になるので $P(X=4)=P(X=5)=0.1755$ が山の頂上である(図 1 の $\lambda=5$)。最も起こりやすい値を比で求める考え方は 確率の最大 で詳しく扱う。
主定理 1:二項分布の極限
ex-poi-customers で見たことを定理にする。平均 $np$ を一定の値 $\lambda$ に保ったまま、回数 $n$ を大きくし、1 回の確率 $p=\frac\lambda n$ を小さくしていく。
$\lambda>0$ を定数とし、$n>\lambda$ である各 $n$ について、$X_n$ が二項分布 $B\bigl(n,\frac\lambda n\bigr)$ に従うとする。このとき、$0$ 以上の各整数 $k$ について
$$
\lim_{n\to\infty}P(X_n=k)=e^{-\lambda}\frac{\lambda^k}{k!}
$$
が成り立つ。
「少数の法則」は、まれな(少数の)出来事の回数についての法則という意味の呼び名である。証明の前に、$k=0$ と $k=1$ で同じ計算をしてみる。
- $k=0$。$P(X_n=0)=\bigl(1-\frac\lambda n\bigr)^n$ である。1の∞乗型の極限 の主定理は「底 $1+u_n$ の $u_n$ が $-1$ より大きく $0$ に近づき、$u_n\times$(指数)が $c$ に近づくなら、$(1+u_n)^{v_n}\to e^c$」というものである。ここでは $u_n=-\frac\lambda n$、指数は $n$ で、$u_n\times n=-\lambda$ なので、$P(X_n=0)\to e^{-\lambda}$ である。$\lambda=3$、$n=3600$ なら $\bigl(1-\frac1{1200}\bigr)^{3600}=0.04972\ldots$、$e^{-3}=0.04978\ldots$ である。
- $k=1$。$P(X_n=1)=n\cdot\frac\lambda n\cdot\bigl(1-\frac\lambda n\bigr)^{n-1}=\lambda\bigl(1-\frac\lambda n\bigr)^{n-1}$ である。1 と同じ理由で $\lambda e^{-\lambda}$ に近づく。
$k=1$ の場合の極限の計算を開く
$\bigl(1-\frac\lambda n\bigr)^{n-1}=\bigl(1-\frac\lambda n\bigr)^{n}\Big/\bigl(1-\frac\lambda n\bigr)$ と書くと、分子は 1 と同じく $e^{-\lambda}$ に近づき、分母の $1-\frac\lambda n$ は $1$ に近づく。よって $P(X_n=1)\to\lambda e^{-\lambda}$ である。
方針:二項分布の確率を 4 つの因子の積に書き直し、それぞれの極限を求めて掛ける。$k$ は固定し、$n>k$ かつ $n>\lambda$ の $n$ だけを考える。
段 1(書き直し)。$p=\frac\lambda n$ とすると
$$
P(X_n=k)=\binom nk\Bigl(\frac\lambda n\Bigr)^k\Bigl(1-\frac\lambda n\Bigr)^{n-k}
$$
である。$\binom nk=\frac{n(n-1)\cdots(n-k+1)}{k!}$ と $\bigl(\frac\lambda n\bigr)^k=\frac{\lambda^k}{n^k}$ を代入し、$\bigl(1-\frac\lambda n\bigr)^{n-k}=\bigl(1-\frac\lambda n\bigr)^{n}\bigl(1-\frac\lambda n\bigr)^{-k}$ と分けると
$$
P(X_n=k)=\underbrace{\frac{\lambda^k}{k!}}_{\text{因子 1}}\cdot\underbrace{\frac{n(n-1)\cdots(n-k+1)}{n^k}}_{\text{因子 2}}\cdot\underbrace{\Bigl(1-\frac\lambda n\Bigr)^{n}}_{\text{因子 3}}\cdot\underbrace{\Bigl(1-\frac\lambda n\Bigr)^{-k}}_{\text{因子 4}}
$$
となる。因子 1 は $n$ によらない定数である。
段 2(因子 2)。分子は $k$ 個の数 $n,n-1,\dots,n-k+1$ の積で、分母は $n$ を $k$ 個掛けたものなので
$$
\frac{n(n-1)\cdots(n-k+1)}{n^k}=\frac nn\cdot\frac{n-1}n\cdots\frac{n-k+1}n=1\cdot\Bigl(1-\frac1n\Bigr)\Bigl(1-\frac2n\Bigr)\cdots\Bigl(1-\frac{k-1}n\Bigr)
$$
である。$k$ は固定しているので、これは決まった個数($k$ 個)の因子の積であり、各因子は $n\to\infty$ で $1$ に近づく。よって因子 2 は $1$ に近づく。($k=0$ のときは因子 2 は $1$ そのものである。)
段 3(因子 3)。1の∞乗型の極限 の主定理を、$u_n=-\frac\lambda n$、指数 $n$ として使う。$n>\lambda$ なので $u_n>-1$ であり、$u_n\to0$ で、$u_n\times n=-\lambda$ は一定なので、$\bigl(1-\frac\lambda n\bigr)^n\to e^{-\lambda}$ である。
段 4(因子 4)。$1-\frac\lambda n\to1$ であり、$k$ は固定しているので、$\bigl(1-\frac\lambda n\bigr)^{-k}=1\Big/\bigl(1-\frac\lambda n\bigr)^{k}\to1/1^k=1$ である。
段 5(まとめ)。極限をもつ数列の積の極限は、極限の積である。段 1〜4 から
$$
\lim_{n\to\infty}P(X_n=k)=\frac{\lambda^k}{k!}\cdot1\cdot e^{-\lambda}\cdot1=e^{-\lambda}\frac{\lambda^k}{k!}
$$
である。$\square$
同じ定理は 二項分布から正規分布へ の反例の節でも証明している。そこでは、$p$ を固定したときの正規分布による近似が、$np$ が一定のときには悪くなることの説明として使っている。本記事では、極限として現れた分布そのものの性質(平均・分散・和)を調べる。GS06 §5.1 は、隣り合う確率の比が $\frac\lambda k$ に近いこと(ex-poi-ratio の比の二項分布版)から同じ近似を導いている。
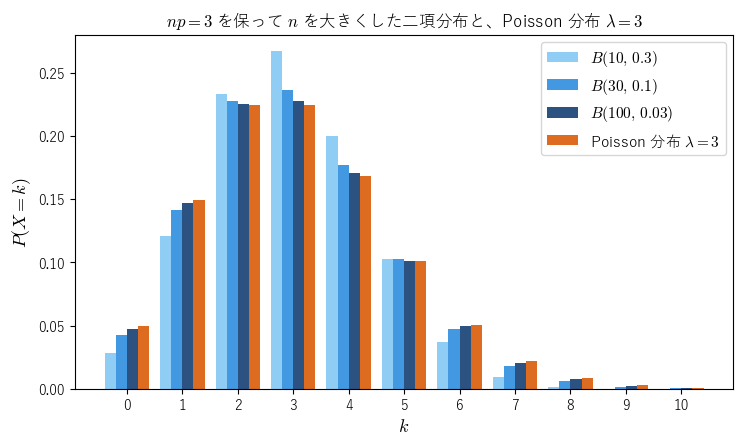 np = 3 を保って n を 10, 30, 100 と大きくした二項分布と、λ = 3 の Poisson 分布の確率を並べた棒グラフ。n が大きいほど Poisson 分布に近づくことを見る図。
$\lambda=3$ として、$B(10,0.3)$、$B(30,0.1)$、$B(100,0.03)$ と $\mathrm{Po}(3)$ の確率を比べる(数値は計算機による。図 2)。
| $k$ | $0$ | $1$ | $2$ | $3$ | $4$ | $5$ |
|---|---|---|---|---|---|---|
| $B(10,0.3)$ | $0.0282$ | $0.1211$ | $0.2335$ | $0.2668$ | $0.2001$ | $0.1029$ |
| $B(30,0.1)$ | $0.0424$ | $0.1413$ | $0.2277$ | $0.2361$ | $0.1771$ | $0.1023$ |
| $B(100,0.03)$ | $0.0476$ | $0.1471$ | $0.2252$ | $0.2275$ | $0.1706$ | $0.1013$ |
| $\mathrm{Po}(3)$ | $0.0498$ | $0.1494$ | $0.2240$ | $0.2240$ | $0.1680$ | $0.1008$ |
すべての $k$ にわたる差の最大は、$n=10$ で $0.043$、$n=30$ で $0.012$、$n=100$ で $0.0034$ である。$n$ を $10$ 倍にすると、差はおよそ $\frac1{10}$ 程度まで小さくなる。
thm-poi-limit では $p=\frac\lambda n$ とちょうど $np=\lambda$ にしたが、$0< p_n<1$ で $np_n$ が $\lambda$ に近づくだけでも同じ結論になる(prf-poi-limit の $\frac\lambda n$ を $p_n$ に替えると、因子 1 は $\frac{(np_n)^k}{k!}\to\frac{\lambda^k}{k!}$、因子 3 は 1の∞乗型の極限 の主定理で $u_n\times n=-np_n\to-\lambda$ として $e^{-\lambda}$ に近づき、$p_n=\frac{np_n}{n}\to0$ から因子 4 は $1$ に近づく)。実際の場面では、次のように使う。
回数の分布を $\mathrm{Po}(\lambda)$ で近似するのは、次の (i)〜(iii) が成り立つと考えられる場面である。
(R1) 起こる機会(文字、短い時間、人)がとても多い。
(R1) 1 つ 1 つの機会で起こる確率は小さく、どの機会でもほぼ同じである。
(R1) 機会どうしは互いに影響しない(独立)。
このとき、平均の回数 $\lambda$ だけ分かれば分布が決まる。1 ページの誤植、一定時間の来客数・電話の本数、一定量の生地に入るレーズンの数などが典型である。どの条件が崩れると近似が悪くなるかは、節「例と反例」で見る。
平均と分散はどちらも $\lambda$
$B\bigl(n,\frac\lambda n\bigr)$ の平均は $n\cdot\frac\lambda n=\lambda$、分散は $n\cdot\frac\lambda n\bigl(1-\frac\lambda n\bigr)=\lambda\bigl(1-\frac\lambda n\bigr)$ で、$n\to\infty$ とすると $\lambda$ に近づく。極限の分布の平均と分散も $\lambda$ になりそうである。ただし「確率が近づけば平均も近づく」ことは自動的には言えないので、Poisson 分布の式から直接計算する。
$\lambda=2$ のとき、$\sum_{k=0}^{K}k\,P(X=k)$ を $K$ を増やしながら計算すると、$K=12$ で $2.0000$ となり、$2$ に近づいていく。
途中までの和の値を開く
$K=3:\ 1.3534$、$K=5:\ 1.8947$、$K=8:\ 1.9978$、$K=12:\ 2.0000$(数値は計算機による)。$K=3$ の値は $1\times e^{-2}\cdot2+2\times e^{-2}\cdot2+3\times e^{-2}\cdot\frac43=10e^{-2}=1.35335\ldots$ を四捨五入したものである(ex-poi-values の四捨五入した確率を足すと $1.3533$ になる)。
$X$ が $\mathrm{Po}(\lambda)$ に従うとき
$$
E(X)=\lambda,\qquad E\bigl(X(X-1)\bigr)=\lambda^2,\qquad V(X)=\lambda
$$
である。標準偏差は $\sqrt\lambda$ である。
方針:$k$ を掛けると $k!$ の $k$ と約分できて、番号を 1 つずらすと prop-poi-total の級数に戻る。$k(k-1)$ を掛けても同じように 2 つずらせる。分散は $V(X)=E(X^2)-E(X)^2$ から求める。
段 1(平均)。$k=0$ の項は $0$ なので、$k\ge1$ の項だけを考える。$k\ge1$ なら $\frac{k}{k!}=\frac1{(k-1)!}$ なので
$$
\sum_{k=1}^{\infty}k\cdot e^{-\lambda}\frac{\lambda^k}{k!}=\sum_{k=1}^{\infty}e^{-\lambda}\frac{\lambda^k}{(k-1)!}=\lambda\sum_{k=1}^{\infty}e^{-\lambda}\frac{\lambda^{k-1}}{(k-1)!}
$$
である。$j=k-1$ とおくと、$k=1,2,3,\dots$ に $j=0,1,2,\dots$ が対応し、最後の級数は $\sum_{j=0}^{\infty}e^{-\lambda}\frac{\lambda^j}{j!}=1$(prop-poi-total)である。どの級数も各項が同じなので、収束して値も等しい。よって $E(X)=\lambda\cdot1=\lambda$ である。
段 2($X(X-1)$ の期待値)。$k=0,1$ の項は $k(k-1)=0$ なので $0$ である。$k\ge2$ なら $\frac{k(k-1)}{k!}=\frac1{(k-2)!}$ なので
$$
\sum_{k=2}^{\infty}k(k-1)\,e^{-\lambda}\frac{\lambda^k}{k!}=\lambda^2\sum_{k=2}^{\infty}e^{-\lambda}\frac{\lambda^{k-2}}{(k-2)!}=\lambda^2\sum_{j=0}^{\infty}e^{-\lambda}\frac{\lambda^{j}}{j!}=\lambda^2
$$
である($j=k-2$ とおいた)。
段 3($X^2$ の期待値)。$k^2=k(k-1)+k$ なので、各項を 2 つに分けると、収束する 2 つの級数の和として
$$
E(X^2)=\sum_{k=0}^{\infty}\bigl(k(k-1)+k\bigr)P(X=k)=E\bigl(X(X-1)\bigr)+E(X)=\lambda^2+\lambda
$$
である。
段 4(分散)。$V(X)=E(X^2)-E(X)^2$(確率変数の期待値と分散。無限個の値でも、級数が収束すれば同じ計算で成り立つ)から
$$
V(X)=(\lambda^2+\lambda)-\lambda^2=\lambda
$$
である。$\square$
- ex-poi-typo の誤植の数($\lambda=2$)は、平均 $2$、標準偏差 $\sqrt2=1.41\ldots$ である。平均から標準偏差 $1$ つ分の範囲 $0.59\le X\le3.41$ に入るのは $X=1,2,3$ で、その確率は $0.2707+0.2707+0.1804=0.7218$ である。
- 1 日の問い合わせが平均 $100$ 件で、Poisson 分布に従うとみなせるなら、標準偏差は $\sqrt{100}=10$ 件である。平均 $\lambda$ が $100$ 倍になっても、ばらつきは $10$ 倍にしかならない。平均に対するばらつきの割合 $\frac{\sqrt\lambda}{\lambda}=\frac1{\sqrt\lambda}$ は、$\lambda$ が大きいほど小さい。
GS06 は平均を §6.1、分散を §6.2 で扱い(計算は演習問題)、§10.1 の Example 10.4 で積率母関数 $E(e^{tX})=e^{\lambda(e^t-1)}$ から求めている(rem-poi-pgf の確率母関数で $s=e^t$ とおいたもの)。平均と分散が等しいことは、Poisson 分布の大きな特徴である。二項分布では分散 $np(1-p)$ が平均 $np$ より小さく、$p$ が小さいほど 2 つは近くなる。データの平均と分散が大きく違うときは、Poisson 分布で表すのは適切でないと疑う手がかりになる(ex-poi-counter-mixture)。
主定理 2:独立な Poisson 分布の和
午前の来客数と午後の来客数のように、重ならない 2 つの時間の回数を足すと、どんな分布になるだろうか。
$X$ が $\mathrm{Po}(\lambda)$ に、$Y$ が $\mathrm{Po}(\mu)$ に従い、$X$ と $Y$ が独立ならば、$X+Y$ は $\mathrm{Po}(\lambda+\mu)$ に従う。
この定理は GS06 §5.1 の演習問題 32 にもある。ここで $X$ と $Y$ が独立とは、どの $j$、$k$ についても $P(X=j,\ Y=k)=P(X=j)\,P(Y=k)$ が成り立つことである(確率変数の期待値と分散)。$\mu$ はギリシャ文字のミューで、ここでは 2 つ目のパラメータを表す。
$X+Y=1$ となるのは「$X=0,Y=1$」か「$X=1,Y=0$」のときで、独立性から
$$
P(X+Y=1)=e^{-\lambda}\cdot e^{-\mu}\mu+e^{-\lambda}\lambda\cdot e^{-\mu}=e^{-(\lambda+\mu)}(\lambda+\mu)
$$
である。$X+Y=2$ となるのは $(X,Y)=(0,2),(1,1),(2,0)$ のときで
$$
P(X+Y=2)=e^{-(\lambda+\mu)}\Bigl(\frac{\mu^2}{2}+\lambda\mu+\frac{\lambda^2}{2}\Bigr)=e^{-(\lambda+\mu)}\frac{(\lambda+\mu)^2}{2!}
$$
である。どちらも $\mathrm{Po}(\lambda+\mu)$ の確率と一致する。
方針:$X+Y=n$ を「$X=k$、$Y=n-k$」($k=0,1,\dots,n$)に分けて足し、二項定理でまとめる。
段 1(場合分け)。$X$、$Y$ は $0$ 以上の整数なので、$X+Y=n$ となるのは $X=k$、$Y=n-k$($k=0,1,\dots,n$)のどれか 1 つが起こるときで、これらは同時には起こらない。よって
$$
P(X+Y=n)=\sum_{k=0}^{n}P(X=k,\ Y=n-k)
$$
である。
段 2(独立性)。独立性により $P(X=k,\ Y=n-k)=P(X=k)\,P(Y=n-k)$ なので
$$
P(X+Y=n)=\sum_{k=0}^{n}e^{-\lambda}\frac{\lambda^k}{k!}\cdot e^{-\mu}\frac{\mu^{n-k}}{(n-k)!}=e^{-(\lambda+\mu)}\sum_{k=0}^{n}\frac{\lambda^k\mu^{n-k}}{k!\,(n-k)!}
$$
である。
段 3(二項定理)。$\frac1{k!\,(n-k)!}=\frac1{n!}\cdot\frac{n!}{k!\,(n-k)!}=\frac1{n!}\binom nk$ なので
$$
\sum_{k=0}^{n}\frac{\lambda^k\mu^{n-k}}{k!\,(n-k)!}=\frac1{n!}\sum_{k=0}^{n}\binom nk\lambda^k\mu^{n-k}=\frac{(\lambda+\mu)^n}{n!}
$$
である(最後は二項定理。二項定理と組合せの恒等式)。
段 4(まとめ)。段 2・3 から $P(X+Y=n)=e^{-(\lambda+\mu)}\dfrac{(\lambda+\mu)^n}{n!}$ で、これは $\mathrm{Po}(\lambda+\mu)$ の確率である。$\square$
段 1 のように、和が $n$ になる組をすべて足す計算を 畳み込み という。掛け算の筆算で同じ桁の積を集める計算と同じ形である(掛け算の筆算と畳み込み)。
ある店の来客数は、午前の 1 時間が $\mathrm{Po}(1.5)$、午後の 1 時間が $\mathrm{Po}(2.5)$ に従い、互いに独立とする。thm-poi-sum により、2 時間の合計は $\mathrm{Po}(4)$ に従う。合計が $3$ 人以上の確率は
$$
1-e^{-4}\Bigl(1+4+\frac{4^2}{2!}\Bigr)=1-13e^{-4}=1-13\times0.018316=0.7619
$$
である。合計の確率を段 2 の和で直接計算しても、$k=0,\dots,7$ のどれでも $\mathrm{Po}(4)$ の値と小数第 6 位まで一致する(計算機による)。
thm-poi-sum は、thm-poi-limit の見方とも合う。独立性が大切であることは、節「例と反例」の ex-poi-counter-copy で見る。
少数の法則の見方で和を考える補足を開く
$\lambda=\mu$ のとき、$\mathrm{Po}(\lambda)$ を「$n$ 個の短い時間のそれぞれで確率 $\frac\lambda n$ で起こる回数」と見れば、重ならない 2 つの時間を合わせた回数は「$2n$ 個の短い時間のそれぞれで確率 $\frac{\lambda}{n}=\frac{2\lambda}{2n}$ で起こる回数」であり、thm-poi-limit の極限は $\mathrm{Po}(2\lambda)$ になる。
3 つの分布の比較
thm-poi-limit は「$np$ を一定にして $n\to\infty$」の近似で、二項分布から正規分布へ の de Moivre–Laplace の定理は「$p$ を一定にして $n\to\infty$」の近似である。同じ二項分布から、状況によって別の分布が現れる。
| 二項分布 $B(n,p)$ | Poisson 分布 $\mathrm{Po}(\lambda)$ | 正規分布 $N(\mu,\sigma^2)$ | |
|---|---|---|---|
| パラメータ | $n$、$p$ | $\lambda$ | $\mu$、$\sigma$ |
| とる値 | $0,1,\dots,n$ | $0,1,2,\dots$(上限なし) | 実数全体 |
| 平均 | $np$ | $\lambda$ | $\mu$ |
| 分散 | $np(1-p)$ | $\lambda$ | $\sigma^2$ |
| 形 | $p=\frac12$ で左右対称 | $\lambda$ が小さいと右に裾が長い | 左右対称 |
| 二項分布の近似になる場面 | — | $n$ が大きく $p$ が小さく、$np$ がほどほど | $p$ を固定して $n$ が大きい |
$B(1000,0.002)$(ex-poi-typo、平均 $2$、分散 $1.996$)の $P(X=0)=0.1351$ を近似する。
- Poisson 近似:$e^{-2}=0.1353$ で、よく合う。
- 正規近似(連続補正つき):平均 $2$、標準偏差 $\sqrt{1.996}=1.4128$ の正規分布で $-0.5\le X\le0.5$ の確率を求めると、標準化した区間は $-1.770\le Z\le-1.062$ で、確率は約 $0.106$ である。実際の $0.1351$ から大きくずれる。
平均が $2$ しかないと、分布は $0$ の側で切れて左右対称にならないので、左右対称な正規分布ではうまく表せない。
例と反例
rem-poi-when の条件 (i)〜(iii) のどれかが崩れると、平均が同じでも Poisson 分布からずれる。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 1 回の確率 $p$ が小さい | ex-poi-counter-p:$B(10,0.5)$ と $\mathrm{Po}(5)$ | 二項分布の確率が $e^{-\lambda}\frac{\lambda^k}{k!}$ に近い |
| 機会どうしが独立 | ex-poi-counter-copy:1 つの原版から刷った 100 部 | 回数が Poisson 分布に近い、分散が平均に等しい |
| どの機会でも確率が同じ | ex-poi-counter-mixture:雨の日と晴れの日で客の来方が違う | 分散が平均に等しい、thm-poi-limit の形の近似 |
$B(10,0.5)$(硬貨を 10 回投げた表の回数)と、平均をそろえた $\mathrm{Po}(5)$ を比べる(数値は計算機による。図 3)。
| $k$ | $0$ | $2$ | $4$ | $5$ | $6$ | $8$ | $10$ |
|---|---|---|---|---|---|---|---|
| $B(10,0.5)$ | $0.0010$ | $0.0439$ | $0.2051$ | $0.2461$ | $0.2051$ | $0.0439$ | $0.0010$ |
| $\mathrm{Po}(5)$ | $0.0067$ | $0.0842$ | $0.1755$ | $0.1755$ | $0.1462$ | $0.0653$ | $0.0181$ |
$P(X=5)$ は $0.2461$ と $0.1755$ で大きく違う。分散も $2.5$ と $5$ で 2 倍違う。さらに $\mathrm{Po}(5)$ は、10 回の試行では起こりえない $11$ 回以上に、合わせて $0.0137$ の確率を与える。
崩れている条件は「$p$ が小さい」である。thm-poi-limit は $p=\frac\lambda n\to0$ となる場合の定理で、$p=0.5$ のままでは当てはまらない。二項分布の分散 $np(1-p)$ と平均 $np$ の比は $1-p$ で、$p$ が小さいときだけ $1$ に近い。
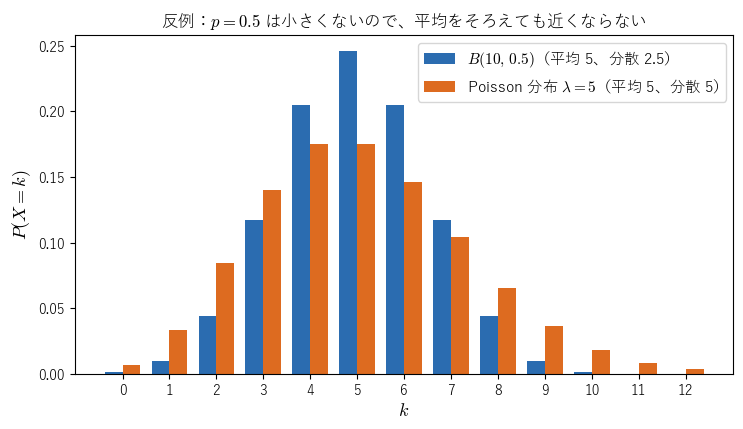 B(10, 0.5) と λ = 5 の Poisson 分布の確率を並べた棒グラフ。平均はどちらも 5 だが、p = 0.5 が小さくないため、二項分布のほうが中央に集まっていることを見る図。
1 ページの原版から同じものを $100$ 部刷る。原版に誤植がある確率は $0.02$ で、原版に誤植があれば $100$ 部すべてに、なければどの部にもない。誤植のある部数を $X$ とすると、$X$ は $100$ か $0$ で
$$
P(X=100)=0.02,\qquad P(X=0)=0.98
$$
である。各部が誤植をもつ確率は $0.02$ で、部数は $100$ なので、平均は $E(X)=100\times0.02=2$ となり、ex-poi-typo と同じである。しかし
- $P(X=0)=0.98$ で、$\mathrm{Po}(2)$ の $e^{-2}=0.1353$ とまったく違う。
- 分散は $E(X^2)-E(X)^2=100^2\times0.02-2^2=200-4=196$ で、平均 $2$ の $98$ 倍である。
崩れている条件は「機会どうしが独立」である。100 部は同じ原版から作られるので、1 部に誤植があれば他の部にもある。1 回ずつの確率が小さくても、独立でなければ Poisson 分布にはならない。
ある店では、雨の日は 1 時間の来客数が $\mathrm{Po}(1)$、晴れの日は $\mathrm{Po}(5)$ に従い、雨の日と晴れの日は半々であるとする。天気の分からないある日の 1 時間の来客数 $X$ について
- 平均は $E(X)=\frac12\times1+\frac12\times5=3$ である。
- $E(X^2)$ は、prop-poi-moments の $E(X^2)=\lambda^2+\lambda$ から $\frac12(1^2+1)+\frac12(5^2+5)=1+15=16$ なので、分散は $16-3^2=7$ で、平均の $3$ より大きい。
- $P(X=0)=\frac12e^{-1}+\frac12e^{-5}=0.1873$ で、平均をそろえた $\mathrm{Po}(3)$ の $e^{-3}=0.0498$ の約 $3.8$ 倍である。
崩れている条件は「どの機会でも確率が同じ」である。1 日の中では Poisson 分布でも、日によって $\lambda$ が変わると、全体としては Poisson 分布でなくなり、分散が平均より大きくなる。実際のデータで「分散が平均よりかなり大きい」ときは、このような混ざり方を疑う。
大学数学で見る
$0$ 以上の整数の値をとる確率変数 $X$ に対して、$G_X(s):=E(s^X)=\sum_{k=0}^{\infty}P(X=k)\,s^k$ を $X$ の 確率母関数 という。確率の列 $P(X=0),P(X=1),\dots$ を係数にもつ「無限次の多項式」である(母関数:数列を関数として扱う)。$\mathrm{Po}(\lambda)$ では、prop-poi-total の証明と同じく $e^x$ の級数を $x=\lambda s$ で使って
$$
G_X(s)=\sum_{k=0}^{\infty}e^{-\lambda}\frac{(\lambda s)^k}{k!}=e^{-\lambda}e^{\lambda s}=e^{\lambda(s-1)}
$$
となる。独立な $X$、$Y$ では $G_{X+Y}(s)=G_X(s)\,G_Y(s)$ が成り立ち、$e^{\lambda(s-1)}e^{\mu(s-1)}=e^{(\lambda+\mu)(s-1)}$ から thm-poi-sum がすぐに読みとれる。指数関数の「和が積になる」性質が、Poisson 分布が和で保たれる理由になっている。
母関数から平均と分散を出す計算と、積の性質の説明を開く
$G_X(s)=\sum_kP(X=k)s^k$ を $s$ で微分すると $G_X'(s)=\sum_kk\,P(X=k)s^{k-1}$、$G_X''(s)=\sum_kk(k-1)P(X=k)s^{k-2}$ なので、$s=1$ を代入すると $G_X'(1)=E(X)$、$G_X''(1)=E\bigl(X(X-1)\bigr)$ である(無限級数を項ごとに微分してよいことは大学の解析学で示す)。$G_X(s)=e^{\lambda(s-1)}$ なら $G_X'(s)=\lambda e^{\lambda(s-1)}$、$G_X''(s)=\lambda^2e^{\lambda(s-1)}$ で、$G_X'(1)=\lambda$、$G_X''(1)=\lambda^2$ となり、prop-poi-moments と一致する。
積の性質は、$s^{X+Y}=s^X\,s^Y$ と、独立な確率変数の積の期待値が期待値の積になること(確率変数の期待値と分散 の値が有限個の場合と同じ計算)による。$G_X(s)G_Y(s)$ を展開して $s^n$ の係数を集めると $\sum_{k=0}^nP(X=k)P(Y=n-k)$ で、これは prf-poi-sum の段 2 の和そのものである。母関数の積は、係数の畳み込みにあたる。
ex-poi-customers の考え方で、長さ $t$ の時間に起こる回数 $N_t$ を、平均 $\lambda t$ の Poisson 分布とし、重ならない時間の回数どうしは独立とする。このような回数の数え方を Poisson 過程 という。最初の出来事が時刻 $t$ より後に起こることは「$N_t=0$」と同じなので、その確率は
$$
P(N_t=0)=e^{-\lambda t}
$$
である。最初の出来事までの待ち時間は、$t$ より長い確率が $e^{-\lambda t}$ と指数関数的に減る分布に従う。これを 指数分布 という(指数分布)。
待ち時間の例と、待ち時間から Poisson 分布が現れることを開く
「平均して 1 時間に 3 人来る店で、10 分($t=\frac16$ 時間)だれも来ない確率」は $e^{-3/6}=e^{-0.5}=0.607$ である。
逆向きに、指数分布に従う独立な待ち時間を次々に足していき、時刻 $1$ までに何回の出来事が起こったかを数えると、その回数は Poisson 分布に従う。GS06 §5.2 がこのことを示している(本記事では証明しない)。
演習
ある交差点の 1 日の事故の件数は $\mathrm{Po}(0.8)$ に従い、日ごとの件数は互いに独立とする。
- 1 日に事故が 1 件も起こらない確率と、2 件以上起こる確率を求めよ。
- 1 週間(7 日)の事故の合計が 2 件以下である確率を求めよ。
解答を開く
1. $P(X=0)=e^{-0.8}=0.4493$。2 件以上は $1-P(X=0)-P(X=1)=1-e^{-0.8}(1+0.8)=1-1.8\times0.44933=0.1912$ である。
2. thm-poi-sum を 6 回使うと、7 日の合計は $\mathrm{Po}(7\times0.8)=\mathrm{Po}(5.6)$ に従う(2 回目以降は、前の日までの合計と次の日の件数が独立であることを使う)。求める確率は $e^{-5.6}\bigl(1+5.6+\frac{5.6^2}{2}\bigr)=e^{-5.6}\times22.28=0.003698\times22.28=0.0824$ である。
$X$ が $\mathrm{Po}(\lambda)$ に従うとき、$X$ が偶数になる確率は $\dfrac{1+e^{-2\lambda}}{2}$ であることを示せ。$\lambda=1$ のときの値も求めよ。
解答を開く
$e^{\lambda}=\sum_{k=0}^{\infty}\frac{\lambda^k}{k!}$ と $e^{-\lambda}=\sum_{k=0}^{\infty}\frac{(-\lambda)^k}{k!}$ を足すと、$k$ が奇数の項は打ち消し合い、偶数の項は 2 倍になるので $e^{\lambda}+e^{-\lambda}=2\sum_{k\text{ は偶数}}\frac{\lambda^k}{k!}$ である。よって
$$P(X\text{ が偶数})=e^{-\lambda}\sum_{k\text{ は偶数}}\frac{\lambda^k}{k!}=e^{-\lambda}\cdot\frac{e^{\lambda}+e^{-\lambda}}{2}=\frac{1+e^{-2\lambda}}{2}$$
である。$\lambda=1$ なら $\frac{1+e^{-2}}{2}=\frac{1+0.13534}{2}=0.5677$ で、偶数のほうが少し起こりやすい($0$ 回が偶数に入るため)。
さらに先へ
- Poisson 分布は、大学の確率論では、時間や空間の中でばらばらに起こる出来事(Poisson 過程)の基本の模型になる(Poisson分布、Poisson過程)。
- thm-poi-limit は、$n$ 個の機会の確率がそれぞれ違っていても、どれも小さく、合計が $\lambda$ に近ければ成り立つように広げられる。二項分布と Poisson 分布の差の大きさを評価する不等式も知られている(本記事では扱わない)。
- 独立な Poisson 分布の和を多数とると、中心極限定理(高校数学) により、$\lambda$ が大きい Poisson 分布は正規分布に近い形になる。
関連項目
- 前提: 反復試行の確率, 1の∞乗型の極限, 確率変数の期待値と分散, 二項定理と組合せの恒等式, 関数の近似とテイラー展開
- 前に読む: 反復試行の確率, 二項分布から正規分布へ, 1の∞乗型の極限
- 次に読む: 中心極限定理(高校数学)
- 関連(高校数学): 確率の最大, 期待値の線形性と数え上げ, 母関数:数列を関数として扱う, 掛け算の筆算と畳み込み
- 発展: Poisson分布, Poisson過程, 指数分布
- 比較: 二項分布, 正規分布(高校数学)
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

