Kelly基準
概要
Kelly基準(Kelly criterion)とは、独立同分布の賭けを複利で繰り返すとき、資産の対数の期待値を最大にする賭け比率を選ぶ規則である。確率 $p$ で純益 $b$ 倍、確率 $q$ で賭け金を失う賭けでは、$bp>q$ なら比率は $f^*=p-q/b$ である。この戦略に対する他の戦略の資産比は優マルチンゲールで、長期の成長率で負けないが、確率の見積もりが外れると成長率が負になることもある。情報理論とも結びつき、副情報による成長率の増分は相互情報量に等しい。
前提知識: 大数の強法則, エントロピー, Kullback–Leiblerダイバージェンス, マルチンゲール
勝率 $0.6$ の同額配当の賭けを何度も繰り返せるとする。資産のどれだけの割合を毎回賭けるべきか。全額を賭ければ資産の期待値は最大だが、1 度負ければ終わりで、資産はほとんど確実に $0$ になる。少なすぎれば増え方が遅い。Kelly 基準 は、資産の対数の期待値、すなわち長期の指数成長率を最大にする割合を選ぶ規則である。この例では $f^*=p-q/b=0.2$ となる。
1956 年に J. L. Kelly はこの問題を通信路の伝送速度の解釈として論じた(Kel56)。L. Breiman は、この戦略がほかのどの戦略にも長期では負けないことを示した(Bre61)。この記事では、賭け比率の公式、最適性の条件、資産比が優マルチンゲールになることと長期の優越性、資産が目減りする確率の上界、オッズが不利な場合の水張りの解法、情報の価値が相互情報量に等しいことを証明する。数学の定理の記事であり、前提が満たされないと結論も成り立たないことは反例の表に示す。
定義と使える条件
1 回の賭けの結果を、有限個の値をとる確率変数 $\Xi$(確率 $p_i>0$)とし、$k$ 種の賭け先の 1 単位あたりの戻りをベクトル $X=X(\Xi)\in[0,\infty)^k$ とする。割合 $w\in\Delta:=\{w\ge0,\ \sum_jw_j=1\}$ で資産を配分すると、資産は $w\cdot X$ 倍になる。$X_1,X_2,\dots$ を独立同分布、$w_n$ を $X_1,\dots,X_{n-1}$ で決まる $\Delta$ の値とするとき
$$
W_n=W_0\prod_{m=1}^n(w_m\cdot X_m)
$$
である。成長率 を $G(w):=\mathrm E\log(w\cdot X)$ とし、$G$ の最大点 $w^*$ を Kelly の割合 という。
単純な賭け は、確率 $p$ で賭け金の $b$ 倍の純益、確率 $q=1-p$ で賭け金を失う賭け($0< p< 1$、$b>0$)である。割合 $f\in[0,1]$ を賭けると $G(f)=p\log(1+bf)+q\log(1-f)$ である。
単純な賭けは、$X=(1,1+b)$(勝ち)、$X=(1,0)$(負け)、$w=(1-f,f)$ の場合である。第 1 成分は手元に残す現金である。
使える条件は次のとおりである。
- (i) 独立同分布:各回の結果は独立で同じ分布に従う。
- (ii) 確率が既知:$p_i$ を知っている。
- (iii) 複利:毎回の資産に比例して賭け、資産は任意に分割できる。手数料はない。
- (iv) 有限の成長率:$G(w)>-\infty$ となる $w$ がある。
公式の表
| 量 | 式 | 使える条件 | 根拠 |
|---|---|---|---|
| 単純な賭けの割合 | $f^*=p-\frac qb$($bp\le q$ なら $0$) | (i)〜(iii) | thm-kc-simple |
| 単純な賭けの成長率 | $G(f^*)=\log(1+b)-H(p)-q\log b$($H$ は自然対数のエントロピー) | $bp>q$ | thm-kc-simple |
| 最適性の条件 | $\mathrm E\bigl[X^j/(w^*\cdot X)\bigr]\le1$(全 $j$) | (iv) | thm-kc-main |
| 資産の比 | $\mathrm E[W_n/W_n^*]\le W_0/W_0^*$ | (i)(iv) | thm-kc-main |
| 目減りの確率 | $\Pr(\inf_nW_n^*\le xW_0)\le x$ | 現金の選択肢がある | thm-kc-main |
| $m$ 通りの賭け、全額 | $a_i^*=p_i$、$G^*=\sum p_i\log o_i-H(p)$ | (i)(iii)、全額を賭ける | thm-kc-race |
| 誤った確率 $r$ を信じる損失 | $D(p\Vert r)$ | 同上 | thm-kc-race |
| 不利なオッズ | $a_i=p_i-c/o_i$($i\in A$)、$c=\frac{1-P_A}{1-\rho_A}$ | 現金を残せる | thm-kc-water |
| 副情報の価値 | $\Delta G=I(\Xi;Y)$ | 全額を賭ける | thm-kc-side |
| 連続時間 | $f^*=\mu/\sigma^2$、$g^*=\mu^2/(2\sigma^2)$ | 幾何 Brown 運動 | thm-kc-continuous |
単純な賭け
$bp>q$ なら、$G$ の最大点はただ 1 つ $f^*=p-q/b\in(0,1)$ で、$G(f^*)=\log(1+b)-H(p)-q\log b>0$ である($H(p):=-p\log p-q\log q$)。$bp\le q$ なら最大点は $f^*=0$ である。固定した $f\in[0,1)$ について、確率 $1$ で $\frac1n\log(W_n/W_0)\to G(f)$ である。$bp>q$ のとき、$G(f_c)=0$ となる $f_c\in(f^*,1)$ がただ 1 つあり、$0< f< f_c$ なら $W_n\to\infty$、$f>f_c$ なら $W_n\to0$(確率 $1$)である。
$G$ は $[0,1)$ で狭義凹で、$G(0)=0$、$f\uparrow1$ で $G\to-\infty$ である。$G'(f)=\frac{pb}{1+bf}-\frac q{1-f}$ で、$G'(0)=pb-q$ である。$bp\le q$ なら $G'\le0$ なので最大点は $0$ である。$bp>q$ なら $G'(f)=0$ を解いて $pb(1-f)=q(1+bf)$、すなわち $f=\frac{pb-q}{b}=p-\frac qb$ である。このとき $1+bf^*=p(1+b)$、$1-f^*=q(1+b)/b$ なので
$$
G(f^*)=p\log p(1+b)+q\log\frac{q(1+b)}b=\log(1+b)-H(p)-q\log b
$$
である。$G(f^*)>G(0)=0$ である。$\log(W_n/W_0)$ は独立同分布の和で平均 $G(f)$ なので、大数の強法則 から収束を得る。$G$ の狭義凹性と端点の値から $f_c$ がただ 1 つあり、$G(f)$ の符号から $W_n$ の極限が決まる。$\square$
資産の期待値は $\mathrm EW_n=(1+f(bp-q))^nW_0$ で、$bp>q$ なら $f=1$ で最大である。しかし $f=1$ では $\Pr(W_n>0)=p^n\to0$ である。期待値は、ごく小さな確率の莫大な資産で支えられている。典型的な値の増え方を決めるのは $G$ である。
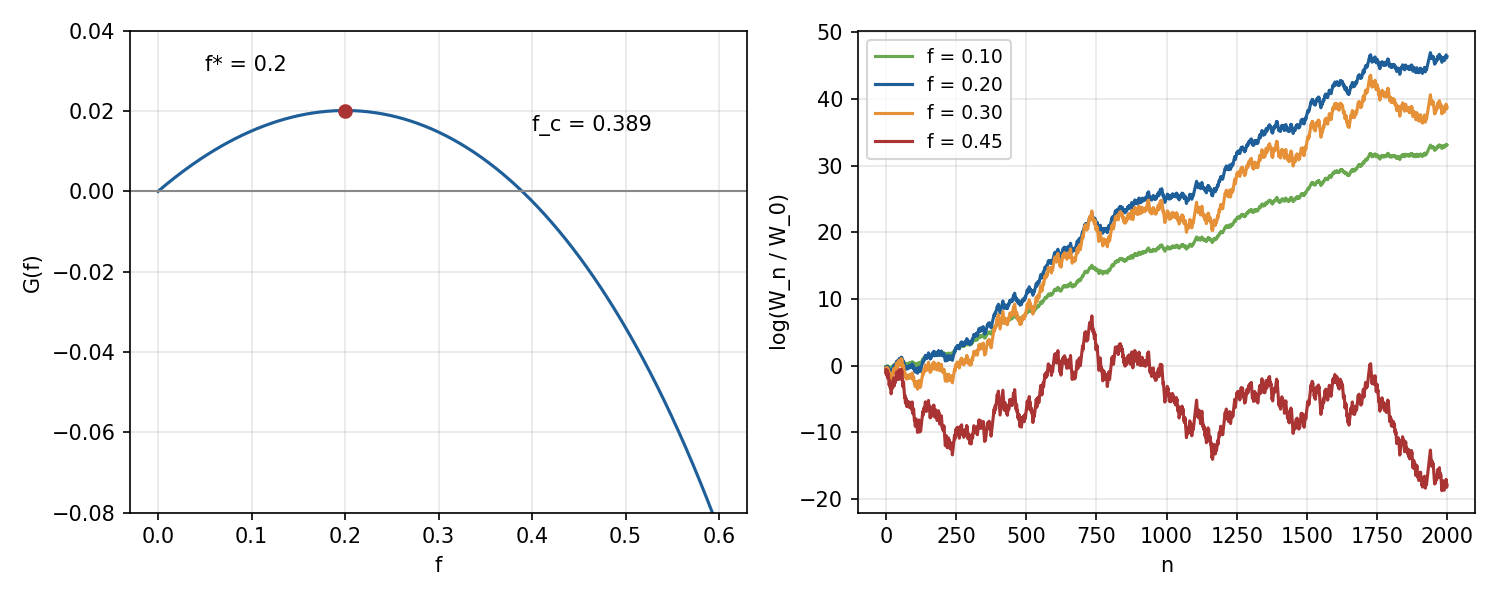 図: 左は p=0.6、b=1 の成長率 G(f) のグラフで、f=0.2 で最大値約 0.0201 をとり、f=0.389 で 0 を横切って負になる。右は同じ勝敗の列での f=0.1, 0.2, 0.3, 0.45 の対数資産の推移で、f=0.2 が最も速く増え、f=0.45 は減っていく。
主定理
(iv) を仮定する。$G$ は最大点 $w^*$ をもち、$w^*\cdot X>0$(確率 $1$)である。
- 条件:$w\in\Delta$ で $w\cdot X>0$ が最大点であることは、すべての $j$ で $\mathrm E[X^j/(w\cdot X)]\le1$ であることと同値である。このとき $w_j>0$ の $j$ で等号が成り立つ。
- 資産の比:(i) のもとで、どの戦略 $(w_n)$ についても、$W_0=W_0^*$ として $M_n:=W_n/W_n^*$($W_n^*$ は毎回 $w^*$ を使う資産)は非負の優マルチンゲールで、$\mathrm EM_n\le1$ である。したがって確率 $1$ で $M_n$ は有限の値に収束し、$\limsup_n\frac1n\log(W_n/W_n^*)\le0$ である。また $\mathrm E\log W_n\le\mathrm E\log W_n^*$ である。
- 固定の割合:$G(w)< G(w^*)$ の $w$ を使い続けると、確率 $1$ で $\frac1n\log(W_n/W_n^*)\to G(w)-G(w^*)< 0$ である。
- 目減り:現金の成分($X^j\equiv1$ の $j$)があるなら、$0< x\le1$ で $\Pr(\inf_nW_n^*\le xW_0)\le x$ である。
$\Delta$ はコンパクトで $G$ は上半連続なので最大点があり、$G(w^*)>-\infty$ から $w^*\cdot X>0$ である。
(1) $w^*$ を最大点、$w\in\Delta$ とする。$\phi(t):=G(w^*+t(w-w^*))$ は $[0,1]$ で凹で $t=0$ で最大なので、
$$
0\ge\phi'(0+)=\mathrm E\frac{(w-w^*)\cdot X}{w^*\cdot X}=\mathrm E\frac{w\cdot X}{w^*\cdot X}-1
$$
である(結果は有限個なので微分と期待値は交換できる)。$w$ を単位ベクトルにとれば不等式を得る。$\sum_jw_j^*\mathrm E[X^j/(w^*\cdot X)]=1$ なので、$w_j^*>0$ で等号が成り立つ。逆に $w$ が不等式をみたせば、$w'\in\Delta$ で $\mathrm E[w'\cdot X/(w\cdot X)]\le1$ なので、Jensenの不等式 から $\mathrm E\log\frac{w'\cdot X}{w\cdot X}\le\log1=0$ で、$w$ は最大点である($G(w')=-\infty$ でも成り立つ)。
(2) $\mathcal F_n:=\sigma(X_1,\dots,X_n)$ とする。$w_{n+1}$ は $\mathcal F_n$ 可測で $X_{n+1}$ は $\mathcal F_n$ と独立なので、(1) から
$$
\mathrm E[M_{n+1}\mid\mathcal F_n]=M_n\,\mathrm E\Bigl[\frac{w_{n+1}\cdot X_{n+1}}{w^*\cdot X_{n+1}}\Bigm|\mathcal F_n\Bigr]\le M_n
$$
である。Doobのマルチンゲール収束定理 の系「非負の優マルチンゲールの収束」から $M_n$ は有限の値に収束するので、$\frac1n\log M_n$ の上極限は $0$ 以下である。$\mathrm E\log M_n\le\log\mathrm EM_n\le0$ である。
(3) $\log(W_n/W_n^*)$ は独立同分布の和で、大数の強法則 を使う($G(w)=-\infty$ なら確率正の結果で資産が $0$ になり、いずれ確率 $1$ で $0$ になる)。
(4) (1) で $w$ を現金の単位ベクトルにとると $\mathrm E[1/(w^*\cdot X)]\le1$ なので、$Z_n:=W_0/W_n^*$ は $Z_0=1$ の非負の優マルチンゲールである。$T$ を $Z_n\ge1/x$ となる最初の時刻とすると、Doobの任意抽出定理 の定理「非負の優マルチンゲールの任意抽出」から $\frac1x\Pr(T< \infty)\le\mathrm EZ_T\le1$ で、ある $n$ で $W_n^*\le xW_0$ となる確率は $x$ 以下である。$x< 1$ のとき、$\inf_nW_n^*\le xW_0$ なら $x< x'\le1$ の各 $x'$ についてある $n$ で $W_n^*\le x'W_0$ となるので、$x'\downarrow x$ として主張を得る($x=1$ は自明)。$\square$
- は Breiman の結果(Bre61 Theorem 2、p. 72)の形である。ただし $\mathrm EM_n\le1$ は、有限の回数で Kelly 戦略が勝つ確率が高いことを意味しない(ex-kc-finite)。
排反な結果に賭ける
$m$ 通りの排反な結果のどれか 1 つが確率 $p_i$ で起き、結果 $i$ に賭けた 1 単位が $o_i$ 単位(賭け金込み)になるとする。
$a\in\Delta$ を各結果への割合とする。$G(a)=\sum_ip_i\log(a_io_i)$ の最大点はただ 1 つ $a=p$ で、オッズによらない。$G(p)=\sum_ip_i\log o_i-H(p)$ であり、$G(a)=G(p)-D(p\Vert a)$ である。
$G(p)-G(a)=\sum_ip_i\log\frac{p_i}{a_i}=D(p\Vert a)$ で、Kullback–Leiblerダイバージェンス の定理「非負性(Gibbs の不等式)」により $0$ 以上、等号は $a=p$ のときに限る。$\square$
$\rho:=\sum_i1/o_i$ とする。$\rho=1$ なら、各 $i$ へ $c/o_i$ ずつ賭けることで現金 $c$ を再現できるので、全額を賭ける制限は失うものがない(Kel56 pp. 921–923)。とくに $o_i=1/r_i$($r$ は確率分布)なら $G(p)=D(p\Vert r)$ で、胴元の確率 $r$ より真の確率 $p$ が分かっている分だけ増える。$\rho>1$(胴元の取り分がある)ときは現金を残すことが要る。
現金を割合 $c$ だけ残せるとする。結果を $p_io_i$ の大きい順に並べ、$A_\ell:=\{1,\dots,\ell\}$、$P_\ell:=\sum_{i\le \ell}p_i$、$\rho_\ell:=\sum_{i\le \ell}1/o_i$、$c_0:=1$ とし、$p_{\ell+1}o_{\ell+1}>c_\ell$ である限り $\ell$ を増やして $c_{\ell+1}:=\frac{1-P_{\ell+1}}{1-\rho_{\ell+1}}$ とする。止まった $\ell$ で($\rho_\ell< 1$ は保たれる)
$$
c:=c_\ell,\qquad a_i:=p_i-\frac c{o_i}\ (i\le \ell),\qquad a_i:=0\ (i>\ell)
$$
は Kelly の割合である。$c_\ell$ は $\ell$ について狭義減少である。
$U:=1-P_\ell$、$V:=1-\rho_\ell>0$、$c_\ell=U/V$ とし、$p:=p_{\ell+1}$、$s:=1/o_{\ell+1}$ で $p/s>U/V$ とする。$U-p=1-P_{\ell+1}\ge0$ である。$V\le s$ なら $p>Us/V\ge U$ となって矛盾するので、$V-s>0$ である。また $\frac{U-p}{V-s}< \frac UV$ である。これで $\rho_{\ell+1}< 1$ と $c_{\ell+1}< c_\ell$ を得る。
止まった $\ell$ で、並べ方と減少性から $i\le \ell$ では $p_io_i>c$、$i>\ell$ では $p_io_i\le c$ なので $a_i\ge0$ である。割合の和は $c+\sum_{i\le \ell}(p_i-c/o_i)=c(1-\rho_\ell)+P_\ell=1$ である。結果 $i$ での資産の倍率 $R_i$ は、$i\le \ell$ で $p_io_i$、$i>\ell$ で $c$ である。よって $\mathrm E[o_i\mathbf 1_i/R]=p_io_i/R_i$ は $i\le \ell$ で $1$、$i>\ell$ で $p_io_i/c\le1$ である。現金については $\mathrm E[1/R]=\rho_\ell+(1-P_\ell)/c=\rho_\ell+(1-\rho_\ell)=1$ である($c=0$ は $P_\ell=1$ のときで、このとき全部の結果に賭け、$\mathrm E[1/R]=\rho_\ell< 1$)。thm-kc-main の (1) から最大点である。$\square$
この解法は Kel56 pp. 923–925 にある。賭ける価値の判定は $p_io_i>1$ ではない。ex-kc-water では $p_io_i< 1$ の結果にも賭ける。
情報の価値
全額を賭ける設定で、賭ける前に $\Xi$ と同時分布をもつ $Y$ を見られるとする。最適な戦略は $a_i(y)=\Pr(\Xi=i\mid Y=y)$ で、成長率の増分は
$$
G^*(\Xi\mid Y)-G^*(\Xi)=H(\Xi)-H(\Xi\mid Y)=I(\Xi;Y)
$$
である。オッズによらない。
各 $y$ ごとに thm-kc-race を $\Pr(\cdot\mid Y=y)$ に使うと、$\sum_i\Pr(i\mid y)\log o_i-H(\Xi\mid Y=y)$ が最大値である。$y$ で平均して $\sum_ip_i\log o_i-H(\Xi\mid Y)$ を得る。thm-kc-race の値を引くと主張の第 1 の等号で、第 2 の等号は 相互情報量 の定理「基本性質」である。$\square$
誤り確率 $\varepsilon$ の二元対称通信路の受信記号を見て同額配当の賭けをすると、割合 $1-2\varepsilon$ で成長率は $\log2-H(\varepsilon)$、2 を底にすれば通信路容量 $1-H_2(\varepsilon)$ である。これが Kelly の最初の例である(Kel56 pp. 919–920)。
連続時間
危険資産を $dS_t=S_t(\mu\,dt+\sigma\,dB_t)$($\mu,\sigma>0$)、現金の利子を $0$ とし、資産の割合 $f$(定数、$f>1$ は借入)を危険資産に保つと、
$$
W_t=W_0\exp\Bigl(\bigl(f\mu-\tfrac12f^2\sigma^2\bigr)t+f\sigma B_t\Bigr)
$$
である。成長率 $g(f)=f\mu-\frac12f^2\sigma^2$ は $f^*=\mu/\sigma^2$ で最大値 $g^*=\mu^2/(2\sigma^2)$ をとる。$f=\kappa f^*$($0< \kappa< 2$)のとき $g=(2\kappa-\kappa^2)g^*$ で、$0< x< 1$ について
$$
\Pr\bigl(\inf_{t\ge0}W_t\le xW_0\bigr)=x^{2/\kappa-1}
$$
である。
$dW=W(f\mu\,dt+f\sigma\,dB)$ に 伊藤の公式 を使うと $W_t$ の式を得る。$g$ の最大は 2 次関数の計算である。$Y_t:=\log(W_t/W_0)=\nu t+\eta B_t$、$\nu=(\kappa-\frac12\kappa^2)\mu^2/\sigma^2>0$、$\eta=\kappa\mu/\sigma$ とする。$\theta:=2\nu/\eta^2=2/\kappa-1$ とおくと、$\theta\nu=\frac12\theta^2\eta^2$ から $Z_t:=e^{-\theta Y_t}$ はマルチンゲールである。$T:=\inf\{t:Y_t\le\log x\}$ とする。$Z_{t\wedge T}\le x^{-\theta}$ で有界であり、$T=\infty$ の上では $Y_t\to\infty$ なので $Z_t\to0$ である。有界収束定理から $1=\mathrm EZ_{t\wedge T}\to x^{-\theta}\Pr(T< \infty)$ である。$\square$
連続時間の log 最適なポートフォリオは R. C. Merton の問題の対数効用の場合にあたる(Mer69)。ポートフォリオ理論 の平均分散の枠組みと違い、Kelly 基準は分散でなく対数成長率を目的にする。
計算の手順
- 結果の確率 $p_i$ と戻りを表にする。単純な賭けか、排反な結果への賭けか、一般の戻りかを分ける。
- 単純な賭け:$bp>q$ を確かめ、$f^*=p-q/b$ を計算する($b$ は賭け金を含まない純益の倍率)。
- 排反な賭け:$\rho\le1$ なら $a=p$。$\rho>1$ なら thm-kc-water の手順で $\ell$ を増やす。
- 一般の戻り:凹関数 $G$ の最大化を解き(結果が有限個なら凸最適化)、thm-kc-main の (1) の不等式で確かめる。
- 確率の推定に誤差があるなら、$f^*$ の値だけで決めず $G$ の形を見る。推定値の割合が真の $f_c$ を超えると成長率は負になる(反例の表の 2 行目)。
例題
使う公式:thm-kc-simple。
答え:次の表のとおりである($f_c$ は数値解)。
| $p$ | $b$ | $f^*$ | $G(f^*)$ | $f_c$ | $e^{100G(f^*)}$ |
|---|---|---|---|---|---|
| $0.6$ | $1$ | $0.2$ | $0.020136$ | $0.38939$ | $7.490$ |
| $0.5$ | $2$ | $0.25$ | $0.058892$ | $0.5$ | $361.1$ |
| $0.55$ | $1$ | $0.1$ | $0.005008$ | $0.19867$ | $1.650$ |
| $0.3$ | $3$ | $0.06667$ | $0.006401$ | $0.13787$ | $1.897$ |
$p=0.6$、$b=1$ で、$f=0.1,0.2,0.3,0.4$ の成長率は $0.015042$、$0.020136$、$0.014749$、$-0.002447$ である。$f=0.4$ は期待値が増え続けるのに、資産は確率 $1$ で $0$ に近づく。
$p=0.6$、$b=1$ で、$f=0.3$ が $f=0.2$ を上回る確率を求める。
使う公式:勝ち数 $h$ の二項分布と、$h\log\frac{1.3}{1.2}+(n-h)\log\frac{0.7}{0.8}>0$ の判定。
答え:
| $n$ | $1$ | $10$ | $100$ | $1000$ | $10000$ |
|---|---|---|---|---|---|
| 確率 | $0.6$ | $0.3823$ | $0.3068$ | $0.0495$ | $1.15\times10^{-7}$ |
短期では Kelly の割合より多く賭けた方が勝つことも多い。優越性は $n\to\infty$ の主張である。
$p=(0.6,0.3,0.1)$、$o=(2,3,4)$、$\rho\approx1.083>1$。
使う公式:thm-kc-water。
答え:$p_io_i=(1.2,0.9,0.4)$ である。$c_1=\frac{0.4}{0.5}=0.8$、$0.9>0.8$ なので続けて $c_2=\frac{0.1}{1/6}=0.6$、$0.4\le0.6$ で止まる。$c=0.6$、$a=(0.3,0.1,0)$ で、$G=0.026702$ である。結果 1 だけに賭ける最良の割合($f=0.2$)の $G=0.020136$ より大きい。
$p_2o_2=0.9< 1$ で単独では損な賭けに $0.1$ を賭けるのは、結果 1 が外れたときの保険になるからである。資産の倍率は $(1.2,0.9,0.6)$ である。
$p=(\frac12,\frac14,\frac14)$、$o=(3,3,3)$($\rho=1$)を 2 を底の対数で測る。
使う公式:thm-kc-race、thm-kc-side。
答え:$G(p)=\log_23-1.5\approx0.08496$ ビットで、一様に賭けると $G=0$ である。差は $D(p\Vert \text{一様})$ に等しい。結果を誤り確率 $\varepsilon=0.1$ で伝える二元対称通信路の例では、$f=0.8$、$G=1-H_2(0.1)\approx0.5310$ ビットである。
$\mu=0.08$、$\sigma=0.2$ の設定(数字は説明のためのもの)で、$f^*=2$、$g^*=0.08$ である。
使う公式:thm-kc-continuous。
答え:
| $\kappa=f/f^*$ | $0.25$ | $0.5$ | $0.75$ | $1$ | $1.5$ |
|---|---|---|---|---|---|
| $g/g^*$ | $0.4375$ | $0.75$ | $0.9375$ | $1$ | $0.75$ |
| 一度でも半減する確率 | $0.0078$ | $0.125$ | $0.3150$ | $0.5$ | $0.7937$ |
割合を半分にしても成長率は $3/4$ 倍になるだけだが、半減の確率は $1/2$ から $1/8$ に減る。$\kappa=\frac12$ と $\kappa=\frac32$ の成長率は同じだが、多く賭ける方が危険は大きい。
使える条件と反例
| 外す条件 | 反例 | 起きること | 定理が成り立たなくなるか |
|---|---|---|---|
| (i) 独立同分布 | 勝ち負けが交互に決まる(初回だけ確率 $\frac12$、$b=2$) | 周辺の確率での割合 $0.25$ の成長率は $0.0589$、交互と知る戦略は $\frac12\log3\approx0.549$ | 成り立たなくなる:$M_n\to\infty$ となり、$\mathrm EM_n\le1$ に反する |
| (ii) 確率が既知 | 真の $p=0.6$、$b=1$ で $p=0.7$ と信じて $f=0.4$ | $G=-0.00245< 0$ で資産は $0$ に収束する | 定理は真の $p$ の主張なので成り立つ。公式に誤った値を入れた失敗 |
| (iii) 分割できる | $p=0.6$、$b=1$、資産 $10$ 単位で賭け金は $1$ 単位が最小、毎回 $1$ 単位 | 破産の確率 $(2/3)^{10}\approx0.0173$ で正 | 割合 $f^*$ を実行できず、$W_n^*>0$ の比較がそもそもできない |
| (iv) 有限の成長率 | ある結果ですべての戻りが $0$ | どの $w$ でも $G=-\infty$ で、どの戦略も資産はいずれ $0$ | 最大点が意味をもたない |
| thm-kc-main の (4) の現金 | $p=(\frac12,\frac12)$、$o=(1.5,1.5)$ で全額を賭ける | 最良の $a=p$ でも $G=\log0.75< 0$ で、$\Pr(\inf W_n^*\le xW_0)=1$ | (4) が成り立たない。現金があれば賭けないのが最良 |
| 目的(対数の期待値) | $p=0.6$、$b=1$、$f=1$ | 期待値 $1.2^n$ は最大だが $\Pr(W_n>0)=0.6^n\to0$ | 成り立つ。期待値の最大と成長率の最大は別の問題 |
| $n\to\infty$ | ex-kc-finite の $n=10$ | $f=0.3$ が勝つ確率が $0.38$ ある | 成り立つ。主張は漸近と期待値の比だけで、有限回の勝率は述べていない |
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 小数オッズ $o$ をそのまま $b$ に入れる | $b=o-1$ | $f^*=p-q/b$ の $b$ は純益の倍率 |
| Kelly は破産しないから安全と考える | 目減りの確率は $x$ まであり、半減は確率 $1/2$ ほどで起きうる | thm-kc-main の (4)、ex-kc-fraction |
| 期待値が正なら多く賭けるほどよい | $f>f_c$ で資産は $0$ に近づく | thm-kc-simple |
| $p_io_i>1$ の結果にしか賭けない | 不利な場でも保険として賭ける | ex-kc-water |
| 長期の優越性を短期の勝率と読む | $\mathrm EM_n\le1$ は期待値の比で、確率ではない | ex-kc-finite |
| 2 を底と自然対数を混ぜる | $f^*$ は変わらないが $G$ の数値は $\log2$ 倍違う | Kel56 は 2 を底 |
補足
関連項目
- 前提: 大数の強法則, エントロピー, マルチンゲール
- 情報理論: 相互情報量, Kullback–Leiblerダイバージェンス, Shannonの通信路符号化定理
- 比較: ポートフォリオ理論, 数理ファイナンス
- 道具: Jensenの不等式, Doobの任意抽出定理, 伊藤の公式
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

