信用リスク
概要
信用リスク(credit risk)とは、借り手が約束どおりに返済しないデフォルトによって貸し手が損をする可能性のことで、数理ファイナンスではデフォルトの時刻を確率変数として、デフォルトの確率、社債の価格、信用スプレッドを計算する。Merton のモデルでは企業の資産の価値が幾何 Brown 運動に従い、株式は資産のコール、負債は安全な債券からプットを引いたものになる。強度モデルでは、引き金が強度と独立なら生存確率が強度の積分の指数で表され、強度と金利が一定なら CDS の公正なスプレッドは回収されない割合と強度の積になる。
前提知識: Black–Scholes方程式, 生存解析, 条件付き期待値, 標準正規分布
信用リスク(credit risk)は、お金を借りた側(企業・国・個人)が約束どおりに返済しない デフォルト(債務不履行)によって、貸した側が損をする可能性のことである。数理ファイナンスでは、デフォルトの時刻 $\tau$ を確率変数として扱い、
- 満期 $T$ までにデフォルトする確率 $P(\tau\le T)$、
- デフォルトの可能性のある債券(社債)の価格、
- その利回りが安全な債券の利回りを上回る分(信用スプレッド)
を計算する。
モデルには 2 つの型がある。構造型モデル は、企業の資産の価値 $V_t$ を確率過程とし、満期に $V_T$ が負債 $D$ を下回るとデフォルトとする。代表は Merton のモデルで、株式は資産を原資産とするコール、負債は安全な債券からプットを引いたものになり、Black–Scholes方程式 の公式がそのまま使える。誘導型モデル(強度モデル)は、デフォルトを「単位時間あたり $\lambda$ の割合で突然起こる出来事」とし、生存確率は $e^{-\int\lambda}$ になる。これは 生存解析 のハザードと同じ考えである。
この記事では、Merton のモデルの社債の価格と信用スプレッドの公式、満期が短いとスプレッドが $0$ に近づくこと、強度モデルの生存確率と社債の価格の公式(強度が確率的な場合を含む)、クレジット・デフォルト・スワップの公正なスプレッドの公式を証明する。この記事は数学的なモデルの定理を述べるもので、実際の市場や取引の判断は扱わない。
定義と使える条件
満期 $T>0$ の、時刻 $T$ に $1$ を支払う安全な債券の時刻 $0$ の価格を $e^{-rT}$(金利 $r$ は定数)とする。以下、価格は リスク中立測度 $Q$ のもとでの、割り引いた支払いの期待値として定める(Black–Scholes方程式 の定理「複製の費用」の形)。デフォルトの確率も、断らない限り $Q$ のもとの確率である。
時刻 $T$ に額面 $F$ を約束し、デフォルトすると一部しか支払わない債券の時刻 $0$ の価格を $\bar B(T)>0$ とする。
$$
s(T):=-\frac1T\log\frac{\bar B(T)}{Fe^{-rT}}
$$
を満期 $T$ の 信用スプレッド という。$\bar B(T)=Fe^{-(r+s(T))T}$ なので、$r+s(T)$ はこの債券の(連続複利の)利回りである。
企業の資産の価値 $V_t$ が、Black–Scholes方程式 の定義「Black–Scholes モデル」の株と同じく、$dV_t=\mu V_t\,dt+\sigma V_t\,dW_t$($\sigma>0$)に従う取引可能な資産であるとする。企業の負債は、時刻 $T$ に額面 $D>0$ を支払う割引債 1 つだけで、満期まで配当や途中の支払いはない。$V_T< D$ のとき デフォルト とし、債権者は $\min(V_T,D)$、株主は $(V_T-D)^+$ を受け取る。
$(\Omega,\mathcal F,Q)$ 上に、部分 $\sigma$ 代数 $\mathcal G$ と、$\mathcal G$ 可測な値をとる非負の過程 $\lambda_t$(各道で $t$ について局所可積分)、$\mathcal G$ と独立な、平均 $1$ の 指数分布 に従う確率変数 $\mathcal E$ があるとする。$\Lambda(t):=\int_0^t\lambda_u\,du$ とおき、
$$
\tau:=\inf\{t\ge0\mid\Lambda(t)\ge\mathcal E\}
$$
をデフォルトの時刻とする。$\lambda$ を デフォルト強度 という。$\lambda$ が確定的な関数のとき($\mathcal G$ が自明なとき)を 確定的な強度、そうでないものを Cox 過程 による強度という。
$\mathcal G$ は「デフォルトとは別に観測される市場の情報(金利・景気など)」を表す。$\mathcal G$ を知っても、デフォルトがいつ起こるかは $\mathcal E$ の運しだいである。
使える条件(型 H):
- (i) Merton のモデル:資産の価値が連続な道をもち(跳びがない)、デフォルトの判定は満期の 1 回だけ、負債は割引債 1 つ。
- (ii) 強度モデル:引き金 $\mathcal E$ が強度 $\lambda$ と金利の情報 $\mathcal G$ から独立であること。
- (iii) 回収率:デフォルトのとき額面の割合 $R\in[0,1)$ を回収するという約束の形(満期に支払うか、デフォルトの時点に支払うか)を決めておくこと。
- (iv) 測度:価格の計算は $Q$ のもとで行う。実際の確率 $P$ のもとのデフォルトの確率とは一般に異なる。
公式の表
$\Phi$ は標準正規分布の分布関数、$d_1:=\dfrac{\log(V_0/D)+(r+\sigma^2/2)T}{\sigma\sqrt T}$、$d_2:=d_1-\sigma\sqrt T$、$\ell:=De^{-rT}/V_0$ とする。
| 量 | 式 | 条件 | 根拠 |
|---|---|---|---|
| 株式の価値 | $V_0\Phi(d_1)-De^{-rT}\Phi(d_2)$ | Merton | thm-cr-merton |
| 負債の価値 | $De^{-rT}\Phi(d_2)+V_0\Phi(-d_1)$ | Merton | thm-cr-merton |
| デフォルトの確率 | $Q(V_T< D)=\Phi(-d_2)$ | Merton | thm-cr-merton |
| 信用スプレッド | $-\dfrac1T\log\Bigl(\Phi(d_2)+\dfrac{\Phi(-d_1)}\ell\Bigr)$ | Merton | thm-cr-merton |
| 短い満期 | $s(T)\to0$($T\to0$) | Merton、$V_0>D$ | prop-cr-short |
| 生存確率 | $Q(\tau>t)=E\bigl[e^{-\Lambda(t)}\bigr]$ | 強度モデル | thm-cr-intensity |
| 回収なしの社債 | $E\bigl[e^{-\int_0^T(r_u+\lambda_u)du}\bigr]$ | 強度モデル、金利 $r_u$ も $\mathcal G$ 可測 | thm-cr-intensity |
| 満期に $R$ を回収 | $e^{-rT}\bigl(R+(1-R)e^{-\Lambda(T)}\bigr)$ | 確定的な強度 | thm-cr-intensity |
| CDS の公正なスプレッド | $(1-R)\lambda$ | 強度と金利が一定 | prop-cr-cds |
主定理と証明
Merton のモデル
def-cr-merton のモデルで、債権者と株主の受け取りの時刻 $0$ の価格は、公式の表の負債と株式の価値であり、その和は $V_0$ である。$Q$ のもとのデフォルトの確率は $\Phi(-d_2)$、実際の確率 $P$ のもとでは $\Phi(-d_2^P)$($d_2$ の $r$ を $\mu$ に替えたもの)である。負債の信用スプレッドは表の式で与えられ、$s(T)>0$ である。
受け取りを書き直すと
$$
(V_T-D)^+=\text{満期 $T$ のコール},\qquad\min(V_T,D)=D-(D-V_T)^+
$$
である。株主の受け取りは権利行使価格 $D$ のヨーロピアンコールなので、Black–Scholes方程式 の定理「Black–Scholes の公式」により価格は $V_0\Phi(d_1)-De^{-rT}\Phi(d_2)$ である。債権者の受け取りは「額面 $D$ の安全な債券」から「権利行使価格 $D$ のプット」を引いたもので、同記事の例「プット・コール・パリティ」によりプットの価格は $De^{-rT}\Phi(-d_2)-V_0\Phi(-d_1)$ だから、価格は
$$
De^{-rT}-\bigl(De^{-rT}\Phi(-d_2)-V_0\Phi(-d_1)\bigr)=De^{-rT}\Phi(d_2)+V_0\Phi(-d_1)
$$
である($1-\Phi(-d_2)=\Phi(d_2)$)。両方の受け取りの和は $V_T$ なので、価格の和は $V_0$ である。
デフォルトの確率:$Q$ のもとで $V_T=V_0\exp\bigl((r-\frac{\sigma^2}2)T+\sigma\sqrt TZ\bigr)$($Z$ は標準正規変数。同記事の定理「解の表示と一意性」と「複製の費用」)なので、$V_T< D$ は $Z< -d_2$ と同値で、確率は $\Phi(-d_2)$ である。$P$ のもとでは $V_T=V_0\exp\bigl((\mu-\frac{\sigma^2}2)T+\sigma W_T\bigr)$ なので、同じ計算で $r$ が $\mu$ に替わる。
スプレッド:def-cr-spread で $F=D$、$\bar B(T)=De^{-rT}\Phi(d_2)+V_0\Phi(-d_1)$ とすると
$$
\frac{\bar B(T)}{De^{-rT}}=\Phi(d_2)+\frac{V_0}{De^{-rT}}\Phi(-d_1)=\Phi(d_2)+\frac{\Phi(-d_1)}\ell
$$
である。$\sigma>0$ なので $Q(V_T< D)>0$ で、プットの支払い $(D-V_T)^+$ は正の確率で正だから、プットの価格は正である。よって $\bar B(T)< De^{-rT}$ で、$s(T)>0$ である。$\square$
株主は「資産を $D$ で買い取る権利」をもっているとみなせる。株主は有限責任なので、資産が負債を下回れば企業を債権者に渡して去る。そのとき債権者が受け取るのは $V_T$ で、約束の $D$ との差がプットの支払いにあたる。
def-cr-merton で $V_0>D$ とする。$T\to0$ のとき $s(T)\to0$ である。より詳しく、$c:=\dfrac{\log(V_0/D)}{2\sigma}$ について、十分小さいすべての $T$ で $s(T)\le\dfrac1Te^{-c^2/(2T)}$ である。
プットの価格を $P_T$ とおくと $P_T=e^{-rT}E^Q[(D-V_T)^+]\le e^{-rT}D\,Q(V_T< D)=e^{-rT}D\,\Phi(-d_2)$ である。$x_T:=P_Te^{rT}/D\le\Phi(-d_2)$ とおくと、thm-cr-merton の証明から $\bar B(T)=De^{-rT}-P_T$ なので $s(T)=-\frac1T\log(1-x_T)$ である。
$d_2=\dfrac{\log(V_0/D)+(r-\sigma^2/2)T}{\sigma\sqrt T}$ の分子は $T\to0$ で $\log(V_0/D)>0$ に近づくので、十分小さい $T$ で分子は $\frac12\log(V_0/D)$ 以上、すなわち $d_2\ge c/\sqrt T$ である。$y\ge0$ について $\Phi(-y)=\int_y^\infty\frac{e^{-u^2/2}}{\sqrt{2\pi}}du\le e^{-y^2/2}\int_0^\infty\frac{e^{-v^2/2}}{\sqrt{2\pi}}dv=\frac12e^{-y^2/2}$($u=y+v$、$u^2\ge y^2+v^2$)なので、$x_T\le\frac12e^{-c^2/(2T)}$ である。$0\le x\le\frac12$ では $-\log(1-x)\le2x$($-\log(1-x)=\sum x^k/k\le x\sum_{k\ge0}x^k\le2x$)なので、$x_T\le\frac12$ となる小さい $T$ で $s(T)\le\frac{2x_T}T\le\frac1Te^{-c^2/(2T)}$ である。右辺は $T\to0$ で $0$ に近づく。$\square$
資産が負債を上回っていれば、短い時間のうちに連続な道が $D$ まで下がる確率はきわめて小さい。そのためこのモデルでは短期の社債のスプレッドがほぼ $0$ になる。これは跳びのない連続な道の仮定から来る性質で、仮定を外すと成り立たない(反例の表)。
強度モデル
def-cr-intensity のモデルで、
- すべての $t\ge0$ で $Q(\tau>t\mid\mathcal G)=e^{-\Lambda(t)}$(確率 $1$ で)、したがって $Q(\tau>t)=E\bigl[e^{-\Lambda(t)}\bigr]$ である。
- 金利 $r_u$ が $\mathcal G$ 可測な値をとる局所可積分な過程なら、時刻 $T$ に $\tau>T$ のときだけ $1$ を支払う債券(回収なし)の価格は
$$ E\Bigl[e^{-\int_0^Tr_u\,du}\,\mathbf 1_{\{\tau>T\}}\Bigr]=E\Bigl[e^{-\int_0^T(r_u+\lambda_u)\,du}\Bigr] $$
である(両辺は $[0,\infty]$ の値として等しい)。 - $\lambda$ が確定的で金利が定数 $r$ なら、時刻 $T$ に、$\tau>T$ なら $1$、$\tau\le T$ なら $R\in[0,1)$ を支払う債券の価格は $e^{-rT}\bigl(R+(1-R)e^{-\Lambda(T)}\bigr)$ で、$R=0$ のスプレッドは $s(T)=\Lambda(T)/T$ である。
1:$\Lambda$ は連続で単調非減少なので、$\tau>t$ と $\Lambda(t)< \mathcal E$ は同値である($\Lambda(t)< \mathcal E$ なら連続性から少し先まで $\Lambda< \mathcal E$、逆に $\Lambda(t)\ge\mathcal E$ なら $\tau\le t$)。$A\in\mathcal G$ とする。$(\mathbf 1_A,\Lambda(t))$ は $\mathcal G$ 可測で $\mathcal E$ と独立なので、組の分布は積の分布であり、Fubini の定理から
$$
Q\bigl(A\cap\{\mathcal E>\Lambda(t)\}\bigr)=E\Bigl[\mathbf 1_A\,Q(\mathcal E>x)\big|_{x=\Lambda(t)}\Bigr]=E\bigl[\mathbf 1_Ae^{-\Lambda(t)}\bigr]
$$
である($x\ge0$ で $Q(\mathcal E>x)=e^{-x}$)。$e^{-\Lambda(t)}$ は $\mathcal G$ 可測なので、条件付き期待値 の定義から $Q(\tau>t\mid\mathcal G)=e^{-\Lambda(t)}$ である。$A=\Omega$ とすれば後半を得る。
2:$e^{-\int_0^Tr_u\,du}$ は非負で $\mathcal G$ 可測なので、非負の確率変数についての条件付き期待値の性質($\mathcal G$ 可測な因子を外に出す、期待値をとる)と 1 から
$$
E\Bigl[e^{-\int_0^Tr}\mathbf 1_{\{\tau>T\}}\Bigr]=E\Bigl[e^{-\int_0^Tr}\,Q(\tau>T\mid\mathcal G)\Bigr]=E\Bigl[e^{-\int_0^Tr}e^{-\Lambda(T)}\Bigr]
$$
である。
3:価格は $e^{-rT}\bigl(R\,Q(\tau\le T)+Q(\tau>T)\bigr)=e^{-rT}\bigl(R+(1-R)Q(\tau>T)\bigr)$ で、1 から $Q(\tau>T)=e^{-\Lambda(T)}$。$R=0$ なら def-cr-spread で $F=1$ として $s(T)=-\frac1T\log e^{-\Lambda(T)}=\Lambda(T)/T$ である。$\square$
2 の右辺は、無リスク金利 $r$ を $r+\lambda$ に替えた「割引」である。デフォルトの強度は、利回りへの上乗せとしてそのまま現れる。確定的な強度で $\lambda$ が $0$ で右連続なら、$R=0$ のスプレッドは $T\to0$ で $\lambda(0)$ に近づき、Merton のモデルと違って $0$ にならない。$\lambda$ が連続なら、$\tau$ の密度は $\lambda(t)e^{-\Lambda(t)}$ で、$\lambda$ は 生存解析 の意味のハザード関数そのものである(同記事の命題「連続の場合の指数の公式」)。
額面 $1$、満期 $T$ の クレジット・デフォルト・スワップ(CDS)は、買い手が時刻 $\min(\tau,T)$ まで単位時間あたり $\mathfrak s$ の保険料を連続に支払い、売り手が $\tau\le T$ のとき時刻 $\tau$ に $1-R$ を支払う契約である。保険料の側と支払いの側の価格が等しくなる $\mathfrak s$ を 公正なスプレッド という。
強度 $\lambda>0$ と金利 $r\ge0$ が定数なら、公正なスプレッドは満期によらず $\mathfrak s=(1-R)\lambda$ である。
thm-cr-intensity の 1 から $Q(\tau>t)=e^{-\lambda t}$ で、$\tau$ の密度は $\lambda e^{-\lambda t}$ である。保険料の側の価格は、Fubini の定理で
$$
\mathfrak s\,E\Bigl[\int_0^T\mathbf 1_{\{t< \tau\}}e^{-rt}\,dt\Bigr]=\mathfrak s\int_0^Te^{-rt}e^{-\lambda t}\,dt=\mathfrak s\,\frac{1-e^{-(r+\lambda)T}}{r+\lambda}
$$
である。支払いの側の価格は
$$
E\bigl[(1-R)e^{-r\tau}\mathbf 1_{\{\tau\le T\}}\bigr]=(1-R)\int_0^Te^{-rt}\lambda e^{-\lambda t}\,dt=(1-R)\lambda\,\frac{1-e^{-(r+\lambda)T}}{r+\lambda}
$$
である。等しいとおけば $\mathfrak s=(1-R)\lambda$ を得る。$\square$
この式から、市場の CDS のスプレッドと回収率の想定から強度を $\lambda=\mathfrak s/(1-R)$ と読み取れる。これが強度モデルの母数を市場の価格に合わせる最も簡単な方法である。
計算の手順
- 型を選ぶ:企業の資産と負債の構造から考えるなら構造型(def-cr-merton)、市場の社債や CDS の価格に合わせるなら強度モデル(def-cr-intensity)を使う。
- 母数を決める:Merton のモデルでは $V_0,\sigma,D,T$、金利 $r$ が要る。資産の価値 $V_0$ と変動率 $\sigma$ は直接は観測できないことが多く、株式の価値と株式の変動率から 2 つの方程式を解いて求める。強度モデルでは、CDS のスプレッド $\mathfrak s$ と回収率 $R$ から $\lambda=\mathfrak s/(1-R)$(prop-cr-cds)。
- 計算する:公式の表で、デフォルトの確率、社債の価格、スプレッドを計算する。強度が確率的なら $E[e^{-\Lambda(t)}]$ を分布から、または Monte Carlo 法で計算する。
- 確かめる:Merton のモデルでは株式と負債の価値の和が $V_0$ になること、強度モデルでは $Q(\tau\le T)$ が $\lambda T$ ではなく $1-e^{-\Lambda(T)}$ であることを確かめる。測度 $Q$ と $P$ を取り違えていないかを見る。
例題
問題:$V_0=100$、$D=80$、$T=1$、$r=0.05$、$\sigma=0.25$、$\mu=0.10$ で、株式と負債の価値、デフォルトの確率、信用スプレッドを求めよ。
使う公式:thm-cr-merton。
答え:$d_1\approx1.217574$、$d_2\approx0.967574$。株式 $\approx25.4125$、負債 $\approx74.5875$(和は $100$)。安全な債券なら $80e^{-0.05}\approx76.0984$ で、差のプットの価格は $\approx1.5109$。$Q(V_T< D)=\Phi(-d_2)\approx0.166629$、$P(V_T< D)\approx0.121489$($d_2^P\approx1.167574$)。スプレッドは $s\approx0.020054$(約 $200.5$ ベーシスポイント)で、負債の利回りは $0.070054$。
問題:ex-cr-merton の母数で、満期 $T$ を変えて Merton のモデルのスプレッドを求めよ。
答え:
| $T$ | $0.1$ | $0.25$ | $0.5$ | $1$ | $2$ | $5$ | $10$ | $20$ |
|---|---|---|---|---|---|---|---|---|
| $s(T)$(bp) | $5.04$ | $64.58$ | $145.70$ | $200.54$ | $205.60$ | $159.33$ | $111.76$ | $69.22$ |
| $\Phi(-d_2)$ | $0.0022$ | $0.0342$ | $0.0942$ | $0.1666$ | $0.2305$ | $0.2854$ | $0.3017$ | $0.2963$ |
短い満期では prop-cr-short のとおり $0$ に近づき、中ほどで最大になり、長い満期では資産が増える見込みで再び小さくなる。1 bp は $10^{-4}$ である。
問題:$\lambda=0.02$、$R=0.4$、$r=0.03$、$T=5$ で、生存確率、回収なしの社債の価格、満期に $R$ を回収する社債のスプレッド、CDS の公正なスプレッドを求めよ。
使う公式:thm-cr-intensity、prop-cr-cds。
答え:$Q(\tau>5)=e^{-0.1}\approx0.904837$(デフォルトの確率 $0.095163$、$\lambda T=0.1$ より小さい)。回収なしの社債は $e^{-0.25}\approx0.778801$(安全な債券は $e^{-0.15}\approx0.860708$、スプレッドは $\lambda=0.02$)。$R=0.4$ を満期に回収する社債は $e^{-0.15}(0.4+0.6e^{-0.1})\approx0.811564$ で、スプレッドは $\approx117.58$ bp。CDS は保険料の側の年金の価値 $\approx4.423984$、支払いの側 $\approx0.053088$ で、公正なスプレッドは $(1-R)\lambda=0.012$($120$ bp)。
問題:$\lambda$ が確率 $\frac12$ ずつ $0.01$ か $0.05$ の定数で、$\mathcal E$ と独立とする。$Q(\tau>5)$ と、$r=0.03$ の回収なしの 5 年の社債の価格を求めよ。
答え:$Q(\tau>5)=\frac12(e^{-0.05}+e^{-0.25})\approx0.865015$。平均の強度 $0.03$ を使った $e^{-0.15}\approx0.860708$ より大きい($e^{-x}$ は凸なので Jensenの不等式 による)。社債の価格は $e^{-0.15}\times0.865015\approx0.744525$。
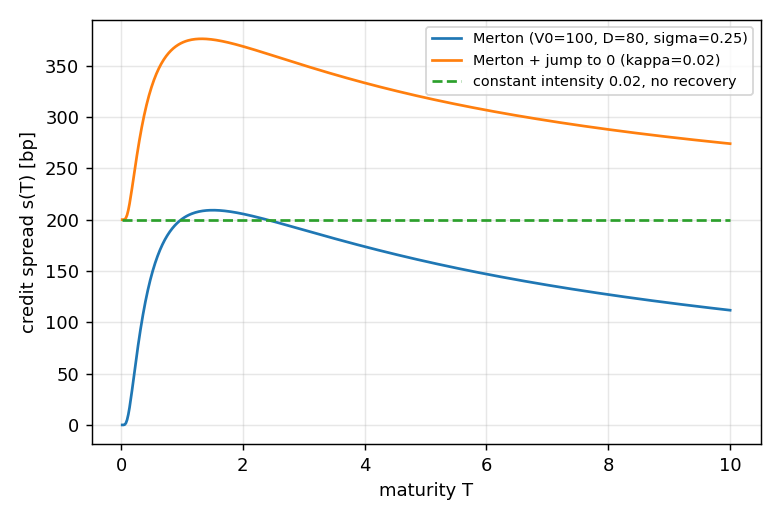 図: 満期を横軸にとり、Merton のモデル、資産が突然 0 になる跳びを加えたモデル、強度が一定のモデルの信用スプレッドを比べた図
使える条件と反例
| 外す条件 | 例 | 何が起こるか | 成り立たなくなる結論 |
|---|---|---|---|
| $\mathcal E$ と $\mathcal G$ の独立性(thm-cr-intensity) | $\lambda=0.05$($\mathcal E\le0.1$ のとき)、$\lambda=0.01$(それ以外) | $Q(\tau>5)=e^{-0.1}\approx0.904837$ | $E[e^{-5\lambda}]\approx0.934821$ と一致しない |
| 強度が一定(prop-cr-cds) | $[0,2]$ で $\lambda=0.01$、$(2,5]$ で $0.05$、$R=0.4$、$r=0.03$、$T=5$ | 公正なスプレッドは $\approx194.78$ bp | $(1-R)\lambda$ はどちらの値($60$ bp、$300$ bp)とも一致しない |
| $V_0>D$(prop-cr-short) | $V_0=70$、$D=80$ | $s(0.1)\approx1.304$、$s(0.01)\approx13.30$ | $T\to0$ で $s(T)\to\infty$ |
| 道の連続性(prop-cr-short) | 資産が強度 $\kappa=0.02$ で独立に $0$ に跳ぶ | すべての $T$ で $s(T)\ge\kappa$ | $T\to0$ で $s(T)\to0$ にならない |
反例の表の各行を確かめる。
確かめを開く
1 行目:$\lambda$ は確率変数として定数の値をとるので $\tau=\mathcal E/\lambda$ である。$\mathcal E\le0.1$ なら $\tau\le2$、$\mathcal E>0.1$ なら $\tau>10$ なので、$Q(\tau>5)=Q(\mathcal E>0.1)=e^{-0.1}$。一方 $E[e^{-5\lambda}]=(1-e^{-0.1})e^{-0.25}+e^{-0.1}e^{-0.05}\approx0.934821$。$\mathcal G=\sigma(\lambda)$ は $\mathcal E$ と独立でない。
2 行目:$\Lambda(t)=0.01\min(t,2)+0.05\max(t-2,0)$ で、保険料の側の年金は $\int_0^5e^{-0.03t-\Lambda(t)}dt=\frac{1-e^{-0.08}}{0.04}+e^{-0.08}\frac{1-e^{-0.24}}{0.08}\approx4.384183$、支払いの側は $0.6\int_0^5\lambda(t)e^{-0.03t-\Lambda(t)}dt\approx0.085395$ で、比は $\approx0.019478$。
3 行目:$T\to0$ で $d_1,d_2\to-\infty$ なので、負債の価値 $De^{-rT}\Phi(d_2)+V_0\Phi(-d_1)\to V_0$ で、$\bar B(T)/(De^{-rT})\to V_0/D=0.875$。よって $s(T)\approx-\frac1T\log0.875\to\infty$。
4 行目:$Q$ のもとで、跳びのない資産 $\tilde V$ を def-cr-merton の型で $\mu$ を $r+\kappa$ に替えたものとし、それと独立な強度 $\kappa$ の Poisson過程 $N$ をとり、$V_t:=\tilde V_t\mathbf 1_{\{N_t=0\}}$ とする($E^Q[V_T]=V_0e^{rT}$)。$\min(V_T,D)\le D\mathbf 1_{\{N_T=0\}}$ なので $\bar B(T)\le De^{-rT}e^{-\kappa T}$ で、$s(T)\ge\kappa$。$T=0.01,0.1,1$ で $s\approx0.020000$、$0.020462$、$0.037233$。
よくある誤り
| 誤り | 正しくは | なぜ |
|---|---|---|
| 価格から読み取ったデフォルトの確率を現実の確率とみなす | 価格から分かるのは $Q$ のもとの確率で、$P$ のもとの確率とは異なる | ex-cr-merton の $0.1666$ と $0.1215$ |
| 期間 $T$ のデフォルトの確率は $\lambda T$ | $1-e^{-\Lambda(T)}$ | thm-cr-intensity |
| 信用スプレッドは強度に等しい | 回収があれば小さくなる。CDS では $(1-R)\lambda$ | prop-cr-cds、ex-cr-cds |
| 確率的な強度でも平均の強度で $e^{-\bar\lambda t}$ とすればよい | $E[e^{-\Lambda(t)}]$ を計算する | ex-cr-cox |
| Merton のモデルで負債は「安全な債券+プット」 | 安全な債券 から プットを引く | prf-cr-merton |
補足
満期より前のデフォルト. Merton のモデルは満期だけでデフォルトを判定する。資産の価値が途中で決めた水準を下回った時点でデフォルトとする構造型モデル(初通過時刻のモデル)もあり、水準を $D$ にとれば、そのデフォルトの確率は満期だけで判定する場合より小さくならない($\{V_T< D\}$ は「途中で $D$ を下回る」に含まれる)。
複数の企業. 貸出の束(ポートフォリオ)の損失を考えるには、デフォルトの時刻の間の依存を表す必要がある。共通の要因で強度を動かす方法や、周辺の分布を保ったまま依存を入れるコピュラを使う方法がある。
取引相手のリスク. デリバティブの契約の相手がデフォルトする可能性を価格に織り込む調整も、この記事の強度モデルの考えで計算される。
関連項目
- 前提: Black–Scholes方程式
- 前提: 生存解析
- 前提: 条件付き期待値
- 道具: 標準正規分布
- 道具: 指数分布
- 道具: Poisson過程
- 関連: 数理ファイナンス
- 関連: 保険数学
- 関連: Jensenの不等式
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

