Brown運動
概要
Brown運動(Brownian motion)とは、$B_0=0$ で道が連続であり、重ならない時間区間の増分が独立で、$B_t-B_s$ が正規分布 $N(0,t-s)$ に従う確率過程である。Wiener 過程ともいい、平均 $0$、共分散 $\min(s,t)$ の Gauss 過程として特徴づけられる。存在は、Haar 関数の積分(Schauder 関数)に独立な標準正規確率変数を掛けた級数が一様収束するという Lévy–Ciesielski の構成で示せる。2 次変分が $t$ であり、道はどの点でも微分可能でなく、鏡像原理や伊藤の公式の基礎になる。
Brown 運動(Brownian motion)は、連続な道をもち、互いに重ならない時間区間での変化(増分)が独立で、長さ $t$ の区間での増分が平均 $0$、分散 $t$ の正規分布に従う確率過程である。Wiener 過程 ともいう。水中の花粉の微粒子の不規則な運動の観察(R. Brown, 1828)や株価のモデル(Bachelier, 1900)に由来し、確率論・偏微分方程式・数理ファイナンスの基本的な対象である。
ランダムウォーク との関係で見るとわかりやすい。$\pm1$ の歩幅の単純ランダムウォーク $S_k$ を、時間を $1/n$ 倍、高さを $1/\sqrt n$ 倍に縮めた折れ線(時刻 $k/n$ で値 $S_k/\sqrt n$ をとり、その間を直線で結んだもの)は、中心極限定理 により各時刻で正規分布に近づき、時刻 $k/n$ を端点とする重ならない区間の増分は独立である。この極限として現れるのが Brown 運動である(Donsker の定理、Dur19 Theorem 8.1.4(p. 392)。この記事では証明しない)。最短経路の数え上げと鏡像原理 や ランダムウォーク の命題「鏡像原理」の折り返しの議論にも、連続版がある。
この記事では、Brown 運動を定義し、その存在を Lévy–Ciesielski の構成で証明する。そのあと、2 次変分、道が至る所微分できないこと、鏡像原理を扱う。
定義
以下、確率空間 $(\Omega,\mathcal F,P)$ を固定する。$[0,\infty)$ で添字づけた確率変数の族 $(X_t)_{t\ge0}$ を 確率過程 といい、$\omega\in\Omega$ を固定した関数 $t\mapsto X_t(\omega)$ を 道 という。
確率過程 $(B_t)_{t\ge0}$ が次の 4 条件を満たすとき、(標準)Brown 運動 という。
- $B_0=0$(確率 $1$ で)。
- 独立増分:$0\le t_0< t_1<\cdots< t_k$ ならば、$B_{t_1}-B_{t_0},\dots,B_{t_k}-B_{t_{k-1}}$ は独立である。
- 正規増分:$0\le s< t$ ならば、$B_t-B_s$ は正規分布 $N(0,t-s)$ に従う。
- 連続性:確率 $1$ で、道 $t\mapsto B_t$ は連続である。
時刻を $[0,1]$ などの区間に限ったものも同じ名前で呼ぶ。
$B_0=x$ から出発するもの($B_t-x$ が標準 Brown 運動)も Brown 運動と呼ぶ流儀がある(Dur19 §7.1、p. 353)。この記事では標準のものだけを扱う。条件 1–3 は、有限個の時刻での値の同時分布(有限次元分布)を定める。次の命題はそれを共分散で言い換える。
$X_0=0$ の確率過程 $(X_t)$ について、次は同値である。
- $(X_t)$ は def-bm-main の 2 と 3 を満たす。
- 任意の $t_1,\dots,t_r\ge0$ について $(X_{t_1},\dots,X_{t_r})$ は平均 $0$ の多変量正規分布に従い、$E[X_sX_t]=\min(s,t)$ である。
時刻を並べ替えて $0=t_0< t_1<\cdots< t_r$ としてよい。増分 $\Delta_i:=X_{t_i}-X_{t_{i-1}}$ と値 $X_{t_i}=\Delta_1+\cdots+\Delta_i$ は互いに可逆な 1 次変換で移り合う。
1 ⇒ 2。 $\Delta_i$ は独立に $N(0,t_i-t_{i-1})$ に従う。独立な正規確率変数の 1 次結合は正規分布に従う(正規分布 の定理「独立な正規分布の和」と「1 次変換で正規分布は保たれる」)ので、$(\Delta_i)$ は多変量正規分布に従い、多変量正規分布 の定理「1 次変換で多変量正規分布は保たれる」により $(X_{t_i})$ もそうである。$s< t$ なら $E[X_sX_t]=E[X_s^2]+E[X_s(X_t-X_s)]=s+E[X_s]E[X_t-X_s]=s$ である。
2 ⇒ 1。 同じ定理により $(\Delta_i)$ は平均 $0$ の多変量正規分布に従う。$i< j$ なら $t_{i-1}< t_i\le t_{j-1}< t_j$ なので
$$
E[\Delta_i\Delta_j]=\min(t_i,t_j)-\min(t_i,t_{j-1})-\min(t_{i-1},t_j)+\min(t_{i-1},t_{j-1})=t_i-t_i-t_{i-1}+t_{i-1}=0
$$
であり、同様に $E[\Delta_i^2]=t_i-2t_{i-1}+t_{i-1}=t_i-t_{i-1}$ である。共分散行列が対角なので、多変量正規分布 の定理「無相関なら独立」により $\Delta_1,\dots,\Delta_r$ は独立である。任意の $s< t$ について $X_t-X_s$ は分散 $t-s$ の正規分布に従う。$\square$
この命題から、Brown 運動の有限次元分布は 1–3 だけで決まる。問題は 4 の連続性で、これは有限次元分布だけでは決まらない(反例の表の 1 行目)。したがって「Brown 運動が存在する」ことの中身は、有限次元分布が 2 を満たし、しかも道が連続な過程を作れることである。
主定理:存在(Lévy–Ciesielski の構成)
区間 $[0,1]$ の上の Haar 関数(Haar関数系)を、$h_*:=1$ と、$n\ge0$、$0\le k< 2^n$ について
$$
h_{n,k}(x):=\begin{cases}2^{n/2}&(k2^{-n}\le x<(k+\frac12)2^{-n}),\\-2^{n/2}&((k+\frac12)2^{-n}\le x<(k+1)2^{-n}),\\0&(\text{それ以外})\end{cases}
$$
で定める。その積分 $S_*(t):=t$、$S_{n,k}(t):=\int_0^th_{n,k}(x)\,dx$ を Schauder 関数 という。$S_{n,k}$ は区間 $[k2^{-n},(k+1)2^{-n}]$ の外で $0$、中点で最大値 $2^{-n/2-1}$ をとる山形の関数である。添字の集合を $I:=\{*\}\cup\{(n,k)\}$ とし、$n< N$ の $(n,k)$ と $*$ からなる有限集合を $I_N$ とする。
$s,t\in[0,1]$ について
$$
\sum_{\gamma\in I}S_\gamma(s)S_\gamma(t)=\min(s,t)
$$
であり、左辺は絶対収束する。
$L^2([0,1])$ の内積 $\langle f,g\rangle=\int_0^1fg\,dx$ を使う。$(h_\gamma)_{\gamma\in I}$ は正規直交系である:$\int h_{n,k}^2=2^n\cdot2^{-n}=1$。同じ段 $n$ の関数は台が重ならない。段の違う $h_{n,k}$ と $h_{n',k'}$($n< n'$)では、$h_{n',k'}$ の台が $h_{n,k}$ の定数になる半区間に入るか、台の外にあるので、積分は $\pm2^{n/2}\int h_{n',k'}=0$ である。$h_*$ との内積も $\int h_{n,k}=0$ である。
$I_N$ の $2^N$ 個の関数は、長さ $2^{-N}$ の 2 進区間の上で一定な階段関数の空間 $V_N$(次元 $2^N$)に入り、正規直交なので 1 次独立だから $V_N$ の基底である。$f_s:=1_{[0,s]}$ とおくと $\langle f_s,h_\gamma\rangle=S_\gamma(s)$ である。$V_N$ への直交射影を $P_N$ とすると $P_Nf_s=\sum_{\gamma\in I_N}S_\gamma(s)h_\gamma$ であり、$s_N:=2^{-N}\lfloor2^Ns\rfloor$ について $1_{[0,s_N]}\in V_N$ なので、射影の最小性から
$$
\int_0^1(f_s-P_Nf_s)^2dx\le\int_0^1(f_s-1_{[0,s_N]})^2dx=s-s_N\le2^{-N}
$$
である。$\langle P_Nf_s,P_Nf_t\rangle=\sum_{\gamma\in I_N}S_\gamma(s)S_\gamma(t)$ と $\langle f_s,f_t\rangle$ の差は、Cauchy–Schwarz の不等式と $\int f_t^2=t$、$\int(P_Nf_s)^2\le s$ により $2^{-N/2}(\sqrt t+\sqrt s)$ 以下なので $0$ に近づき、$\langle f_s,f_t\rangle=\min(s,t)$ に収束する。絶対収束は、$\sum_\gamma S_\gamma(s)^2\le s$(Bessel の不等式)と Cauchy–Schwarz の不等式から従う。$\square$
同じ $\min(s,t)$ は、積分作用素の固有関数 $\sqrt2\sin\bigl((n-\frac12)\pi s\bigr)$ による一様収束する展開ももつ(Mercerの定理 の例「Brown 運動の共分散」)。
独立に $N(0,1)$ に従う確率変数 $(\xi_\gamma)_{\gamma\in I}$ をとり、
$$
W^N_t:=\sum_{\gamma\in I_N}\xi_\gamma S_\gamma(t)\qquad(0\le t\le1)
$$
とおく。確率 $1$ で $W^N$ は $N\to\infty$ のとき $[0,1]$ 上で一様収束し、極限 $W_t$(収束しない零集合の上では $W\equiv0$ とする)は $[0,1]$ 上の Brown 運動である。
独立な $N(0,1)$ の可算個の族は、Kolmogorovの拡張定理によって存在する(同じ記事の例「独立な確率変数の族」、Dur19 Theorem 2.1.21(p. 53)。この記事では証明しない)。
一様収束。 段 $n$ の部分 $F_n(t):=\sum_k\xi_{n,k}S_{n,k}(t)$ は、各 $t$ で高々 $1$ つの項しか $0$ でないので、$\sup_t\lvert F_n(t)\rvert\le2^{-n/2-1}\max_k\lvert\xi_{n,k}\rvert$ である。$A_n:=\{\max_k\lvert\xi_{n,k}\rvert>2\sqrt n\}$ とおく。正規分布 の命題「裾の確率の評価」の $1-\Phi(x)\le e^{-x^2/2}$ から $P(\lvert\xi\rvert>x)\le2e^{-x^2/2}$ なので
$$
P(A_n)\le2^n\cdot2e^{-2n}=2\Bigl(\frac{2}{e^2}\Bigr)^n,\qquad\sum_{n\ge1}P(A_n)<\infty
$$
である。$\Omega_0:=\{A_n$ が有限個の $n$ でしか起こらない$\}$ とおくと、$P(\Omega\setminus\Omega_0)\le\sum_{n\ge M}P(A_n)$(すべての $M$)なので $P(\Omega_0)=1$ である(Borel–Cantelliの補題)。$\omega\in\Omega_0$ なら、ある $n_0$ 以降 $\sup_t\lvert F_n\rvert\le2^{-n/2}\sqrt n$ で、$\sum_n2^{-n/2}\sqrt n<\infty$ である。よって $W^N=\xi_*t+\sum_{n< N}F_n$ は一様収束し、連続関数の一様極限 $W$ は連続である。各 $S_\gamma(0)=0$ なので $W_0=0$ である。
有限次元分布。 $t_1,\dots,t_r\in[0,1]$、$\theta\in\mathbb R^r$ を固定し、$c_\gamma:=\sum_j\theta_jS_\gamma(t_j)$ とおく。$\sum_j\theta_jW^N_{t_j}=\sum_{\gamma\in I_N}c_\gamma\xi_\gamma$ は独立な $N(0,1)$ の有限個の 1 次結合なので $N\bigl(0,\sum_{\gamma\in I_N}c_\gamma^2\bigr)$ に従い、正規分布 の定理「積率母関数と特性関数」により
$$
E\Bigl[\exp\Bigl(i\sum_j\theta_jW^N_{t_j}\Bigr)\Bigr]=\exp\Bigl(-\frac12\sum_{j,l}\theta_j\theta_l\sum_{\gamma\in I_N}S_\gamma(t_j)S_\gamma(t_l)\Bigr)
$$
である。$N\to\infty$ とすると、左辺は $\Omega_0$ の上で被積分関数が収束し絶対値が $1$ なので 優収束定理 により $E[\exp(i\sum_j\theta_jW_{t_j})]$ に、右辺は lem-bm-schauder により $\exp(-\frac12\sum_{j,l}\theta_j\theta_l\min(t_j,t_l))$ に収束する。多変量正規分布 の定理「多変量正規分布の特性関数と存在」の 2 により、$(W_{t_1},\dots,W_{t_r})$ は平均 $0$、共分散 $\min(t_j,t_l)$ の多変量正規分布に従う。prop-bm-gauss により $W$ は def-bm-main の 2・3 を満たし、1・4 は上で示した。$\square$
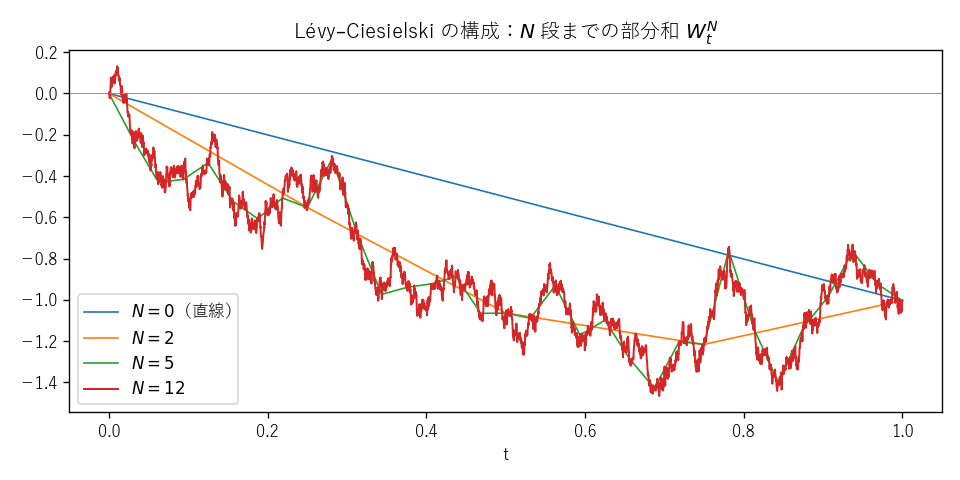 図: Lévy–Ciesielski の構成の部分和
図は、同じ乱数 $\xi_\gamma$ を使って段数 $N$ を増やしたときの $W^N$ である。$N=0$ は直線 $\xi_*t$、各段で長さ $2^{-n}$ の区間の中点を $2^{-n/2}$ 程度の大きさだけ上下に動かす。$W^N$ は、$W$ の値を 2 進の時刻 $k2^{-N}$ で取り、その間を直線で結んだ折れ線である。
$[0,1]$ 上の独立な Brown 運動 $W^{(0)},W^{(1)},\dots$ をとり、$c_k(t):=\min(\max(t-k,0),1)$ として $B_t:=\sum_{k\ge0}W^{(k)}_{c_k(t)}$ とおくと、$(B_t)_{t\ge0}$ は Brown 運動である。
要点:各 $t$ で和は有限で、共分散が $\min(s,t)$ になる。
詳しい証明を開く
独立な族は、$\xi$ の添字を $\mathbb N\times I$ にとって thm-bm-existence を各 $k$ に使えば得られる。$m\le t< m+1$ なら $c_k(t)=1$($k< m$)、$t-m$($k=m$)、$0$($k>m$)で、$W^{(k)}_0=0$ なので和は有限であり、整数 $t=m$ の左右で値 $\sum_{k< m}W^{(k)}_1$ が一致するから道は連続である。有限個の時刻での値は、独立な多変量正規ベクトルを並べたもの(特性関数が積になるので多変量正規分布に従う)の 1 次変換なので、平均 $0$ の多変量正規分布に従う。独立性から $E[B_sB_t]=\sum_kE[W^{(k)}_{c_k(s)}W^{(k)}_{c_k(t)}]=\sum_k\min(c_k(s),c_k(t))$ で、$s\le t$ なら $c_k(s)\le c_k(t)$ なので $\sum_kc_k(s)=s$ となる。prop-bm-gauss から結論を得る。$\square$
連続な道の存在の別の証明は、Kolmogorov の拡張定理で有限次元分布を実現し(Kolmogorovの拡張定理 の例「Gauss 過程」)、2 進の時刻の上で一様連続であることを示して延長するものである(Dur19 Theorem 7.1.1–7.1.3、pp. 356–357。この記事では証明しない)。
基本の性質
$(B_t)$ を Brown 運動、$c>0$、$a\ge0$ とする。次の $(X_t)_{t\ge0}$ はどれも Brown 運動である。
- $X_t=-B_t$。
- $X_t=c^{-1/2}B_{ct}$。
- $X_t=B_{a+t}-B_a$。
どれも $X_0=0$ で道は連続であり、有限個の時刻での値は $(B_{t_j})$ の 1 次変換なので平均 $0$ の多変量正規分布に従う。共分散は、1 では $\min(s,t)$、2 では $c^{-1}\min(cs,ct)=\min(s,t)$、3 では $\min(a+s,a+t)-a-a+a=\min(s,t)$ である。prop-bm-gauss から結論を得る。$\square$
2 は、時間を $c$ 倍にすると距離は $\sqrt c$ 倍にしか広がらないことを表す。$E\lvert B_t\rvert=\sqrt{2t/\pi}$ は $t$ に比例せず $\sqrt t$ に比例する。時間の反転 $tB_{1/t}$ も Brown 運動になる(Dur19 Theorem 7.2.6、p. 363。この記事では証明しない)。
2 次変分と道の変動
区間 $[0,t]$ の分割 $\Pi:0=t_0< t_1<\cdots< t_k=t$ について、$\Delta_i:=B_{t_i}-B_{t_{i-1}}$、$\lvert\Pi\rvert:=\max_i(t_i-t_{i-1})$ とおく。
$Q_\Pi:=\sum_{i=1}^k\Delta_i^2$ について
$$
E\bigl[(Q_\Pi-t)^2\bigr]=2\sum_{i=1}^k(t_i-t_{i-1})^2\le2t\,\lvert\Pi\rvert
$$
である。とくに $\lvert\Pi\rvert\to0$ のとき $Q_\Pi\to t$(2 乗平均の意味で)。
$\delta_i:=t_i-t_{i-1}$ とおく。$\Delta_i$ は独立に $N(0,\delta_i)$ に従うので、$Y_i:=\Delta_i^2-\delta_i$ は独立で平均 $0$ である。正規分布 の系「正規分布の積率」から $E[\Delta_i^4]=3\delta_i^2$ なので $E[Y_i^2]=3\delta_i^2-2\delta_i^2+\delta_i^2=2\delta_i^2$ である。$i\ne j$ では独立性から $E[Y_iY_j]=E[Y_i]E[Y_j]=0$ なので、$E[(Q_\Pi-t)^2]=E[(\sum_iY_i)^2]=\sum_iE[Y_i^2]=2\sum_i\delta_i^2$ である。$\sum_i\delta_i^2\le\lvert\Pi\rvert\sum_i\delta_i=\lvert\Pi\rvert t$ から不等式を得る。$\square$
$t>0$ を固定する。確率 $1$ で、道 $s\mapsto B_s$ は $[0,t]$ で有界変動でない。
$\Pi_n$ を $[0,t]$ の $2^n$ 等分とすると $E[(Q_{\Pi_n}-t)^2]=2t^2/2^n$ である。Chebyshev の不等式から $P(\lvert Q_{\Pi_n}-t\rvert>\varepsilon)\le2t^2/(2^n\varepsilon^2)$ で、これは $n$ について和が有限なので、Borel–Cantelli の補題により確率 $1$ で $\lvert Q_{\Pi_n}-t\rvert>\varepsilon$ は有限個の $n$ でしか起こらない。$\varepsilon=1/m$($m=1,2,\dots$)について合わせると、確率 $1$ で $Q_{\Pi_n}\to t$ である。一方、道の $[0,t]$ での全変動 $V$ が有限なら $Q_{\Pi_n}\le\max_i\lvert\Delta_i\rvert\cdot V$ で、道は $[0,t]$ で一様連続なので $\max_i\lvert\Delta_i\rvert\to0$、したがって $Q_{\Pi_n}\to0$ となり $t>0$ に反する。$\square$
滑らかな関数 $f$ なら $\sum(\Delta f)^2\le\max\lvert f'\rvert^2\sum\delta_i^2\to0$ なので、2 次変分が $t$ になることは Brown 運動の道が滑らかでないことの量的な表現である。全変動が無限大なので、$\int f(B_s)\,dB_s$ を Riemann–Stieltjes 積分として定義することはできない。
確率 $1$ で、道 $t\mapsto B_t$ はどの点 $s\ge0$ でも有限な右微分係数をもたない。とくに、どの点でも微分可能でない。
要点:ある点で微分できれば、その右の長さ $1/n$ の連続する 3 つの増分がどれも $O(1/n)$ になるが、そうなる確率は $n\cdot(n^{-1/2})^3\to0$ である。
詳しい証明を開く
整数 $L,C\ge1$ を固定し、$s\in[0,L]$ で右微分係数が有限な道を考える。そのような $s$ には、整数 $C$ と $n_0$ があって、$0\le t-s\le4/n_0$ のとき $\lvert B_t-B_s\rvert\le C(t-s)$ となる。この性質をもつ $s\in[0,L]$ が存在する事象を $A_{n_0}(C)$ と書く($n_0$ について増加する)。$n\ge n_0$ とし、$k:=\lfloor ns\rfloor+1$ とおくと $s< k/n\le s+1/n$ である。$j=1,2,3$ について増分 $\Delta_{k,j}:=B_{(k+j)/n}-B_{(k+j-1)/n}$ の両端は $s$ から $(j+1)/n\le4/n$ 以内にあるので、$\lvert\Delta_{k,j}\rvert\le C(j+1)/n+Cj/n\le7C/n$ である。$k$ は $1$ から $Ln+1$ のどれかなので、$A_{n_0}(C)\subset E_n:=\bigcup_{k=1}^{Ln+1}\{\lvert\Delta_{k,j}\rvert\le7C/n\ (j=1,2,3)\}$ である。3 つの増分は独立で $N(0,1/n)$ に従い、標準正規分布の密度は $1/\sqrt{2\pi}$ 以下なので $P(\lvert Z\rvert\le x)\le2x/\sqrt{2\pi}$ である。よって $P(E_n)\le(Ln+1)\,P\bigl(\lvert Z\rvert\le7C/\sqrt n\bigr)^3\le(Ln+1)\bigl(14C/\sqrt{2\pi n}\bigr)^3\to0$ である。$A_{n_0}(C)\subset\bigcap_{n\ge n_0}E_n$ で、右辺の確率は $\inf_nP(E_n)=0$ である。$L,C,n_0$ を動かした可算個の和集合も確率 $0$ の事象に含まれる。$\square$
この性質は Paley・Wiener・Zygmund(1933)が発見した。上の証明は、Dur19 Theorem 7.1.6(p. 358)にある A. Dvoretzky・P. Erdős・角谷静夫(Shizuo Kakutani)の議論(1961)を、右微分の形に整えたものである。
鏡像原理
$a>0$ とし、$T_a:=\inf\{t\ge0:B_t=a\}$(初めて $a$ に達する時刻)とする。$t>0$ について
$$
P(T_a< t)=2P(B_t\ge a)=2\Bigl(1-\Phi\Bigl(\frac{a}{\sqrt t}\Bigr)\Bigr)
$$
である($\Phi$ は標準正規分布の分布関数)。
同じ確率 $2P(B_t\ge x)$ は局所時間にも現れる。$0$ での局所時間 $L^0_t$(時刻 $t$ までに $0$ の近くで過ごした時間の密度)は最大値 $\max_{s\le t}B_s$ と同じ分布をもち、$x>0$ について $P(L^0_t\ge x)=2P(B_t\ge x)$ である(田中の公式 の定理「Lévy の定理(局所時間と最大値)」)。
例
- $P(B_2>1)=1-\Phi(1/\sqrt2)\approx0.239750$。
- $P(B_1>0,\,B_2>0)=\frac38$。$X:=B_1$、$Y:=B_2-B_1$ は独立に $N(0,1)$ に従い、事象は $\{X>0,\ X+Y>0\}$ である。$(X,Y)$ の分布は回転で変わらないので、確率は平面の角領域 $-\frac\pi4< \arg(X+iY)<\frac\pi2$ の角度 $\frac{3\pi}4$ を $2\pi$ で割った $\frac38$ である。
- $0\le s< t$ で $E[(B_t-B_s)^4]=3(t-s)^2$、$E[B_sB_t]=s$。
thm-bm-reflection で $a=1$、$t=1$ とすると $P(T_1< 1)=2(1-\Phi(1))\approx0.317311$。$a=2$ なら $2(1-\Phi(2))\approx0.045500$ で、時刻 $1$ までに $2$ に達することはまれである。
$[0,1]$ の $2^n$ 等分では $E[(Q_{\Pi_n}-1)^2]=2/2^n$ で、$n=4$ で $0.125$、$n=8$ で $0.0078125$ である(thm-bm-qv)。一方、分割を細かくしない $\Pi=\{0,1\}$ では $Q_\Pi=B_1^2$ で $E[(Q_\Pi-1)^2]=E[B_1^4]-2E[B_1^2]+1=2$ のままである。
条件を外したときの反例
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 4(道の連続性) | $U$ を $B$ と独立な $[0,1]$ 上の一様分布とし、$X_t:=B_t+1_{\{t=U\}}$ | 1–3 は満たす(各時刻で $X_t=B_t$ が確率 $1$)が、道は時刻 $U$ で不連続 |
| 3 の分散 $t-s$ | $X_t:=B_{2t}$ | 2 次変分が $2t$ になり、thm-bm-qv の値が変わる |
| thm-bm-qv の $\lvert\Pi\rvert\to0$ | 分割 $\Pi=\{0,t\}$ を固定 | $Q_\Pi=B_t^2$ は $t$ に近づかない(ex-bm-qv) |
| thm-bm-existence の $\xi_\gamma$ の独立性 | すべての $\xi_\gamma$ を同じ $Z\sim N(0,1)$ にする | $W_{1/2}=Z$($S_*(\frac12)=S_{0,0}(\frac12)=\frac12$、ほかは $0$)で、分散が $\frac12$ でなく $1$ |
1 行目は、有限次元分布が同じでも道の性質が違いうることを示す。連続な道をもつものを選べることが、thm-bm-existence の内容である。
補足
確率積分と伊藤の公式。 道の全変動が無限大なので、Brown 運動による積分 $\int_0^tf(B_s)\,dB_s$ は通常の Stieltjes 積分にならない。伊藤清(Kiyosi Itô)が導入した確率積分(伊藤積分)では、分割の左端の値を使う和 $\sum_if(B_{t_{i-1}})(B_{t_i}-B_{t_{i-1}})$ の、分割を細かくしたときの極限としてこの積分を扱う。$f$ が $C^2$ 級なら
$$
f(B_t)-f(B_0)=\int_0^tf'(B_s)\,dB_s+\frac12\int_0^tf''(B_s)\,ds
$$
が確率 $1$ で成り立つ(伊藤の公式、Dur19 Theorem 7.6.1、p. 379。この記事では証明しない)。通常の連鎖律にない第 2 項は、2 次変分 thm-bm-qv の $(\Delta B)^2\approx\Delta t$ から来る。$f(x)=x^2$ とすると $B_t^2=2\int_0^tB_s\,dB_s+t$ である。伊藤積分を使うと、Brown 運動のゆらぎを含む時間発展を 確率微分方程式 として書ける。
Hermite 多項式との関係。 $e^{\theta B_t-\theta^2t/2}$ を $\theta$ で展開した係数は、確率論の規約の Hermite 多項式 $t^{n/2}\mathit{He}_n(B_t/\sqrt t)$ である(Hermite多項式 の節「補足」)。$e^{\theta B_t-\theta^2t/2}$ は、測度を取り替えて Brown 運動に一定のドリフト $\theta$ を付けるときの密度でもある(Girsanovの定理)。
関連項目
- 前提: 正規分布, 多変量正規分布, 独立性(確率論)
- 比較: ランダムウォーク, 最短経路の数え上げと鏡像原理, Poisson過程
- 理論: 確率論, 中心極限定理, Prokhorovの定理
- 発展: 伊藤の公式, 熱方程式, Hermite多項式, マルチンゲール, 確率微分方程式, Girsanovの定理, 田中の公式, 福島分解
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

