一様分布と指数分布
概要
一様分布と指数分布(uniform and exponential distributions)とは、待ち時間などを表す 2 つの連続型分布である。一様分布 $U(a,b)$($a<b$)は $[a,b]$ で密度 $\frac1{b-a}$、平均 $\frac{a+b}2$、分散 $\frac{(b-a)^2}{12}$ をもつ。指数分布($\lambda>0$)は $x\ge0$ で密度 $\lambda e^{-\lambda x}$、平均 $\frac1\lambda$、分散 $\frac1{\lambda^2}$ をもち、無記憶性 $P(X>s+t\mid X>s)=P(X>t)$($s,t\ge0$)を満たす。逆に密度をもち常に $P(X>s)>0$ で無記憶なら指数分布である。$U\sim U(0,1)$ なら $-\frac1\lambda\log U$ は指数分布に従う。
前提知識: 確率密度関数と連続型確率変数, 幾何的確率, 指数関数と対数関数はどう定義するか
高校での出発点:2 種類の待ち時間
連続的な値をとる確率変数のうち、とくによく使うのが「待ち時間」である。待ち時間には、性質のまったく違う 2 つの型がある。2 つの例で比べる。
バスが $10$ 分おきに時刻表どおり来る停留所に、時刻表を見ずにでたらめな時刻に着く。次のバスまでの待ち時間を $W$ 分とすると、$W$ は $0$ 以上 $10$ 以下のどこも同じ出やすさの値で、区間に入る確率は長さに比例する(幾何的確率)。
(1) $3$ 分以内に来る確率は $P(W\le3)=\dfrac3{10}$ である。
(2) すでに $4$ 分待ったのにまだ来ないとする。このとき、あと $3$ 分以内に来る確率は、条件付き確率の定義(確率の定義と条件付き確率)により
$$
P(W\le7\mid W>4)=\frac{P(4< W\le7)}{P(W>4)}=\frac{\ \frac3{10}\ }{\ \frac6{10}\ }=\frac12
$$
である。待ち始めたときの $\frac3{10}$ より大きい。時刻表どおりのバスは、待てば待つほど「もうすぐ来る」ことが確かになる。
放射性の原子の集まりは、$t$ 年後に残っている割合が $e^{-\lambda t}$ になる($\lambda>0$ は物質で決まる定数。指数モデルとロジスティックモデル)。1 個の原子について「$t$ 年後にまだ壊れていない確率が $e^{-\lambda t}$」と考え、壊れるまでの時間を $X$ 年とする。
(1) 炭素 14 では、半分が壊れるまでの時間(半減期)が約 $5730$ 年である。$e^{-5730\lambda}=\frac12$ なので、$P(X>5730)=\frac12$ である。
(2) すでに $5730$ 年壊れずに残った原子が、さらに $5730$ 年残る確率は
$$
P(X>11460\mid X>5730)=\frac{P(X>11460)}{P(X>5730)}=\frac{e^{-11460\lambda}}{e^{-5730\lambda}}=e^{-5730\lambda}=\frac12
$$
である。$5730$ 年残ったことは、この先の残りやすさを変えない。原子はバスと違って「待てば壊れやすくなる」ことがない。
ex-uex-bus の $W$ は 一様分布、ex-uex-atom の $X$ は 指数分布 に従う。この記事で答える問いは次の 3 つである。
- 2 つの分布の平均・分散・中央値はいくらか。→ prop-uex-uniform-moments、prop-uex-exp-moments
- ex-uex-atom の (2) の「残ったことが、この先を変えない」性質をもつ連続型の分布は、指数分布だけか。→ thm-uex-memoryless
- 計算機の乱数($0$ と $1$ の間の一様な値)から、指数分布に従う値をどう作るか。→ thm-uex-inverseこの記事の $\log$ は自然対数(底 $e$)である。
高校の計算 この記事の言葉 大学の言葉 区間の長さに比例する確率 一様分布 $U(a,b)$ 区間の上の一様分布 残る割合 $e^{-\lambda t}$ 指数分布の $P(X>t)$ 生存関数 残ったことが先を変えない 無記憶性 指数分布の特徴づけ 半減期 指数分布の中央値 $\dfrac{\log2}\lambda$ 分位点 乱数 $u$ から $-\dfrac1\lambda\log u$ を作る 乱数から指数分布を作る 逆関数法
一様分布
$a< b$ とする。関数
$$
f(x)=\begin{cases}\dfrac1{b-a} & (a\le x\le b)\\[4pt] 0 & (x< a\text{ または }x>b)\end{cases}
$$
を密度関数とする分布を、区間 $[a,b]$ の上の 一様分布 といい、$U(a,b)$ と書く。
$f$ は密度関数の 2 つの条件(確率密度関数と連続型確率変数)を満たす。$f(x)\ge0$ であり、$\displaystyle\int_a^b\frac1{b-a}\,dx=\frac{b-a}{b-a}=1$ だからである。$X$ が $U(a,b)$ に従うとき、$a\le c\le d\le b$ なら
$$
P(c\le X\le d)=\int_c^d\frac1{b-a}\,dx=\frac{d-c}{b-a}
$$
で、確率は区間の長さに比例する。これは 幾何的確率 の線分の上の一様な点と同じである。分布関数は、$x< a$ で $F(x)=0$、$a\le x\le b$ で $F(x)=\dfrac{x-a}{b-a}$、$x>b$ で $F(x)=1$ である(図 1)。
- $X$ が $U(1,3)$ に従うとき、密度の高さは $\frac1{3-1}=\frac12$ で、
$$ P(1.5\le X\le2)=\frac{2-1.5}{3-1}=\frac{0.5}2=\frac14 $$
である(図 1 の上の図の色を付けた長方形の面積)。 - ex-uex-bus の $W$ は $U(0,10)$ に従う。$P(W\le3)=\dfrac{3-0}{10-0}=\dfrac3{10}$ である。
平均と分散は、$[0,1]$ の上の一様分布の値から、1 次式の変換で求める。$U$ が $U(0,1)$ に従うとき、$E(U)=\frac12$、$V(U)=\frac1{12}$ である(確率密度関数と連続型確率変数 の例「期待値と分散を計算する」)。
$X$ が $U(a,b)$ に従うとき
$$
E(X)=\frac{a+b}2,\qquad V(X)=\frac{(b-a)^2}{12}
$$
である。また、区間の中点 $\dfrac{a+b}2$ は $P\Bigl(X\le\dfrac{a+b}2\Bigr)=\dfrac12$ を満たし、$X$ の中央値である。
方針:$U(0,1)$ に従う $U$ を使って $X$ と同じ分布の $Y=(b-a)U+a$ を作り、1 次式の変換の公式を使う。
段 1($Y$ の密度)。$U$ の密度を $f_0$($0\le u\le1$ で $1$、それ以外で $0$)とする。確率密度関数と連続型確率変数 の命題「1 次式で変換した確率変数の密度・期待値・分散」を、係数 $b-a>0$、定数項 $a$ で使うと、$Y=(b-a)U+a$ の密度は
$$
g(y)=\frac1{b-a}f_0\Bigl(\frac{y-a}{b-a}\Bigr)
$$
である。$\dfrac{y-a}{b-a}$ が $0$ 以上 $1$ 以下になるのは $a\le y\le b$ のときなので、$g(y)$ は $a\le y\le b$ で $\dfrac1{b-a}$、それ以外で $0$ である。つまり $Y$ は $U(a,b)$ に従い、$X$ と同じ密度をもつ。
段 2(平均と分散)。同じ命題により
$$
E(Y)=(b-a)E(U)+a=\frac{b-a}2+a=\frac{a+b}2,\qquad V(Y)=(b-a)^2V(U)=\frac{(b-a)^2}{12}
$$
である。平均と分散は密度だけで決まるので、$X$ についても同じ値である。
段 3(中央値)。$m=\dfrac{a+b}2$ とおくと $P(X\le m)=\dfrac{m-a}{b-a}=\dfrac{(b-a)/2}{b-a}=\dfrac12$ である。$1$ 点の確率は $0$ なので $P(X< m)=\frac12$、$P(X>m)=1-P(X\le m)=\frac12$ で、どちらも $\frac12$ 以下である。よって $m$ は中央値の定義(確率分布の中央値)を満たす。$\square$
- $U(1,3)$:平均 $\dfrac{1+3}2=2$、分散 $\dfrac{(3-1)^2}{12}=\dfrac4{12}=\dfrac13$ である。
- ex-uex-bus の $W$($U(0,10)$):平均 $5$ 分、分散 $\dfrac{100}{12}=\dfrac{25}3$、標準偏差 $\sqrt{\dfrac{25}3}=\dfrac5{\sqrt3}=2.886\ldots$ 分である。
指数分布
$\lambda>0$ とする。関数
$$
f(x)=\begin{cases}\lambda e^{-\lambda x} & (x\ge0)\\ 0 & (x<0)\end{cases}
$$
を密度関数とする分布を、パラメータ $\lambda$ の 指数分布 という。
$f$ が密度関数であることを確かめる。$f(x)\ge0$ である。全体の積分は 広義積分 で、$R>0$ について
$$
\int_0^R\lambda e^{-\lambda x}\,dx=\Bigl[-e^{-\lambda x}\Bigr]_0^R=1-e^{-\lambda R}
$$
であり、$R\to\infty$ で $e^{-\lambda R}\to0$ なので、全体の積分は $1$ である。同じ計算で、$x\ge0$ のとき分布関数は
$$
F(x)=P(X\le x)=1-e^{-\lambda x},\qquad P(X>x)=1-F(x)=e^{-\lambda x}
$$
である($x<0$ なら $F(x)=0$)。ex-uex-atom の「$t$ 年後にまだ壊れていない確率 $e^{-\lambda t}$」は、$P(X>t)$ のことである。
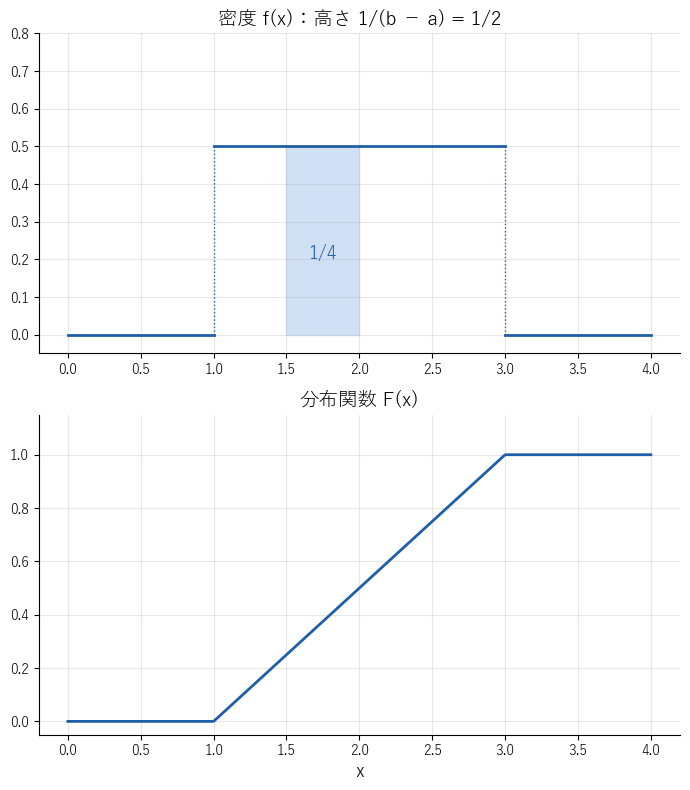 一様分布 U(1,3) の密度は区間の上で高さ 1/2 の一定の値で、分布関数はその区間で一定の傾きで 0 から 1 まで上がることを見る図
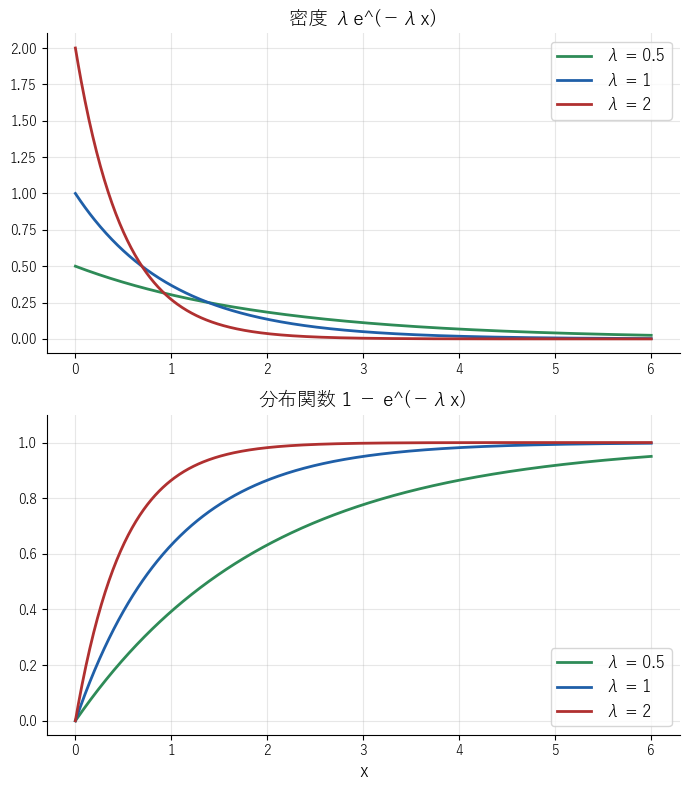 指数分布の密度は x = 0 で高さ λ から右へ減っていき、λ が大きいほど早く 0 に近づき、分布関数は 1 に近づくことを見る図
図 1 と図 2 を比べると、一様分布の値は区間の端で必ず止まるが、指数分布の値はどんなに大きな値もとりうる($P(X>x)=e^{-\lambda x}$ は正)。ただし大きな値をとる確率は、指数関数的に速く小さくなる。
$\lambda=2$ の指数分布に従う $X$ について
(1) $P(X>1)=e^{-2}=0.135\ldots$ である。
(2) $P(0.5\le X\le1)=F(1)-F(0.5)=(1-e^{-2})-(1-e^{-1})=e^{-1}-e^{-2}=0.232\ldots$ である。
平均と分散を求めるには、部分積分と、$x\to\infty$ で $\dfrac x{e^x}\to0$ となること(定数分離と方程式の実数解の個数 の補題「指数関数と対数関数の増え方」)を使う。
$X$ がパラメータ $\lambda$ の指数分布に従うとき
$$
E(X)=\frac1\lambda,\qquad V(X)=\frac1{\lambda^2}
$$
であり、中央値は $\dfrac{\log2}\lambda$ である。
方針:まず $\lambda=1$ の場合を部分積分で計算する。一般の $\lambda$ は、$\lambda=1$ の指数分布に従う $Y$ を $\frac1\lambda$ 倍すれば得られることを示す。
段 1($\lambda=1$ の平均)。$Y$ が $\lambda=1$ の指数分布(密度 $e^{-y}$、$y\ge0$)に従うとする。$R>0$ について、部分積分により
$$
\int_0^Rye^{-y}\,dy=\Bigl[-ye^{-y}\Bigr]_0^R+\int_0^Re^{-y}\,dy=-Re^{-R}+1-e^{-R}
$$
である。$R\to\infty$ で $Re^{-R}=\dfrac R{e^R}\to0$、$e^{-R}\to0$ なので、$E(Y)=1$ である。
段 2($\lambda=1$ の 2 乗の期待値と分散)。同じく部分積分により
$$
\int_0^Ry^2e^{-y}\,dy=\Bigl[-y^2e^{-y}\Bigr]_0^R+2\int_0^Rye^{-y}\,dy=-R^2e^{-R}+2\bigl(-Re^{-R}+1-e^{-R}\bigr)
$$
である。$R^2e^{-R}=4\Bigl(\dfrac{R/2}{e^{R/2}}\Bigr)^2$ で、$\dfrac{R/2}{e^{R/2}}\to0$ なので $R^2e^{-R}\to0$ である。よって $E(Y^2)=2$ で、分散の公式により $V(Y)=E(Y^2)-E(Y)^2=2-1=1$ である。
段 3(一般の $\lambda$)。確率密度関数と連続型確率変数 の命題「1 次式で変換した確率変数の密度・期待値・分散」を、係数 $\frac1\lambda$、定数項 $0$ で使うと、$\frac Y\lambda$ の密度は $\lambda\cdot f_1(\lambda x)$ である($f_1$ は $Y$ の密度)。これは $x\ge0$ で $\lambda e^{-\lambda x}$、$x<0$ で $0$ で、パラメータ $\lambda$ の指数分布の密度そのものである。平均と分散は密度だけで決まるので、同じ命題により
$$
E(X)=\frac1\lambda E(Y)=\frac1\lambda,\qquad V(X)=\frac1{\lambda^2}V(Y)=\frac1{\lambda^2}
$$
である。
段 4(中央値)。$m\ge0$ について $P(X\le m)=1-e^{-\lambda m}=\frac12$ となるのは $e^{-\lambda m}=\frac12$、つまり $m=\dfrac{\log2}\lambda$ のときである。このとき $P(X< m)=P(X>m)=\frac12$ で、$m$ は中央値である。$\square$
ある機械が故障するまでの時間 $X$ 日が、平均 $30$ 日の指数分布に従うとする。$E(X)=\frac1\lambda=30$ なので $\lambda=\frac1{30}$ である。
(1) $10$ 日以内に故障する確率は $P(X\le10)=1-e^{-1/3}=0.283\ldots$ である。
(2) 平均の $30$ 日より長く動く確率は $P(X>30)=e^{-1}=0.367\ldots$ で、$\frac12$ より小さい。
(3) 中央値は $30\log2=20.79\ldots$ 日である。半分の機械は約 $21$ 日までに故障する。平均 $30$ 日が中央値より大きいのは、ごく一部の機械がとても長く動き、平均を引き上げるからである。
指数分布の中央値 $\dfrac{\log2}\lambda$ は、指数モデルとロジスティックモデル の命題「倍加時間と半減期」の半減期 $\dfrac{\log2}{\lvert k\rvert}$ で $k=-\lambda$ としたものと同じ式である。ex-uex-atom の考え方では、半減期は 1 個の原子が壊れるまでの時間の中央値である。炭素 14 では $\lambda=\dfrac{\log2}{5730}=0.0001209\ldots$(1 年あたり)で、壊れるまでの時間の平均は $\dfrac1\lambda=\dfrac{5730}{\log2}=8266.6\ldots$ 年であり、半減期より長い。
長さ $t$ の時間に起こる出来事の回数が、どの $t>0$ についても平均 $\lambda t$ の Poisson 分布に従うとき、最初の出来事までの待ち時間はパラメータ $\lambda$ の指数分布に従う(Poisson分布(高校数学) の注意「Poisson 過程と待ち時間」)。「平均して 1 時間に 3 人来る店で、10 分だれも来ない確率 $e^{-0.5}=0.606\ldots$」は、$\lambda=3$ の指数分布の $P\bigl(X>\frac16\bigr)$ である。
2 つの分布を表で比べる。
| 一様分布 $U(a,b)$ | 指数分布(パラメータ $\lambda$) | |
|---|---|---|
| 値の範囲 | $a\le x\le b$ | $x\ge0$ |
| 密度 | $\dfrac1{b-a}$ | $\lambda e^{-\lambda x}$ |
| 分布関数 | $\dfrac{x-a}{b-a}$ | $1-e^{-\lambda x}$ |
| 平均 | $\dfrac{a+b}2$ | $\dfrac1\lambda$ |
| 分散 | $\dfrac{(b-a)^2}{12}$ | $\dfrac1{\lambda^2}$ |
| 中央値 | $\dfrac{a+b}2$ | $\dfrac{\log2}\lambda$ |
| 待った後の残り | 待つほど短くなる | 待っても変わらない(無記憶性) |
主定理 1:無記憶性
ex-uex-atom の (2) で見た性質を、式で書いて定理にする。
- $X$ がパラメータ $\lambda$ の指数分布に従うとき、すべての $s\ge0$、$t\ge0$ について
$$ P(X>s+t\mid X>s)=P(X>t) $$
が成り立つ。この性質を 無記憶性 という。 - 逆に、$X$ が密度関数をもつ連続型の確率変数で、すべての $s\ge0$ について $P(X>s)>0$ であり、すべての $s\ge0$、$t\ge0$ について $P(X>s+t\mid X>s)=P(X>t)$ が成り立つとする。このとき、ある $\lambda>0$ があって、$X$ はパラメータ $\lambda$ の指数分布に従う。
ex-uex-machine の機械($\lambda=\frac1{30}$)が、すでに $10$ 日故障せずに動いたとする。あと $30$ 日以上動く確率は
$$
P(X>40\mid X>10)=\frac{P(X>40)}{P(X>10)}=\frac{e^{-40/30}}{e^{-10/30}}=e^{-30/30}=e^{-1}=0.367\ldots
$$
で、新品が $30$ 日以上動く確率 $P(X>30)=e^{-1}$ と同じである。$10$ 日動いたことは、この先の故障のしやすさを変えない。
- の証明は、ex-uex-memoryless-num の計算を文字で行えばよい。(2) の証明では、関数方程式の結果を使う。指数関数と対数関数はどう定義するか の系「和の形の関数方程式の連続な解」は、実数全体で定義された連続関数 $g$ が $g(x+y)=g(x)+g(y)$ を満たせば $g(x)=g(1)x$ であることを示している。ここでは $0$ 以上の数の上だけで使いたいので、次の形に直しておく。
$g$ は $x\ge0$ で定義された連続関数で、すべての $s\ge0$、$t\ge0$ について $g(s+t)=g(s)+g(t)$ を満たすとする。このとき、すべての $x\ge0$ について $g(x)=g(1)\,x$ である。
要点:$x<0$ で $g(x)=-g(-x)$ と定めて実数全体に広げると、広げた関数も連続で、実数全体で $g(x+y)=g(x)+g(y)$ を満たす。そこで 指数関数と対数関数はどう定義するか の系を使えば $g(x)=g(1)x$ となる。
詳しい証明を開く
段 1($g(0)=0$)。$s=t=0$ とおくと $g(0)=g(0)+g(0)$ なので $g(0)=0$ である。
段 2(広げた関数の連続性)。$x<0$ で $G(x)=-g(-x)$、$x\ge0$ で $G(x)=g(x)$ と定める。$x\ne0$ では $G$ は連続関数の組み合わせなので連続である。$x\to-0$ のとき $G(x)=-g(-x)\to-g(0)=0=G(0)$、$x\to+0$ のとき $G(x)\to g(0)=0$ なので、$x=0$ でも連続である。
段 3(和の形の関係)。実数 $x$、$y$ について $G(x+y)=G(x)+G(y)$ を、符号で場合を分けて確かめる。$x\ge0$、$y\ge0$ なら仮定そのものである。$x\ge0>y$ で $x+y\ge0$ なら、$(x+y)$ と $-y$ はどちらも $0$ 以上で和が $x$ なので、仮定から $g(x)=g(x+y)+g(-y)$、つまり $G(x+y)=g(x)-g(-y)=G(x)+G(y)$ である。$x\ge0>y$ で $x+y<0$ なら、$x$ と $-(x+y)$ はどちらも $0$ 以上で和が $-y$ なので $g(-y)=g(x)+g(-(x+y))$、つまり $G(x+y)=-g(-(x+y))=g(x)-g(-y)=G(x)+G(y)$ である。$x<0\le y$ の場合は $x$ と $y$ を入れかえれば同じである。$x<0$、$y<0$ なら $G(x+y)=-g(-x-y)=-\bigl(g(-x)+g(-y)\bigr)=G(x)+G(y)$ である。
段 4(系を使う)。$G$ は実数全体で連続で、和の形の関数方程式を満たすので、系により $G(x)=G(1)x$ である。$x\ge0$ では $G(x)=g(x)$、$G(1)=g(1)$ なので $g(x)=g(1)x$ である。$\square$
- の証明。$s\ge0$、$t\ge0$ とする。事象「$X>s+t$」は事象「$X>s$」に含まれるので、「$X>s+t$ かつ $X>s$」は「$X>s+t$」と同じである。条件付き確率の定義から
$$ P(X>s+t\mid X>s)=\frac{P(X>s+t)}{P(X>s)}=\frac{e^{-\lambda(s+t)}}{e^{-\lambda s}}=e^{-\lambda t}=P(X>t) $$
である。 - の証明。方針:$G(x)=P(X>x)$($x\ge0$)が $G(s+t)=G(s)G(t)$ を満たすことを示し、対数をとって lem-uex-halfline に帰着させる。
段 1(積の形の関係)。$s,t\ge0$ とする。(1) の証明と同じく「$X>s+t$ かつ $X>s$」は「$X>s+t$」なので、仮定の等式は $\dfrac{G(s+t)}{G(s)}=G(t)$、つまり
$$ G(s+t)=G(s)\,G(t) $$
である。
段 2($G$ の連続性と $x\to\infty$ での値)。$X$ の密度を $f$ とすると、分布関数は $F(x)=\displaystyle\int_{-\infty}^xf(u)\,du$ で、$G(x)=1-F(x)$ である。$F$ は積分で定まる関数なので連続であり、$G$ も連続である。また $\displaystyle\int_{-\infty}^\infty f(u)\,du=1$ なので $x\to\infty$ で $F(x)\to1$、つまり $G(x)\to0$ である。
段 3(対数をとる)。仮定から $G(x)>0$ なので、$g(x)=\log G(x)$($x\ge0$)が定まり、$g$ は連続である。段 1 の両辺の対数をとると
$$ g(s+t)=g(s)+g(t)\qquad(s,t\ge0) $$
である。lem-uex-halfline により $g(x)=g(1)x$ である。$\lambda=-g(1)$ とおくと
$$ G(x)=e^{g(x)}=e^{-\lambda x}\qquad(x\ge0) $$
である。
段 4($\lambda>0$)。もし $\lambda\le0$ なら、$x\ge0$ で $G(x)=e^{-\lambda x}\ge1$ となり、段 2 の $G(x)\to0$ に反する。よって $\lambda>0$ である。
段 5(分布の決定)。段 3 で $x=0$ とおくと $P(X>0)=G(0)=1$ なので、$P(X\le0)=0$ である。したがって負の値をとる確率は $0$ で、$c\le d\le0$ のとき $P(c\le X\le d)\le P(X\le0)=0$ である。$0\le c\le d$ なら、1 点の確率は $0$ なので
$$ P(c\le X\le d)=G(c)-G(d)=e^{-\lambda c}-e^{-\lambda d}=\int_c^d\lambda e^{-\lambda x}\,dx $$
である。$c<0\le d$ の区間は $[c,0]$ と $[0,d]$ に分ければよい。どの区間の確率も、パラメータ $\lambda$ の指数分布の密度の積分に等しいので、$X$ はこの指数分布に従う。$\square$
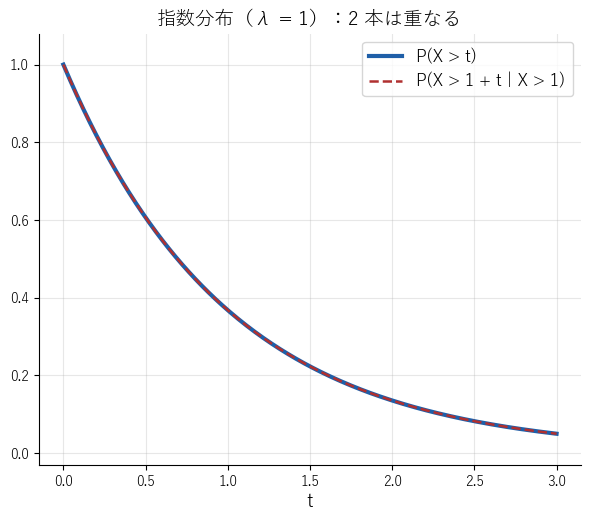 指数分布では、はじめからの残る確率と、時刻 1 まで残ったうえでのその先の残る確率の 2 本のグラフがぴったり重なることを見る図
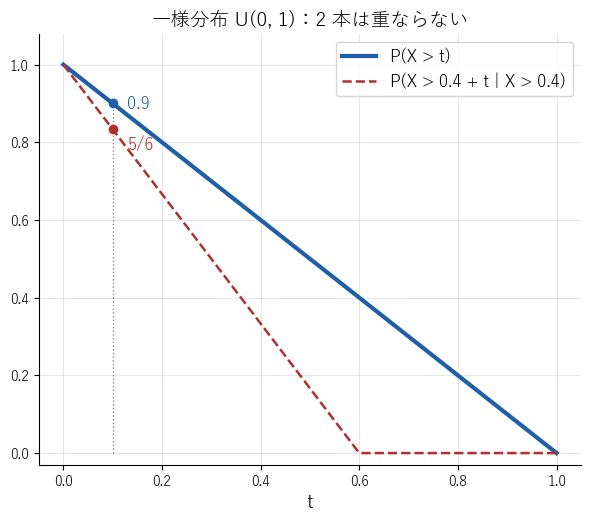 一様分布 U(0,1) では、0.4 まで残ったうえでのその先の残る確率が、はじめからの残る確率より速く下がることを見る図
図 3 と図 4 は、「$s$ まで残ったうえで、さらに $t$ 残る確率」と「はじめから $t$ 残る確率」を $t$ の関数として比べたものである。指数分布では 2 本が重なり、一様分布では重ならない。一様分布は無記憶でない(ex-uex-cx-uniform)。
主定理 2:乱数から指数分布を作る
計算機の乱数は、$0$ と $1$ の間の一様な値を返す(乱数とシミュレーション)。待ち時間の実験を計算機で行うには、一様な値から指数分布に従う値を作る必要がある。対数をとればよい。
$U$ が $U(0,1)$ に従い、$\lambda>0$ とする。$U>0$ のとき
$$
X=-\frac1\lambda\log U
$$
と定めると、$X$ はパラメータ $\lambda$ の指数分布に従う。
$U=0$ となる確率は $0$ なので、$U>0$ の場合だけ考えれば足りる。$0< U\le1$ なら $\log U\le0$ なので、$X\ge0$ である。
$\lambda=2$ とする。乱数の値 $u$ から $x=-\frac12\log u$ を作ると
| $u$ | $0.9$ | $0.5$ | $0.1$ | $0.01$ |
|---|---|---|---|---|
| $x=-\frac12\log u$ | $0.0526\ldots$ | $0.3465\ldots$ | $1.1512\ldots$ | $2.3025\ldots$ |
となる。$u$ が $1$ に近いと $x$ は $0$ に近く、$u$ が $0$ に近いと $x$ は大きい。$u=0.5$ のときの $x=\frac{\log2}2$ は、$\lambda=2$ の指数分布の中央値である。$u$ が $0.5$ 以上になる確率は $\frac12$ なので、$x$ が中央値以下になる確率も $\frac12$ で、つじつまが合う。
方針:「$c\le X\le d$」を $U$ の不等式に直し、一様分布の確率(区間の長さ)で計算する。
段 1(不等式の書き換え)。$0\le c\le d$ とする。$y=-\frac1\lambda\log u$ は $0< u\le1$ で減少する関数で、$u=e^{-\lambda y}$ と解ける。したがって
$$
c\le X\le d\iff e^{-\lambda d}\le U\le e^{-\lambda c}
$$
である(減少する関数なので、不等式の向きが入れかわる)。
段 2(確率)。$0< e^{-\lambda d}\le e^{-\lambda c}\le1$ で、$U$ は $U(0,1)$ に従うので、確率は区間の長さである。
$$
P(c\le X\le d)=e^{-\lambda c}-e^{-\lambda d}=\int_c^d\lambda e^{-\lambda x}\,dx
$$
である。最後の等号は、def-uex-exp の後で求めた分布関数の計算と同じである。
段 3(負の値)。$X\ge0$ なので、$d<0$ なら $P(c\le X\le d)=0$ で、これは指数分布の密度($x<0$ で $0$)の積分と一致する。$c<0\le d$ なら区間を $[c,0]$ と $[0,d]$ に分ければよい。どの区間でも確率が指数分布の密度の積分に等しいので、$X$ はパラメータ $\lambda$ の指数分布に従う。$\square$
計算機で確かめる。乱数を $100$ 万個作って $x=-\frac12\log u$ に変換すると、平均 $0.5006$、分散 $0.2508$、中央値 $0.3469$ になった。prop-uex-exp-moments の $\frac12$、$\frac14$、$\frac{\log2}2=0.3465\ldots$ に近い(図 5)。
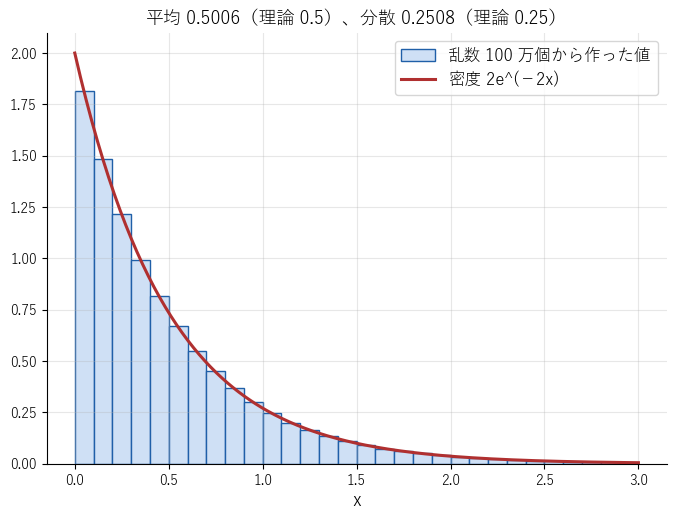 乱数 100 万個から作った値のヒストグラムが、密度 2e^(−2x) の曲線に重なることを見る図
例と反例
thm-uex-memoryless と thm-uex-inverse の仮定を外すと何が崩れるかを並べる。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 指数分布に従う | 一様分布 $U(0,1)$ | 無記憶性 |
| 1 つの $\lambda$ の指数分布 | $\lambda=1$ と $\lambda=2$ の指数分布を半々に混ぜる | 無記憶性 |
| 連続型の確率変数 | 値が $1,2,3,\ldots$ の幾何分布 | $s$、$t$ が整数でないときの無記憶性 |
| $U$ が $U(0,1)$ に従う | $U$ が $U\bigl(0,\frac12\bigr)$ に従う | $-\log U$ が指数分布に従う |
$X$ が $U(0,1)$ に従うとき、$0\le x\le1$ で $P(X>x)=1-x$ である。$s=0.4$、$t=0.1$ とすると
$$
P(X>0.5\mid X>0.4)=\frac{P(X>0.5)}{P(X>0.4)}=\frac{0.5}{0.6}=\frac56=0.833\ldots,\qquad P(X>0.1)=0.9
$$
で、等しくない(図 4 の $t=0.1$ の 2 つの点)。$0.4$ まで残ると、残りの区間 $(0.4,1]$ が短くなっているので、その先の残りやすさが下がる。ex-uex-bus の「待つほどもうすぐ来る」と同じ現象である。
部品の半分は $\lambda=1$、半分は $\lambda=2$ の指数分布に従う寿命をもつとする。でたらめに選んだ部品の寿命 $X$ は
$$
P(X>x)=\frac12e^{-x}+\frac12e^{-2x}\qquad(x\ge0)
$$
を満たす(全確率の公式、確率の定義と条件付き確率)。このとき $P(X>2\mid X>1)=0.305\ldots$、$P(X>1)=0.251\ldots$ で、等しくない。1 まで残った部品の方が、この先も残りやすい。1 まで残ったことから、「長持ちする方($\lambda=1$)の部品である」見込みが高くなったからである。1 つ 1 つの部品の寿命は無記憶でも、混ぜると無記憶でなくなる。
2 つの確率の計算を開く
$$P(X>2\mid X>1)=\frac{\frac12e^{-2}+\frac12e^{-4}}{\frac12e^{-1}+\frac12e^{-2}}=\frac{0.1353\ldots+0.0183\ldots}{0.3678\ldots+0.1353\ldots}=0.305\ldots,\qquad P(X>1)=\frac12e^{-1}+\frac12e^{-2}=0.251\ldots$$
この $X$ は指数分布ではない($P(X>x)$ が $e^{-\lambda x}$ の形でない)ので、thm-uex-memoryless の (2) と合っている。
1 回ごとに確率 $p$($0< p<1$)で成功する試行を独立にくり返し、初めて成功するまでの回数を $N$ とする。$N>n$ は「最初の $n$ 回がすべて失敗」と同じなので、$0$ 以上の整数 $n$ について $P(N>n)=(1-p)^n$ である(この分布を 幾何分布 という)。$0$ 以上の整数 $m$、$n$ について
$$
P(N>m+n\mid N>m)=\frac{(1-p)^{m+n}}{(1-p)^m}=(1-p)^n=P(N>n)
$$
で、整数の時刻では無記憶である(GS06 §5.2 も、指数分布と幾何分布が無記憶性を共有することを注意している)。しかし $N$ は整数の値しかとらないので、整数でない時刻では無記憶性が崩れる。$N$ は密度関数をもたないので、thm-uex-memoryless の (2) の仮定を満たさない。
$s=t=0.5$ での計算を開く
$N\ge1$ なので $P(N>0.5)=1$ である。$P(N>1\mid N>0.5)=\dfrac{P(N>1)}{P(N>0.5)}=\dfrac{1-p}1=1-p$ で、$P(N>0.5)=1$ と等しくない。
$U$ が $U\bigl(0,\frac12\bigr)$ に従うとき、$X=-\log U$ は $\log2=0.693\ldots$ 以上の値しかとらない。指数分布に従う値は $0$ に近い値もとる($x>0$ なら $P(X\le x)=1-e^{-\lambda x}>0$)ので、$X$ は指数分布に従わない。thm-uex-inverse の証明の段 2 は、$U$ の確率が区間の長さに等しいことを使っている。
この $X$ の分布を開く
$x\ge\log2$ なら $e^{-x}\le\frac12$ で、$P(X>x)=P(U< e^{-x})=\dfrac{e^{-x}}{1/2}=2e^{-x}$ である。たとえば $P(X>1)=2e^{-1}=0.735\ldots$ である。
大学数学で見る
thm-uex-inverse の $-\frac1\lambda\log U$ は、分布関数 $F(x)=1-e^{-\lambda x}$ の逆関数を使って作った値である。$F(x)=u$ を解くと $x=-\frac1\lambda\log(1-u)$ で、$1-U$ も $U(0,1)$ に従うので、$1-U$ を $U$ に置きかえてよい。一般に、分布関数 $F$ が $0< F(y)<1$ となる範囲で増加するとき、$U(0,1)$ に従う $U$ から作った $F^{-1}(U)$ は分布関数 $F$ をもつ(GS06 §5.2 の Corollary 5.2)。これを 逆関数法 といい、計算機で好きな分布の乱数を作る基本の方法である。
時間を幅 $h$ の小さな区間に区切り、各区間で独立に確率 $\lambda h$ で出来事が起こるとする。最初の出来事までの時間が $t$ を超える確率は、およそ $t/h$ 個の区間で起こらない確率 $(1-\lambda h)^{t/h}$ で、$h\to0$ で $e^{-\lambda t}$ に近づく((1+1/n)^nの極限)。幾何分布の時間の刻みを細かくした極限が指数分布である。
Poisson 過程を開く
指数分布に従う独立な待ち時間を次々に足して出来事の時刻を作ると、長さ $t$ の時間に起こる回数は平均 $\lambda t$ の Poisson 分布に従う。この出来事の起こり方を Poisson 過程という(Poisson分布(高校数学) の注意「Poisson 過程と待ち時間」。この記事では証明しない)。放射性の原子の崩壊や、店に来る客の到着のモデルとして使われる。
さらに先へ
- 標本から分布の値を推し量る話は 推定量のよさ で扱う。そこでは、一様分布 $U(0,\theta)$ の右端 $\theta$ を、標本の平均から推定する方法と標本の最大値から推定する方法を比べる。
- 一様な点から作った量の分布(2 つの乱数の差、大きいほう)は 幾何的確率 と 確率密度関数と連続型確率変数 で扱った。
- 正規分布は 正規分布(高校数学) で扱う。同じパラメータ $\lambda$ の指数分布に従う独立な $n$ 個の値の和は、ガンマ分布という別の分布に従う(GS06 §5.2。この記事では証明しない)。
関連項目
- 前提: 確率密度関数と連続型確率変数, 幾何的確率, 指数関数と対数関数はどう定義するか
- 前に読む: 確率密度関数と連続型確率変数, 幾何的確率
- 次に読む: 推定量のよさ
- 関連(高校数学): Poisson分布(高校数学), 乱数とシミュレーション, 指数モデルとロジスティックモデル, 確率分布の中央値
- 発展: 確率変数, 広義積分
- 比較: 正規分布(高校数学)
参考文献
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

