複利とローンの計算
概要
複利とローンの計算(compound interest and loans)とは、月利 $r>0$ の複利で借りた額 $P$ を毎月一定額 $x$ ずつ返す元利均等返済や、毎月一定額の積立の残高を、等比数列の和で求める計算である。残高は漸化式 $B_{k+1}=(1+r)B_k-x$ に従い、$k$ 回後の残高は $B_k=(1+r)^kP-x\frac{(1+r)^k-1}{r}$ である。$N$ 回で返し終える返済額は $x=\frac{Pr(1+r)^N}{(1+r)^N-1}$ で、これは借入の $N$ か月後の値と返済の $N$ か月後の値の合計が等しいという条件から出る。返済額が $rP$ 以下だと残高は減らない。元金を等分して返す元金均等返済と比べると、$N\ge2$ なら元利均等返済は最初の返済額が少なく、利息の合計が多い。
高校での出発点:預金と借金を 1 か月ずつ追う
お金を預けると利息が付き、付いた利息にも次の期間に利息が付く。これを 複利 という。毎月一定の額を積み立てる預金や、借りたお金を毎月一定の額ずつ返すローンの残高は、複利と一定額の出し入れがくり返されて決まる。まず小さな数で、1 か月ずつ追ってみる。以下の例の利率や金額はすべて計算のための仮の値で、実際の商品の条件ではない。
月利 $1\%$(1 か月ごとに残高の $1\%$ の利息が付く)の口座に、毎月の終わりに 1 万円ずつ入れる。各月の終わりには、先にその月の利息が付き、そのあとで 1 万円を入れるとする。月の終わりの残高を $A_1,A_2,A_3$ とすると
$$
\begin{aligned}
A_1&=10000,\\
A_2&=10000\times1.01+10000=20100,\\
A_3&=20100\times1.01+10000=30301
\end{aligned}
$$
である。3 回入れた合計 3 万円に、利息が $301$ 円付いた。$30301=10000(1+1.01+1.01^2)$ と書けて、かっこの中は公比 $1.01$ の等比数列の和である。
100 万円を月利 $1\%$ で借り、毎月の終わりに、その月の利息が付いたあとで 30 万円ずつ返す。$k$ か月後の返済のあとの残高を $B_k$ とすると、$B_0=1000000$ で
$$
\begin{aligned}
B_1&=1000000\times1.01-300000=710000,\\
B_2&=710000\times1.01-300000=417100,\\
B_3&=417100\times1.01-300000=121271
\end{aligned}
$$
である。4 か月目は残高 $121271\times1.01=122483.71$ 円を返せば終わる。返した額は合計 $300000\times3+122483.71=1022483.71$ 円で、借りた額より約 2 万 2 千円多い。
2 つの例は、どちらも「前の月の残高を $1.01$ 倍して、一定の額を足す(引く)」という 二項間漸化式 で動いている。ex-cil-start-loan では最後の月だけ返す額が変わった。毎月ちょうど同じ額で 3 回で返し終えるには、毎月いくら返せばよいだろうか。この記事で答える問いは次の 3 つである。
- 毎月 $x$ 円ずつ返すとき、$k$ か月後の残高は式で書けるか。→ thm-cil-balance
- $N$ 回で返し終えるには、毎回いくら返せばよいか。→ thm-cil-payment
- 毎回の返し方を変えると、利息の合計はどう変わるか。→ prop-cil-compare
高校の計算 この記事の言葉 使う道具 残高を 1 か月ずつ追う 漸化式 $B_{k+1}=(1+r)B_k-x$ 二項間漸化式 $1+1.01+1.01^2$ 返済や積立の将来の値の合計 等比数列の和 毎月の返済額を決める 借入の将来の値 = 返済の将来の値 1 次方程式 何か月で目標額になるか $(1+r)^N$ の大きさ 対数
言葉の準備:月利と残高の漸化式
$r>0$ とする。1 か月ごとに、そのときの残高の $r$ 倍の利息が付き、それが残高に加わることを、月利 $r$ の複利という($r=0.01$ なら月利 $1\%$)。
金額 $P>0$ を月利 $r$ で借り、毎月の終わりに、その月の利息が付いたあとで一定の額 $x$ を返す。$k$ 回目の返済のあとの残高を $B_k$ とすると
$$
B_0=P,\qquad B_{k+1}=(1+r)B_k-x\quad(k=0,1,2,\ldots)
$$
である。$N$ 回目の返済のあとで $B_N=0$ となるとき、「$N$ 回で返し終える」という。毎回の返済額 $x$ を一定にするこの返し方を 元利均等返済 という(毎回の返済額に、元金を返す分と利息の分の両方が含まれ、その合計が均等であることから)。
同じように、毎月の終わりに利息が付いたあとで $x$ を入れる 積立 の残高 $A_k$ は
$$
A_0=0,\qquad A_{k+1}=(1+r)A_k+x
$$
で決まる。
利率は「年利 $1\%$」のように 1 年あたりで示されることが多い。この記事では、年利 $R$ の月利を $r=\dfrac R{12}$ とする約束で計算する。実際の契約では利息の計算の決まりが細かく定められていて、この約束と違うことがある。
- ex-cil-start-loan は $P=1000000$、$r=0.01$、$x=300000$ の場合である。$B_3=121271>0$ なので、3 回では返し終えない。
- 年利 $1\%$ の月利は $r=\dfrac{0.01}{12}=0.000833\ldots$ である。300 万円を借りたとき、最初の月の利息は $rP=\dfrac{0.01}{12}\times3000000=2500$ 円である。
主定理 1:残高の式
ex-cil-start-saving で $A_3$ が等比数列の和の形になったように、漸化式を 1 段ずつさかのぼると、残高は等比数列の和で書ける。
def-cil の元利均等返済で、$k$ 回目の返済のあとの残高は
$$
B_k=(1+r)^kP-x\cdot\frac{(1+r)^k-1}r\qquad(k=0,1,2,\ldots)
$$
である。
方針:まず $B_k=(1+r)^kP-x\{1+(1+r)+\dots+(1+r)^{k-1}\}$ を $k$ についての数学的帰納法で示し、次に中かっこの中を等比数列の和の公式でまとめる。
段 1($k=0$)。右辺の和は項がないので $0$ と約束すると、右辺は $(1+r)^0P=P=B_0$ である。
段 2($k$ から $k+1$ へ)。$B_k=(1+r)^kP-x\{1+(1+r)+\dots+(1+r)^{k-1}\}$ が成り立つとする。漸化式に代入すると
$$
\begin{aligned}
B_{k+1}&=(1+r)B_k-x\\
&=(1+r)^{k+1}P-x\{(1+r)+(1+r)^2+\dots+(1+r)^k\}-x\\
&=(1+r)^{k+1}P-x\{1+(1+r)+\dots+(1+r)^k\}
\end{aligned}
$$
である。2 行目では、中かっこの各項に $1+r$ を掛けた。3 行目では、最後の $-x$ を中かっこの中の $1$ としてまとめた。これは $k+1$ のときの式である。
段 3(和をまとめる)。中かっこの中は、初項 $1$、公比 $1+r$、項数 $k$ の等比数列の和である。$r>0$ より公比は $1$ でないので、等比数列の和の公式(等差数列と等比数列 の定理「等比数列の和」)により
$$
1+(1+r)+\dots+(1+r)^{k-1}=\frac{(1+r)^k-1}{(1+r)-1}=\frac{(1+r)^k-1}r
$$
である。段 2 の式に代入して、定理の式を得る。$\square$
段 2 で得た形
$$
B_k=\underbrace{(1+r)^kP}_{\text{借入の }k\text{ か月後の値}}-\underbrace{x\bigl\{(1+r)^{k-1}+\dots+(1+r)+1\bigr\}}_{\text{返済の }k\text{ か月後の値の合計}}
$$
には、はっきりした意味がある。返済をまったくしなければ、借入 $P$ は $k$ か月後に $(1+r)^kP$ になる。一方、1 回目に返した $x$ は、その分だけ借金を減らしたので、$k$ か月後には $(1+r)^{k-1}x$ だけ残高を減らしている。2 回目の返済は $(1+r)^{k-2}x$、…、$k$ 回目の返済は $x$ だけ減らしている。残高は「借入の将来の値」から「返済の将来の値の合計」を引いたものである。
ex-cil-start-loan($P=1000000$、$r=0.01$、$x=300000$)で $k=3$ とすると、$1.01^3=1.030301$ なので
$$
B_3=1.030301\times1000000-300000\times\frac{0.030301}{0.01}=1030301-909030=121271
$$
で、1 か月ずつ追った値と一致する。
別証明:不動点を引いて等比数列にする(二項間漸化式 の方法)を開く
$\alpha=(1+r)\alpha-x$ を満たす数 $\alpha$ は $r\alpha=x$ から $\alpha=\dfrac xr$ である(二項間漸化式 の定義「1 次関数の不動点」)。漸化式 $B_{k+1}=(1+r)B_k-x$ から $\alpha=(1+r)\alpha-x$ を辺ごとに引くと $B_{k+1}-\alpha=(1+r)(B_k-\alpha)$ で、$B_k-\alpha$ は公比 $1+r$ の等比数列である。よって $B_k-\dfrac xr=(1+r)^k\left(P-\dfrac xr\right)$、つまり
$$B_k=\frac xr-\left(\frac xr-P\right)(1+r)^k$$
である。展開すると $(1+r)^kP-\dfrac xr\{(1+r)^k-1\}$ で、thm-cil-balance の式と一致する。$\dfrac xr$ は「毎月 $x$ 返すと利息とちょうど釣り合って残高が変わらない借入額」である。
積立は、返す代わりに入れるので、$x$ の符号を変えて $P=0$ とした場合にあたる。
月利 $r>0$ で毎月 $x$ ずつ $N$ 回積み立てると、$N$ 回目のあとの残高は
$$
A_N=x\cdot\frac{(1+r)^N-1}r
$$
である。
def-cil の積立の漸化式 $A_{k+1}=(1+r)A_k+x$ は、def-cil の返済の漸化式で $P$ を $0$ に、$x$ を $-x$ に置きかえたものである。thm-cil-balance の証明は漸化式と初めの値 $B_0=P$ しか使わず、$P>0$ や $x$ の符号を使っていないので、$P=0$ や負の $x$ でもそのまま成り立つ。そこで式で $P=0$、$x\to-x$ とすると $A_N=0-(-x)\dfrac{(1+r)^N-1}r$ である。$\square$
ex-cil-start-saving では $x=10000$、$r=0.01$、$N=3$ で、$10000\times\dfrac{0.030301}{0.01}=30301$ となり一致する。
thm-cil-balance から、返済額が小さすぎると残高が減らないことも分かる。
def-cil の元利均等返済で、$x>rP$ なら残高 $B_k$ は $k$ とともに減り続ける。$x=rP$ ならいつも $B_k=P$ で、$x< rP$ なら $B_k$ は増え続ける。
thm-cil-balance の式を $(1+r)^k$ の項とそれ以外に分けて整理すると
$$
B_k=(1+r)^kP-\frac xr(1+r)^k+\frac xr=\frac xr+(1+r)^k\left(P-\frac xr\right)
$$
である。漸化式から $B_{k+1}-B_k=rB_k-x=r\left(B_k-\dfrac xr\right)$ なので、上の式を代入すると
$$
B_{k+1}-B_k=r(1+r)^k\left(P-\frac xr\right)=(1+r)^k(rP-x)
$$
である。$(1+r)^k>0$ なので、$B_{k+1}-B_k$ の符号は $rP-x$ の符号と同じである。$x>rP$ なら毎月減り、$x=rP$ なら変わらず、$x< rP$ なら毎月増える。$\square$
$rP$ は最初の月の利息である。毎回の返済が最初の月の利息より多くなければ、借金は減らない。
主定理 2:返済額の式
$N$ 回で返し終える条件 $B_N=0$ を、thm-cil-balance の式に当てはめて $x$ について解く。
金額 $P>0$ を月利 $r>0$ で借り、元利均等返済で $N$ 回で返し終えるとき、毎回の返済額は
$$
x=\frac{Pr(1+r)^N}{(1+r)^N-1}
$$
で、返済額の合計は $Nx$ である。この $x$ は $rP$ より大きい。
方針:$B_N=0$ は「借入の $N$ か月後の値 = 返済の $N$ か月後の値の合計」という $x$ の 1 次方程式である。
段 1(方程式)。thm-cil-balance で $k=N$ とすると、$B_N=0$ は
$$
(1+r)^NP=x\cdot\frac{(1+r)^N-1}r
$$
と同値である。
段 2(解く)。$r>0$、$N\ge1$ なので $(1+r)^N>1$ で、$\dfrac{(1+r)^N-1}r>0$ である。両辺をこの正の数で割ると
$$
x=\frac{(1+r)^NP\cdot r}{(1+r)^N-1}=\frac{Pr(1+r)^N}{(1+r)^N-1}
$$
である。$N$ 回とも同じ $x$ を返すので、合計は $Nx$ である。
段 3($x>rP$)。$(1+r)^N>(1+r)^N-1>0$ なので $\dfrac{(1+r)^N}{(1+r)^N-1}>1$ で、両辺に $rP>0$ を掛けると $x>rP$ である。$\square$
段 1 の方程式が、この記事の中心の考え方である。左辺は、借りた $P$ を $N$ か月そのままにしたときの値である。右辺は、毎回の返済 $x$ を返したときから $N$ か月目まで同じ月利で増やしたときの値の合計(cor-cil-saving の積立の額)である。返し終わるとは、この 2 つが等しくなることである。
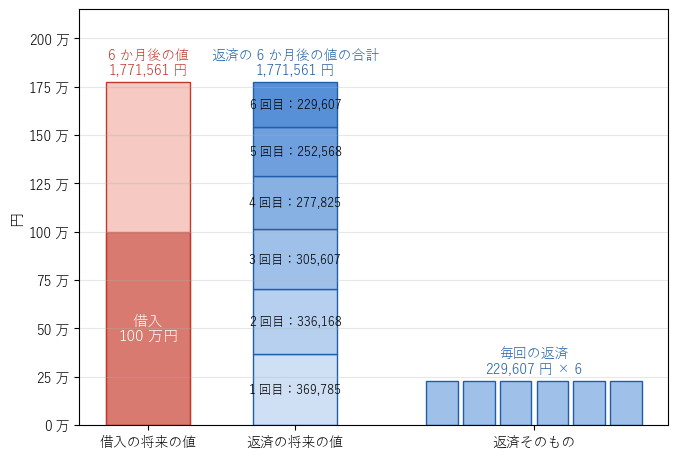 借入 100 万円、月利 10%、6 回の元利均等返済で、借入の 6 か月後の値と、6 回の返済の 6 か月後の値の合計がどちらも 1,771,561 円になることを比べる棒グラフ
図 1 は、違いが見やすいように月利を $10\%$ と大きくした仮の例である。100 万円を 6 回で返すと、毎回の返済額は $x=\dfrac{1000000\times0.1\times1.1^6}{1.1^6-1}=229607.38\ldots$ 円である。借入の 6 か月後の値は $1.1^6\times1000000=1771561$ 円で、1 回目の返済は 5 か月分増えて $369785$ 円、2 回目は $336168$ 円、…、6 回目は $229607$ 円になり、合計は同じ $1771561$ 円である。早く返した分ほど大きく数えられる。
ex-cil-start-loan の 100 万円(月利 $1\%$)を、毎月同じ額で 3 回で返し終える返済額は
$$
x=\frac{1000000\times0.01\times1.030301}{1.030301-1}=\frac{10303.01}{0.030301}=340022.11\ldots
$$
で、約 $340022$ 円である。1 か月ずつ追うと、各月の利息と、元金を返す分(返済額から利息を引いた分)は次のようになる。
| 回 | 返済前の残高に付く利息 | 元金を返す分 | 返済後の残高 |
|---|---|---|---|
| 1 | $10000.00$ | $330022.11$ | $669977.89$ |
| 2 | $6699.78$ | $333322.33$ | $336655.56$ |
| 3 | $3366.56$ | $336655.56$ | $0$ |
利息は残高に比例するので回を追って減り、そのぶん元金を返す分が増える。返済額の合計は $3x=1020066.33$ 円で、ex-cil-start-loan の返し方(合計 $1022483.71$ 円)より少ない。
300 万円を年利 $1\%$(月利 $r=\dfrac{0.01}{12}$)で借り、20 年($N=240$ 回)の元利均等返済で返す。$(1+r)^{240}=1.221301\ldots$ なので
$$
x=\frac{3000000\times\frac{0.01}{12}\times1.221301\ldots}{0.221301\ldots}=2500\times5.51873\ldots=13796.83\ldots
$$
で、毎月の返済額は約 $13797$ 円である。返済額の合計は $240x=3311239.0\ldots$ 円で、利息の合計は約 $31$ 万 $1239$ 円である。最初の月の利息は $rP=2500$ 円なので、最初の返済のうち元金を返す分は $13796.83-2500=11296.83$ 円である。
積立の式 cor-cil-saving を使うと、目標の額に届くまでの月数も求められる。$(1+r)^N$ が未知数 $N$ の指数に入るので、対数を使う(常用対数と桁数)。
月利 $0.1\%$($r=0.001$)の口座に毎月 1 万円ずつ積み立てて、100 万円以上になるのは何回目か。cor-cil-saving により
$$
10000\times\frac{1.001^N-1}{0.001}\ge1000000\iff1.001^N-1\ge0.1\iff1.001^N\ge1.1
$$
である。両辺の常用対数をとると($\log_{10}$ は増加する関数なので向きは変わらない)$N\log_{10}1.001\ge\log_{10}1.1$、$\log_{10}1.001=0.000434\ldots>0$ で割って
$$
N\ge\frac{\log_{10}1.1}{\log_{10}1.001}=\frac{0.041392\ldots}{0.000434077\ldots}=95.35\ldots
$$
である。よって 96 回目で初めて 100 万円以上になる(95 回目は $996066$ 円、96 回目は $1007062$ 円)。利息がなければ 100 回かかるところが、4 回早まる。
元金均等返済との比較
毎回の返済額をそろえる代わりに、元金を返す分をそろえる返し方もある。
金額 $P$ を月利 $r$ で借り、$N$ 回で返す。毎回、元金を $\dfrac PN$ ずつ返し、それに加えてその月の利息(返済前の残高の $r$ 倍)を払う返し方を 元金均等返済 という。$k$ 回目の返済のあとの残高は $C_k=P-\dfrac{kP}N=P\left(1-\dfrac kN\right)$ で、$k$ 回目の返済額は
$$
\frac PN+rC_{k-1}=\frac PN+rP\left(1-\frac{k-1}N\right)
$$
である。
元金均等返済の返済額は、$k$ についての 1 次式で、回を追って $\dfrac{rP}N$ ずつ減る等差数列である。利息の合計は、等差数列の和で求まる。
$$
\sum_{k=1}^NrP\left(1-\frac{k-1}N\right)=\frac{rP}N\{N+(N-1)+\dots+1\}=\frac{rP}N\cdot\frac{N(N+1)}2=\frac{rP(N+1)}2
$$
ex-cil-payment と同じ 300 万円、月利 $\dfrac{0.01}{12}$、240 回で、元金均等返済にする。毎回元金を $\dfrac{3000000}{240}=12500$ 円ずつ返す。最初の返済額は $12500+2500=15000$ 円、最後の返済額は $12500+\dfrac{0.01}{12}\times12500=12510.42$ 円である。利息の合計は
$$
\frac{rP(N+1)}2=\frac{2500\times241}2=301250
$$
円で、元利均等返済の約 $311239$ 円より約 $1$ 万円少ない。
2 つの返し方を並べると次のようになる(300 万円、年利 $1\%$、240 回の仮の例)。
| 元利均等返済 | 元金均等返済 | |
|---|---|---|
| そろえるもの | 毎回の返済額 | 毎回の元金を返す分 |
| 最初の返済額 | $13796.83$ 円 | $15000.00$ 円 |
| 最後の返済額 | $13796.83$ 円 | $12510.42$ 円 |
| 120 回後の残高 | 約 $157.5$ 万円 | $150.0$ 万円 |
| 利息の合計 | 約 $311239$ 円 | $301250$ 円 |
| 残高の式 | $P\left(1-\dfrac{(1+r)^k-1}{(1+r)^N-1}\right)$ | $P\left(1-\dfrac kN\right)$ |
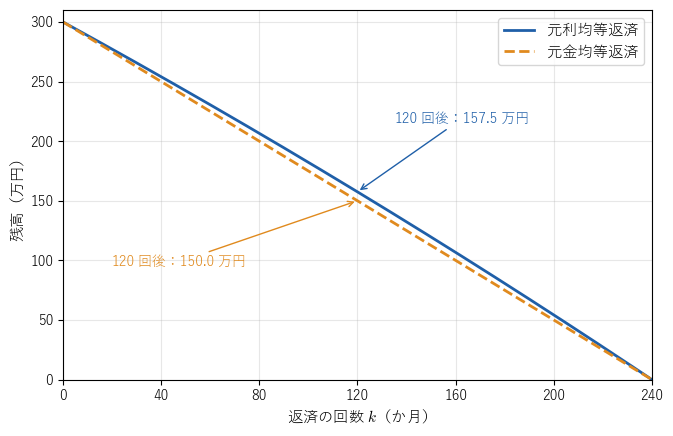 300 万円、年利 1%、240 回の返済で、元利均等返済(実線)と元金均等返済(破線)の残高の推移を比べるグラフ。最初と最後を除いて、元利均等返済の残高の方が少し上にある
図 2 のように、元利均等返済の残高は、最初($k=0$)と最後($k=N$)を除いて、元金均等返済の直線 $P\left(1-\dfrac kN\right)$ より少し上にある。残高が多いほど利息が多く付くので、利息の合計も多くなる。表の最後の行の式と合わせて、これを命題にする。
$q>1$ とし、$1\le k< N$ を整数とする。このとき
$$
\frac{q^k-1}k<\frac{q^N-1}N
$$
である。
要点:$\dfrac{q^k-1}{q-1}=1+q+\dots+q^{k-1}$ なので、示す式は「増える数列 $1,q,q^2,\ldots$ の最初の $k$ 項の平均は、最初の $N$ 項の平均より小さい」と同じである。増える数列では、次の項は前の項の平均より大きいので、項を 1 つ足すごとに平均が増える。
詳しい証明を開く
$M_k=\dfrac{1+q+\dots+q^{k-1}}k$ とおく。$M_{k+1}-M_k=\dfrac{kM_k+q^k}{k+1}-M_k=\dfrac{q^k-M_k}{k+1}$ である。$q>1$ なので $1< q<\dots< q^{k-1}< q^k$ で、$M_k$ は $q^k$ より小さい $k$ 個の数の平均だから $M_k< q^k$ である。よって $M_{k+1}>M_k$ で、$M_1< M_2<\dots< M_N$ である。$k< N$ なら $M_k< M_N$ で、両辺に $q-1>0$ を掛けると、等比数列の和の公式 $(q-1)(1+q+\dots+q^{k-1})=q^k-1$ により $\dfrac{q^k-1}k<\dfrac{q^N-1}N$ である。$\square$
金額 $P>0$ を月利 $r>0$ で借り、$N\ge2$ 回で返す。
(1) 元利均等返済の残高は $B_k=P\left(1-\dfrac{(1+r)^k-1}{(1+r)^N-1}\right)$ で、$1\le k\le N-1$ では元金均等返済の残高 $C_k=P\left(1-\dfrac kN\right)$ より大きい。
(2) 利息の合計は、元利均等返済の方が元金均等返済より多い。
(3) 最初の返済額は、元金均等返済の方が元利均等返済より多い。
方針:(1) を thm-cil-balance・thm-cil-payment と lem-cil-average で示す。(2) は、毎月の利息がその月の返済前の残高の $r$ 倍であることから (1) に帰着させる。(3) は二項定理の不等式で示す。
段 1((1) の残高の式)。prop-cil-decrease の証明で整理した式 $B_k=\dfrac xr+(1+r)^k\left(P-\dfrac xr\right)$ を、$B_k=P+\{(1+r)^k-1\}\left(P-\dfrac xr\right)$ と書き直す($\dfrac xr+(1+r)^kP-(1+r)^k\dfrac xr$ を $P$ と残りに分けた)。thm-cil-payment の $B_N=0$ から $\{(1+r)^N-1\}\left(\dfrac xr-P\right)=P$ なので、$\dfrac xr-P=\dfrac P{(1+r)^N-1}$ である。代入すると
$$
B_k=P-P\cdot\frac{(1+r)^k-1}{(1+r)^N-1}
$$
である。
段 2((1) の大小)。$1\le k\le N-1$ とする。lem-cil-average を $q=1+r>1$ で使うと $\dfrac{(1+r)^k-1}k<\dfrac{(1+r)^N-1}N$ で、両辺に正の数 $\dfrac k{(1+r)^N-1}$ を掛けると $\dfrac{(1+r)^k-1}{(1+r)^N-1}<\dfrac kN$ である。よって段 1 の式から $B_k>P\left(1-\dfrac kN\right)=C_k$ である。
段 3((2))。元利均等返済の $k$ 回目の返済 $x$ のうち、利息は $rB_{k-1}$、元金を返す分は $x-rB_{k-1}=(1+r)B_{k-1}-rB_{k-1}-B_k=B_{k-1}-B_k$ である(漸化式 $x=(1+r)B_{k-1}-B_k$ を使った)。利息の合計は
$$
\sum_{k=1}^NrB_{k-1}=r(B_0+B_1+\dots+B_{N-1})
$$
である。元金均等返済の利息の合計も、定義から $r(C_0+C_1+\dots+C_{N-1})$ である。$B_0=C_0=P$ で、段 2 により $1\le k\le N-1$ では $B_k>C_k$ である。$N\ge2$ なので $B_k>C_k$ となる $k$ が少なくとも 1 つあり、元利均等返済の利息の合計の方が多い。
段 4((3))。示すことは $x<\dfrac PN+rP$ である。$x=rP+\dfrac{rP}{(1+r)^N-1}$ と書ける($\dfrac{(1+r)^N}{(1+r)^N-1}=1+\dfrac1{(1+r)^N-1}$)ので、$\dfrac{rP}{(1+r)^N-1}<\dfrac PN$、つまり $Nr<(1+r)^N-1$ を示せばよい。二項定理により、$N\ge2$ で
$$
(1+r)^N=1+Nr+\binom N2r^2+\dots+r^N>1+Nr
$$
なので成り立つ。$\square$
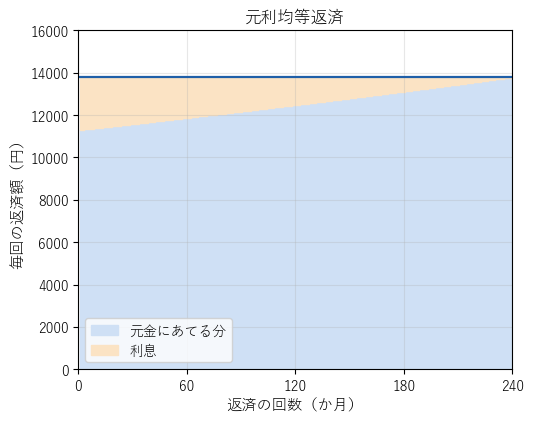 元利均等返済の毎回の返済額の内訳。返済額は一定で、利息の部分が回を追って減り、元金を返す部分が増える
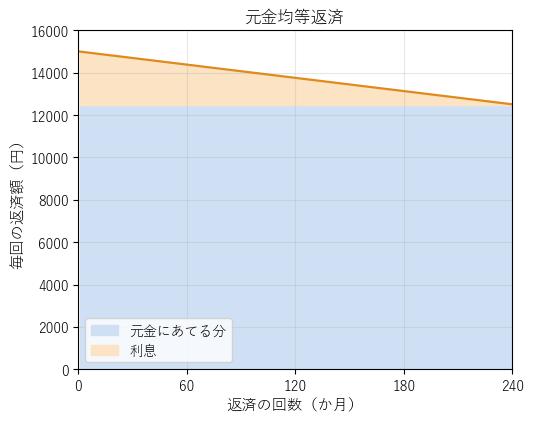 元金均等返済の毎回の返済額の内訳。元金を返す部分は一定で、利息の部分が減るので返済額が回を追って減る
図 3 と図 4 は、毎回の返済額を利息と元金を返す分に分けたものである。元利均等返済では、はじめのうち返済額の多くが利息にあてられ、元金がゆっくり減る。元金均等返済では元金が一定の速さで減るので、最初の返済額が多い代わりに、利息の合計が少ない。段 3 の見方では、利息の合計は「毎月の残高の合計の $r$ 倍」であり、図 2 の 2 本のグラフの下の部分の大きさの違いが、利息の合計の違いにあたる。
例と反例
thm-cil-payment とその使い方で、条件や約束を 1 つ外すと何が崩れるかを並べる。
| 外す条件 | 反例 | 成り立たなくなること |
|---|---|---|
| 返済額が最初の月の利息より多い($x>rP$) | 300 万円、月利 $\frac{0.01}{12}$ で $x=2500$ 円 | 残高が減って $N$ 回で返し終える |
| 月利は年利の $\frac1{12}$ | 年利 $1\%$ をそのまま月利 $1\%$ として計算する | 年利 $1\%$ の返済額 $13796.83$ 円が求まる |
| $r>0$ | $r=0$(利息なし) | 返済額の式が使える(分母が $0$ になる) |
300 万円を月利 $r=\dfrac{0.01}{12}$ で借り、毎月 $x=rP=2500$ 円ずつ返すと、毎月付く利息 $2500$ 円をちょうど返すだけになり、残高は $3000000$ 円のまま変わらない(prop-cil-decrease)。何回返しても返し終わらない。毎月 $2000$ 円にすると、残高は $3000500$ 円、$3001000.42$ 円、$3001501.25$ 円、…と増えていく。thm-cil-payment の $x$ はいつも $rP$ より大きいので、この状況は起こらない。逆に、返済額を $rP$ 以下に決めてしまうと、どんな $N$ でも返し終えられない。
ex-cil-payment で、年利 $1\%$ を 12 で割らずに月利 $r=0.01$ として thm-cil-payment の式に入れると
$$
x=\frac{3000000\times0.01\times1.01^{240}}{1.01^{240}-1}=33032.58\ldots
$$
となり、正しい $13796.83$ 円の 2 倍以上になる。返済額の合計は約 $793$ 万円と出る。月利 $1\%$ は、1 年で $1.01^{12}=1.1268\ldots$ 倍、つまり年に約 $12.7\%$ 増える利率で、年利 $1\%$ とはまったく違う。式に入れる $r$ と回数 $N$ は、同じ期間(ここでは 1 か月)を単位にそろえる。
$r=0$ のとき、thm-cil-payment の式は分子も分母も $0$ になり、値が決まらない。利息がなければ残高は $B_k=P-kx$ なので、$N$ 回で返し終える返済額は $x=\dfrac PN$ である。
式の方も、$r$ を $0$ に近づけるとこの値に近づく。二項定理で $(1+r)^N-1=Nr+\dbinom N2r^2+\dots+r^N$ と展開して分子と分母を $r$ で割ると
$$
x=\frac{P(1+r)^N}{N+\binom N2r+\dots+r^{N-1}}
$$
で、$r\to0$ とすると $\dfrac PN$ に近づく。300 万円、240 回なら $12500$ 円である。
大学数学で見る:現在価値と割引
thm-cil-payment の段 1 の方程式の両辺を $(1+r)^N$ で割ると
$$
P=\frac x{1+r}+\frac x{(1+r)^2}+\dots+\frac x{(1+r)^N}=x\cdot\frac{1-(1+r)^{-N}}r
$$
となる(右辺は初項 $\dfrac x{1+r}$、公比 $\dfrac1{1+r}$ の等比数列の和)。$k$ か月後に受け取る $x$ 円は、いま $\dfrac x{(1+r)^k}$ 円を月利 $r$ で預けておけば作れる。そこで $\dfrac x{(1+r)^k}$ を、$k$ か月後の $x$ 円の 現在価値 といい、$\dfrac1{1+r}$ を掛けて今の値に直すことを 割引 という。上の式は「借入額は、返済の現在価値の合計に等しい」と読める。段 1 の「将来の値で比べる」見方と、同じ等式を別の時点で見たものである。
一定額を毎期受け取る(または払う)ものの現在価値の合計 $x\cdot\dfrac{1-(1+r)^{-N}}r$ は、年金などの計算で「年金の現価」とよばれる形である。$N\to\infty$ とすると $(1+r)^{-N}\to0$ なので $\dfrac xr$ に近づく(等差数列と等比数列 の無限等比級数)。これは thm-cil-balance の別証明に出てきた $\dfrac xr$、つまり「毎月 $x$ 返すと利息と釣り合う借入額」と一致する。
利息を付ける間隔を 1 か月より短くしていった極限は連続複利で、年利 $R$ で 1 年たつと $e^R$ 倍になる(1の∞乗型の極限 の節「連続複利」)。
さらに先へ
- 元金が 2 倍になるまでの年数を、複利の式 $(1+r)^T=2$ から求めて近似すると、「72 を年利の百分率の数で割る」という目安が出てくる。これは 72の法則 で扱う。
- 残高の漸化式 $B_{k+1}=(1+r)B_k-x$ は、時間を細かく刻むと微分方程式 $y'=ry-c$ になる。刻みを入れた計算と微分方程式の関係は Euler法(高校数学) の節「Euler 法の値は複利の式」にある。
- 利率が期間ごとに変わる場合は、$(1+r)^k$ の代わりに各期の倍率の積 $(1+r_1)(1+r_2)\cdots(1+r_k)$ を使えば、thm-cil-balance と同じ考え方で残高が求まる。
関連項目
Mathpediaは寄付と、参考文献の書籍リンク(Amazonアソシエイト)の紹介料で運営されています。 支援について / 寄付する

